欧盟给中国下“最后通牒”:10月前必须解决3600亿欧元贸易逆差,否则准备关市场?欧洲到底在急什么?
这一次,欧盟是真的急了。
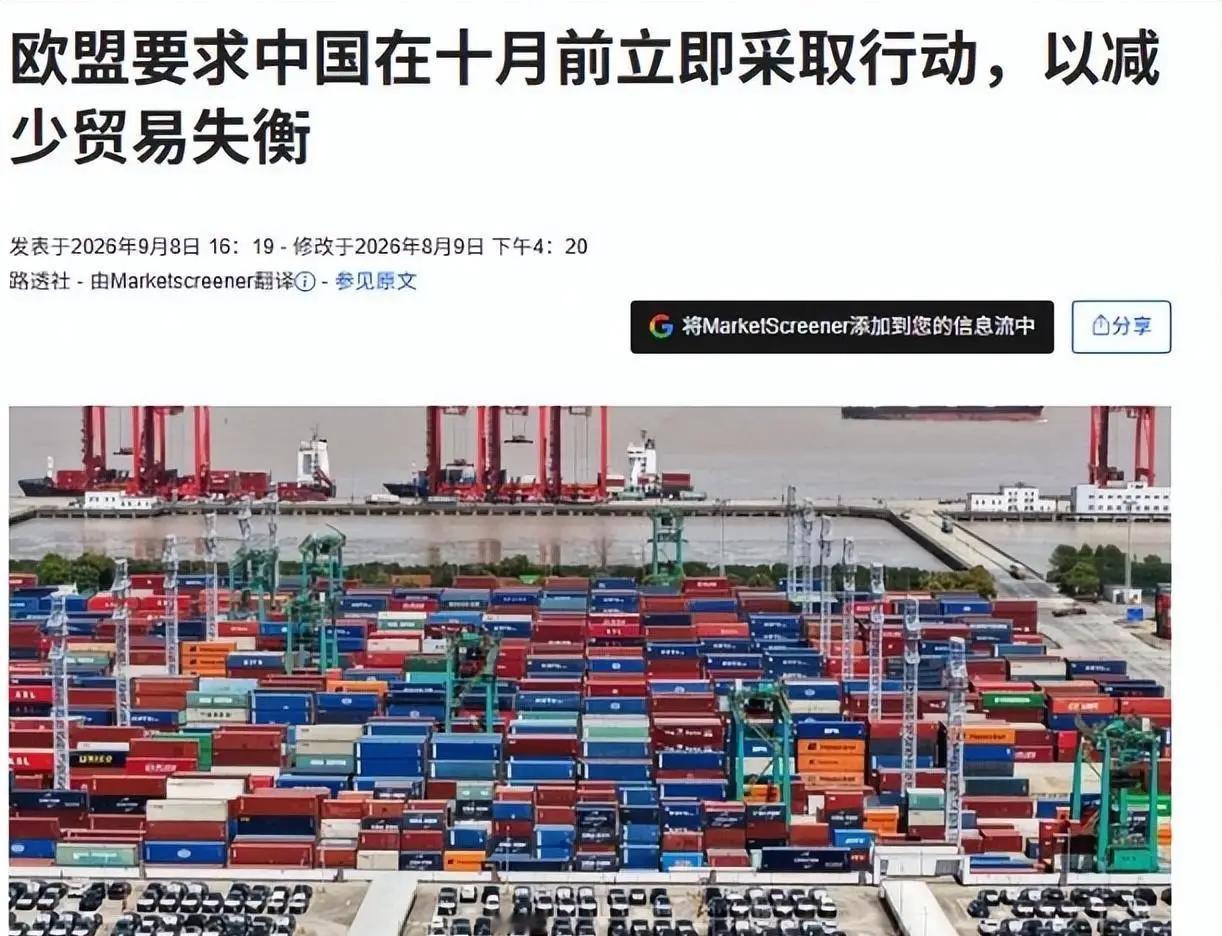
9月8日,欧盟贸易委员谢夫乔维奇再次谈到中欧贸易失衡问题。他给出的时间表非常明确:欧盟希望在今年10月看到中方在缩小贸易失衡方面拿出“实质性成果”。而此前双方已经建立了贸易和投资平衡、出口管制等多个工作机制,目标就是在10月之前取得可以看得见的进展。
很多人一看到“10月”“贸易逆差”“如果没有成果就采取行动”,马上就理解成欧盟准备对中国关市场。但我认为,这个说法还是有点过头了。欧盟确实在不断增加贸易防御工具,但眼下更准确的理解是:欧洲正在用越来越强的贸易压力,逼中国在贸易平衡和市场准入问题上作出更多回应。
为什么这么急?答案其实就在一组数字里。
欧盟统计局公布的数据显示,2025年欧盟从中国进口了5594亿欧元商品,而对华出口只有1996亿欧元,全年货物贸易逆差达到3598亿欧元。到了2026年第二季度,欧盟对华贸易逆差又达到约1030亿欧元,是2022年第三季度以来最高的季度水平。中国仍然是欧盟最大的进口来源地。
这个数字对欧洲政治人物来说,当然非常刺眼。
但问题是,贸易逆差不能简单理解成“中国每天从欧洲拿走多少钱”。一笔贸易,本质上是企业和消费者的选择。
欧洲大量进口中国的电子产品、机械设备、汽车、化工产品以及各种工业制成品,说明中国制造在价格、供应链和规模上拥有明显竞争力;反过来,欧洲对华出口虽然也包括机械、汽车、药品和精密仪器,但增长明显跟不上中国对欧出口。2025年欧盟对华出口甚至下降了6.5%,而进口增长了6.4%。
所以我认为,欧洲真正焦虑的,并不只是贸易数字,而是背后的产业竞争。
过去欧洲最擅长的高端制造,如今正在面对越来越多来自中国企业的竞争。新能源汽车、电池、机械设备、电子产品等产业,中国企业的成本控制和产业链配套能力已经形成规模优势。与此同时,欧洲自己的工业企业又承受着能源价格、环保成本、劳动力成本和市场需求疲软等多重压力。
这才是问题的关键:当欧洲企业竞争力下降以后,贸易逆差就不再只是一个统计数字,而会被政治化成产业安全问题。
9月10日,路透社还报道,法国、意大利等欧盟成员正在推动对部分化工、塑料产品采取保障措施,原因之一就是欧洲化工产业受到高能源成本和进口竞争的双重压力。也就是说,欧洲现在面对的产业焦虑,并不只来自中国新能源汽车,而是已经扩散到更广泛的制造业领域。
可欧洲又有一个非常现实的难题:它离不开中国供应链。
最典型的就是关键原材料。欧洲一方面希望降低对中国的依赖,另一方面又必须面对中国在稀土加工、永磁材料等领域的优势。谢夫乔维奇自己也承认,稀土和永磁体出口管制已经成为双方谈判的重要议题,并提出希望进一步改善欧洲企业的许可流程。
这就出现了一个很有意思的局面。
欧洲希望中国多买欧洲产品,也希望中国减少贸易顺差;同时又希望中国继续稳定供应关键原材料。中国当然可以谈扩大进口,也可以谈服务贸易、投资合作和市场准入,但如果把“贸易平衡”直接变成要求中国人为减少出口,那么谈判难度就会大幅上升。
在我看来,欧盟现在其实也很清楚,全面和中国打贸易战并不符合欧洲自身利益。
因为中国是欧盟最大的进口来源地。2026年第二季度,中国商品占欧盟全部非欧盟进口的21.9%。这意味着欧洲产业链、零售市场和普通消费者都已经深度使用中国制造。
所以所谓“最后通牒”,更像是一场谈判筹码的较量,而不是一场马上要掀桌子的战争。
欧盟想告诉中国:贸易逆差已经成为欧洲政治无法回避的问题,必须拿出更多东西来回应。中国则需要告诉欧洲:问题可以谈,但不能把正常贸易变成单方面限额,更不能一边要求中国开放市场,一边又不断增加对华贸易限制。
真正成熟的中欧经贸关系,不应该是谁逼谁让步,而应该是双方都寻找新的平衡。
欧洲需要解决自己的产业竞争力,中国也需要继续扩大内需和提升产业附加值。中欧之间最大的现实利益,不是互相关门,而是把巨大的贸易规模变成更加稳定、更可持续的合作关系。
所以,10月真正值得关注的,不是欧盟会不会突然“关上中国市场”,而是双方能不能在贸易平衡、稀土出口、市场准入和产业合作这些问题上,拿出一套真正能落地的方案。
如果谈成了,这是中欧经贸关系的一次调整;如果谈不成,欧洲手里的贸易工具会越来越多,中国手里的反制工具也不会越来越少。
到了最后,真正承受成本的,往往还是企业和消费者。
贸易战从来不是谁喊得响谁就赢,而是谁能在保护自身利益的同时,把合作的大门继续留着。