标签: 英特尔
重磅! 巨头合作 英特尔牵手AMD, 简化x86 CPU AI开发
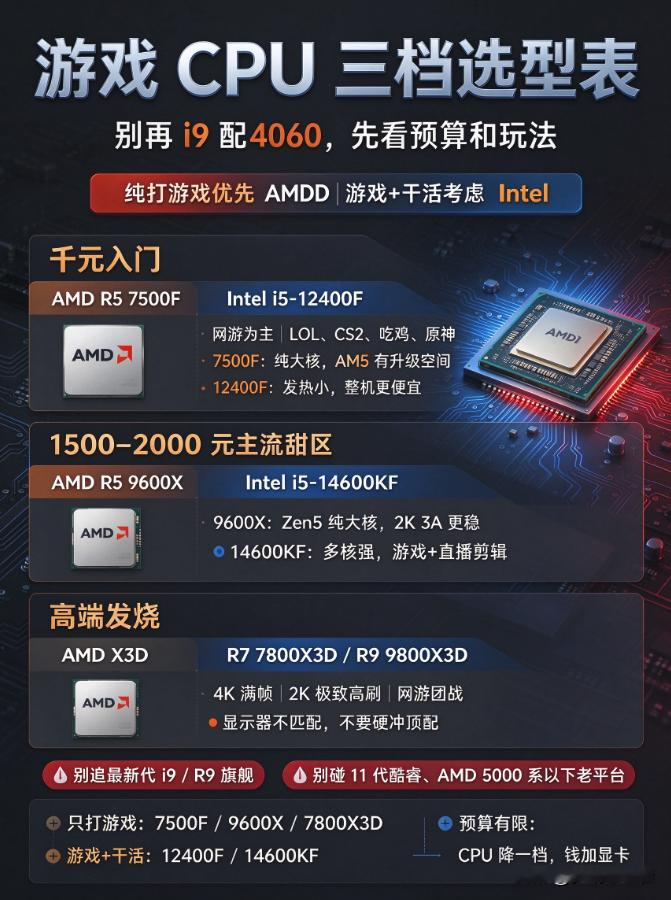
曾经的竞争对手站到了一起。10月21日, 《每日经济新闻》记者从英特尔处获悉, 英特尔与AMD正展开合作, 将双方针对PyTorch的x86CPU优化成果, 整合到开源深度学习库oneDNN中。这一合作将为开发者提供一条通用软件路径, 优化英特尔和AMDCPU上的AI工作负载, 减少x86AI生态的软件碎片化, 进一步简化PyTorch应用在C86系统上的开发、维护和部署。 据悉, 根据x86生态
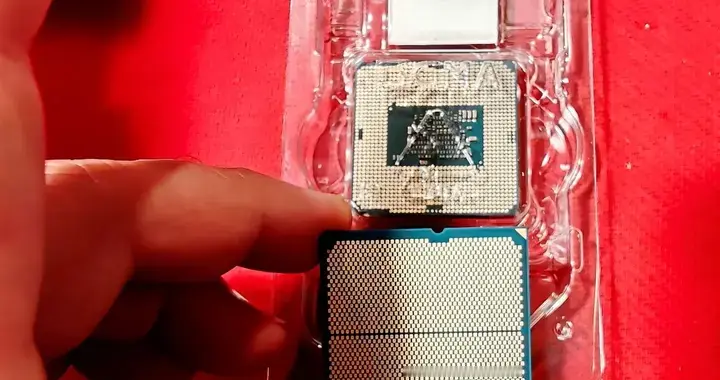
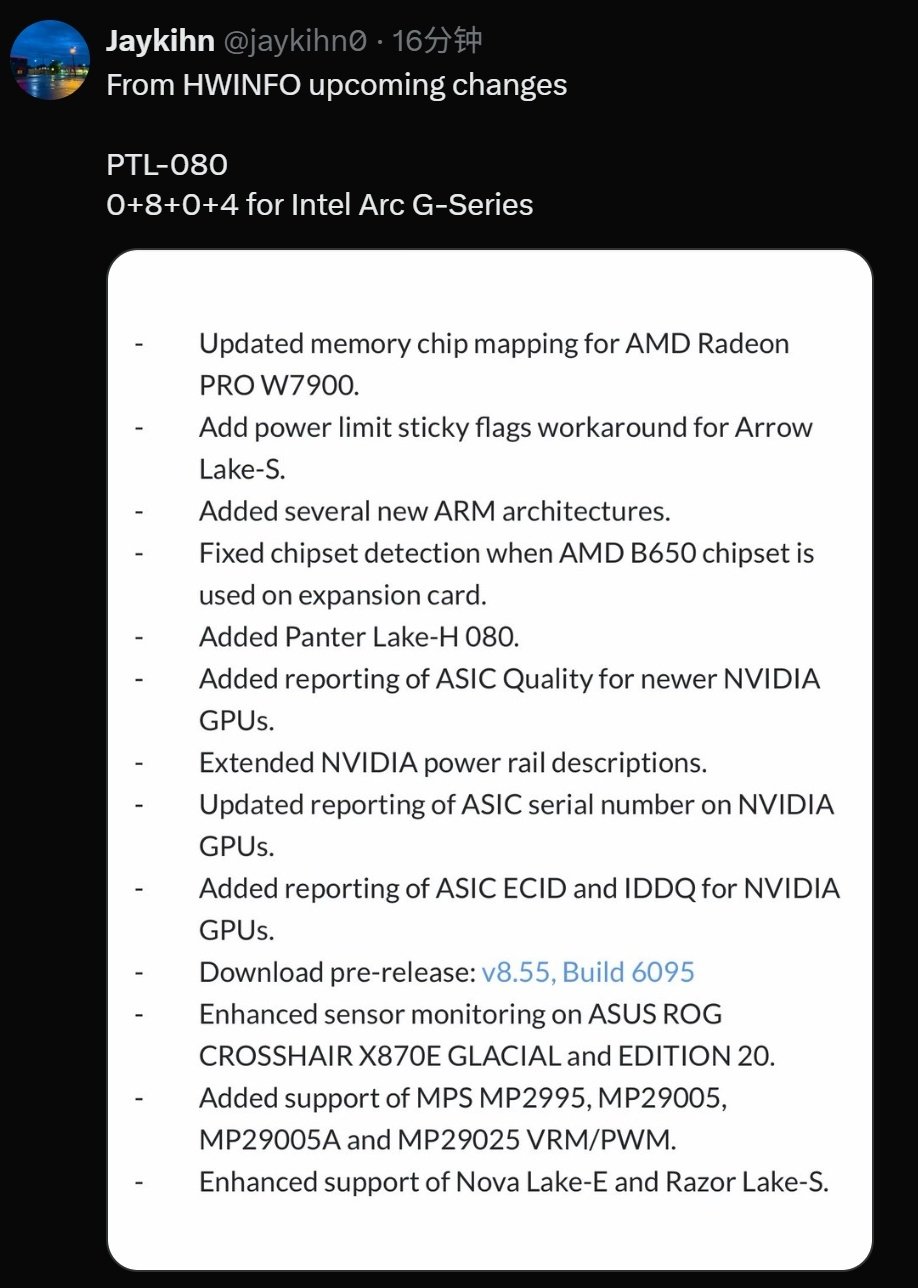
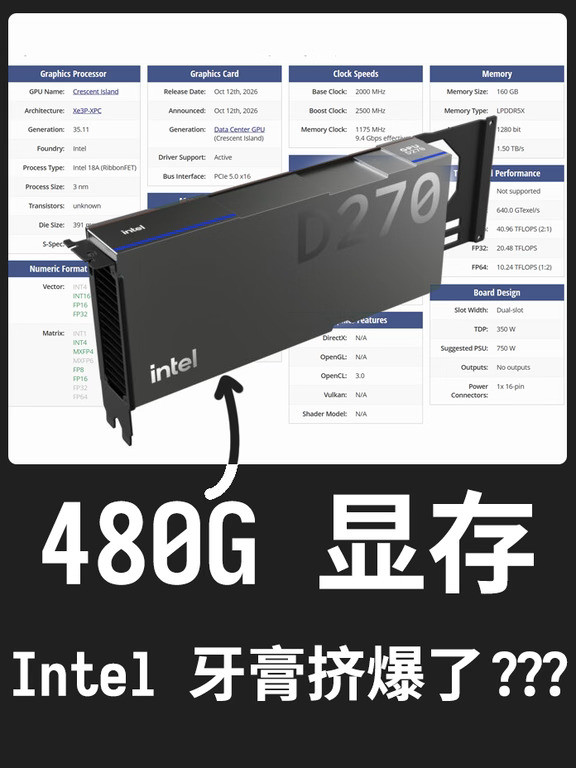
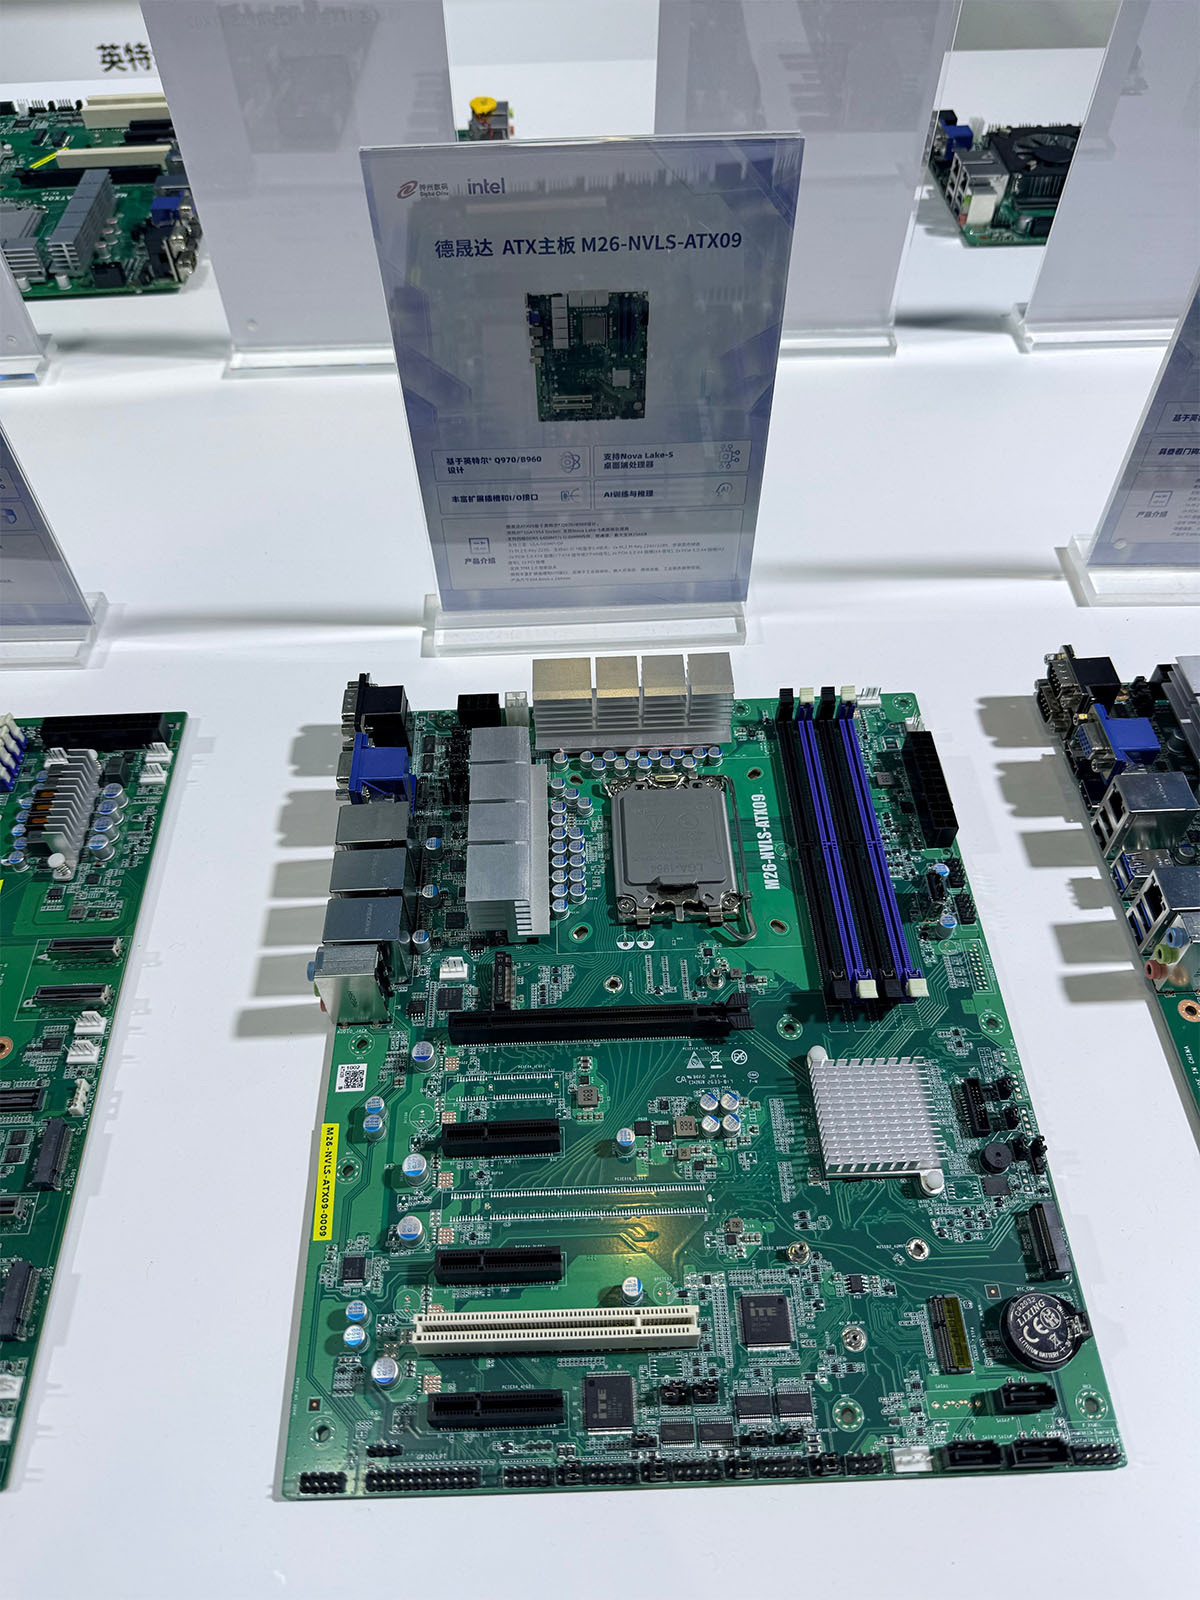
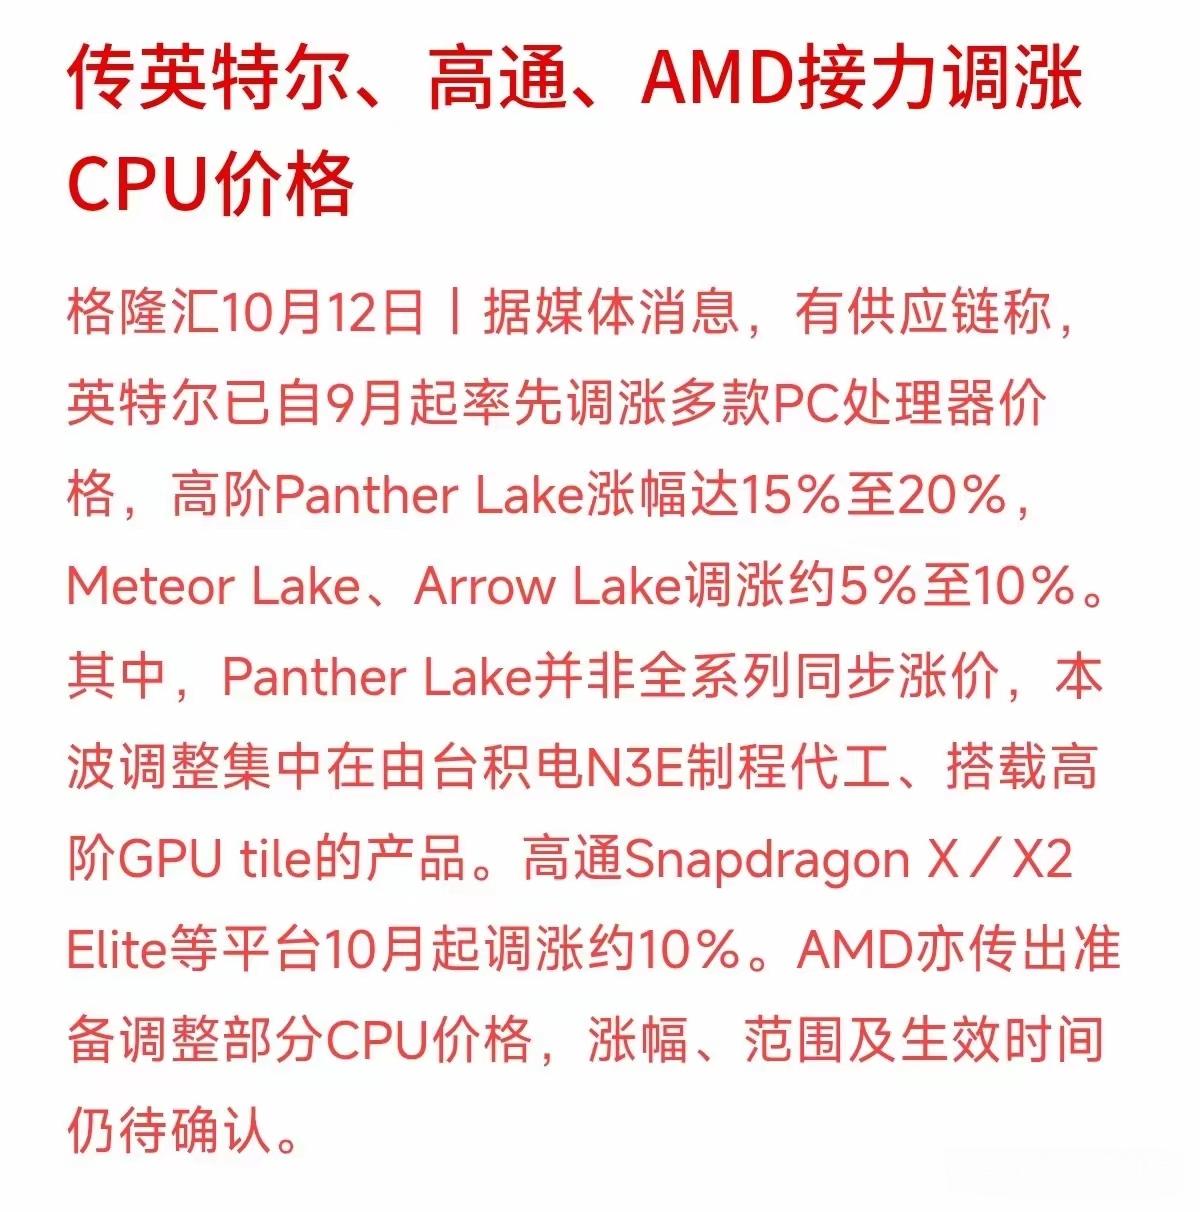
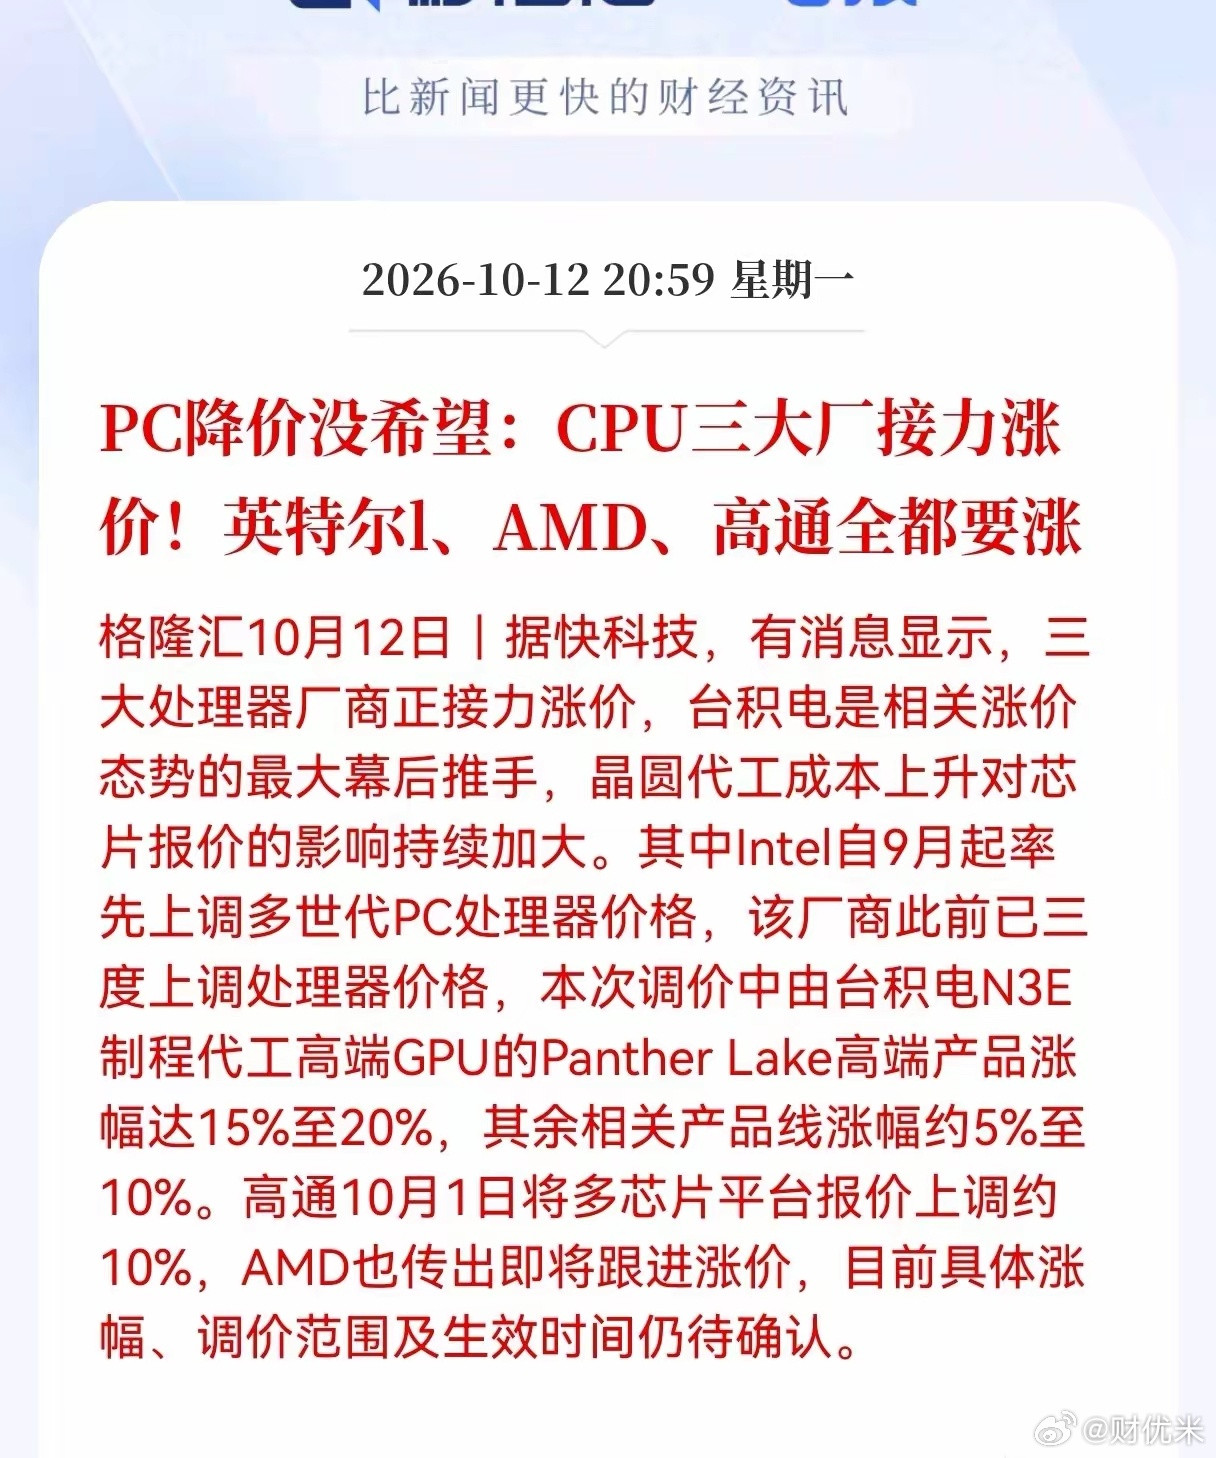
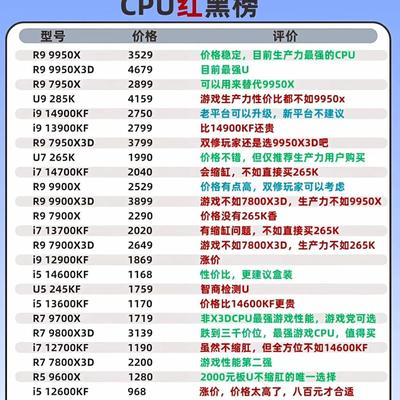
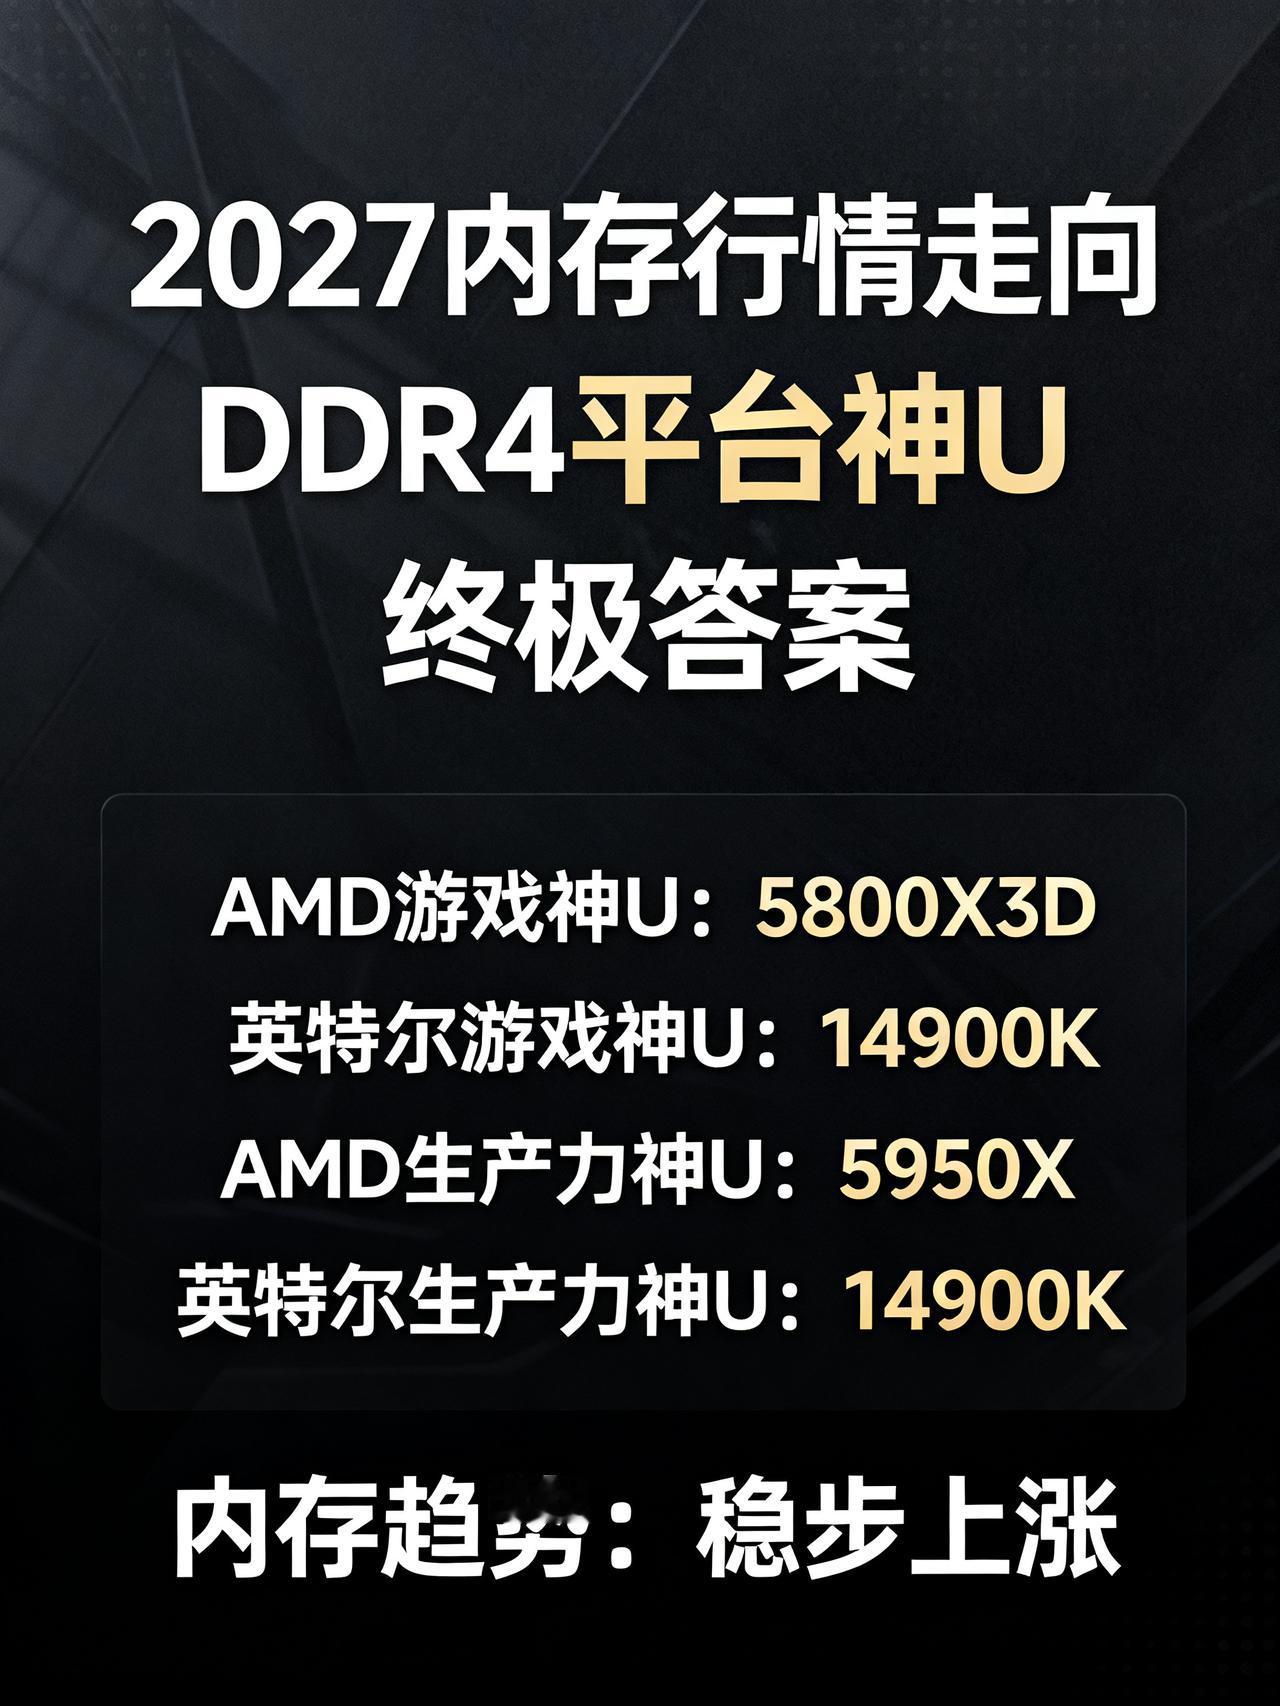
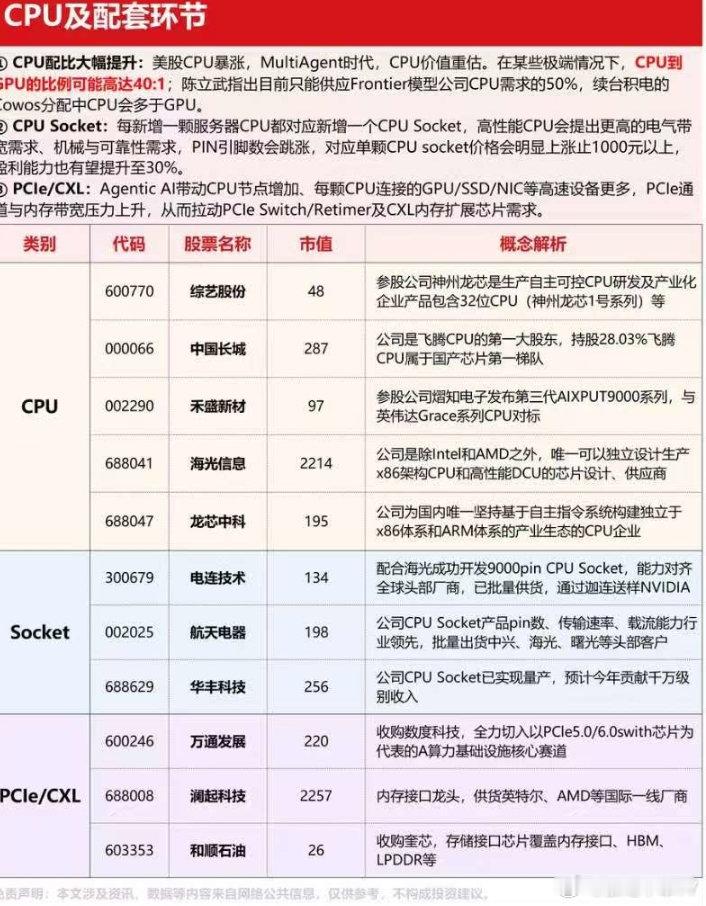
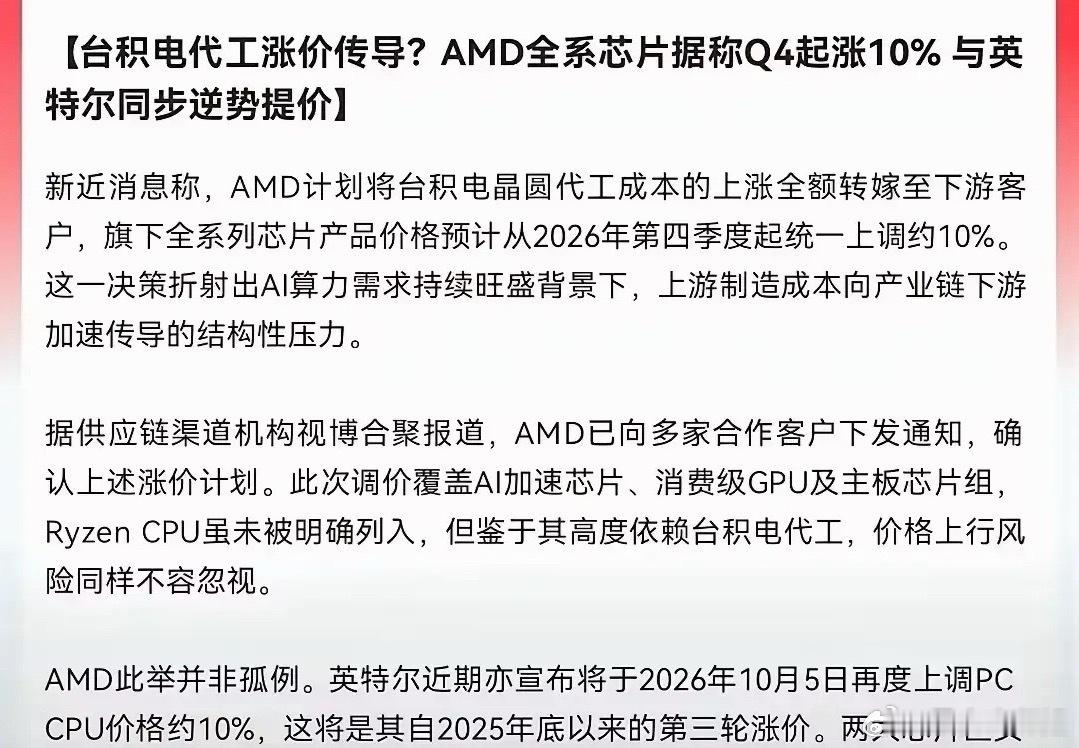
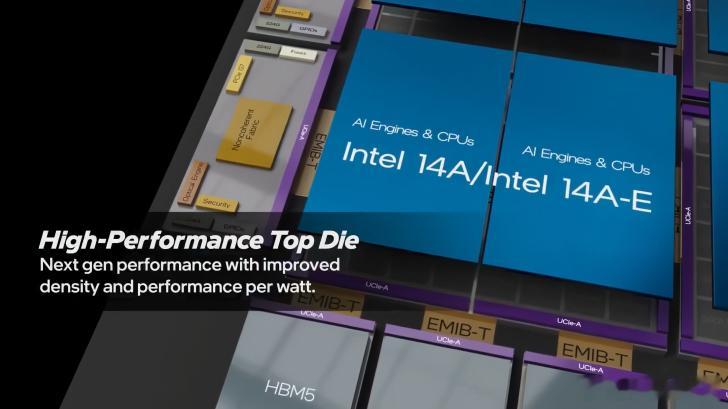
CPU估计又要疯狂了!CPU重大利好消息!CPU三大厂接力涨价,英特尔1、AM
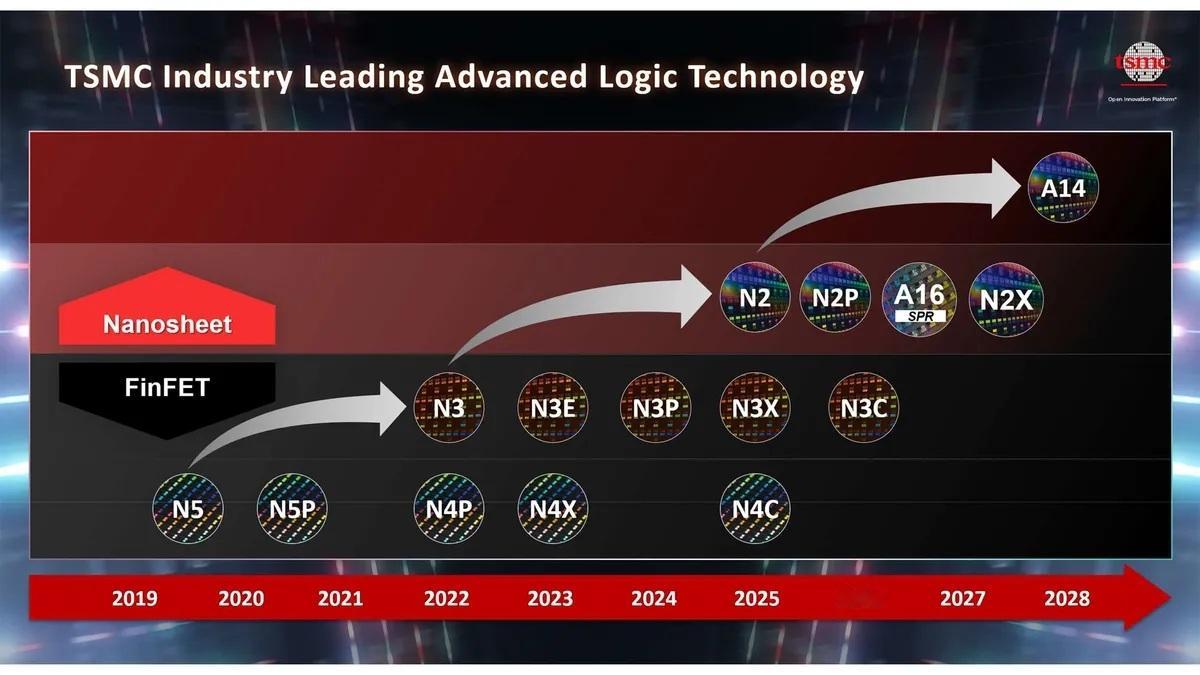
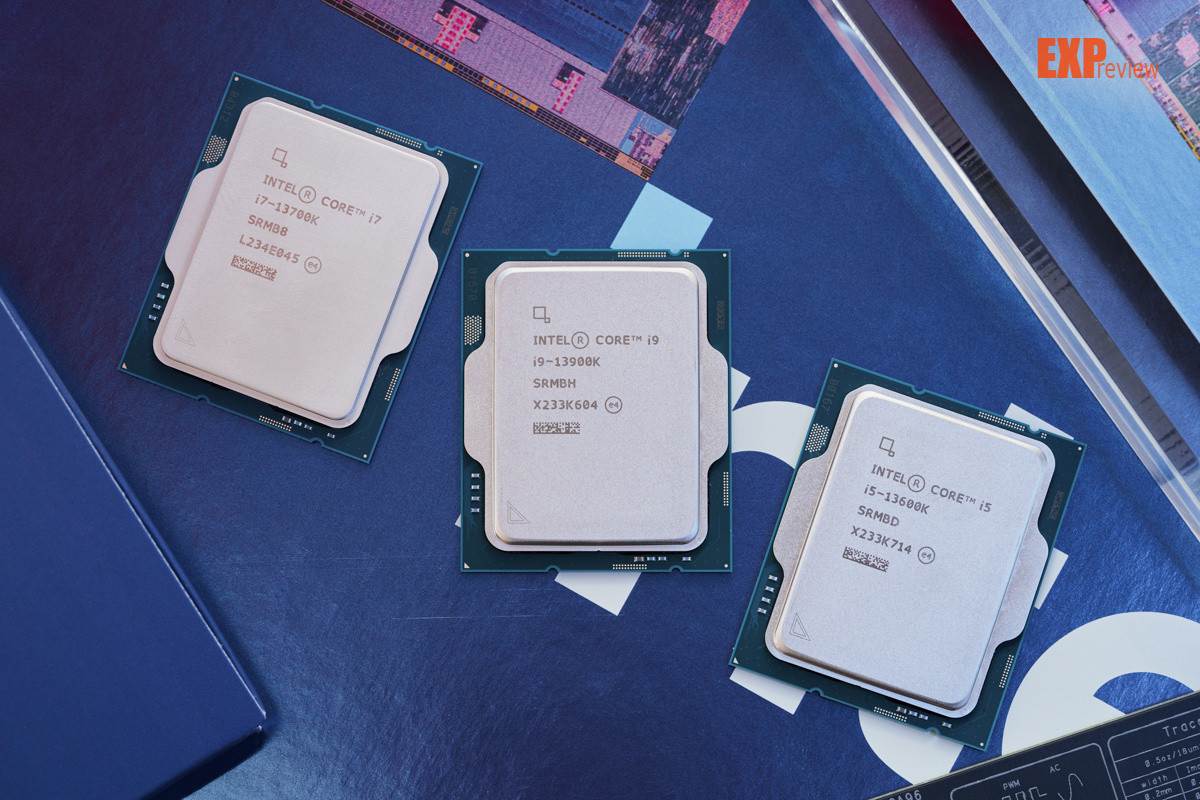
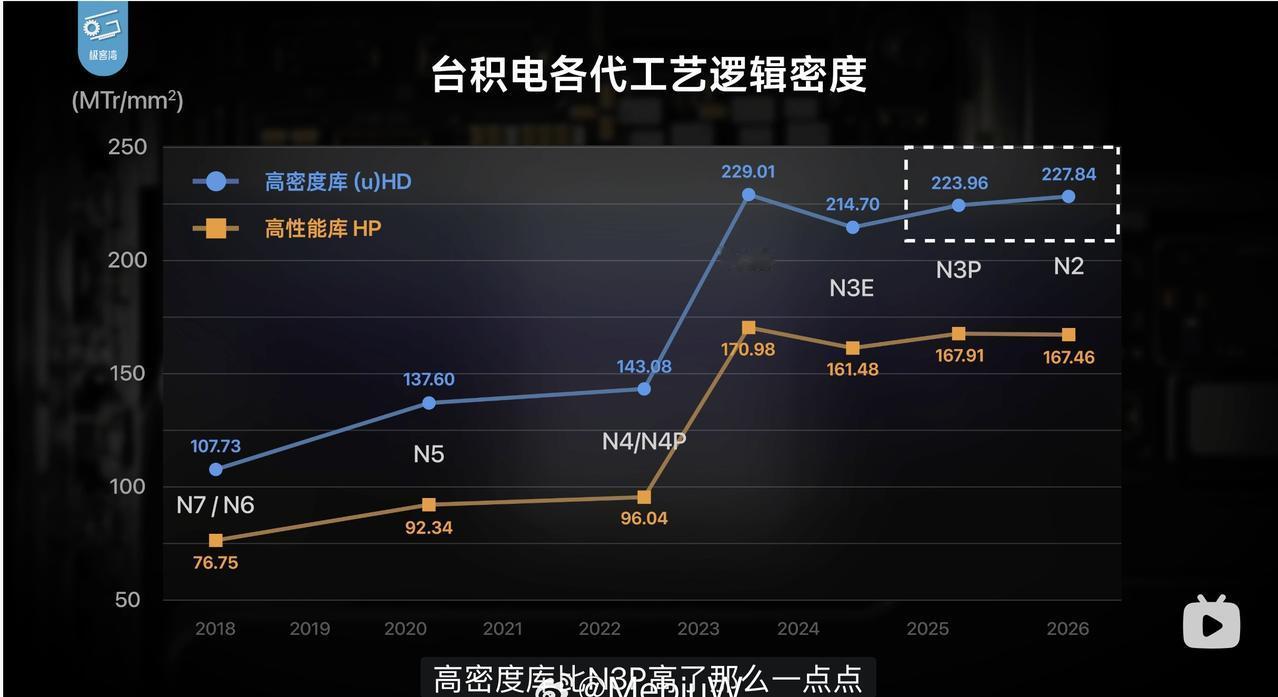
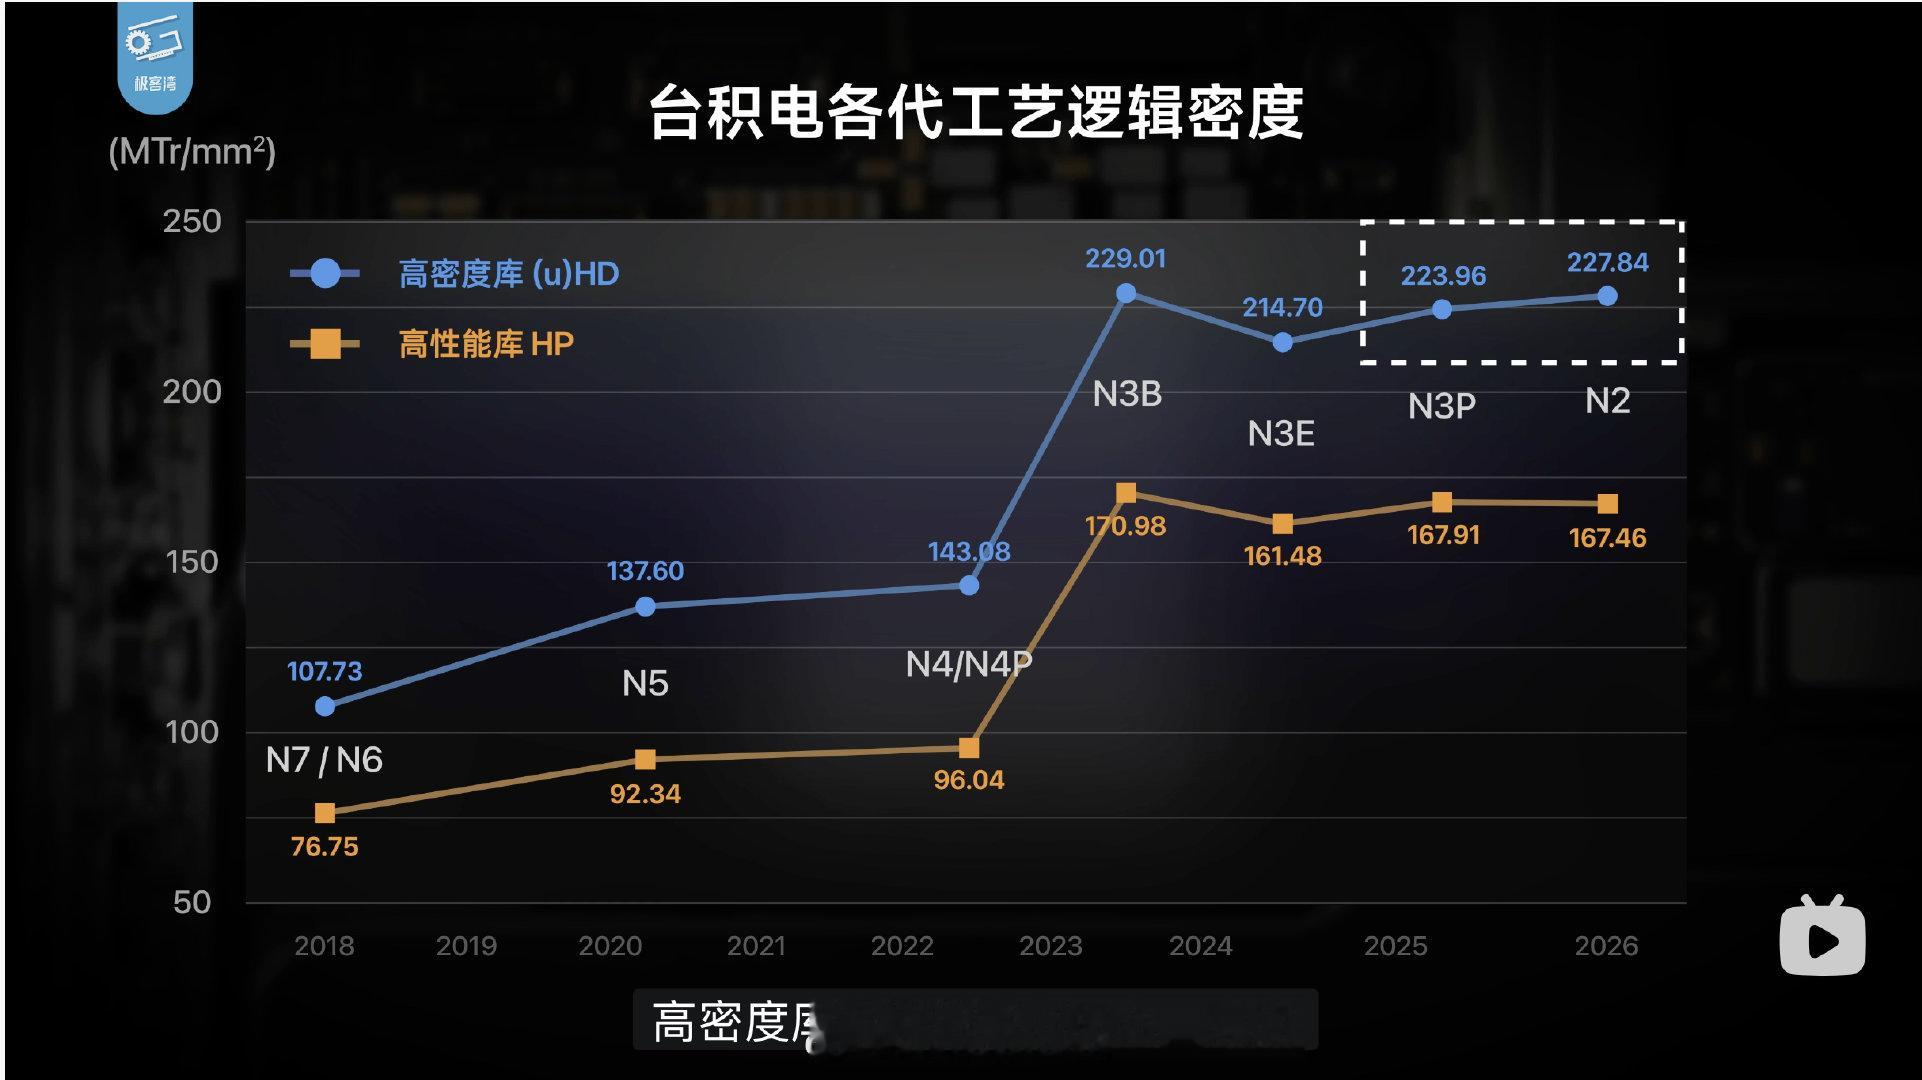
CPU估计又要疯狂了!CPU重大利好消息!CPU三大厂接力涨价,英特尔1、AMD、高通全都要涨,相关产业链会迎来新一轮机遇吗?PC短期降价基本落空,Intel、AMD、高通三大CPU大厂接连传出涨价消息,背后主要原因是台积电代工成本抬升,芯片报价顺势上调,给PC产业链带来新变化。最先带来影响的,是上游芯片以及代工环节的盈利预期。涨价意味着芯片厂商的单品收入有望抬升,市场会重新上调盈利预估。尤其是台积电相关供应链,还有这三家对应的国内代理、配套厂商,容易受到资金关注,属于直接受益方向。第二,会对下游PC组装品牌形成成本压力。芯片属于整机里成本占比很高的核心部件,上游涨价,如果品牌商没法同步抬高终端售价,利润就会被挤压。如果终端跟着涨价,又有可能抑制本来就偏弱的PC换机需求。所以对整机厂来说偏利空,板块内部会明显分化,上游偏强、下游偏弱。还有一点,会改变资金对PC复苏这条主线的预期。之前不少资金押注,芯片降价带动PC降价,刺激消费端换新,拉动出货回暖。现在涨价消息一出,之前的这个逻辑就要打折扣,短期会降低市场对PC出货高增的想象空间。短线资金对PC复苏的预期会更保守,相关题材的炒作节奏可能放缓。这次涨价不完全是供需紧张,很大一部分来自晶圆代工成本上涨。而且AMD的调价消息还没最终落地,不是所有产品线同步大涨,不能直接当成行业强反转。后续要持续跟踪,看看下游能不能把成本传导到终端,以及会不会影响四季度PC出货数据。总的来说,这条消息属于结构性利好,利好芯片上游,压制下游整机,会加剧板块内部分化。
电池确实很难做到intelinside这种程度,电池有技术含量,但没到那种几乎
电池确实很难做到intelinside这种程度,电池有技术含量,但没到那种几乎难以复制的地步,intel能够在PC领域成为常青树,更重要的是wintel联盟,而不只是英特尔本身。当然,电池类比油箱肯定是扯淡的,油箱就是单纯的材料学,而电池涉及到的东西很多。电池更适合类比的是手机屏幕,早些年OLED屏幕三星一家独大,但到今天,三星的时代结束了。屏幕门槛依然在,但已经是百花齐放的格局了,三星之外,京东方、维信诺、华星、天马都起来了。根本原因在于,当屏幕技术发展到一定程度之后,进一步的技术提升在用户层面感知有限,大家买手机不太需要关注屏幕的时候,B端的屏幕供应商话语权也就结束了。电池其实也一样。对于电池来说,最重要的其实就两个,一个是安全和耐久性,另一个是容量。其他的,比如充放电倍率,其实没那么重要。3C200KW的充电速率足够绝大部分用户用了,再往上,边际效应急速衰减。早期电池性能不行的时候,大家买电车,还会关注电池是谁家的,但当电池的基础性能到一定水平,尤其是安全问题解决之后,慢慢地,大家就不需要关注电池是谁家的了。你说安全问题能解决吗?新国标摆在那,解决不的电池未来根本就上不了市。用户存在感不够的B端,想要保持持续的竞争优势,只能用规模效应的成本优势去挤压对手的发展空间,而如果你还更贵,那主机厂必然会想办法找替代方案。对于电池厂来说,发展最难的其实是先有鸡还是先有蛋的问题,产品能力不够没主机厂用,没主机厂用就没法大规模量产降低成本,没法持续投入保持技术进步。但一旦主机厂商主动介入,联合开发,那么这个问题就没有了。三星屏幕被破局,最初就是华为旗舰机转向BOE,京东方有足够的需求支撑,就能有大规模的研发投入,技术发展速度极快。未来的电池厂,宁德时代很难从头部掉下来,但今天这样一家独大的态势,我觉得维持不了太久了,最多三五年,电池市场一定会和今天的屏幕市场一样,是三到五家巨头平分秋色。
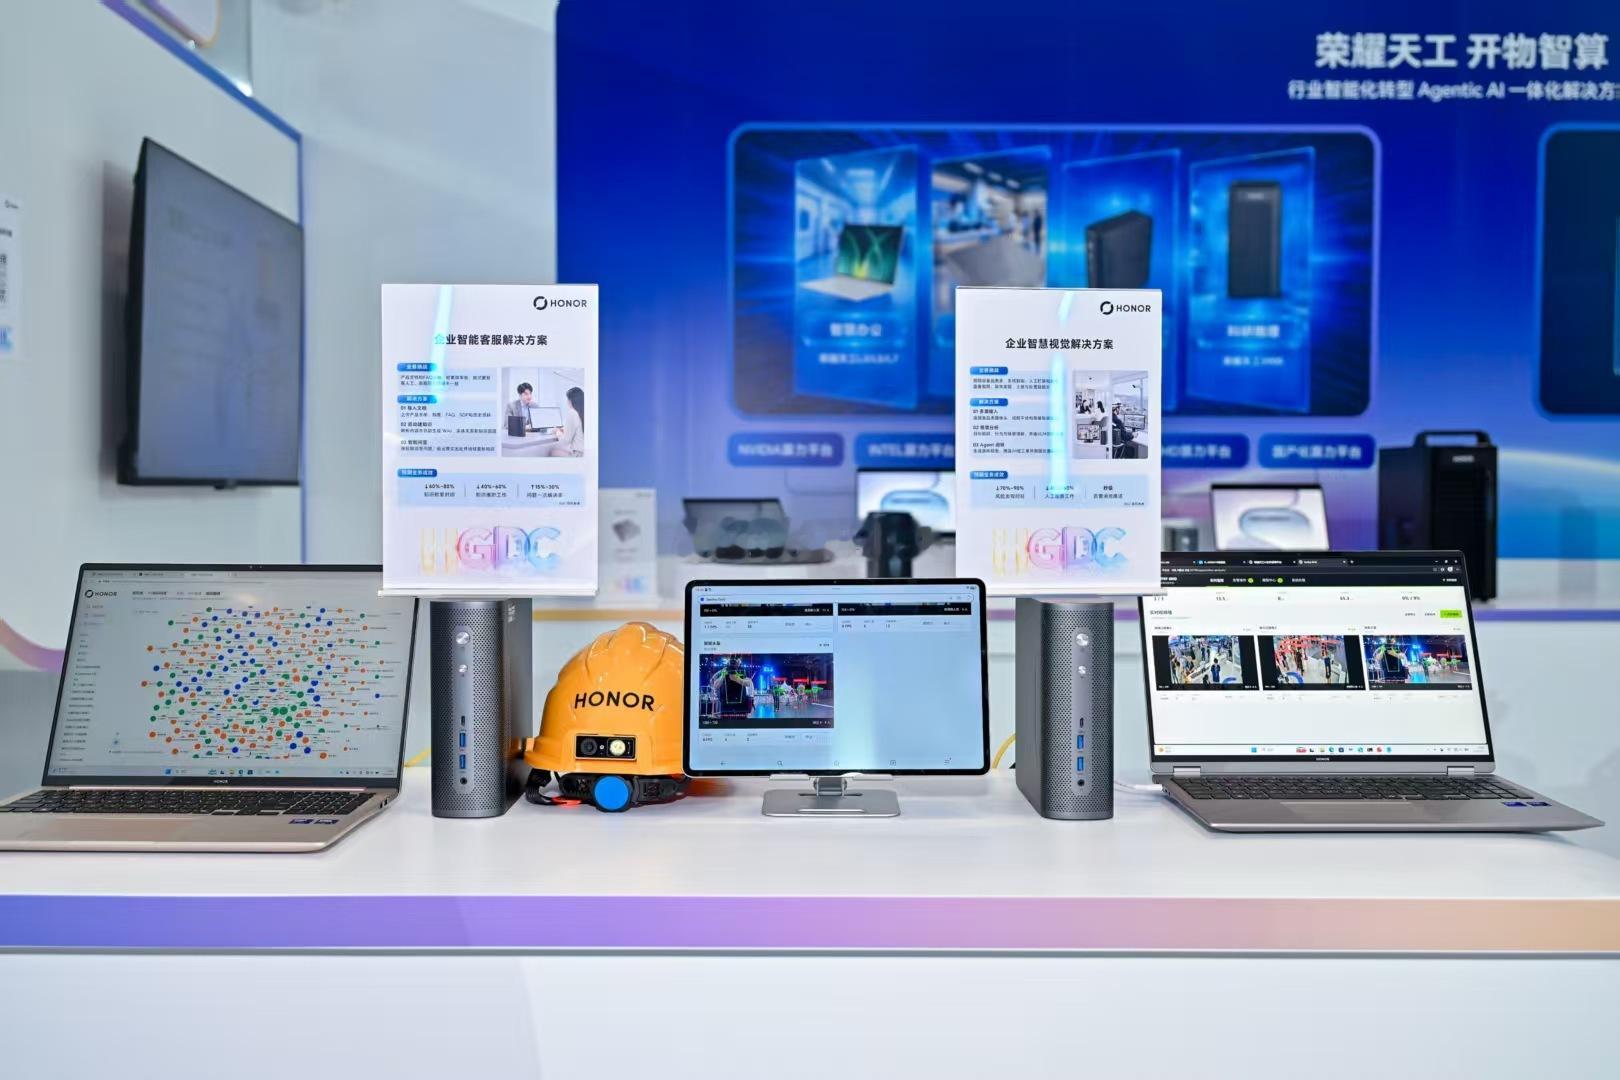
荣耀正式推出了天工行业解决方案,属实是把政企AI升级玩明白了。荣耀也是首家搭载C
荣耀正式推出了天工行业解决方案,属实是把政企AI升级玩明白了。荣耀也是首家搭载ClawAgent的PC厂商,还联手英特尔、AMD、阿里、金山WPS等一众大厂一起做生态。不再只做个人端AI,直接把智能体验延伸到企业、政企场景。整套方案门槛低、部署快、安全性高,能实实在在帮各行各业轻松完成智能化升级,提升办公和工作效率,太实用了!HGDC2026荣耀天工行业解决方案