群发资讯网

标签: 股票板块-建筑材料

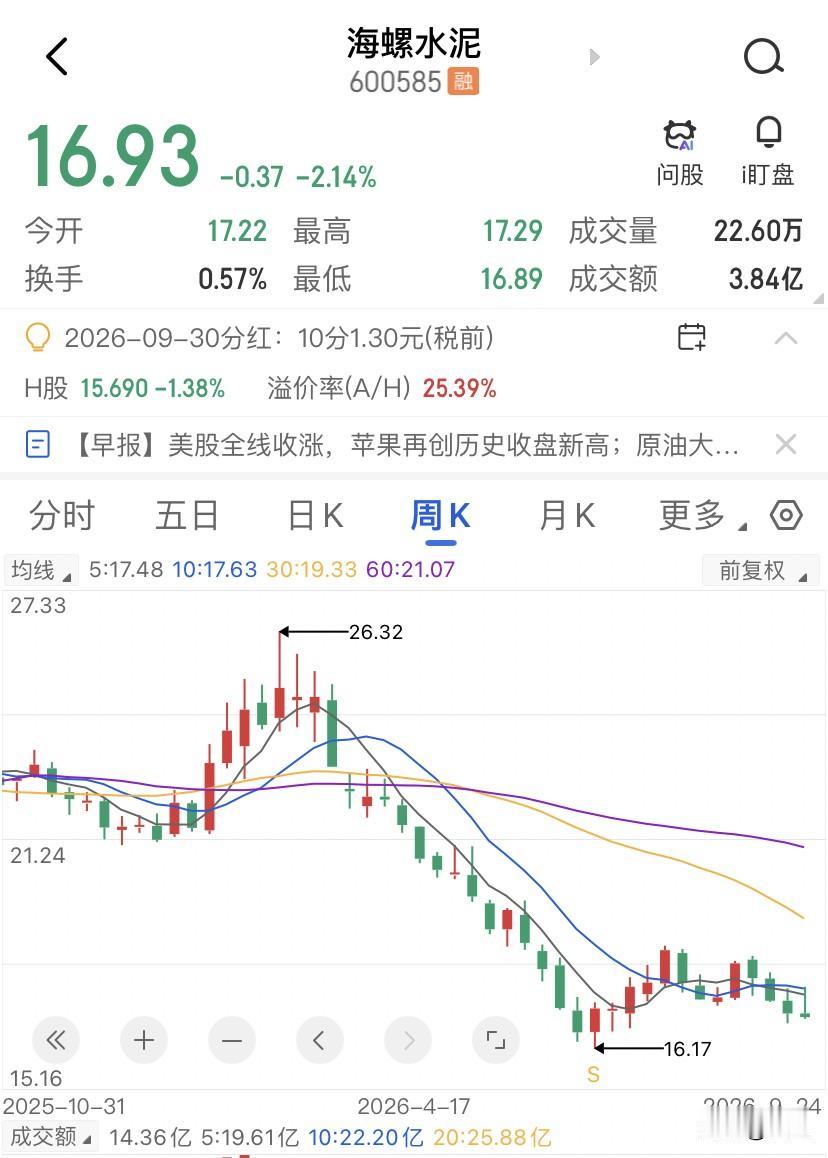
水泥行业的下半场,不是复苏,是清场。海螺水泥从21年高点56块跌到现在的16.9

水泥行业的下半场,不是复苏,是清场。海螺水泥从21年高点56块跌到现在的16.9

水泥行业的下半场,不是复苏,是清场。海螺水泥从21年高点56块跌到现在的16.9块,跌幅都到了70%,跌了四年多,日线上看就是一个典型的阴跌—横盘—再阴跌的节奏,每次反弹都够不着上一轮的低点......21年7月见顶之后,几乎是一路下台阶,24年那波反弹到30块附近,很多人都喊底部确认了,结果又被打回20块以下。现在价格在16到18块这个箱体里已经磨了大半年,换手率只有可怜的0.57%,成交额不到4个亿,说白了就是没人要买,也懒得卖了。但海螺水泥的动态市盈率17.68,市净率只有0.47。也就是说海螺水泥现在账上的净资产是价格的两倍多,市场给它的定价逻辑,已经不是水泥的龙头,而是一块正在缩水的资产。因为海螺水泥的基本面在持续恶化,25年全国水泥产量跌破17亿吨,熟料产能利用率降到48%,超过一半的产能都是闲着的,很多人看到海螺水泥的这个价格都觉得已经到底了,最坏的时候过去了。恰恰相反,过去两年,水泥行业靠的是错峰生产。也就是大家商量好轮流停产,人为减少供给来撑价格,这是水泥行业的上半场,靠自律。水泥行业下半场的规则要换了,25年9月,工信部联合六部门发文,要求水泥企业在25年底前对超产产能制定置换方案,截至25年底,全国通过置换退出的熟料产能已经达到1.6亿吨,到26年一季度末预计达到2亿吨。然后真正的杀招在后面,25年11月,全国碳市场正式把水泥行业纳入,生态环境部明确,27年之后碳配额从强度控制转向总量和强度双控。说成大白话就是:现在你排多少碳,国家给你多少配额,基本免费。27年之后,总配额会逐年收紧,碳价理论上要涨到几百元一吨。但是,头部企业和尾部企业的碳排放强度差至少10%,小企业到时候要去市场上高价买碳配额,而海螺这种成本控制到极致的企业,碳排放强度低于行业基准,反而是配额盈余方。同样是水泥股的华新建材,25年营收353个亿,净利润28个亿,海螺水泥营收825个亿,净利润虽然靠降本微增5个点,但营收的萎缩是实打实的存在。更关键的是,华新建材25年海外营收118个亿,海外利润总额已经超过国内,成为主要利润来源。海螺的海外收入只有58个亿,虽然增速也有25%不慢,但占比还太低了。还有天山股份,25年直接亏了73个亿,是水泥上市公司里唯一亏损的。同一个行业,有人亏几十亿,有人利润两位数增长,有人营收萎缩但成本压到166元一吨还能赚钱。这就是清场的意义——不是所有水泥企业都能活到下半场的。海螺的16.9-17块这个区域是24年以来的多次测试支撑,日线上有构筑底部的迹象,往上看,20块是过去两年反复争夺的中枢,站上20块才意味着市场开始重新定价供给出清,往下看,如果跌破16块,下一个心理关口在14块附近。但比价格更重要的,是26年下半年到27年上半年的超产管控的产能置换执行到什么程度,和碳配额总量控制的具体方案什么时候落地。这两个信号一旦明确,市场对海螺的估值逻辑会从周期下行切换到供给出清受益。碳市场是在帮海螺水泥,在一个总量持续收缩的行业里,活下来的不是最大的,而是成本最低的。
一位芜湖icon股民在38元附近买进海螺水泥icon,买了4000股。这个价位,

一位芜湖icon股民在38元附近买进海螺水泥icon,买了4000股。这个价位,

一位芜湖icon股民在38元附近买进海螺水泥icon,买了4000股。这个价位,

一位芜湖icon股民在38元附近买进海螺水泥icon,买了4000股。这个价位,

华塑控股,华鑫股份,华金资本,新华文轩,新华都。有人问我,新华都,算不算华字辈,

华塑控股,华鑫股份,华金资本,新华文轩,新华都。有人问我,新华都,算不算华字辈,我觉得应该算,我看很多人会把只要名字里面有一个字,不管此字的位置在哪里,都会归类于同一姓名的玄学板块。比如,龙版传媒,圣龙股份,龙头股份,龙洲股份,飞龙股份,天龙股份,龙宇股份,银龙股份,锦龙股份,卧龙电驱,恒天海龙,楚天龙,易德龙,祥龙电业,德龙汇能,川发龙蟒,等等这些都属于龙字辈。所以,名字里面只要有华字的,无论华字在前在后还是在中间,都算华字辈,当然,如果华字能在第一个位置,属于比较正宗一点,不过能不能涨,或者是不是大涨,也是排名的依据。如果涨得高涨得多,即使华字在最后面,人们也不会嫌弃,只会追捧。华塑控股,小碎步走了一两个月,走出了弓形弧度,周五涨停。华鑫股份,这个周五的涨停,来得突然,没什么形态特征。这种是不是属于正常的跌多了后的反弹呢?华金资本,七天两个涨停,趋势没有改变。成交量保持还不错,没有太过放大。新华文轩,虽然是连续倍量上涨,但周五涨停的成交量仍然不是比较大,换手率3.67%的水平,确实不大。新华都,前面有过一次涨停,此后在涨停板区间内震荡,已经八天了。成交量在10%左右,属于活跃性比较高的成交量。以上所列,虽皆有华字之名,然而能否表现,就比较难说了。我只是罗列一下,没有别的意思。
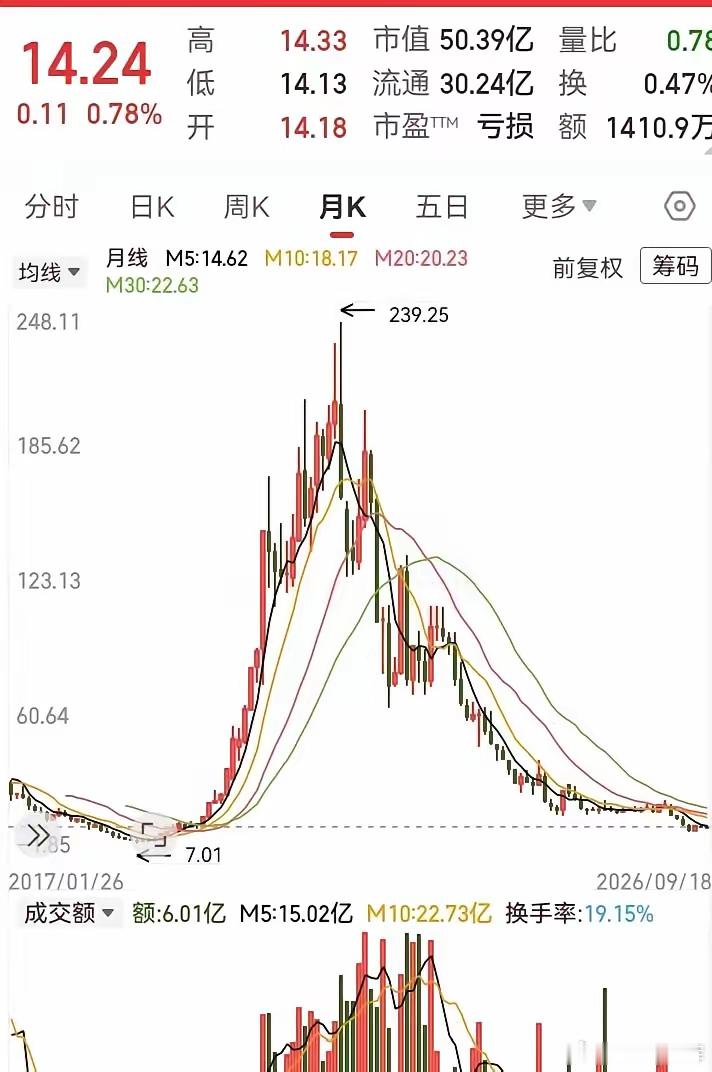
8.56元涨到240元,28倍的坚朗五金,最后跌到12块多,几乎把涨幅全吐了回去

8.56元涨到240元,28倍的坚朗五金,最后跌到12块多,几乎把涨幅全吐了回去

8.56元涨到240元,28倍的坚朗五金,最后跌到12块多,几乎把涨幅全吐了回去。这不是个例,暴风科技从7块多发行价冲到327块,结局是退市。A杀最狠的地方,不是跌得深,是跌完之后上方的套牢盘一层压一层,基本面又没实质性改善,多头拿什么去解放他们?没有。所以只能在底部反复磨,磨到大多数人彻底死心。我始终认为,一只票能走多远,从来不取决于它曾经多疯狂,而取决于它的业绩能不能撑住当下的位置。靠情绪堆起来的高度,风一停就塌;靠基本面垒起来的重心,跌下去也有人在关键位置接着。你手里有没有那种曾经翻了好几倍、如今却趴在地板上装死的票,你还在等它回来吗?
盘后利空消息来了!利空消息如下:利空消息1:亚泰集团债务爆雷,逾期债务占净资

盘后利空消息来了!利空消息如下:利空消息1:亚泰集团债务爆雷,逾期债务占净资

盘后利空消息来了!利空消息如下:利空消息1:亚泰集团债务爆雷,逾期债务占净资产949.88%亚泰集团公告,新增逾期债务19.96亿元,累计逾期债务本金及利息58.8亿元,占最近一期经审计净资产的949.88%。公司正与债权人协商借款展期,但如此高的债务比例意味着实质性违约风险极大,公司经营及股价面临巨大不确定性。利空消息2:*ST闻泰遭法院冻结安世及安泰可相关股权财产,涉资21.39亿元*ST闻泰公告,法院裁定冻结安世及安泰可名下价值21.39亿元的财产,包括安世半导体(中国)100%股权等多个核心资产,冻结期限至2029年8月。核心资产被冻结对公司经营及重组构成重大障碍。利空消息3:中通国脉2连板后紧急澄清:尚未开展算力相关业务中通国脉公告,公司股票连续三日涨幅偏离值累计超20%,公司关注到媒体报道提及涉及算力业务,经核查公司尚未开展算力相关业务,亦暂无开展具体规划。相关报道与公司实际经营情况存在差异,请投资者注意炒作风险。利空消息4:智谱上半年经营亏损21.5亿元,烧钱扩张仍在持续智谱上半年营收9.539亿元同比增长约400%,但经营亏损高达21.5亿元,研发支出21.3亿元,亏损规模远超营收。AI大模型企业增收不增利,烧钱模式能否持续值得关注。利空消息5:美伊局势再度升级,国际原油大涨超4%伊朗向美军基地发射导弹,美军称对伊朗布雷力量采取有限且精准行动,美伊互袭持续。WTI原油涨超4%报86.7美元/桶,布伦特原油涨近4%站上91美元。地缘冲突加剧全球通胀担忧,A股输入性压力上升。利空消息6:冲突和极端天气推高农产品价格,创2012年以来最大月涨幅彭博农业现货指数8月累计上涨超13%,创2012年7月以来最大月度涨幅。小麦升至三年新高,糖和可可价格上涨约20%。农产品涨价传导至食品端,全球通胀压力升温。利空消息7:日本9月将迎年内最大一波食品涨价潮,近5000种食品涨价日本调查机构数据显示,预计9月日本将有近5000种食品涨价,迎来年内最大一波涨价潮,预计2026年全年涨价的食品种类总数将超过2025年。全球通胀传导链条持续延伸。利空消息8:财政部数据:1-7月国有企业营业总收入同比下降2.4%财政部公告,1-7月国有企业营业总收入464466.4亿元,同比下降2.4%。国企营收端承压,经济复苏基础尚不稳固。说回市场:8月收官,A股三大指数月线集体收涨,但盘后利空密集:亚泰债务爆雷、*ST闻泰资产冻结、热门股澄清、AI大厂巨亏、美伊冲突升级油价暴涨、农产品价格飙升、日本涨价潮、国企营收下滑。多重消息叠加,明日需警惕低开及高位题材回调风险。风险提示:地缘冲突持续升级推高全球通胀预期,能源及农产品涨价压力传导至A股;债务违约及ST股风险仍需警惕;纯概念炒作个股澄清后回调风险极大。投资者应回避高负债及立案调查个股,审慎控制仓位。以上内容仅供参考,不构成投资建议。
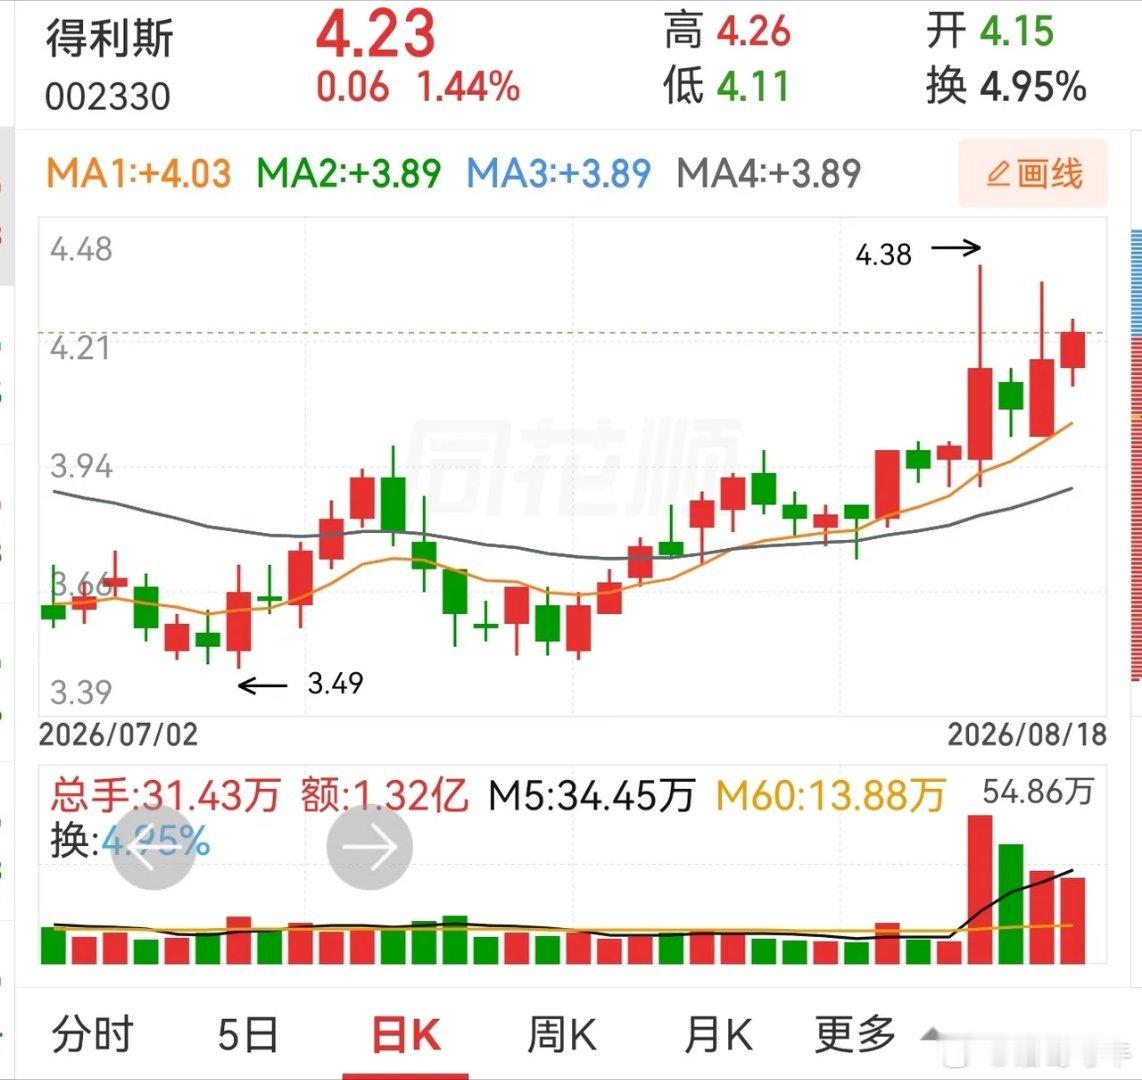
罗普斯金,天润乳业,得利斯。得利斯,这种形态,按以往的经验是要小心的,青龙管业以

罗普斯金,天润乳业,得利斯。得利斯,这种形态,按以往的经验是要小心的,青龙管业以

罗普斯金,天润乳业,得利斯。得利斯,这种形态,按以往的经验是要小心的,青龙管业以前的形态就是这样子。天润乳业,大农业昨天风光无限,他却在这里清闲,不知道什么意思。罗普斯金,公告说要约收购什么公司股权,这走势有点意思。✦✦✦本人仅此一号,不主动加人,主动加人者是骗子。请提高警惕,否则损失自负。✦✦✦

[红包]【申万军工】菲利华:把握M9+M10核心筹码关注二代Q布的隐性期权

[红包]【申万军工】菲利华:把握M9+M10核心筹码关注二代Q布的隐性期权。二代Q布相较于一代Q布电性能显著提升,成本涨幅预估较低,考虑NVRu­b­inUl­t­ra背板电性能要求极高,前期PT­FE+一代Q混压方案有望得到进一步改善,M10Q后续或成为材料测试的核心方案之一。一代Q布放量匹配产业节奏且符合预期,全年预计呈现逐季改善趋势。公司下游配套相关板材目前仍处于材料认证阶段,基于产业端验证-批产节点分析,26年公司Q布订单体量或延续逐季改善趋势,核心聚焦NV、G链等核心链条板材定型放量节奏。