标签: 网贷
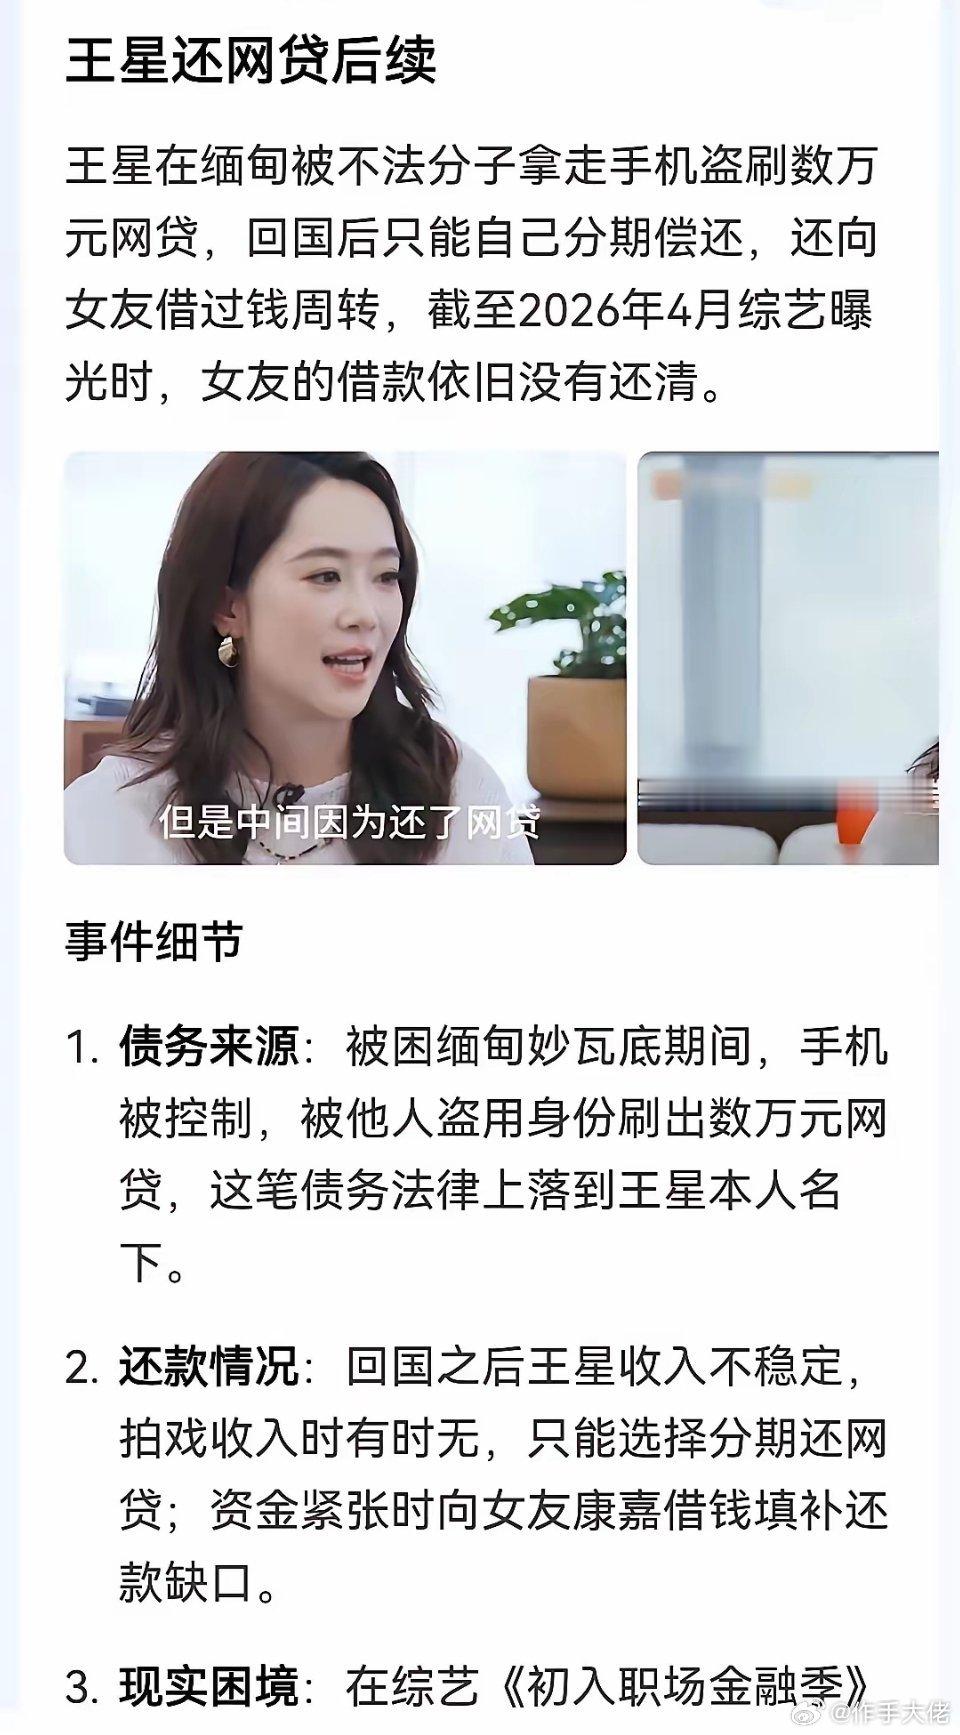
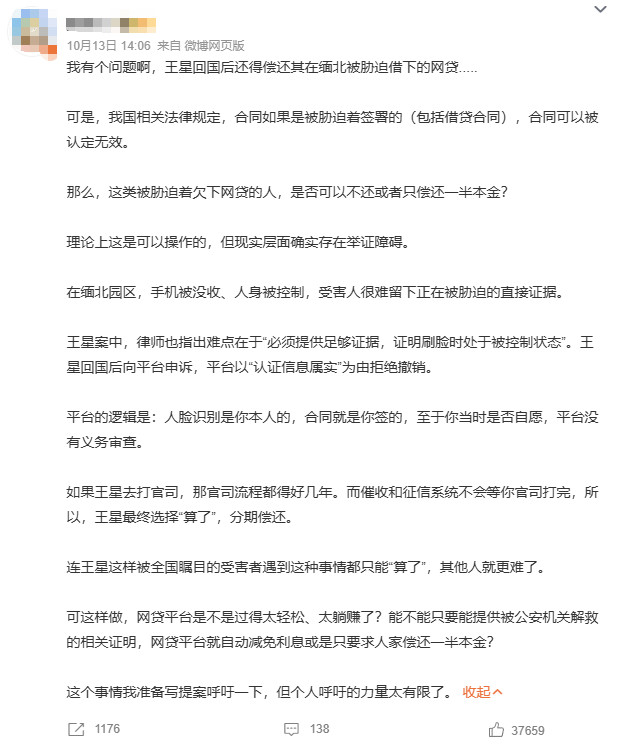
#王星被胁迫借下的网贷该不该还#婚内出轨,看似短暂激情,实则在悄悄损耗自身福报。一旦踏出这一步,人生
#王星被胁迫借下的网贷该不该还#婚内出轨,看似短暂激情,实则在悄悄损耗自身福报。一旦踏出这一步,人生往往开始走下坡路,容易招来破财、车祸、意外、身体病痛等种种不顺。很多人不以为然,表示不屑一顾,觉得这些是危言耸听,甚至觉得是迷信。那么你不妨静下心观察身边有婚外情的人,看看他们最王星被胁迫借下的网贷该不该还婚内出轨,看似短暂激情,实则在悄悄损耗自身福报。一旦踏出这一步,人生往往开始走下坡路,容易招来破财、车祸、意外、身体病痛等种种不顺。很多人不以为然,表示不屑一顾,觉得这些是危言耸听,甚至觉得是迷信。那么你不妨静下心观察身边有婚外情的人,看看他们最后的结局如何?无论男女,但凡他们有出轨或插足别人家庭的行为,最终都会反噬自己以及他们的子女。一时的新鲜感,需要付出沉重的代价!奉劝大家,对婚姻要有敬畏之心,夫妻彼此忠诚对待,洁身自好、自重自爱、与婚姻外的异性保持边界感与分寸感,护好家庭,善待原配,才能守护好自己一生的平安与顺遂。
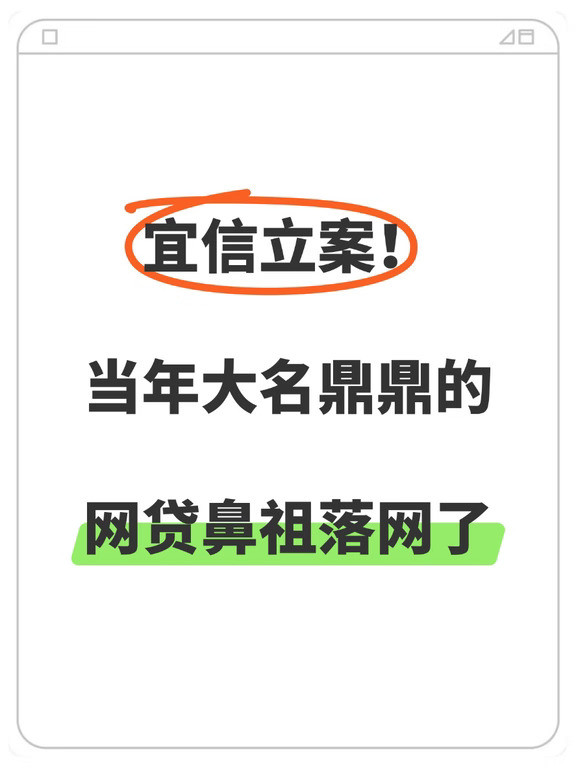
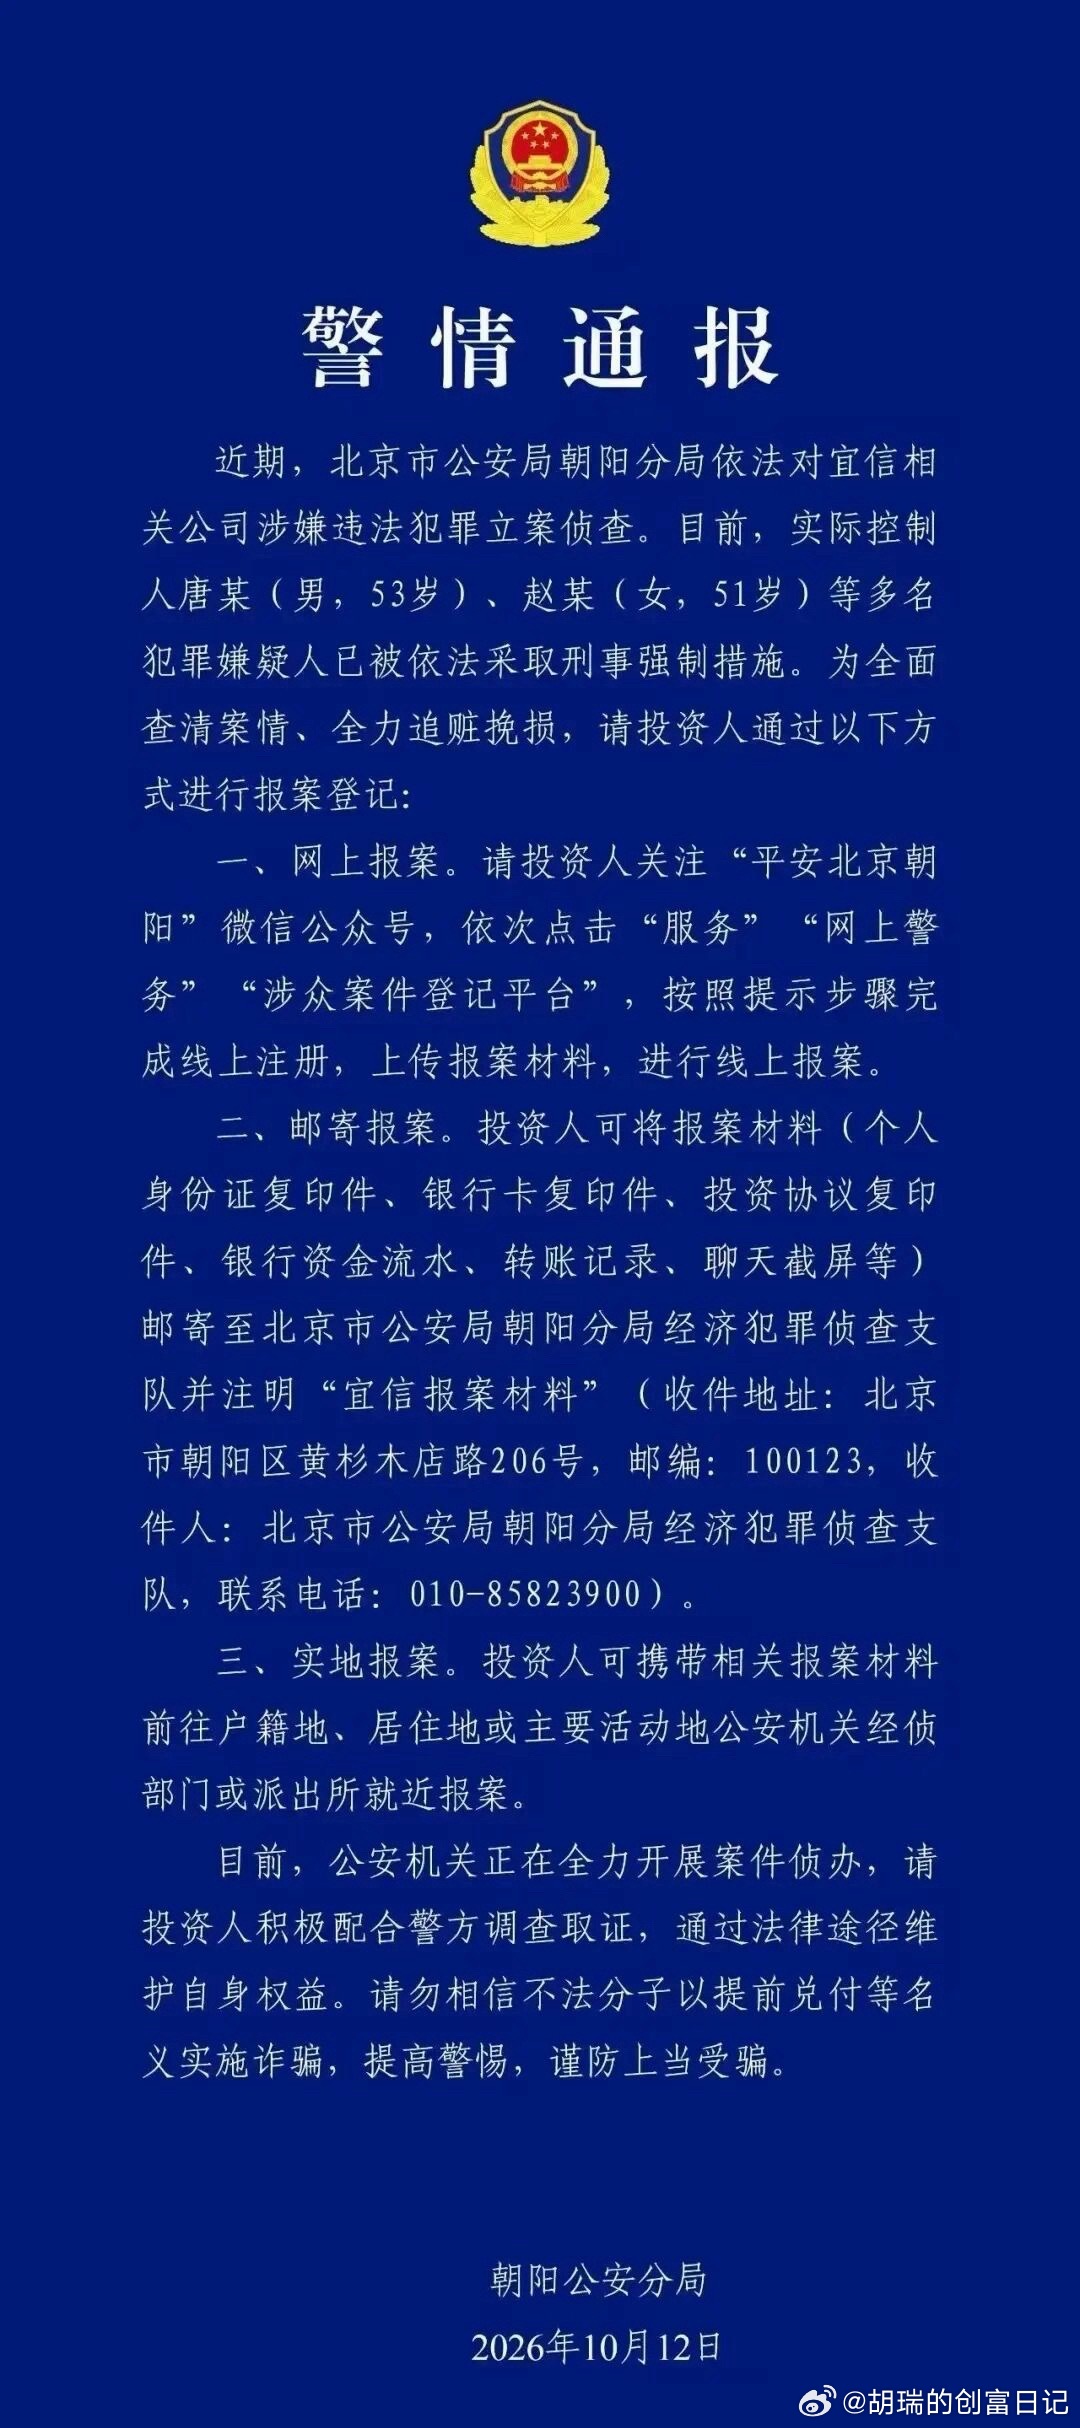
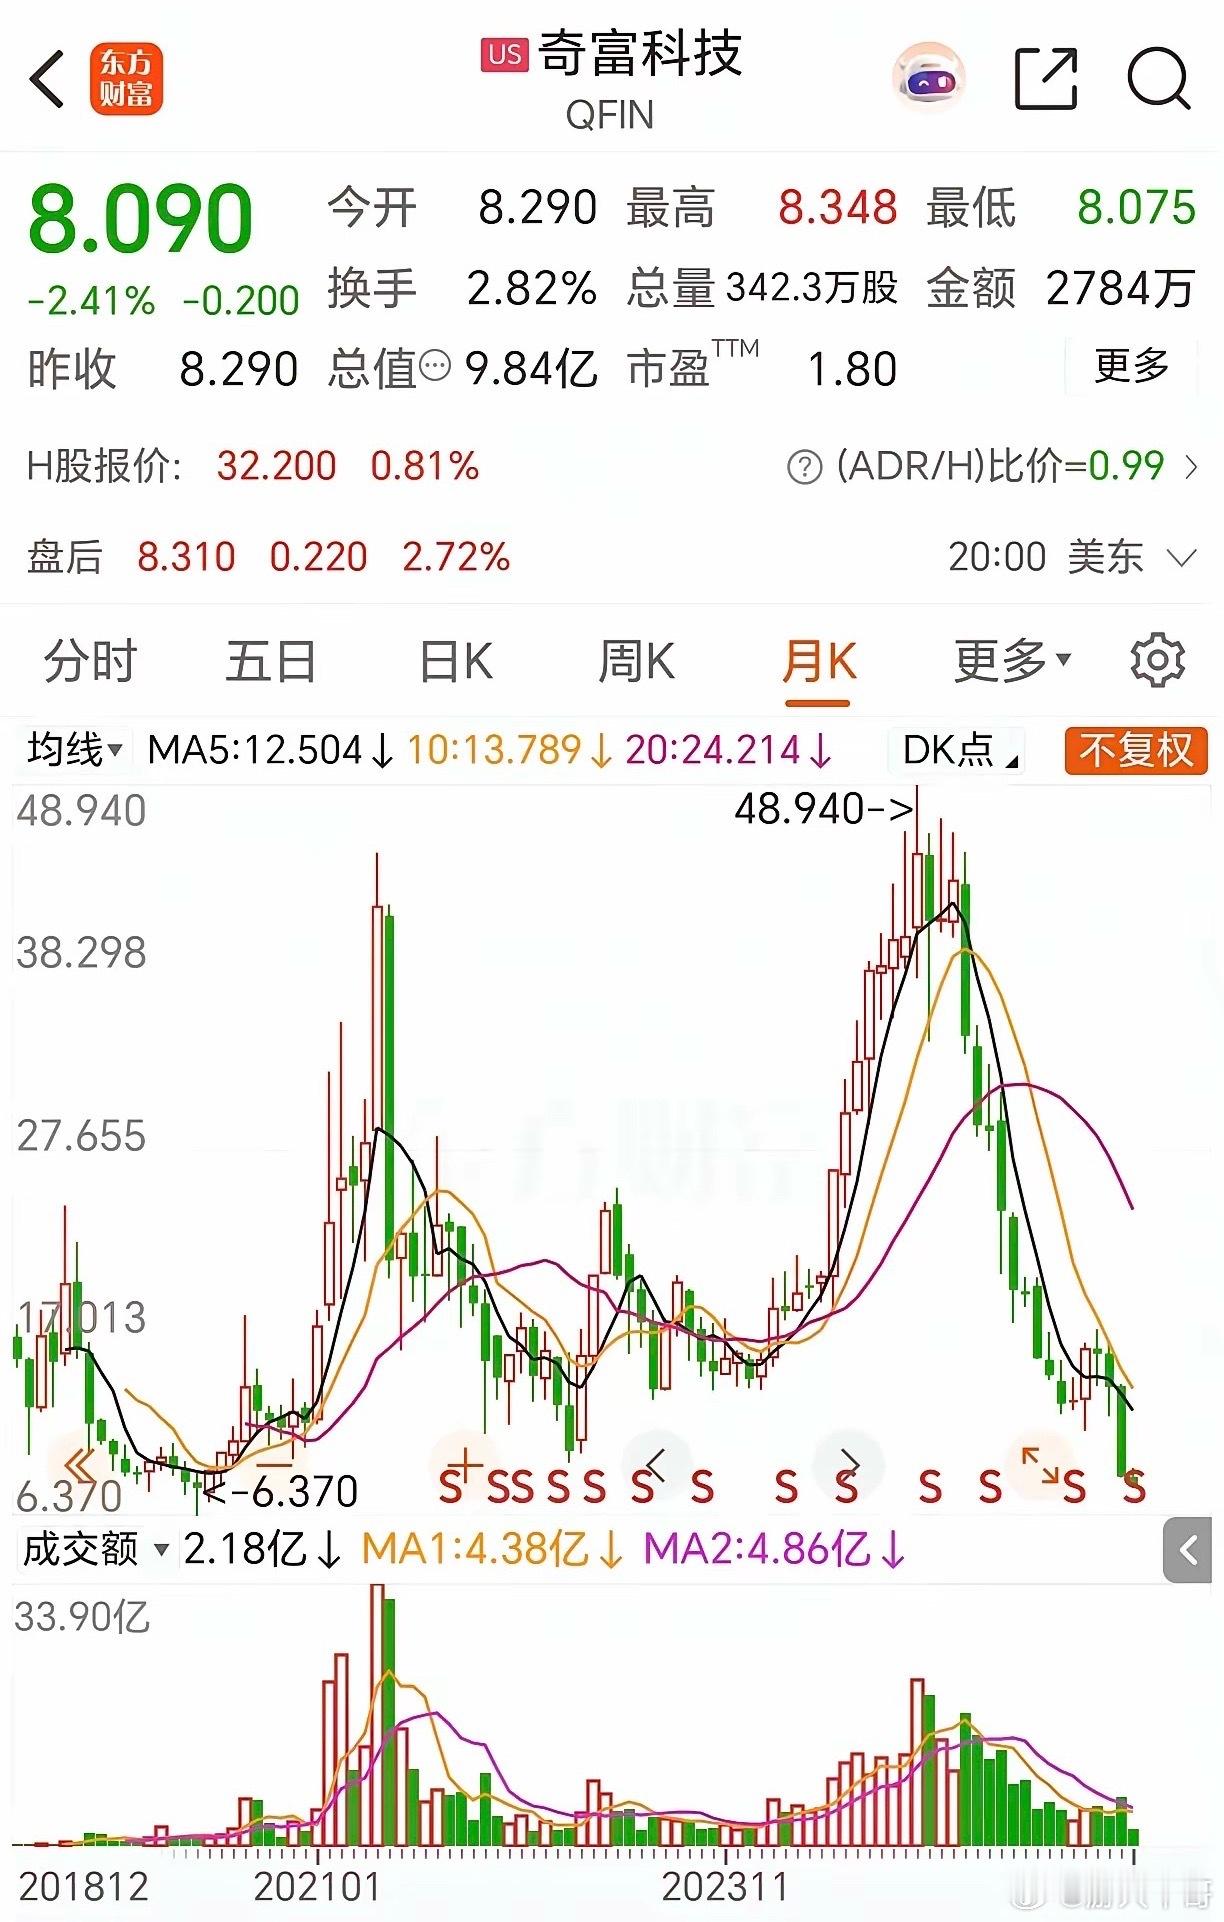
还记得宜人贷嘛?曾经的网贷第一股,在美股上市的。那个时候真的是太火了,很多人投资
还记得宜人贷嘛?曾经的网贷第一股,在美股上市的。那个时候真的是太火了,很多人投资,现在也是这个结局。还是多感慨的!
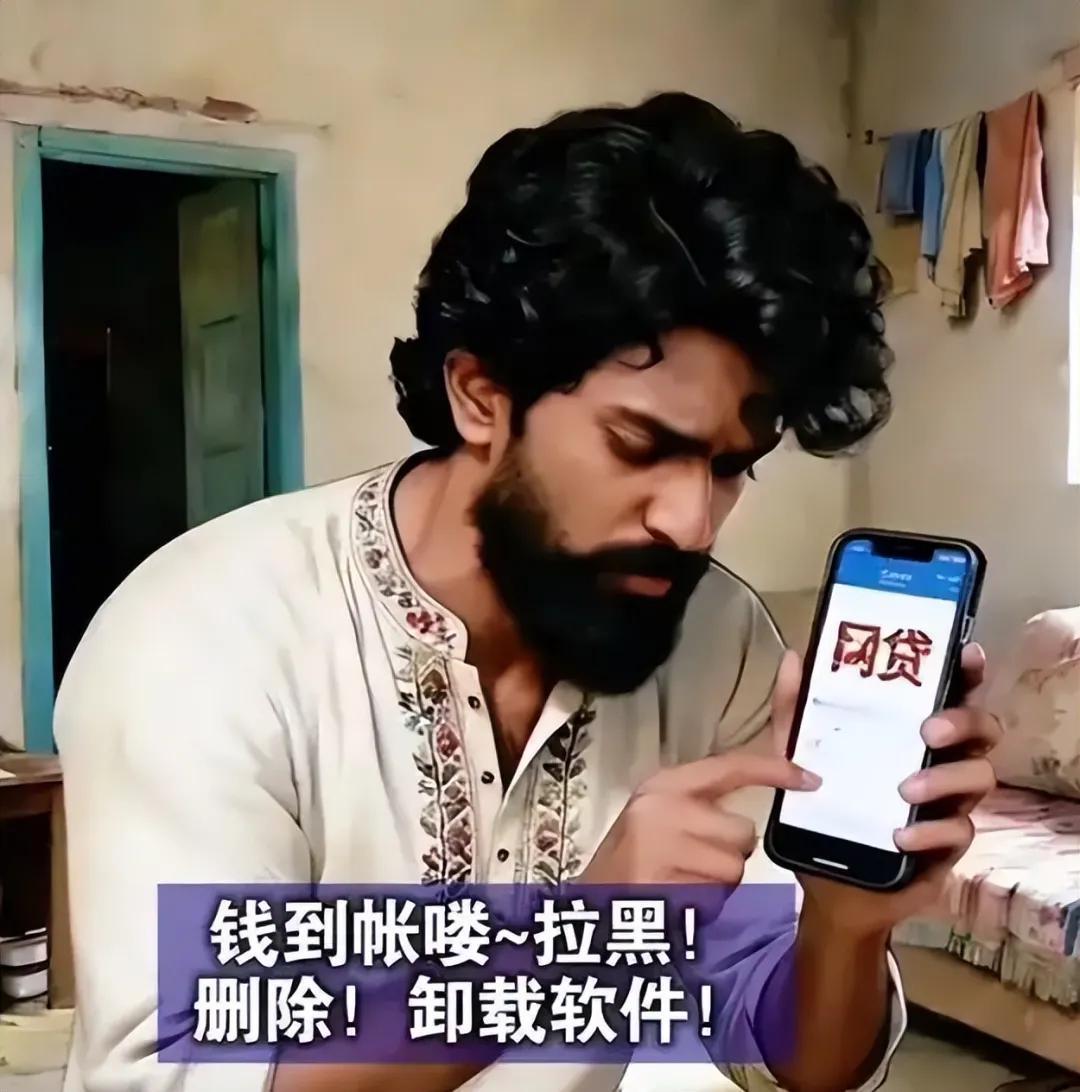
笑死了!中资网贷在印度栽跟头了,本来想复制一下国内的模式,可到了印度却发现这帮人
笑死了!中资网贷在印度栽跟头了,本来想复制一下国内的模式,可到了印度却发现这帮人根本不按套路,你想的是他们的利息,他们却把你当成提款机!放100元能收回20元就很不错了最开始这帮人算盘打得很精。印度十四亿人,一半没有银行账户,信用卡一百个人里只有四个有。当时印度对贷款利率没有上限,砍头息、服务费随便加,有平台年化干到百分之两三百。在国内被管得喘不过气的那套高息覆盖高坏账的打法,到了印度好像终于能放开了跑,结果跑着跑着发现,跑反了最典型的就是催收环节。国内网贷最有杀伤力的一招,不是打电话骂你,是打电话给你通讯录里的人。让你爸妈知道,让你同事知道,让你村里人知道。大多数人扛不住这个,借钱也得还上这套逻辑在印度,彻底翻车了,催收员按流程把电话打到借款人的亲友那儿,等着对方帮着劝、帮着施压。结果对面听完,第一反应不是催人还钱,是追问:哪个平台,怎么操作的,额度多少,能不能也帮我弄一笔催收员懵了。本来想拉个帮手,结果给人家开了个推介会网贷这东西能在国内跑起来,靠的不只是算法和高息。它靠的是一整套配套的东西,征信系统把人的底摸清楚,熟人社会把赖账的成本抬高,法律程序把追债的路打通。这三样缺一个,整个模型就转不动印度这三样全缺。征信基本是空白,熟人社会不认你城里那套规矩,法院排期排到你怀疑人生。你把国内那套壳子原封不动搬过去,里面的零件一个都不配套,不趴窝才怪
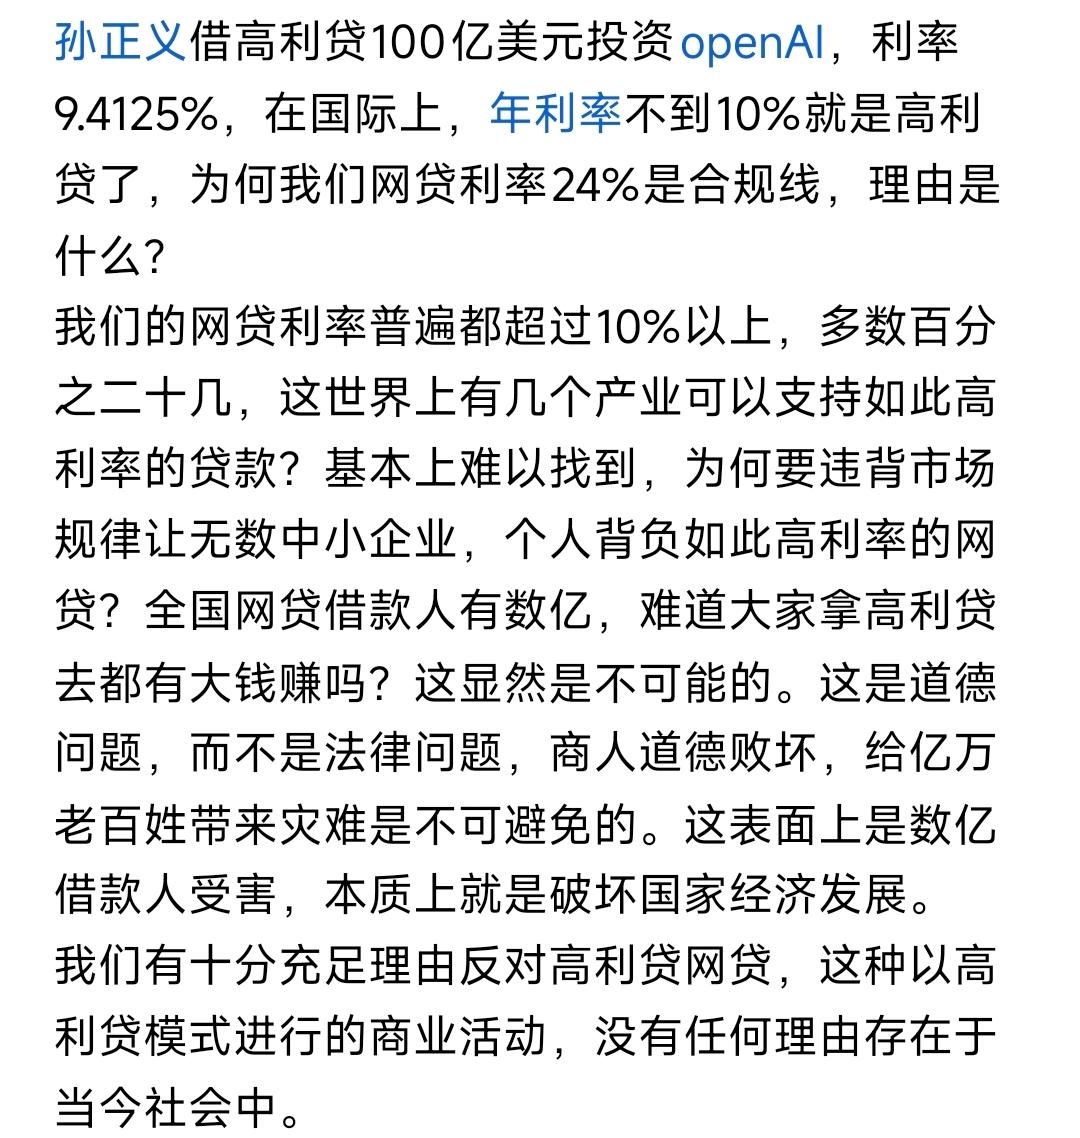
一个人在8个网贷平台和6家信用卡里,生生滚出了85万左右的欠款。他那笔已经逾期
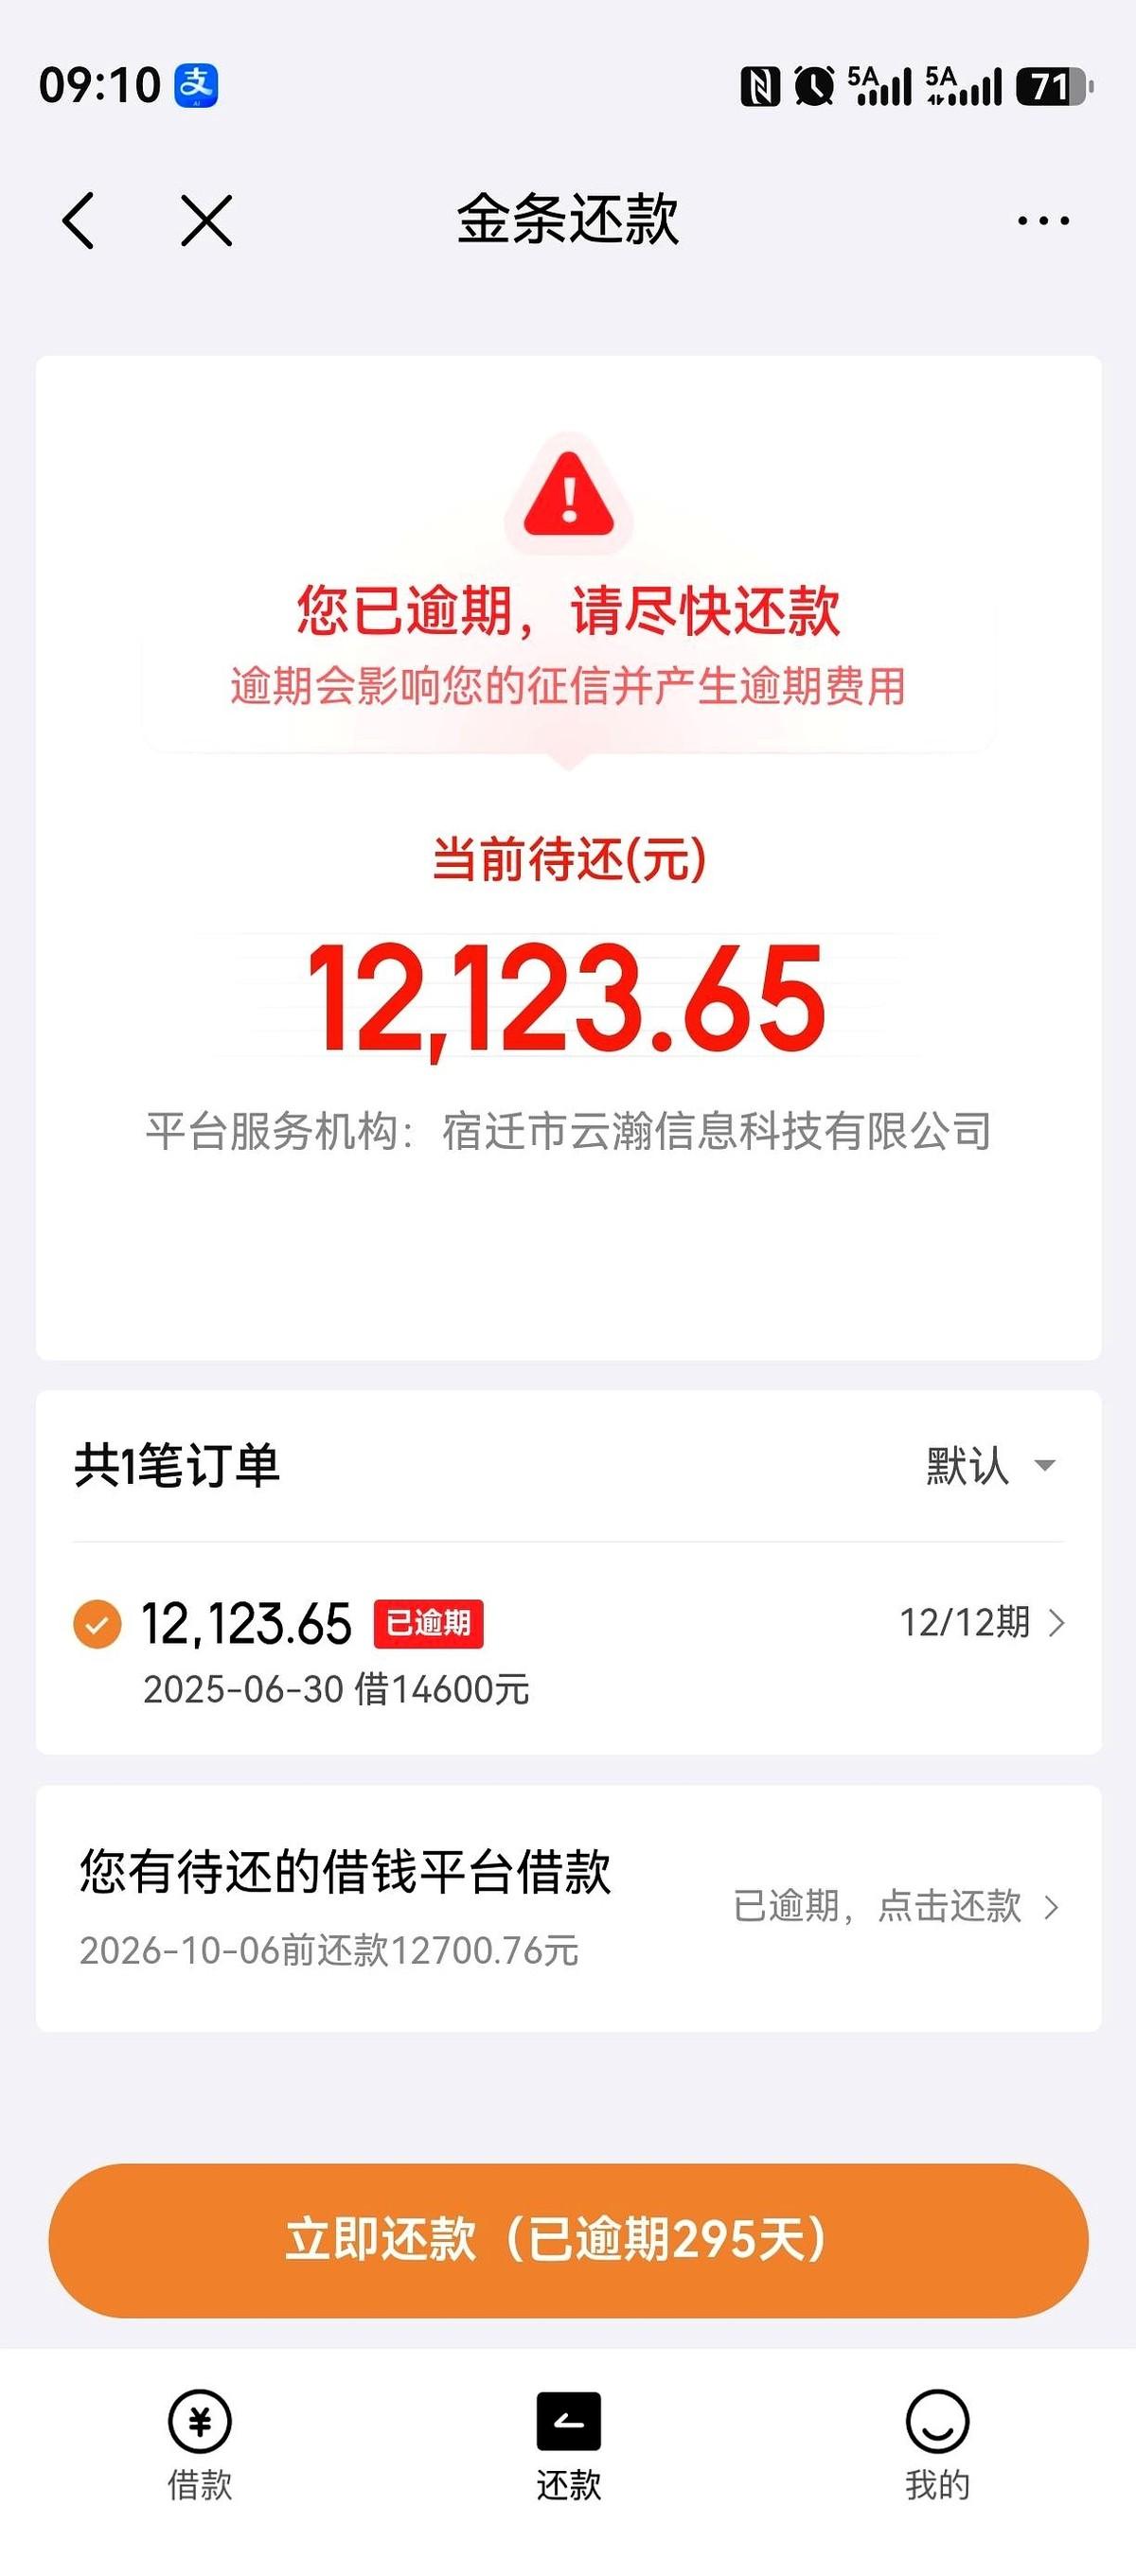
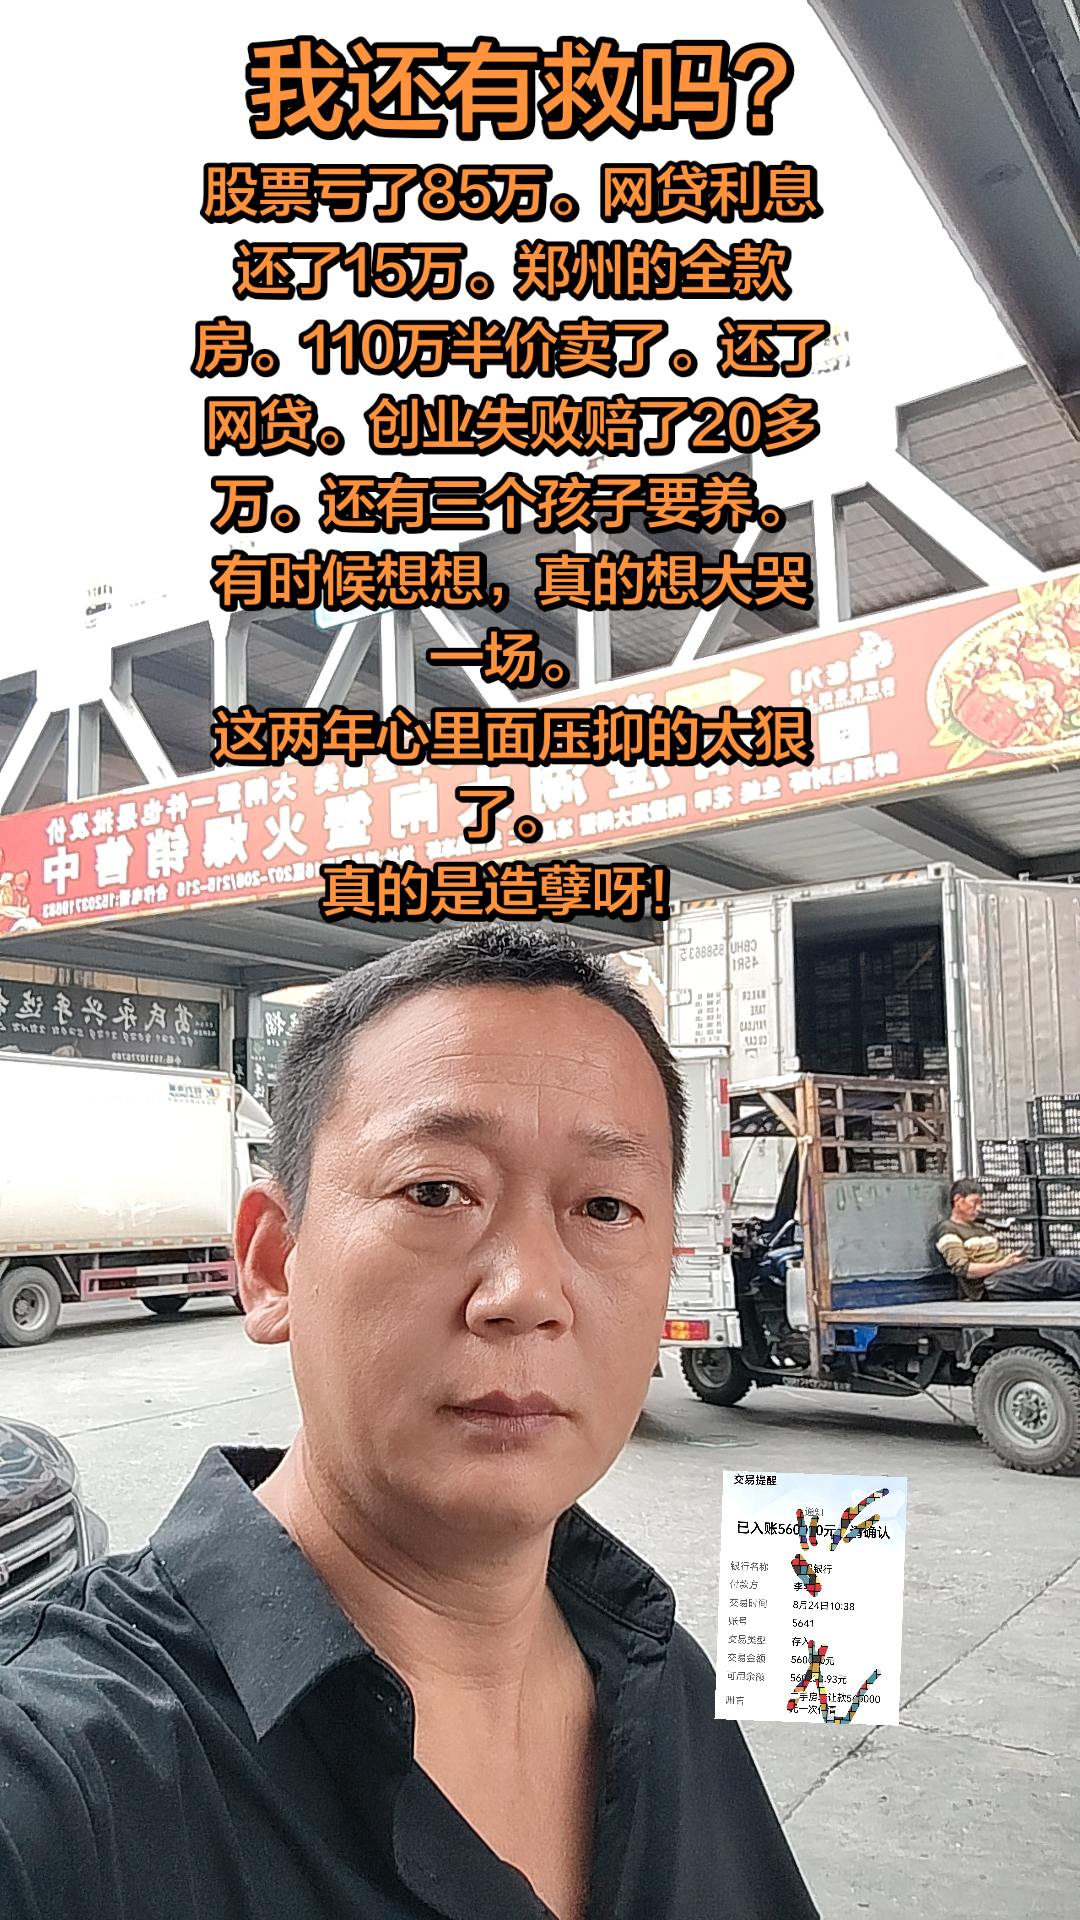
一个人在8个网贷平台和6家信用卡里,生生滚出了85万左右的欠款。他那笔已经逾期的京东金条,年化利率定在了百分之21.7。抛开还没算的违约金,这盘账接下来每年光纯利息就有超过20万需要去填补。这笔账,其实早就没法算了。欠个3万、5万的,咬紧牙关熬一熬,或者厚着脸皮找人凑凑,生活还能看到点盼头。但当总负债接近百万,而且其中几十万以上都是这种高息网贷的时候,想翻身就真的是痴心妄想。这不是你肯不肯吃苦的问题,而是利息抽血的速度,已经彻底踩碎了一个普通人靠体力或者打工挣钱的极限。很多人看不懂他那句“做人别太勤快,越勤快欠的越多”。外人听着,总觉得这像是在给不想还钱找借口。但放在债务马上要崩盘的处境里,这就是最残酷的大白话。在这个阶段,借款人所谓的“勤快”,根本不是去踏踏实实赚钱,而是像疯了一样去到处拆东墙补西墙。为了保住最后几张信用卡的额度,为了不让平台立刻逾期,人会失去理智,去寻摸那些利息更狠、下款更快的新口子。一通拼死拼活的“勤快”操作下来,原本可能只是个能填上的小缺口,最后硬生生被拉扯成了85万的死局。现在这接近百万的盘子就摆在那里,只要他每个月挣出的钱盖不住那超过20万的年利息,这笔账就会继续按照那百分之21.7的年化利率死死咬着他,连带着本金和违约金在下一年滚出一个更大的数字。
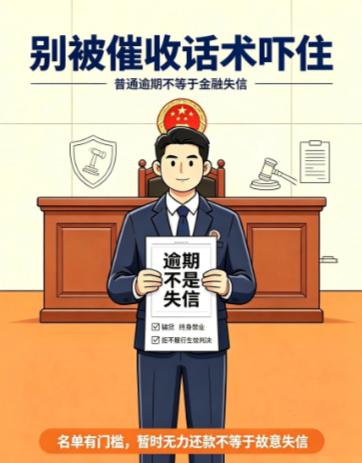
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管总局2026年10月1日正式施行的新规里写得清清楚楚。什么意思?就是催收天天吓你的那套话术——“上报失信黑名单,影响你坐高铁、孩子上学、全行业拒贷”——对普通人根本不适用。金融失信名单门槛很高。只有三类人会被列进去:骗贷的、金融从业人员被终身禁业的、有能力还但拒不执行被法院强制执行的。你失业了、生病了、生意赔了,暂时还不上,这叫“诚实而不幸”,不叫失信。而且新规还配套了信用修复机制:被列入名单满一年,履行完义务、消除影响、没有新增违规,可以申请提前移出。最高法自己的数据:2025年新纳入失信名单233.98万人次,同时有266.96万人次通过信用修复回归市场。修复的人数,已经超过了新拉黑的人数。催收最怕你懂这个。下次再有人拿“失信黑名单”吓你,你问他一句:我是骗贷了,还是被终身禁业了?对方答不上来,基本就是在诈你,直接挂断就可以。
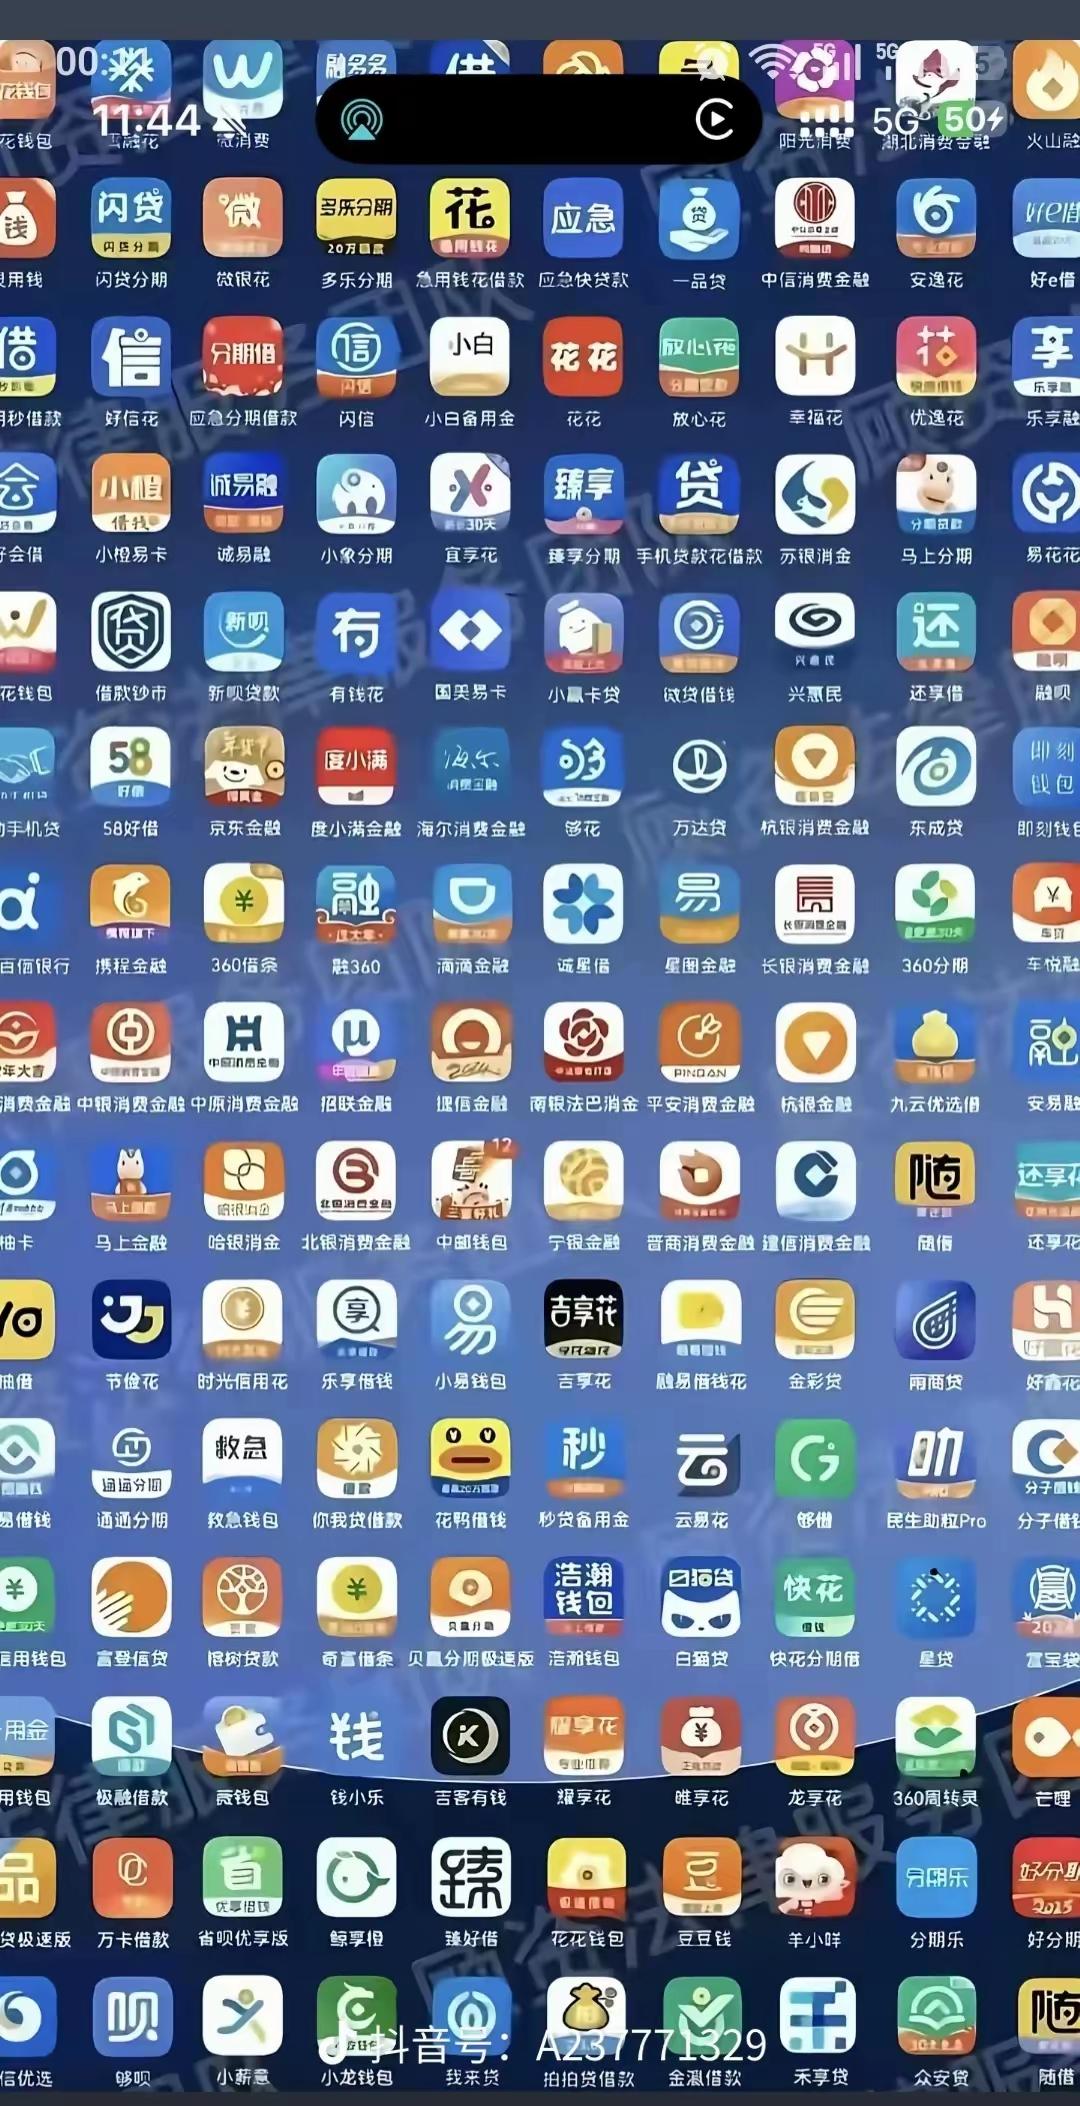
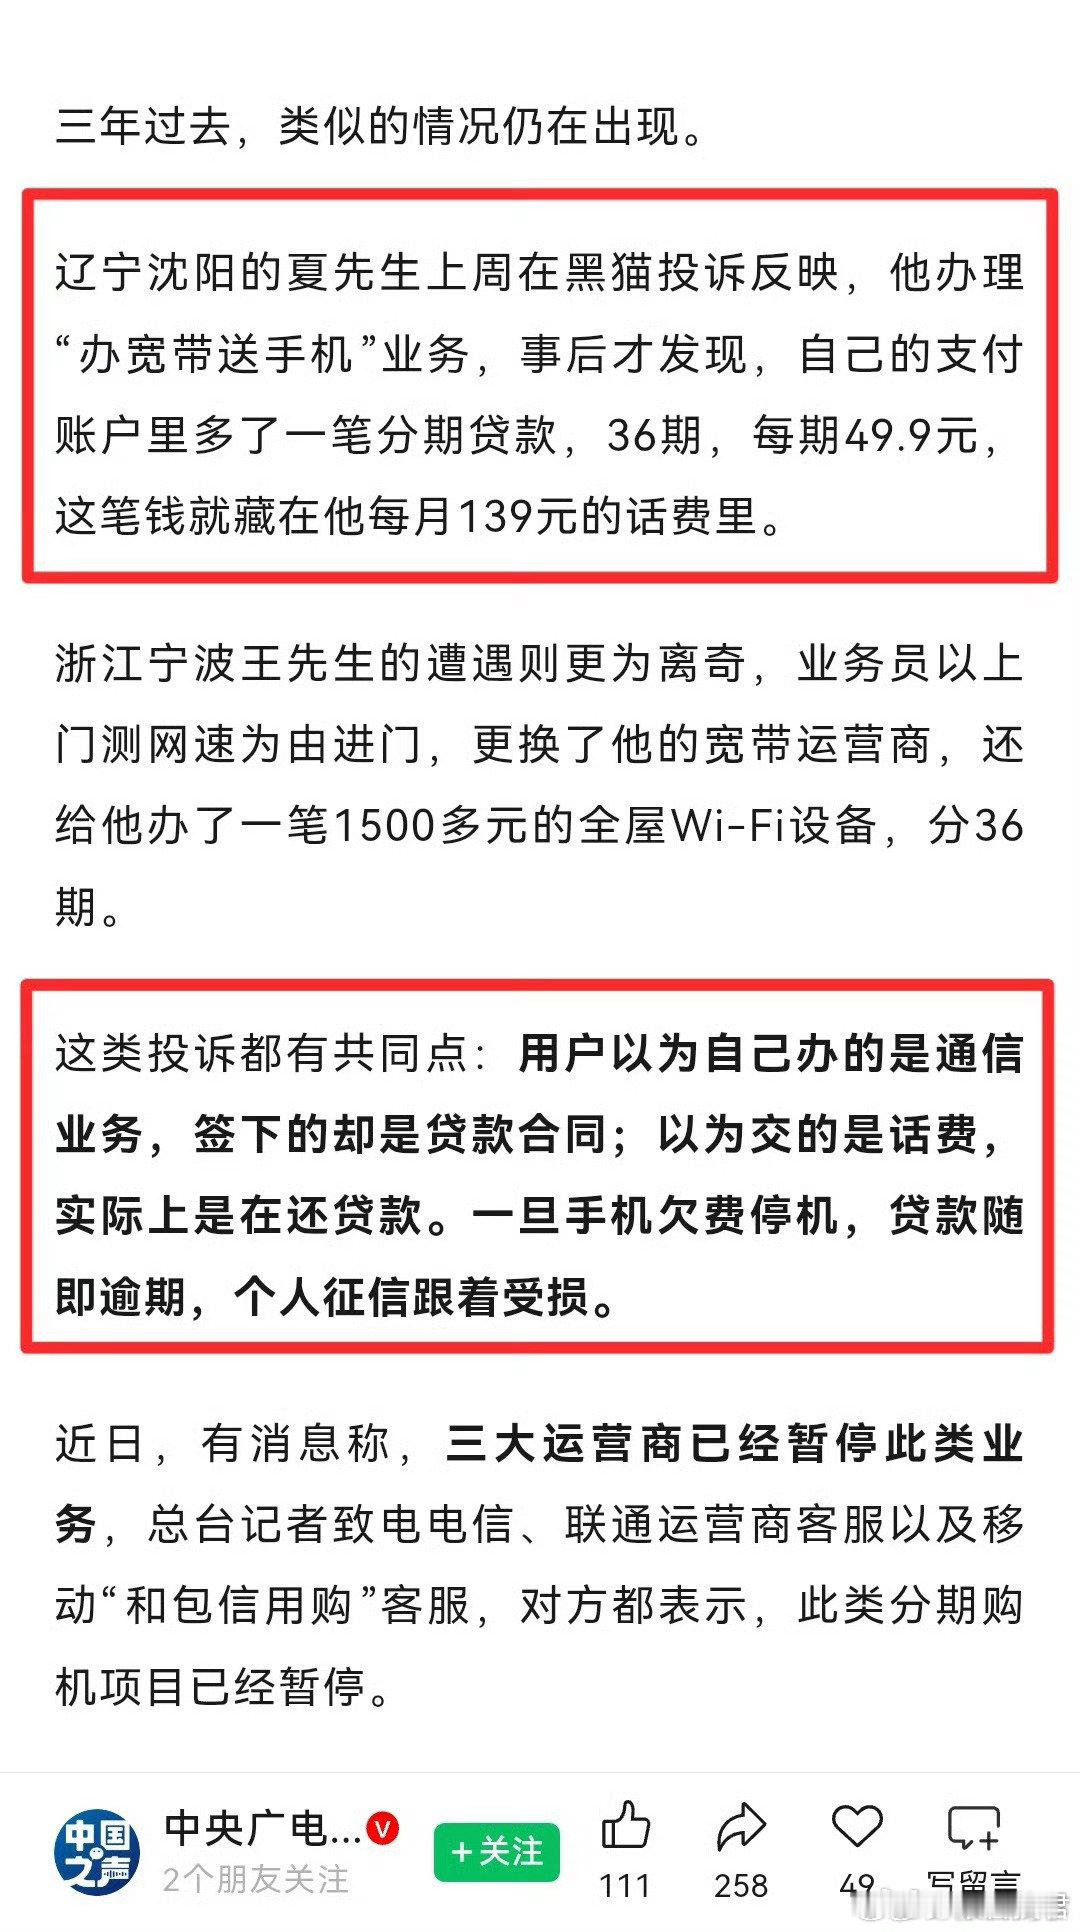
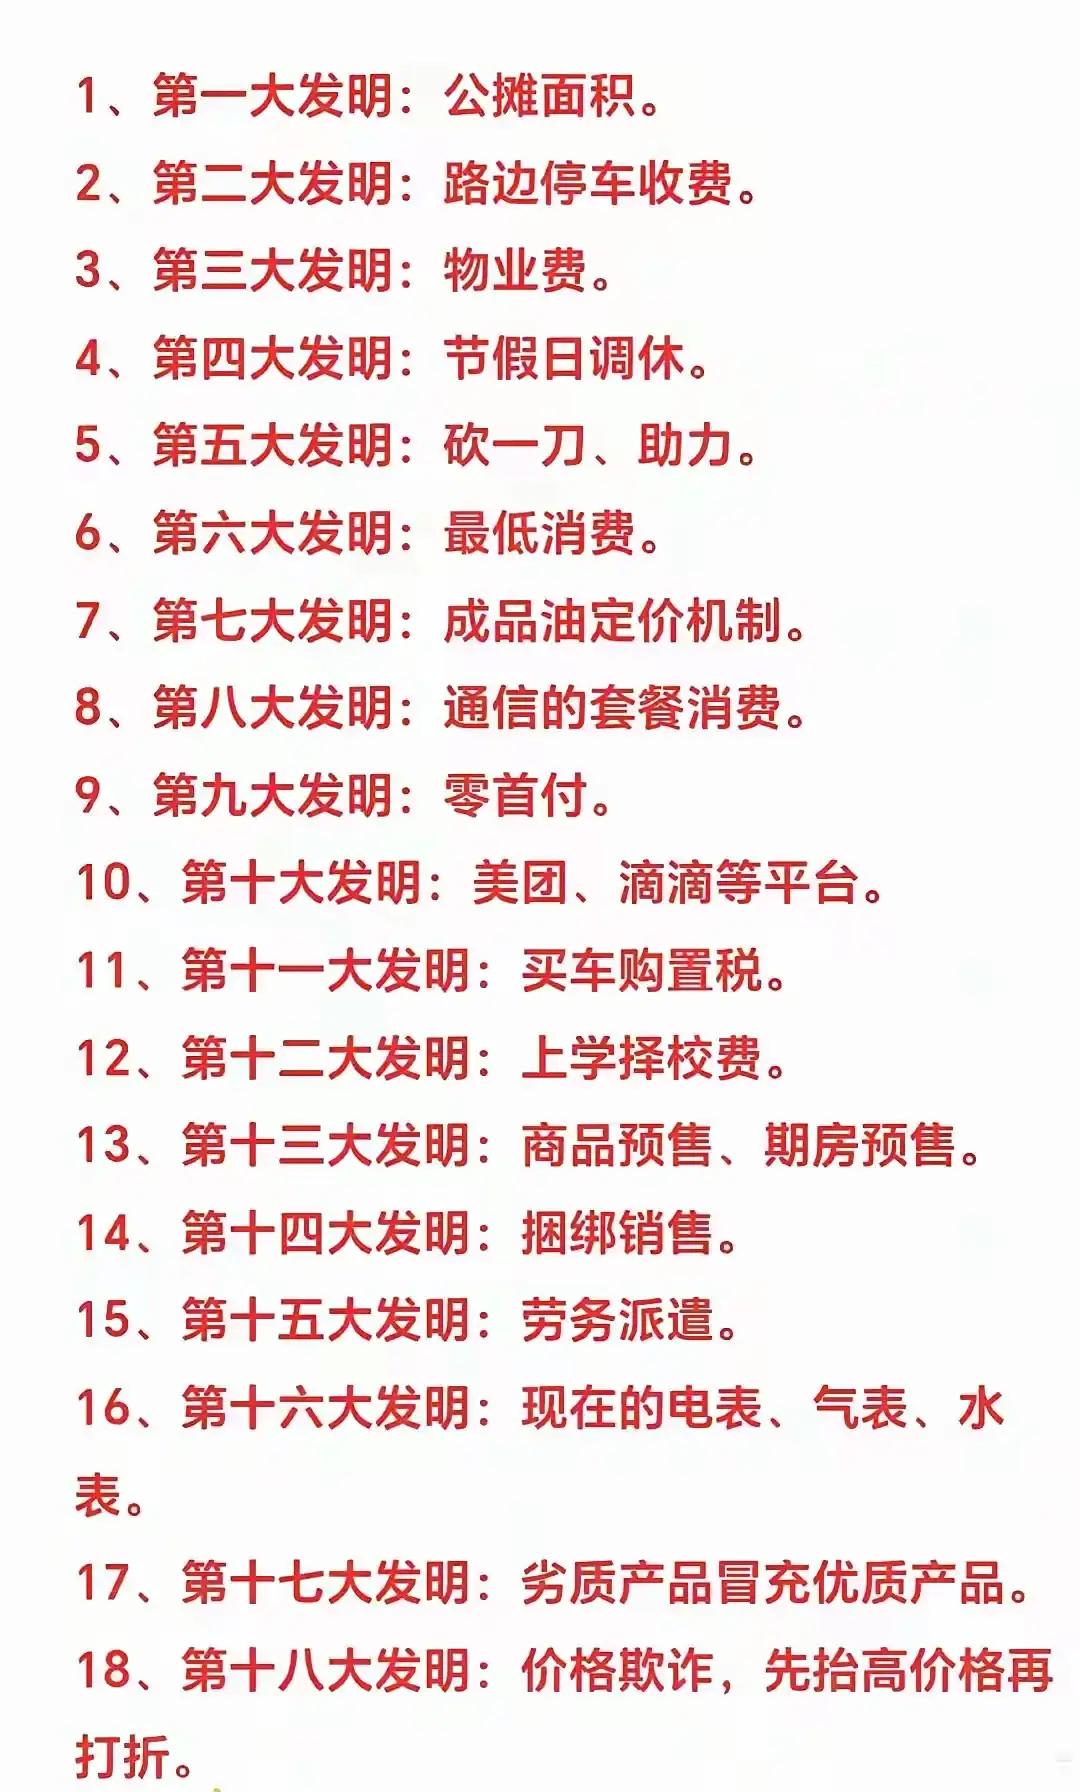
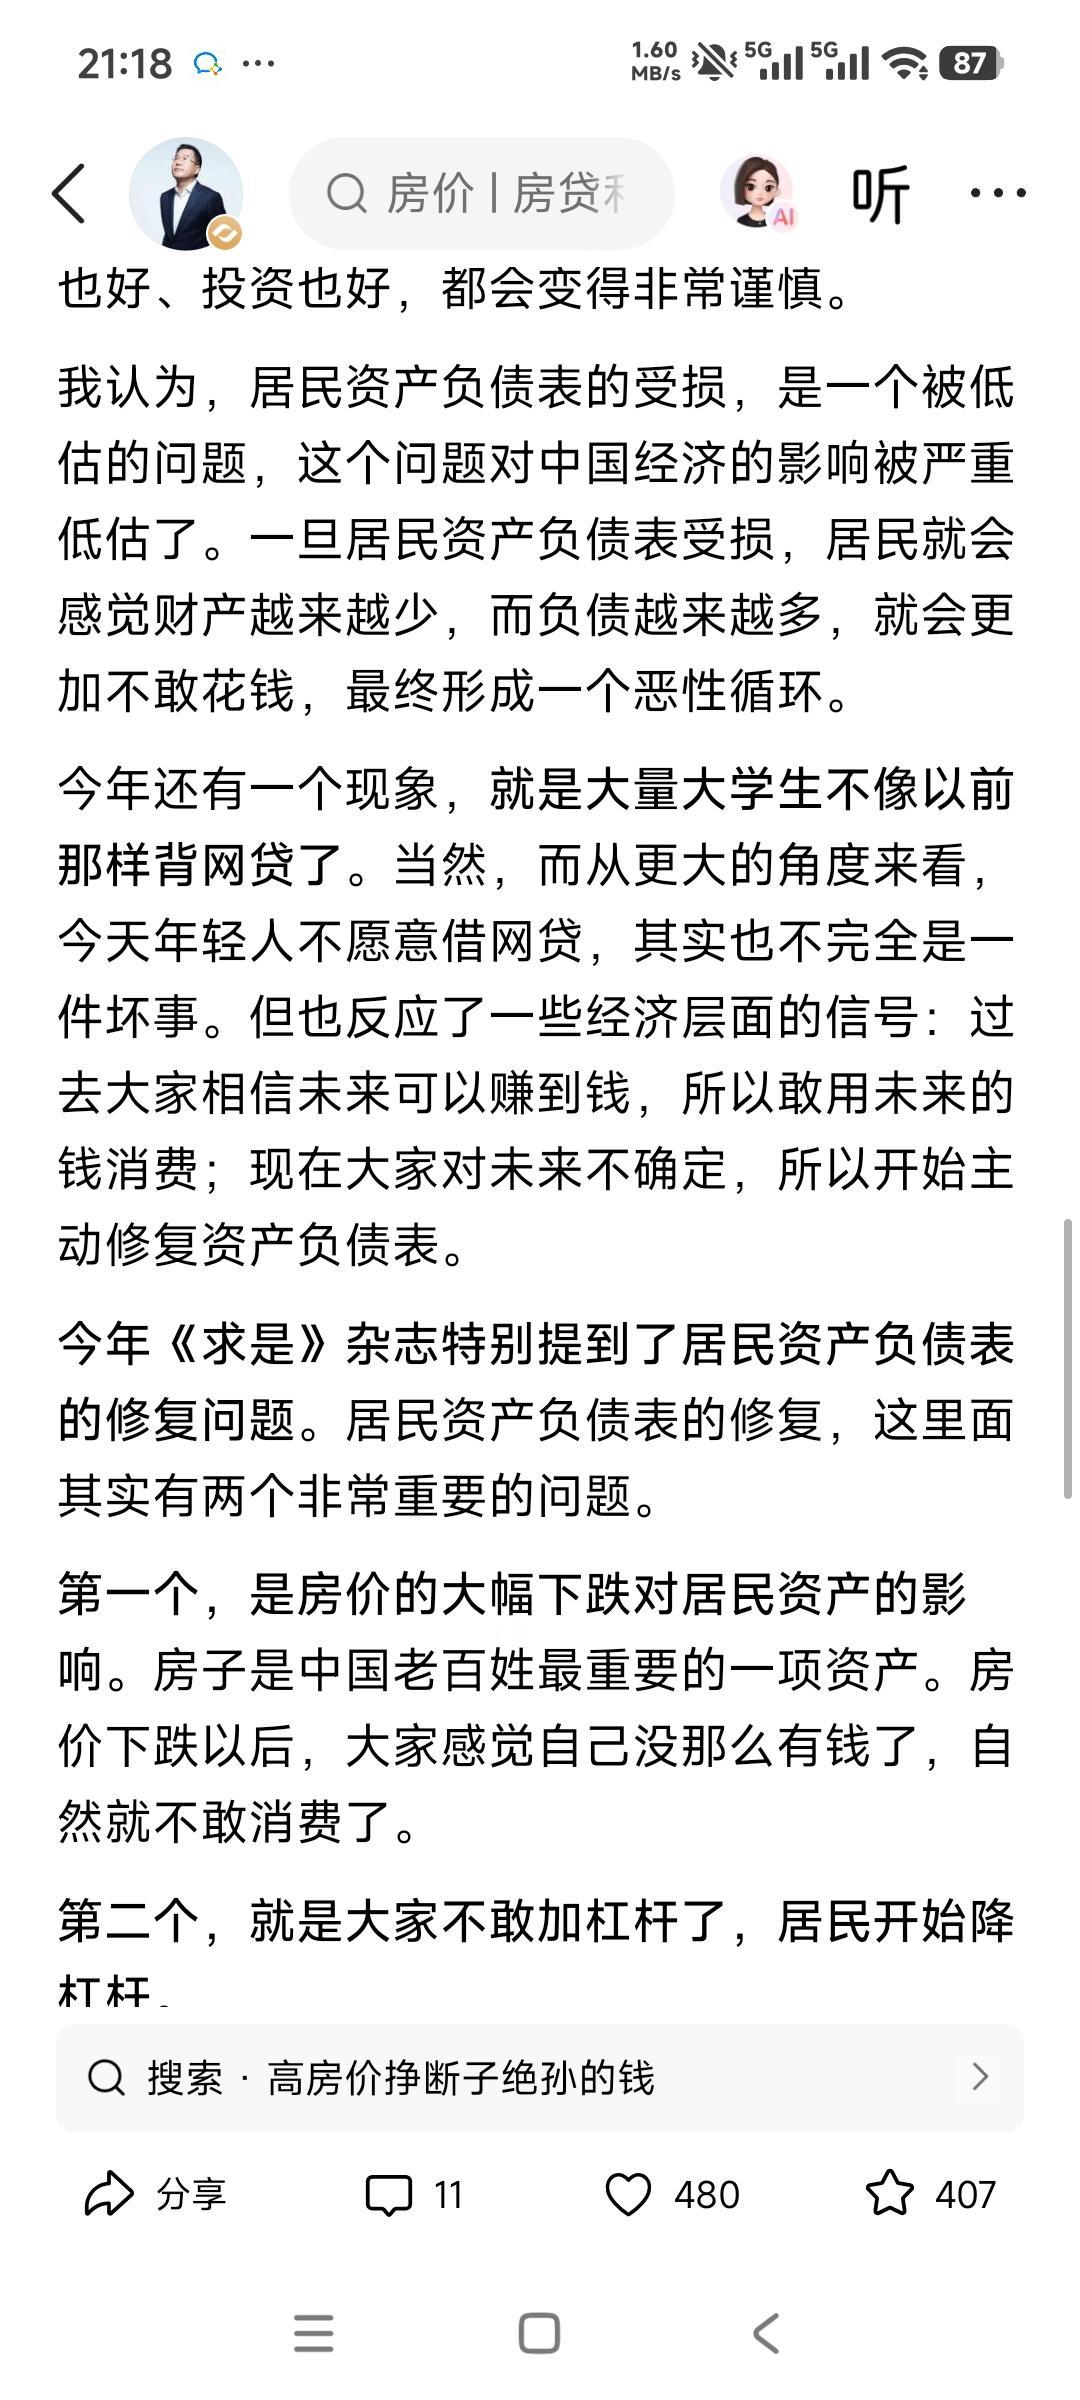
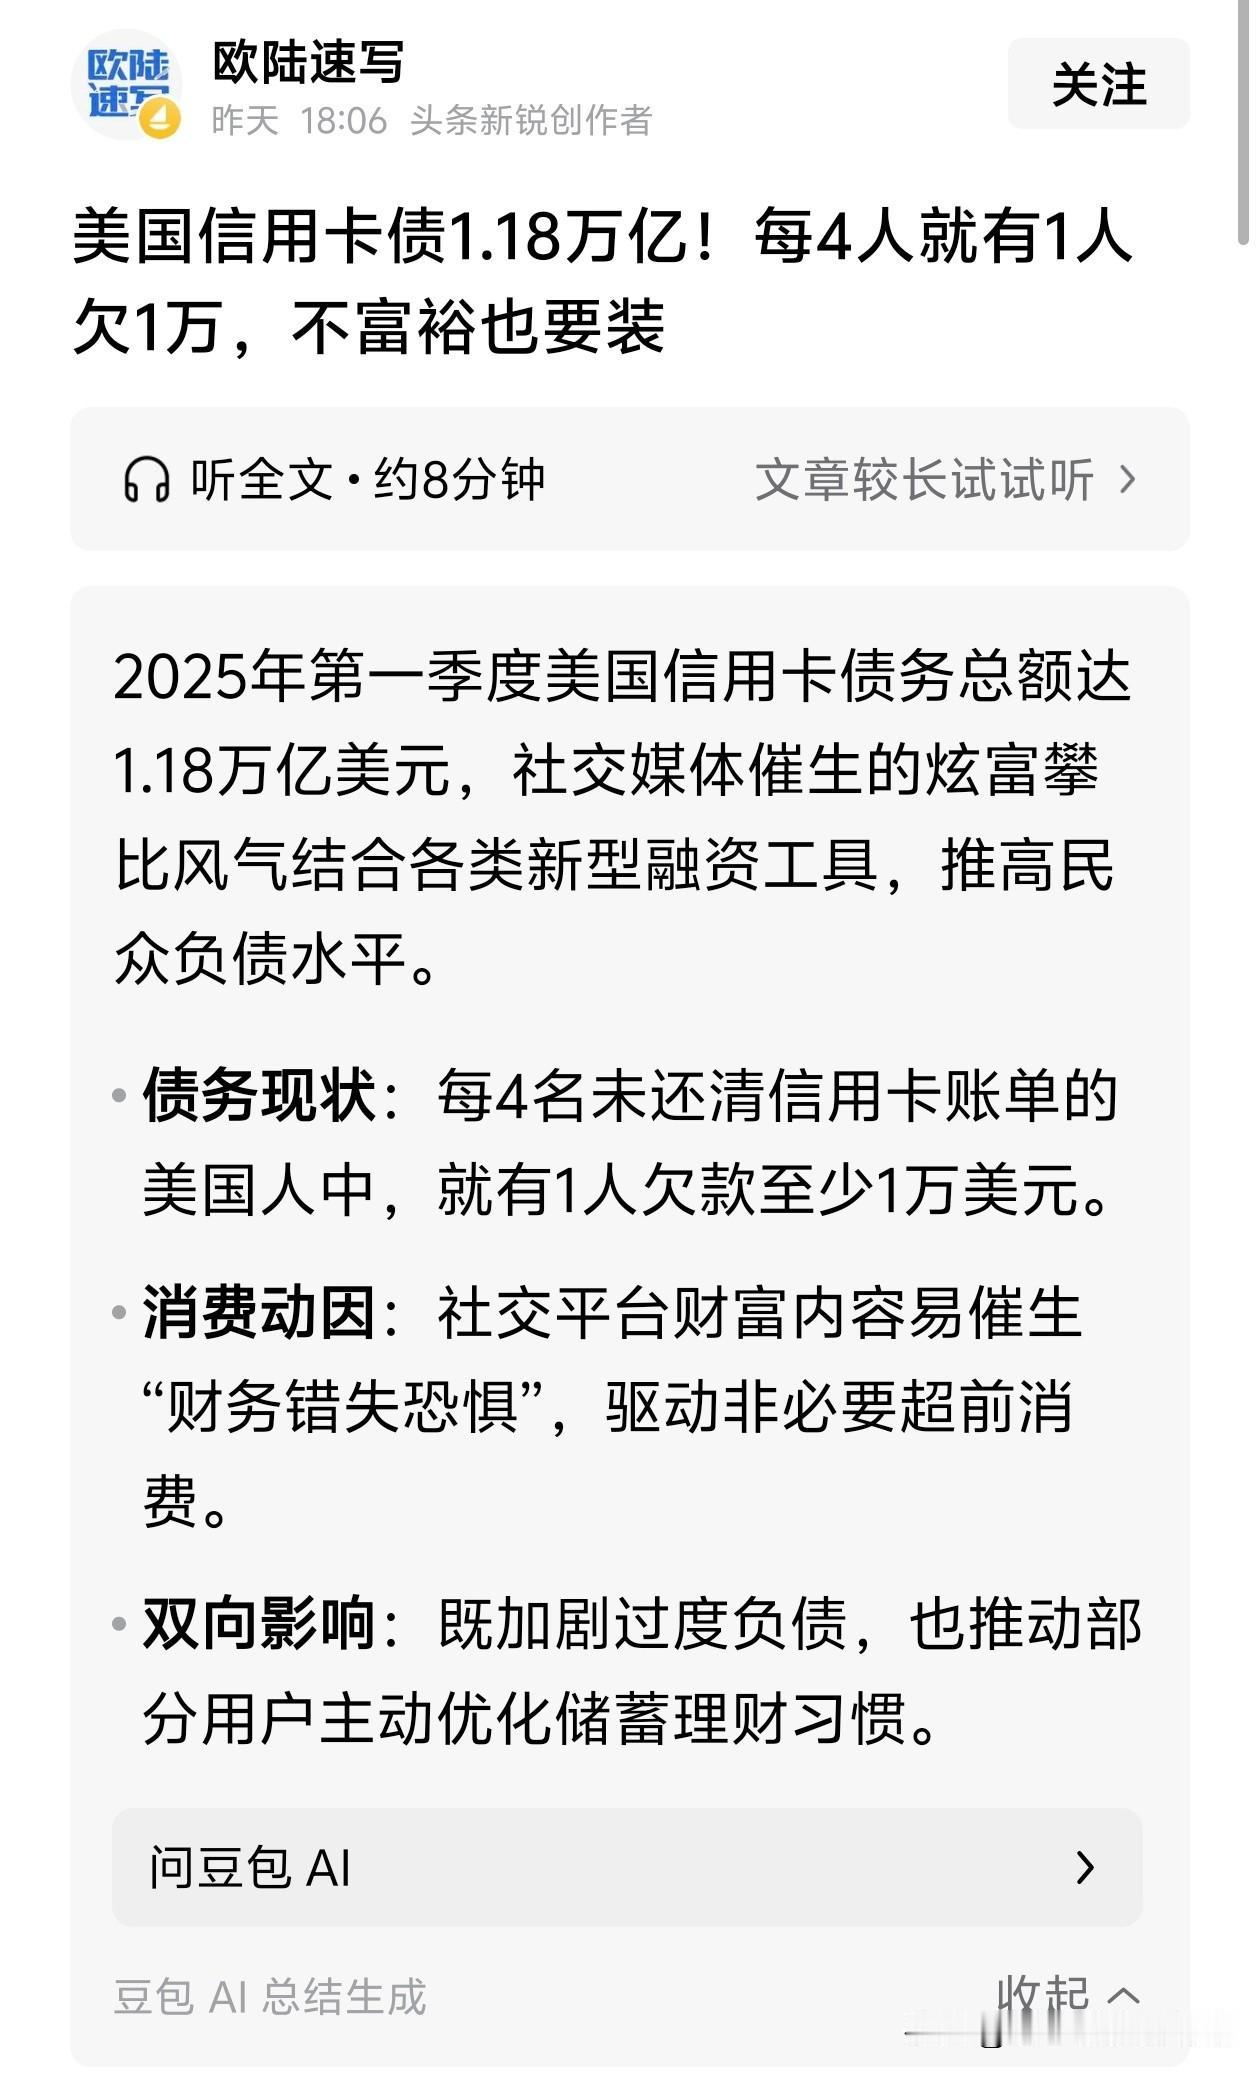
当今六大幸福之人,有你吗?1:没房贷。2:无车贷。3:无网贷。4:身体无
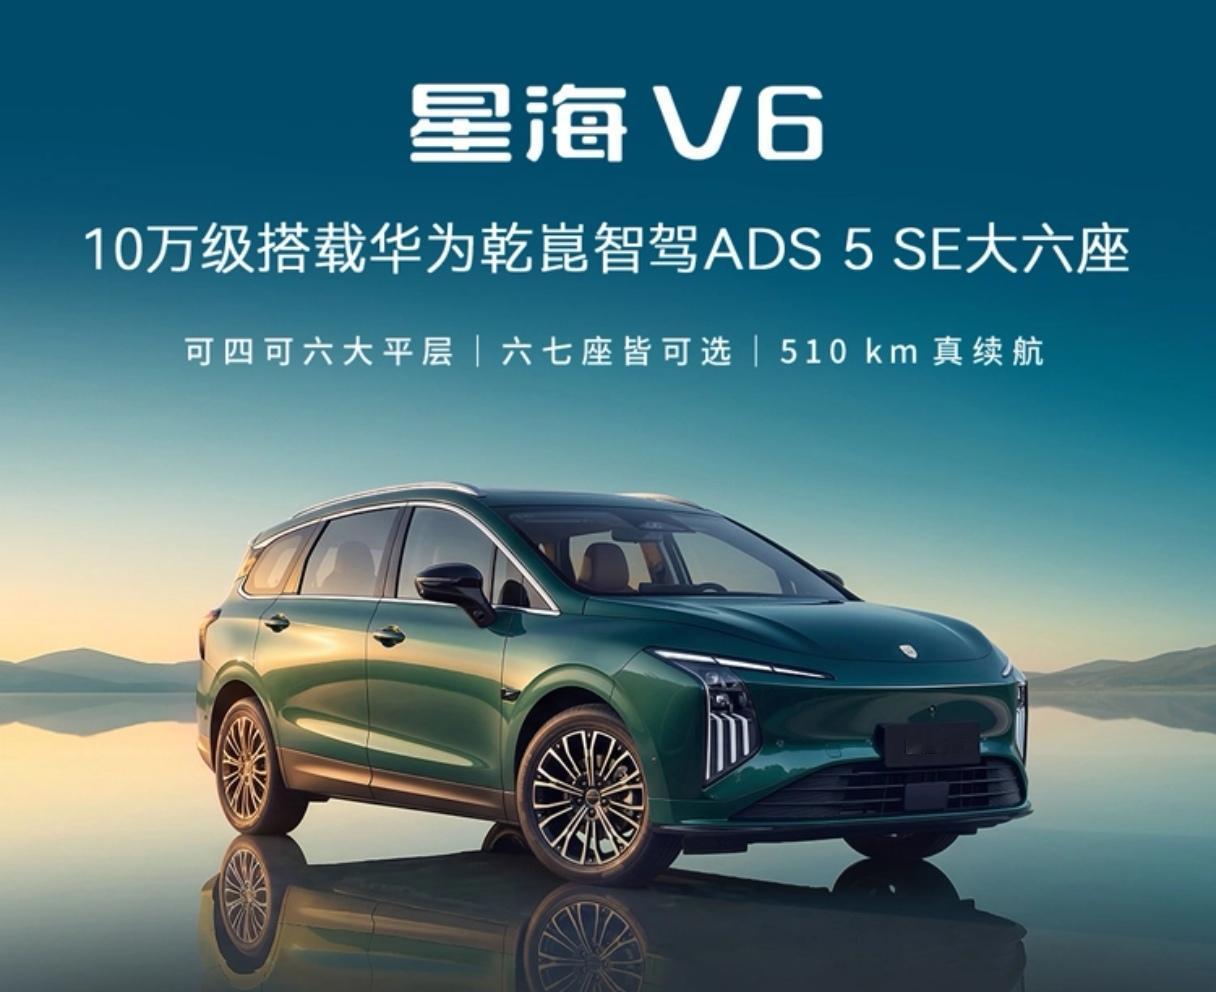
当今六大幸福之人,有你吗?1:没房贷。2:无车贷。3:无网贷。4:身体无大病。5:家人都安康。6:手里还有点存款。2026年的购车风向真的变了,最近刷到调研数据,35%人选纯电,25%盯增程,20%选混动,剩下20%还是坚定选燃油,再也不是前几年全民无脑冲电车的架势了。35%的那部分人有福了!东风风行推出10万级大六座纯电SUV星海V6,把高阶智驾直接下放到十万价位,打破了大家对智能电车贵的固有印象。星海V6车身尺寸长4835mm×宽1900mm×高1755mm,轴距2900mm,真中大型纯电SUV,主打2+2+2六座,可选7座版本。后备厢常规513L,第三排放倒拓展至1630L,额外还有70L前备厢。空间宽裕,老人孩子乘车不拥挤,全家出游、日常接送都合适。搭载华为乾崑智驾系统,不管城市道路跟车、识别障碍物,还是辅助泊车,都能轻松胜任,新手开车也更安心。纯电驱动能耗低,日常通勤电费远低于油费,用车负担小。没有虚高定价,不堆砌华而不实的配置,主打实用高性价比。对于想入手纯电SUV的家庭来说,不用背负沉重贷款,就能体验大空间与高阶智能。理性购车,量力而行,守住存款,选一台适合家用的好车,就是平凡日子里的小幸福。
去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套
去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套路,浩浩荡荡杀进印度,准备对十几亿人来一次降维打击。6年时间过去,这些平台全军覆没,加在一起损失了几十亿美元。2019年前后,国内网贷监管持续收紧,一批在国内成长起来的现金贷平台,把目光转向了印度,在资本的构想里,这是一场"稳赚"的降维打击:超14亿人口中,大量成年人缺乏正规信贷记录,信用卡渗透率长期不足5%,海量智能手机用户从未接触过正规信贷服务。叠加当时印度对线上借贷缺乏明确利率约束,国内验证过的"高利息覆盖坏账"模式,似乎可以原样复制成一片蓝海,于是各路人马纷纷入局。小米把MiCredit信贷功能预装进印度版手机,预装用户破亿。360与昆仑万维合资的摩比神奇,据媒体报道巅峰时单日放款突破6万单,蚂蚁集团入股当地支付巨头Paytm,玖富、奇富科技(原360金融)等老牌平台也集体入场。据行业统计,巅峰时期印度每3家线上借贷平台就有1家带有中资背景,累计投入资金折合人民币约180亿元,叠加各类服务费、管理费后,部分平台折算年化利率一度高达200%—300%。然而,这份乐观从一开始就建立在对当地环境的误判之上,金融模式的移植,从来不是复制一套APP和放款流程这么简单,国内网贷风控能起效,背后是完整的征信体系和违约约束:逾期会影响贷款、出行、就业,违约成本极高。而印度最大的征信机构TransUnionCIBIL数据显示,截至2024年3月,全印度仅约1.19亿人查询过信用分,不足总人口9%,至少4亿成年人完全没有信用记录。大量底层民众没有征信档案,身份核验体系漏洞多,伪造身份、虚假流水成了常见操作,有的造假甚至能绕过人脸识别——平台连借款人真实身份都难以核实,放出的钱从源头就埋下坏账隐患。风控失效之后,国内屡试不爽的催收手段也在印度失灵,印度宪法承认22种官方语言,还有上百种方言,许多借款人只懂本地土话,准备好的英语、印地语话术根本派不上用场。国内惯用的"爆通讯录"、联系亲友施压,在这里非但没有威慑力,反而成了免费广告——亲友得知能线上借钱,第一反应不是劝人还款,而是追问APP在哪下载。更棘手的是,当地逐渐形成了产业化的"撸贷"链条,社交平台上出现大量"撸贷导师",专门开课传授套路:筛选风控宽松的平台、小额借贷养额度,授信提升后一次性大额借款,到账就卸载APP、更换手机号失联。平台催收力度加大时,他们便集体收集高息、违规催收证据向监管投诉,指控外资高利贷剥削民众,很多平台本身资质并不完备,被投诉后只能吃哑巴亏,钱收不回来还面临处罚。走司法维权同样行不通——印度民事债务案件审理周期极长,小额欠款诉讼往往要等三五年,成本远超欠款金额,多数平台只能认亏,据行业数据,中资平台坏账率普遍突破50%,中小平台最高达80%,借出100元往往只能收回20元。压垮行业的最后一击来自监管收紧,2022年9月,印度储备银行发布《数字借贷指南》,要求披露真实年化利率、借贷数据本地存储、限制隐性收费,2024年2月,印度一次性封禁了232款中国关联APP,其中94款为数字借贷类。新规直接击碎了"高息扛坏账"的模式,据行业统计,2019—2025年间约117家中资平台入局,其中112家陆续关停退出,退出率超过95%,行业估算累计损失达数十亿美元,2025年8月,蚂蚁集团以约4.54亿美元清空Paytm剩余股份、彻底退出,小米也关闭了MiCredit的新增放贷业务。这场闹剧留下的启示值得深思,信贷本质上依托于整个社会的信任体系,不是单靠算法和催收就能改变,企业出海,不能带着"降维打击"的傲慢心态,把其他市场当作收割对象,不研究当地法律、民众习惯和信用土壤,只想复制旧套路赚快钱,再漂亮的商业故事,也终究只是空中楼阁。
想彻底整治网贷乱象,必须先从头部网贷平台开始。通过一段时间整治,一些小平台
想彻底整治网贷乱象,必须先从头部网贷平台开始。通过一段时间整治,一些小平台在赚取巨大利润后退出网贷业务。现在一些头部网贷平台利率依然很高,恐吓借款人,没有多少改变。大平台倚仗自己强大的实力,不肯彻底顺应监管要求,依然有点我行我素。
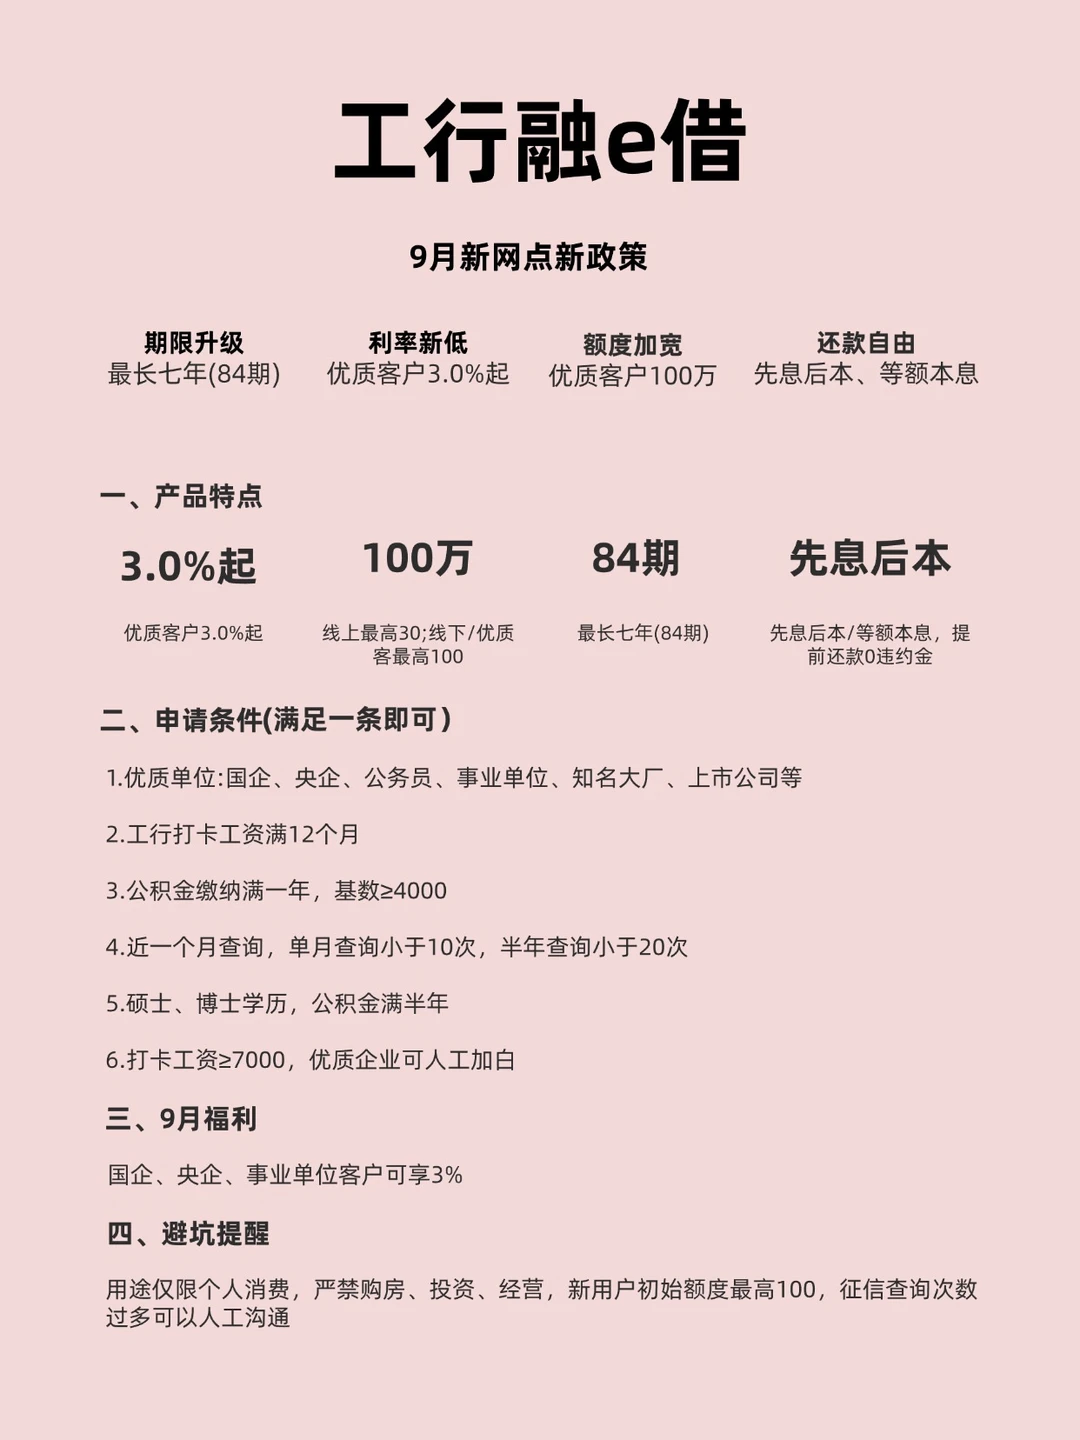
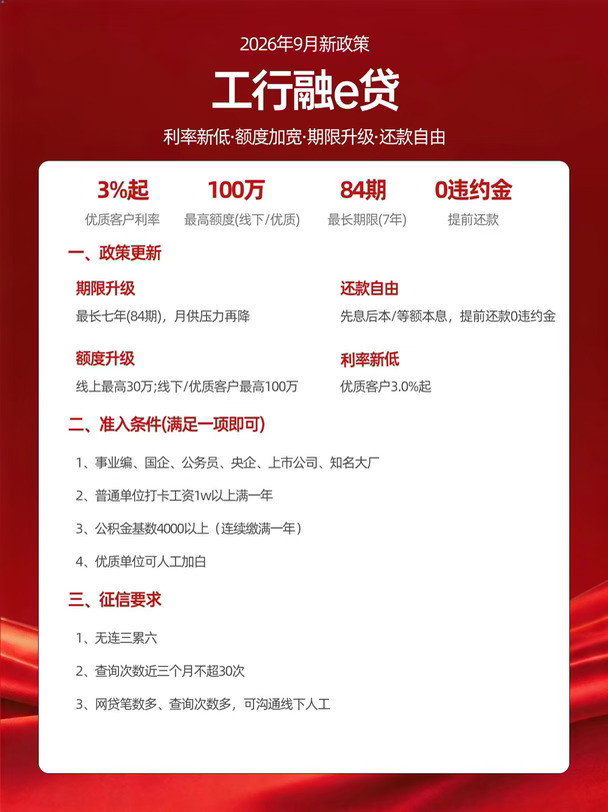
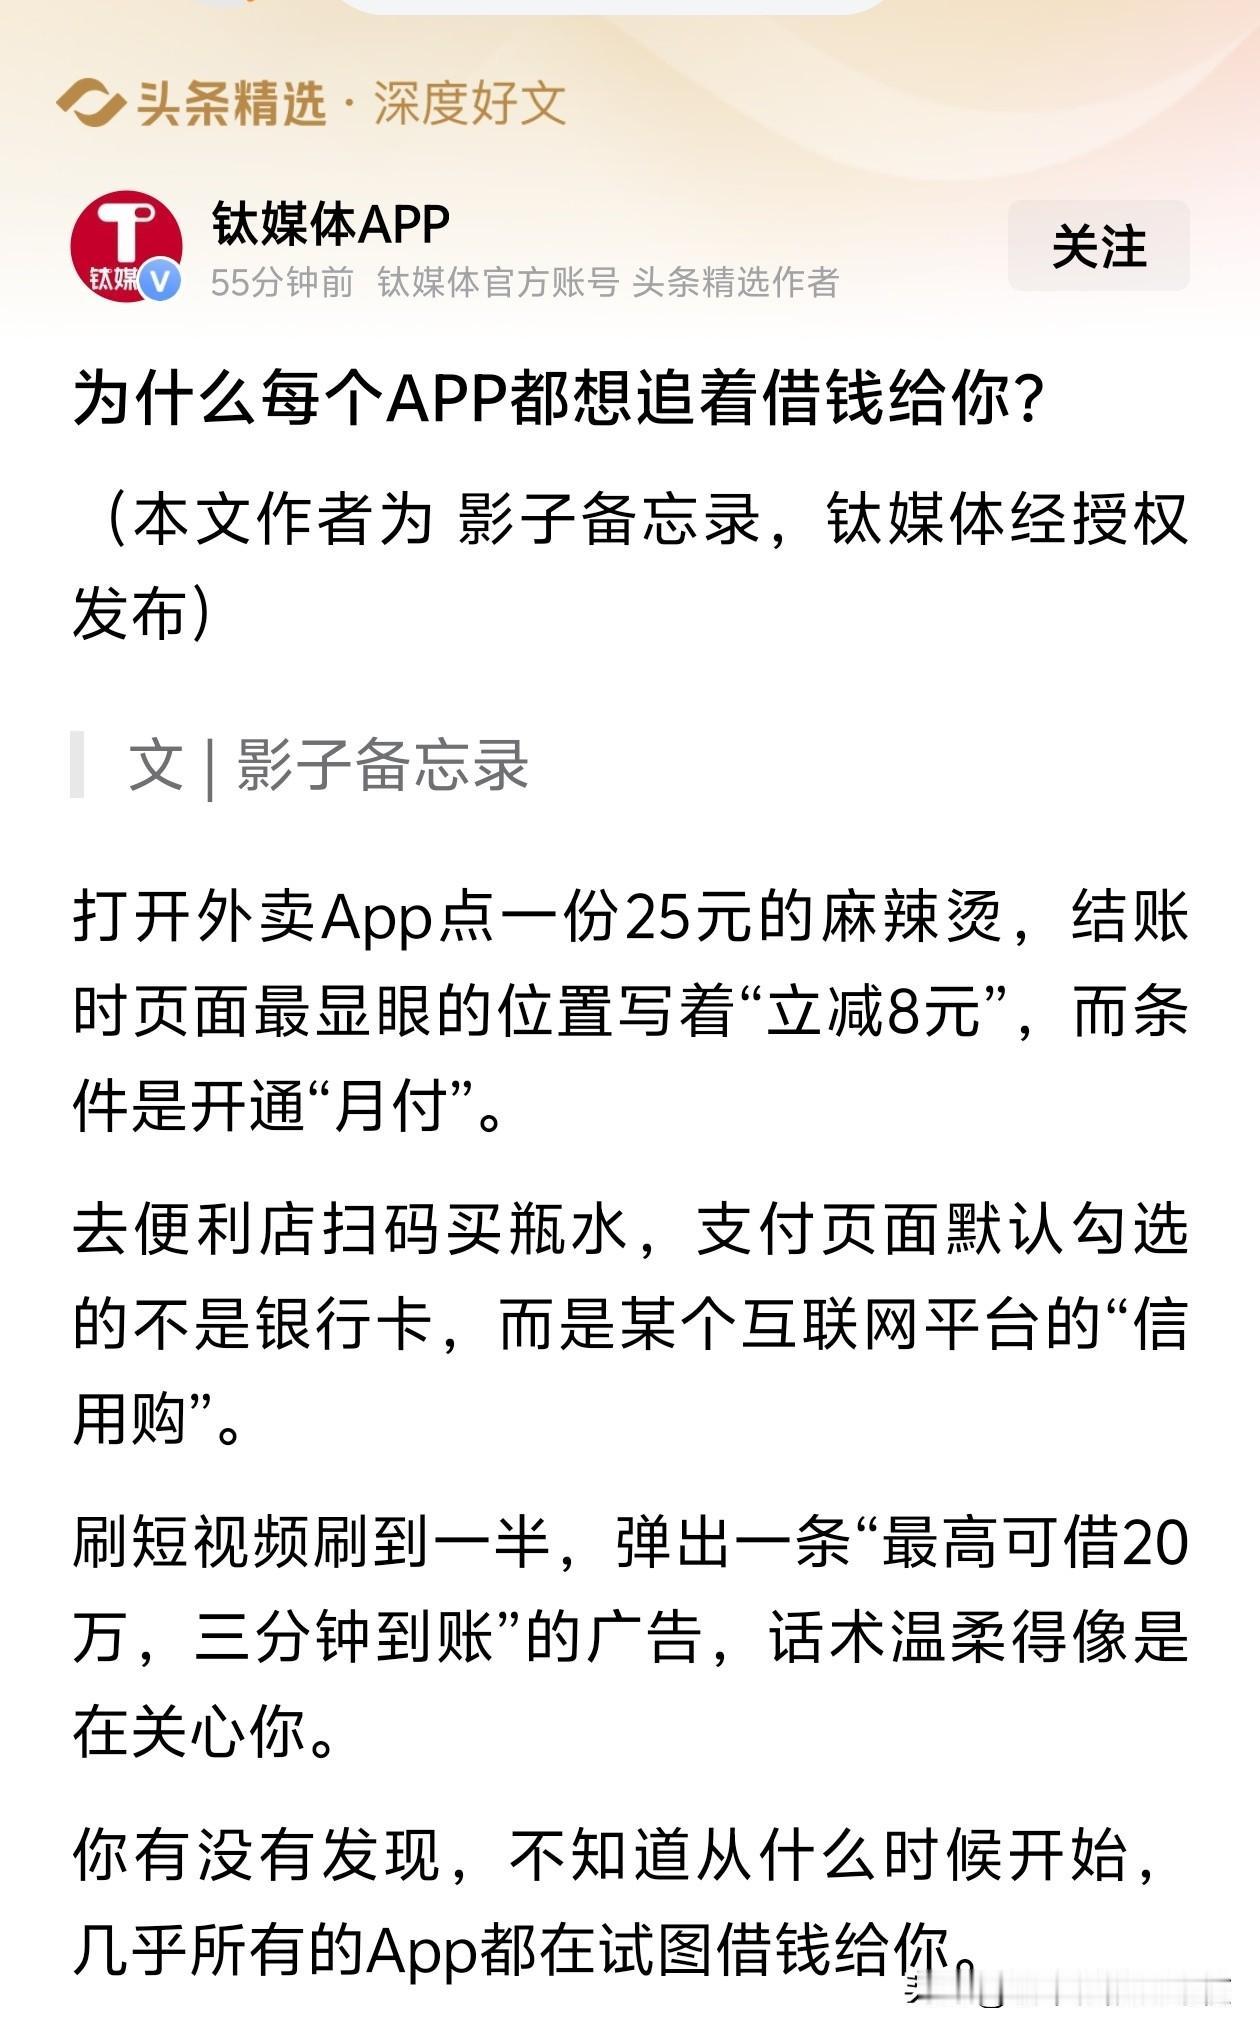
刷短视频刷到一半,出个弹窗,“最高20万额度,日息低至一杯奶茶钱”。在经济下行
刷短视频刷到一半,出个弹窗,“最高20万额度,日息低至一杯奶茶钱”。在经济下行的当下,网贷到底是普惠,还是一场针对普通人的收割?这些看起来伸手就能够到的钱,不会告诉人们到底有多贵!在现在这个挣钱难、工作不稳的年头,沾上网贷,大概率不是在渡难关,而是在掉进深渊。我建议取消网贷,别让资本收割普通人的活路。
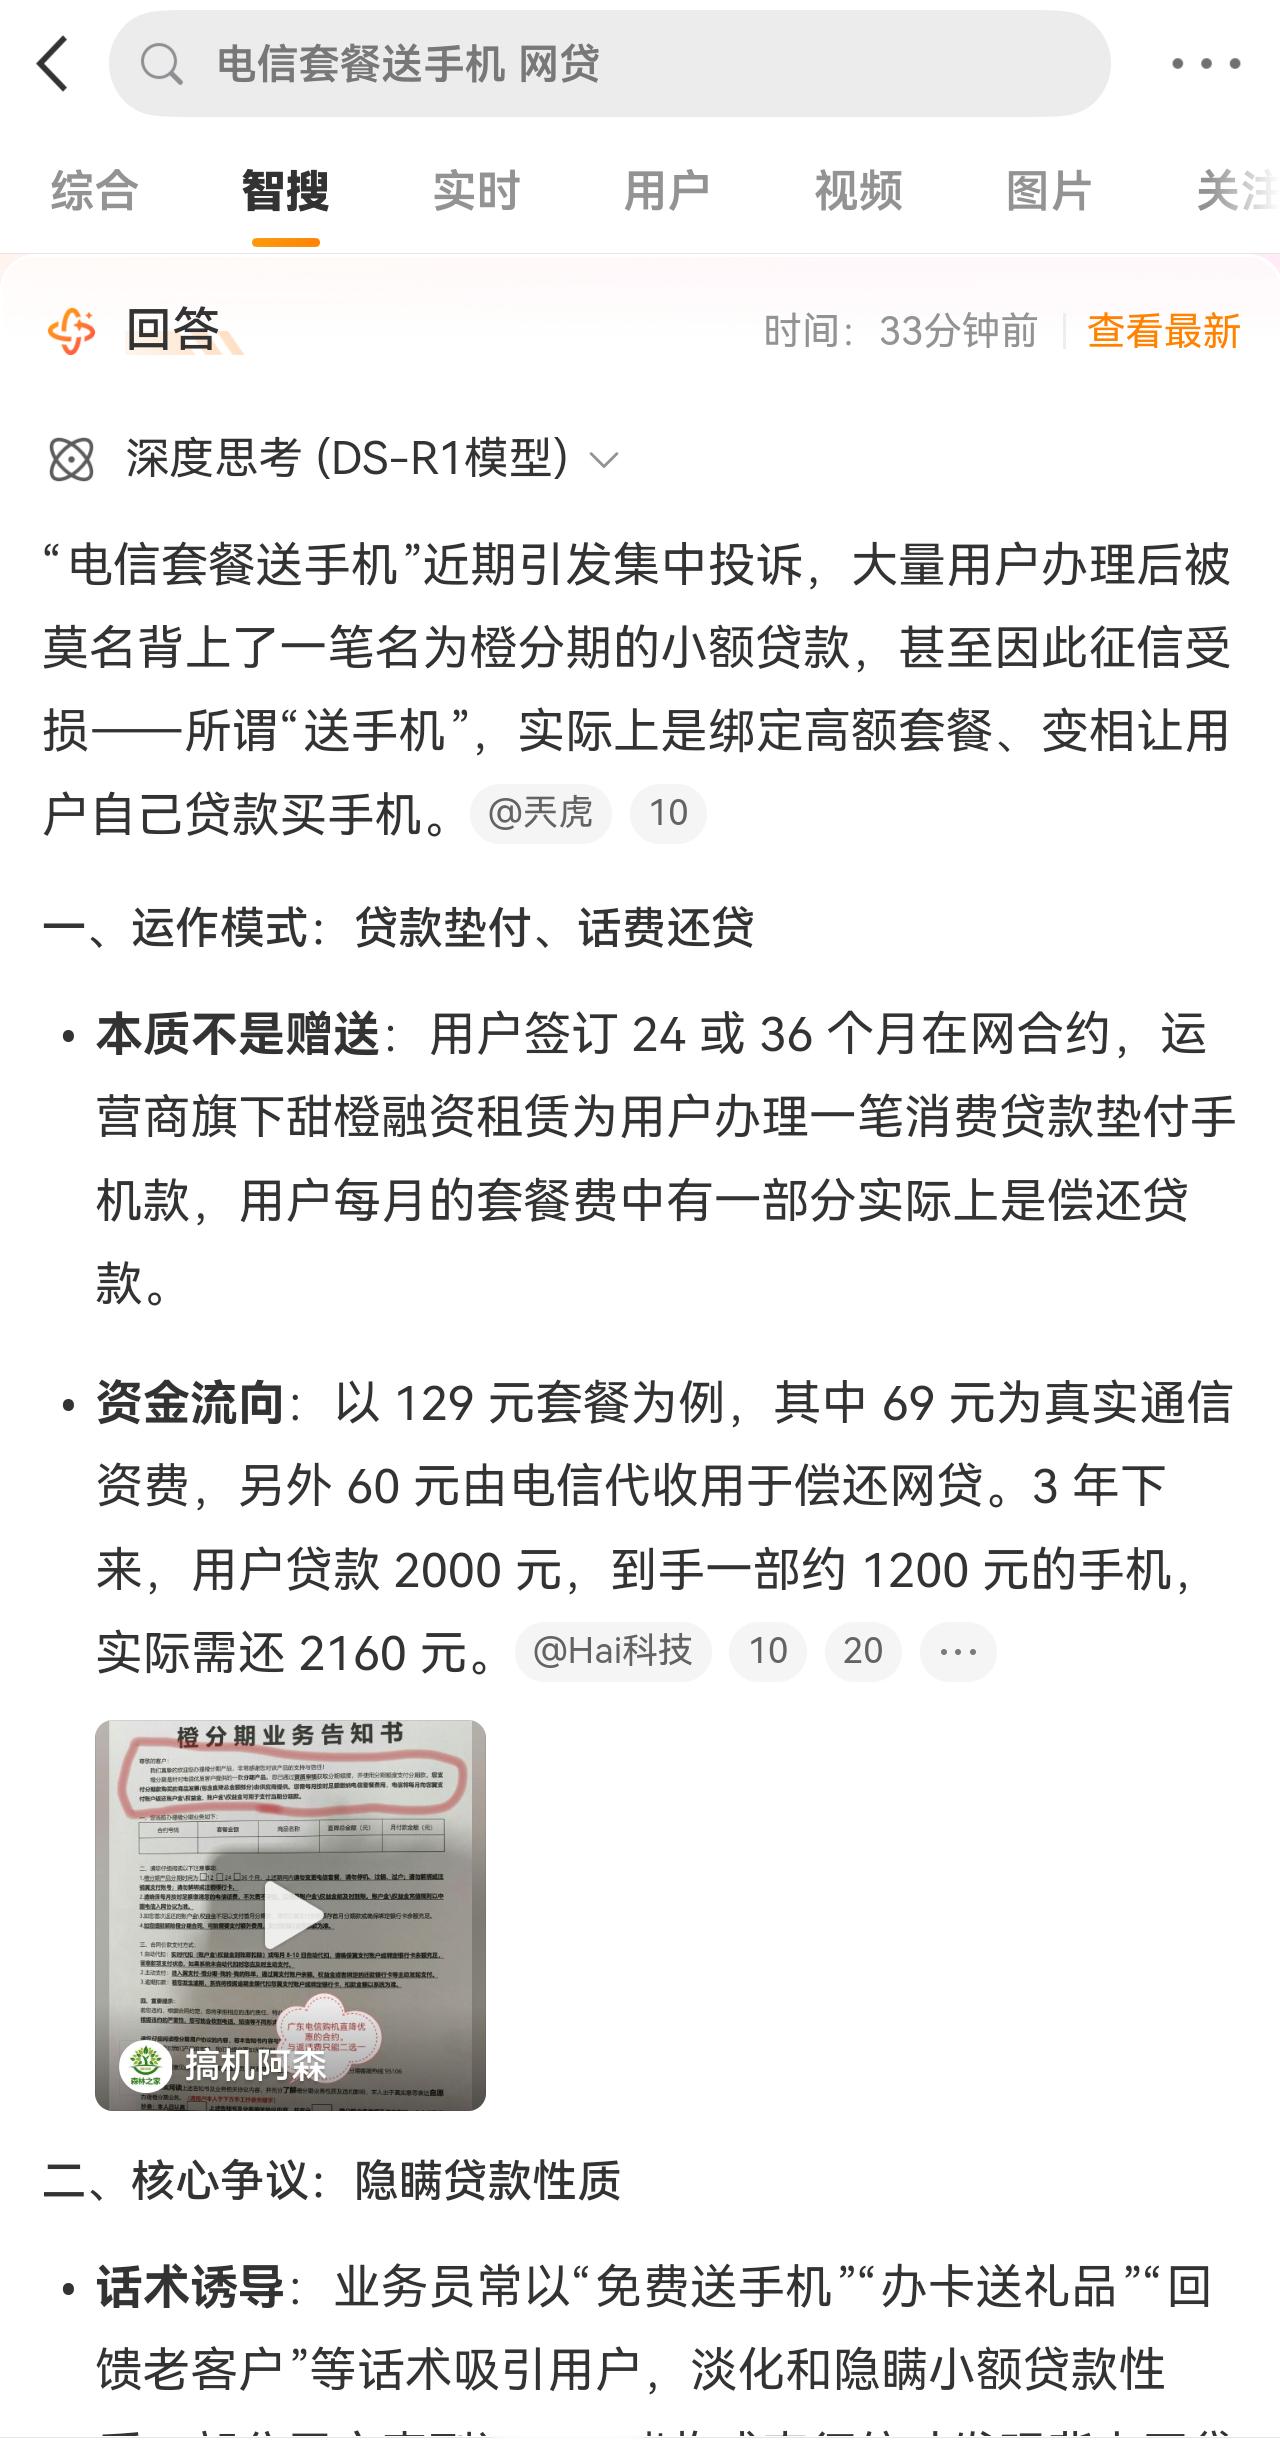
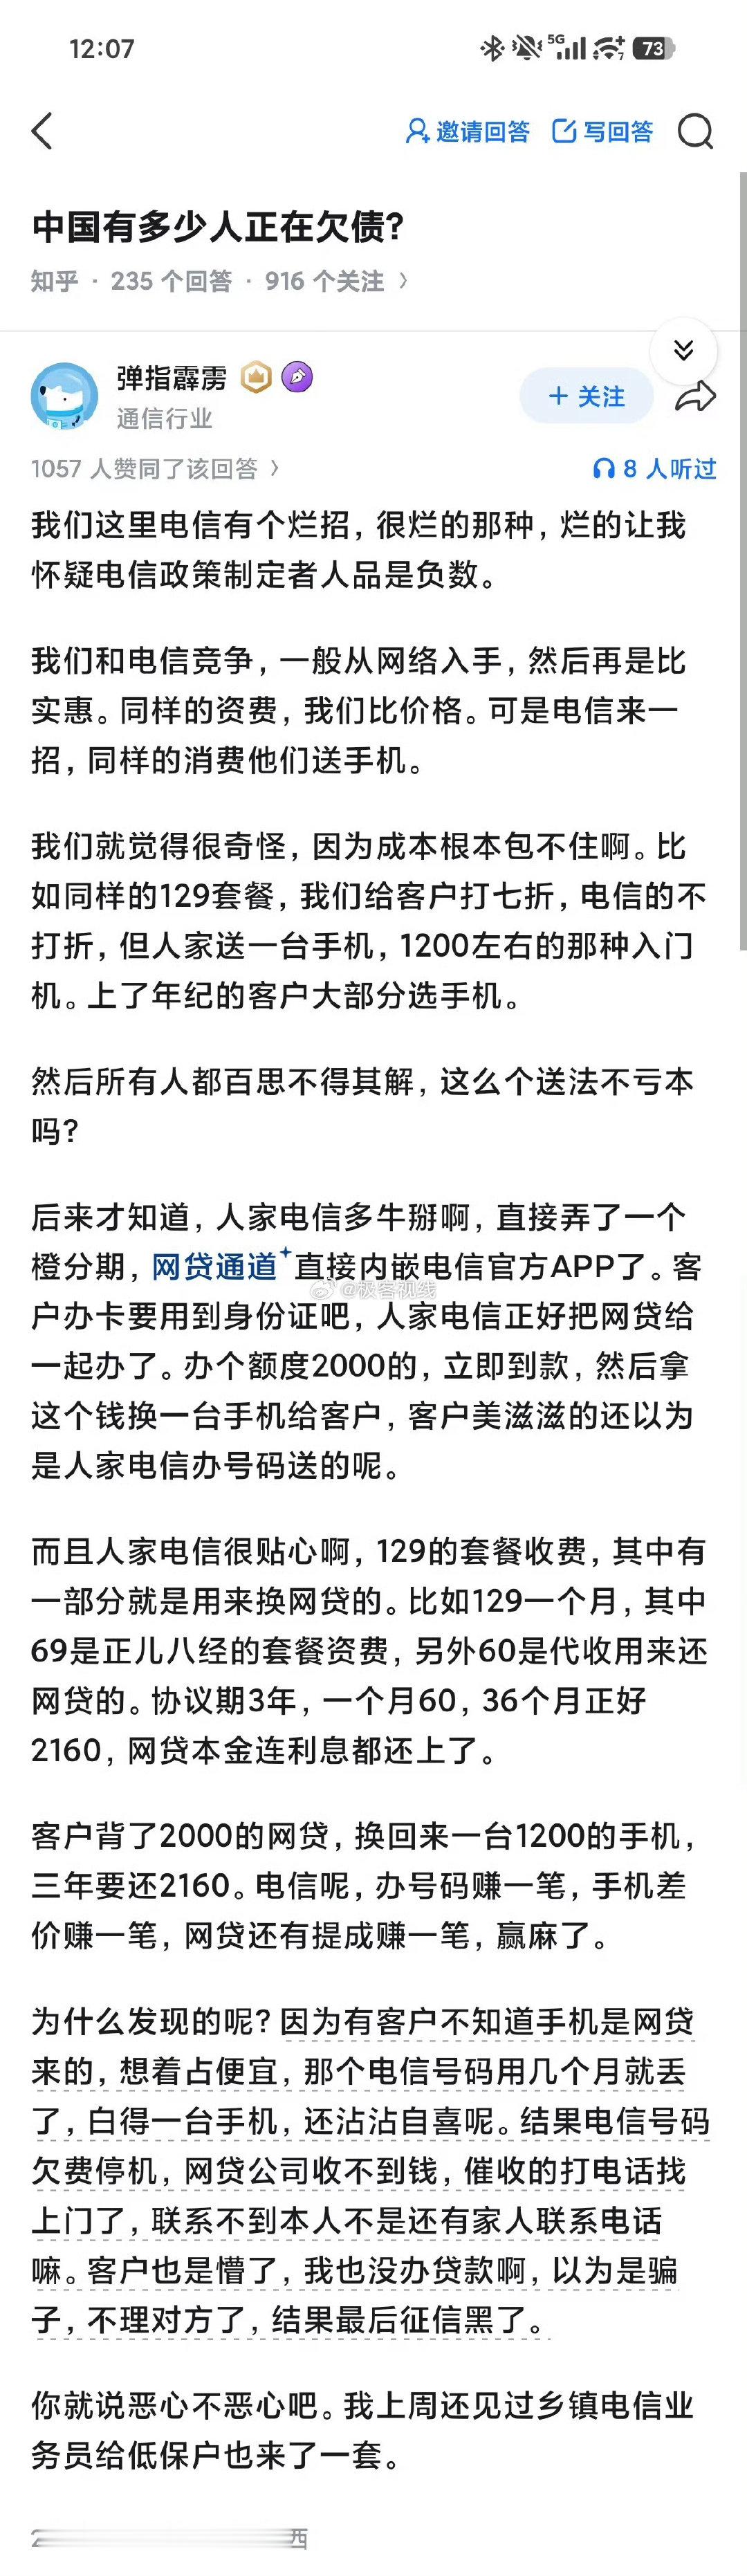
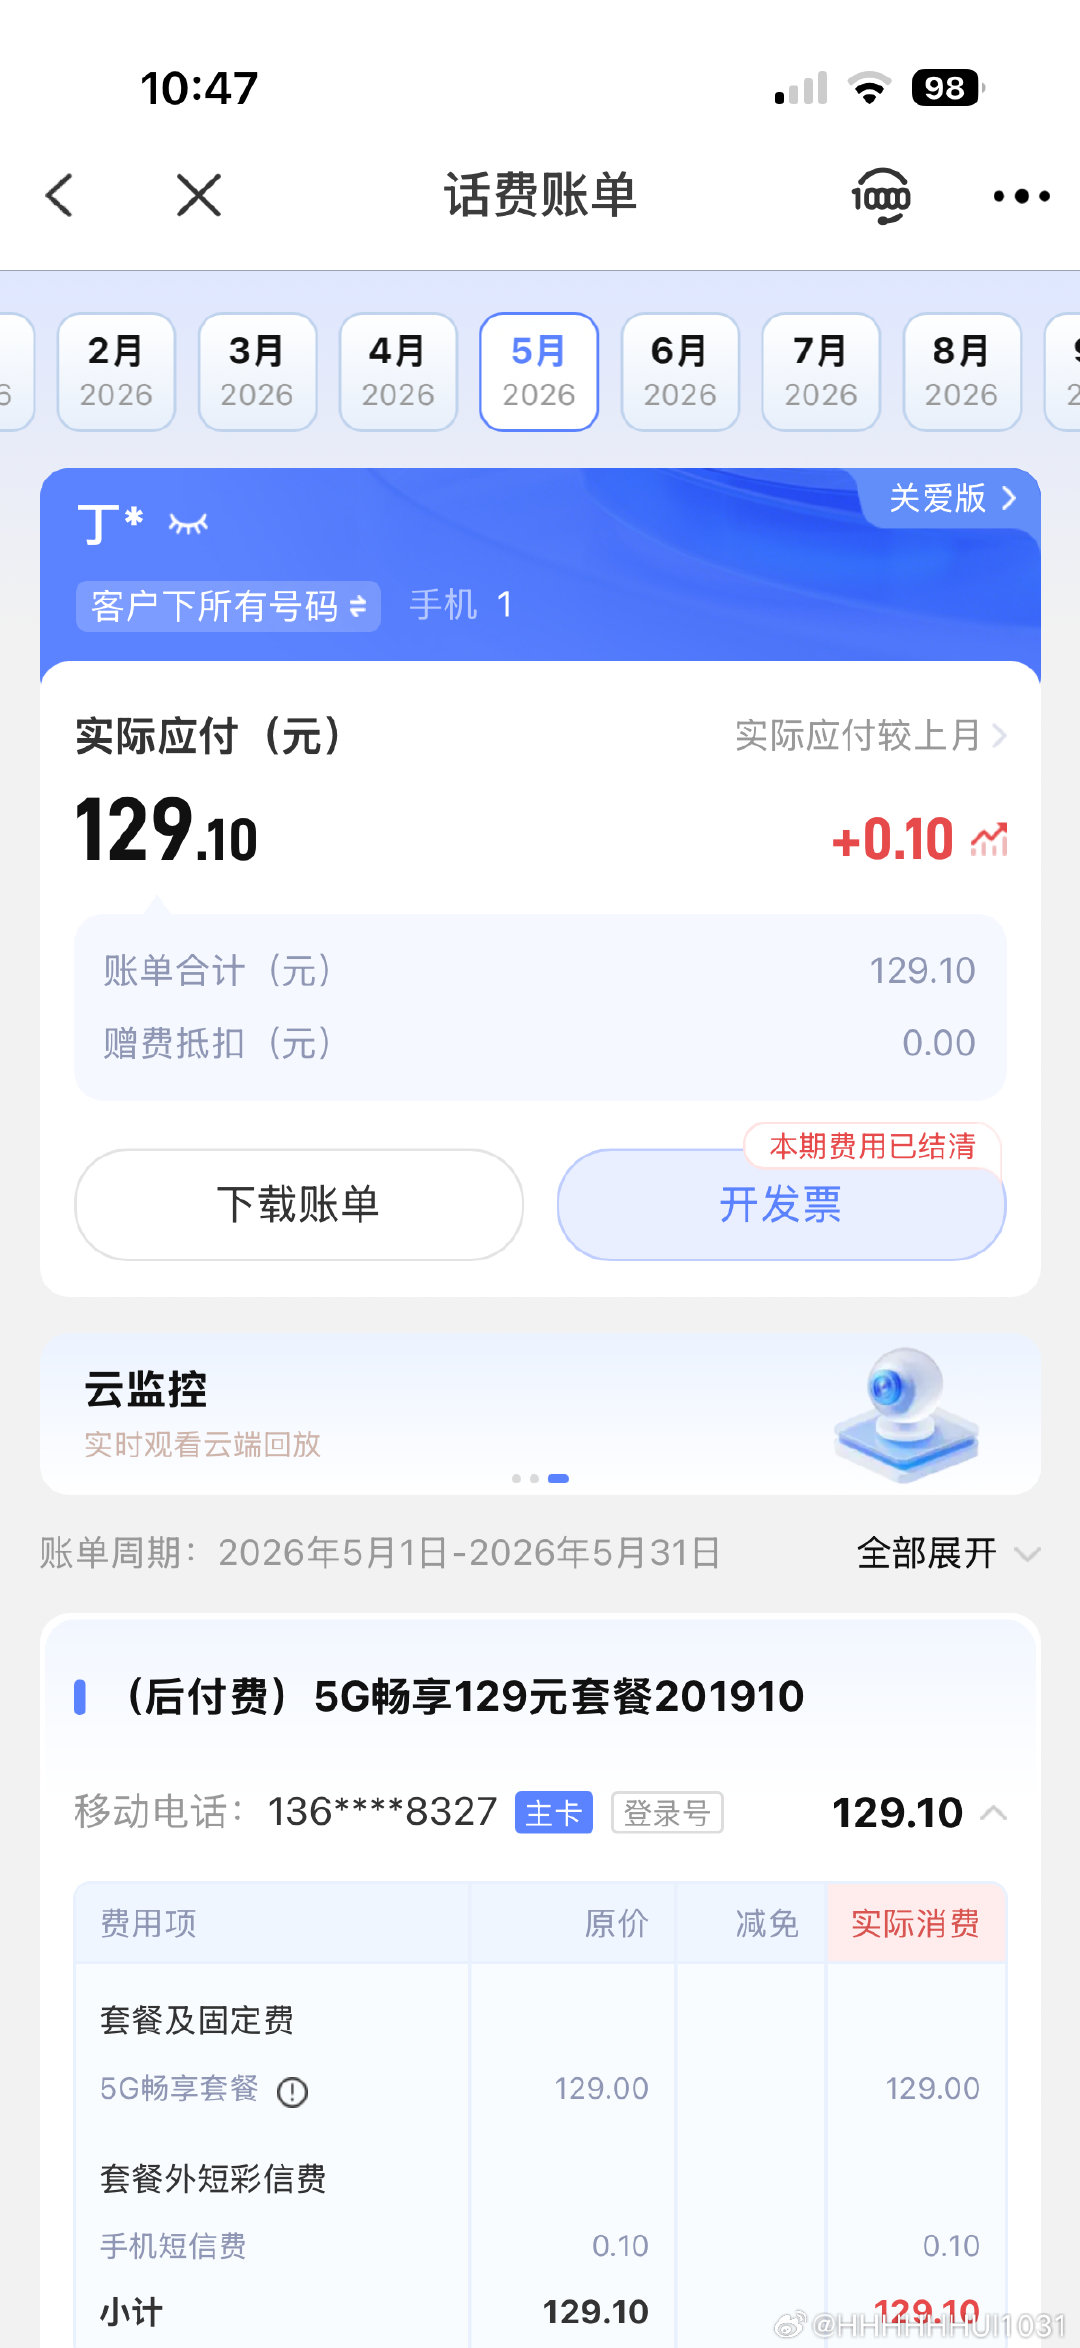
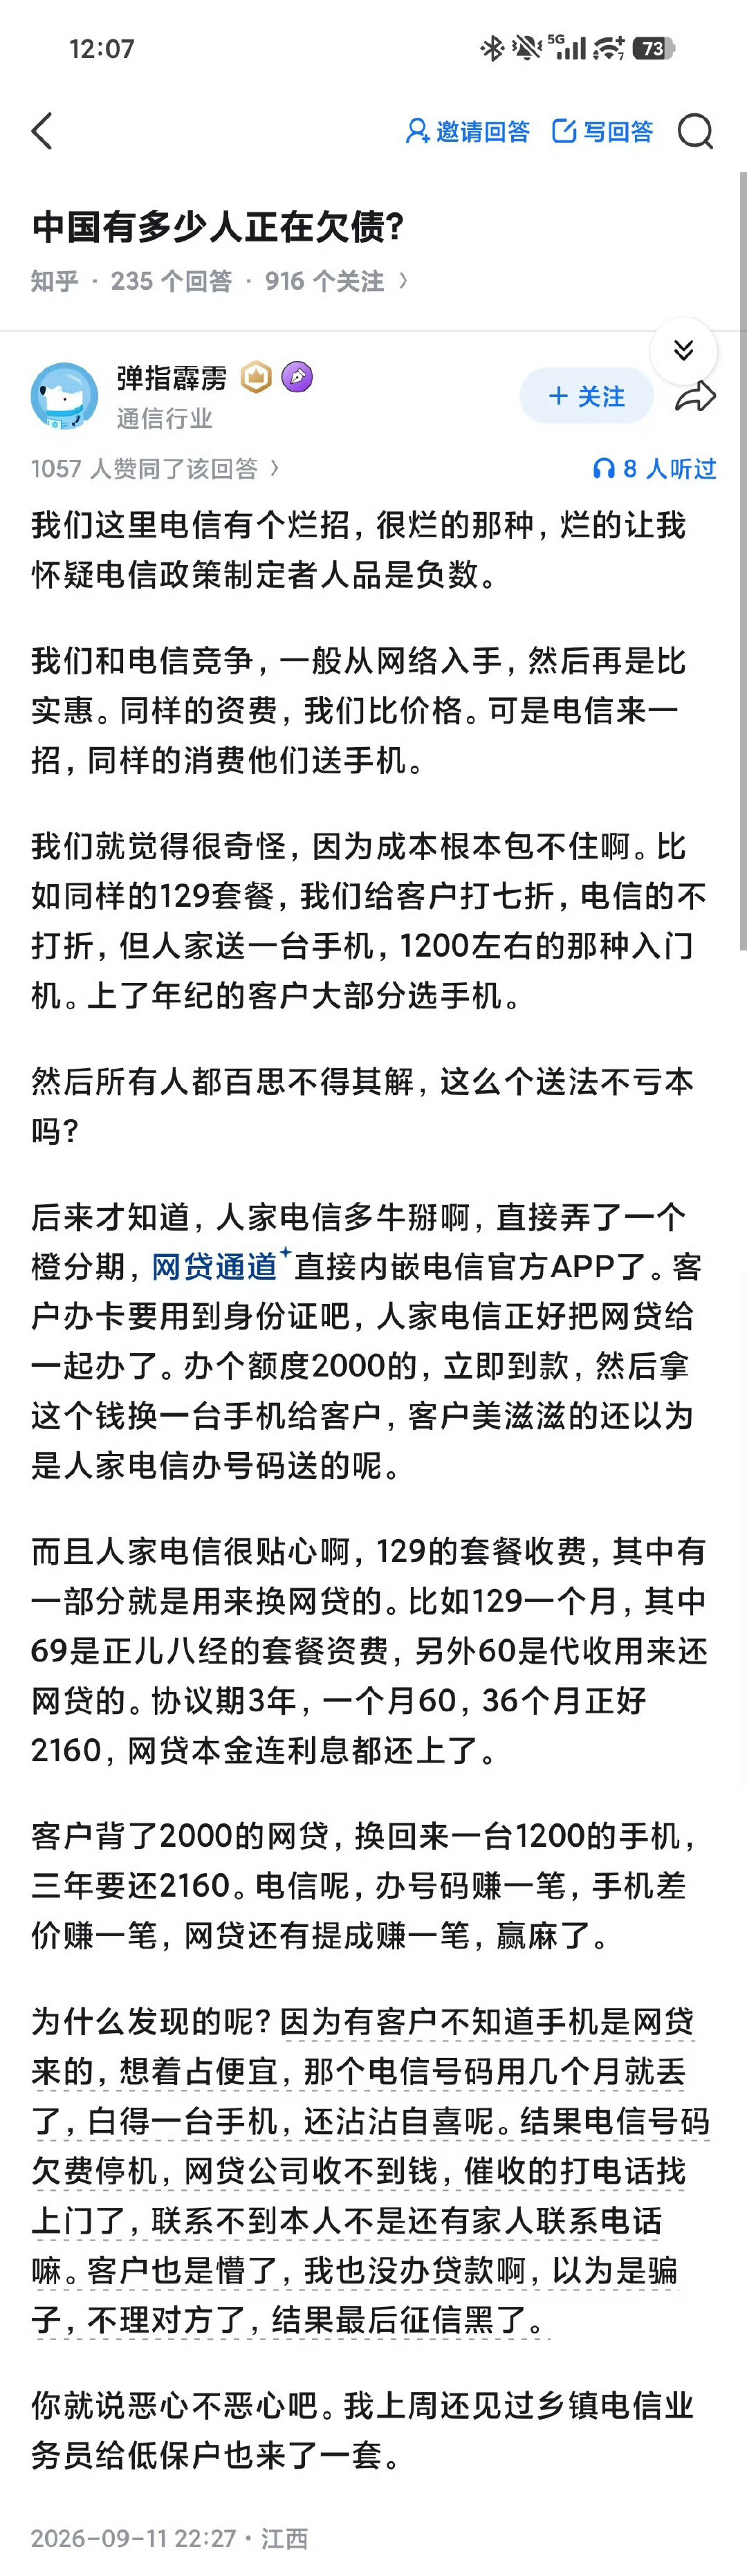
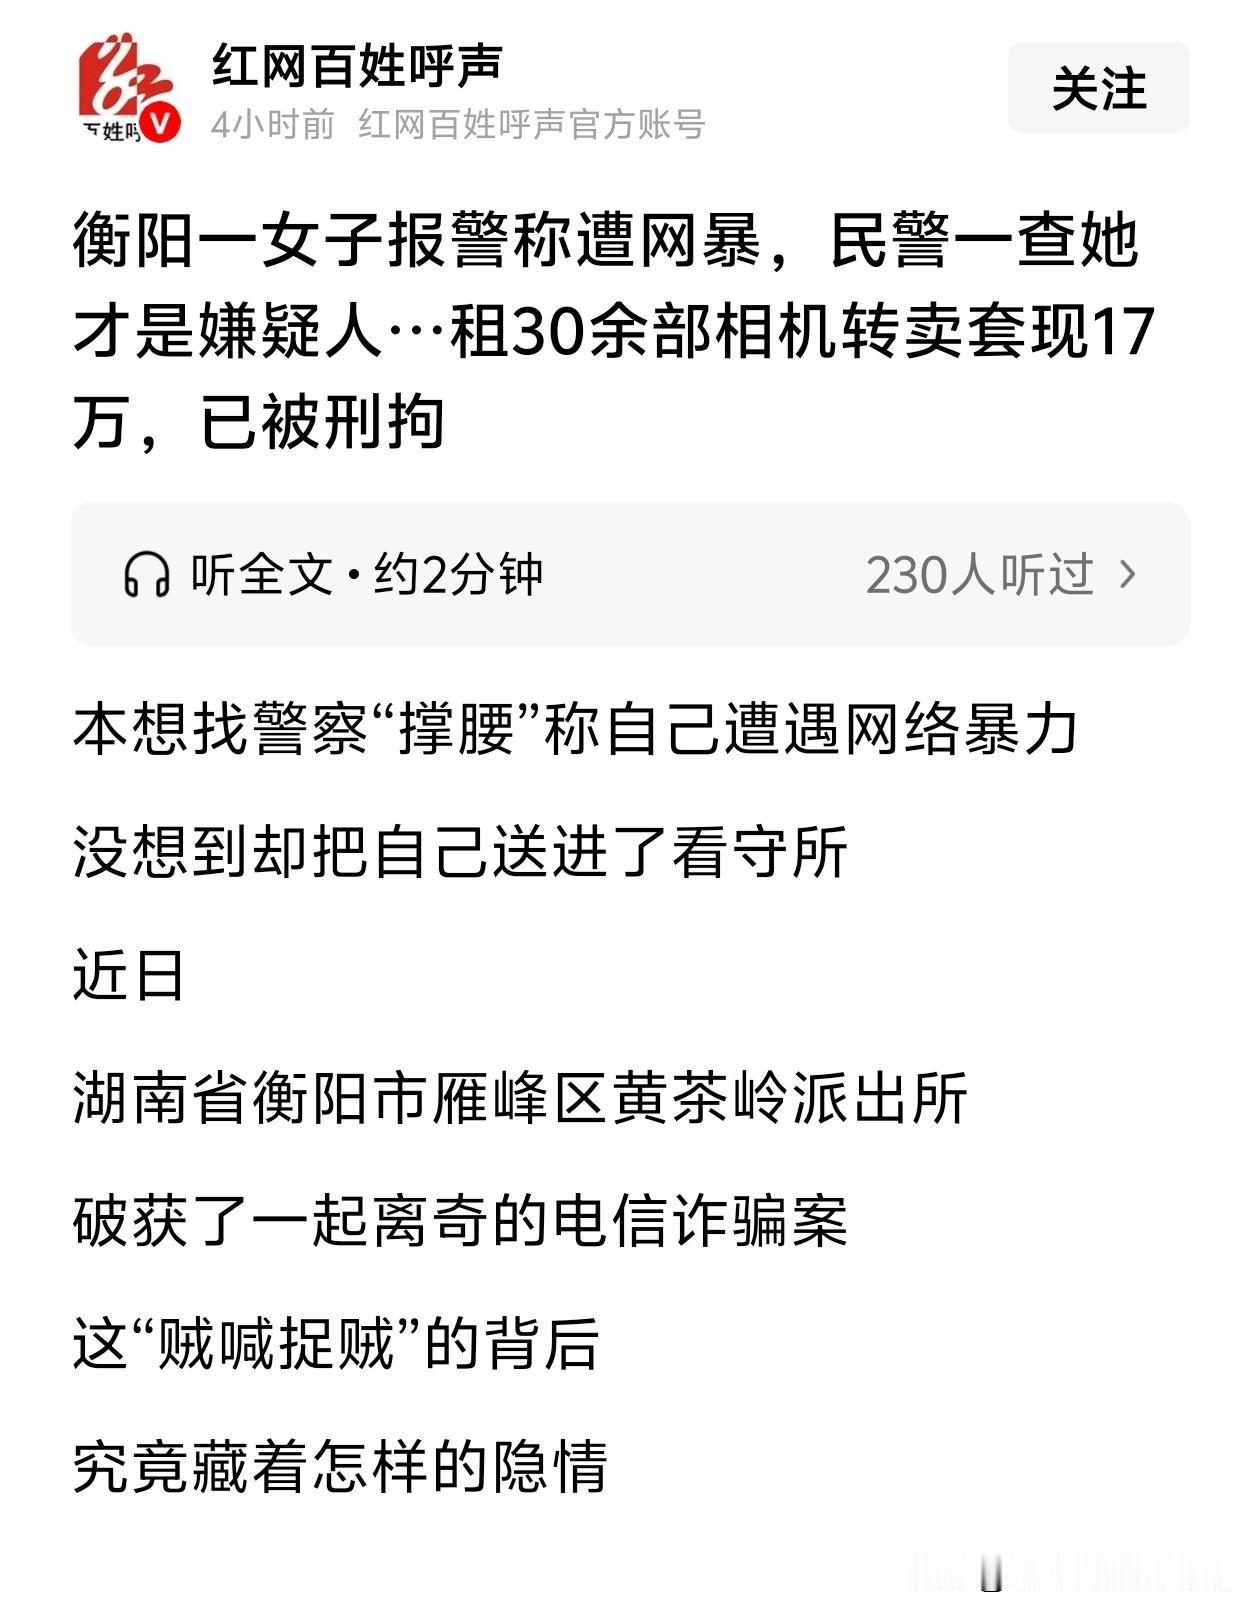
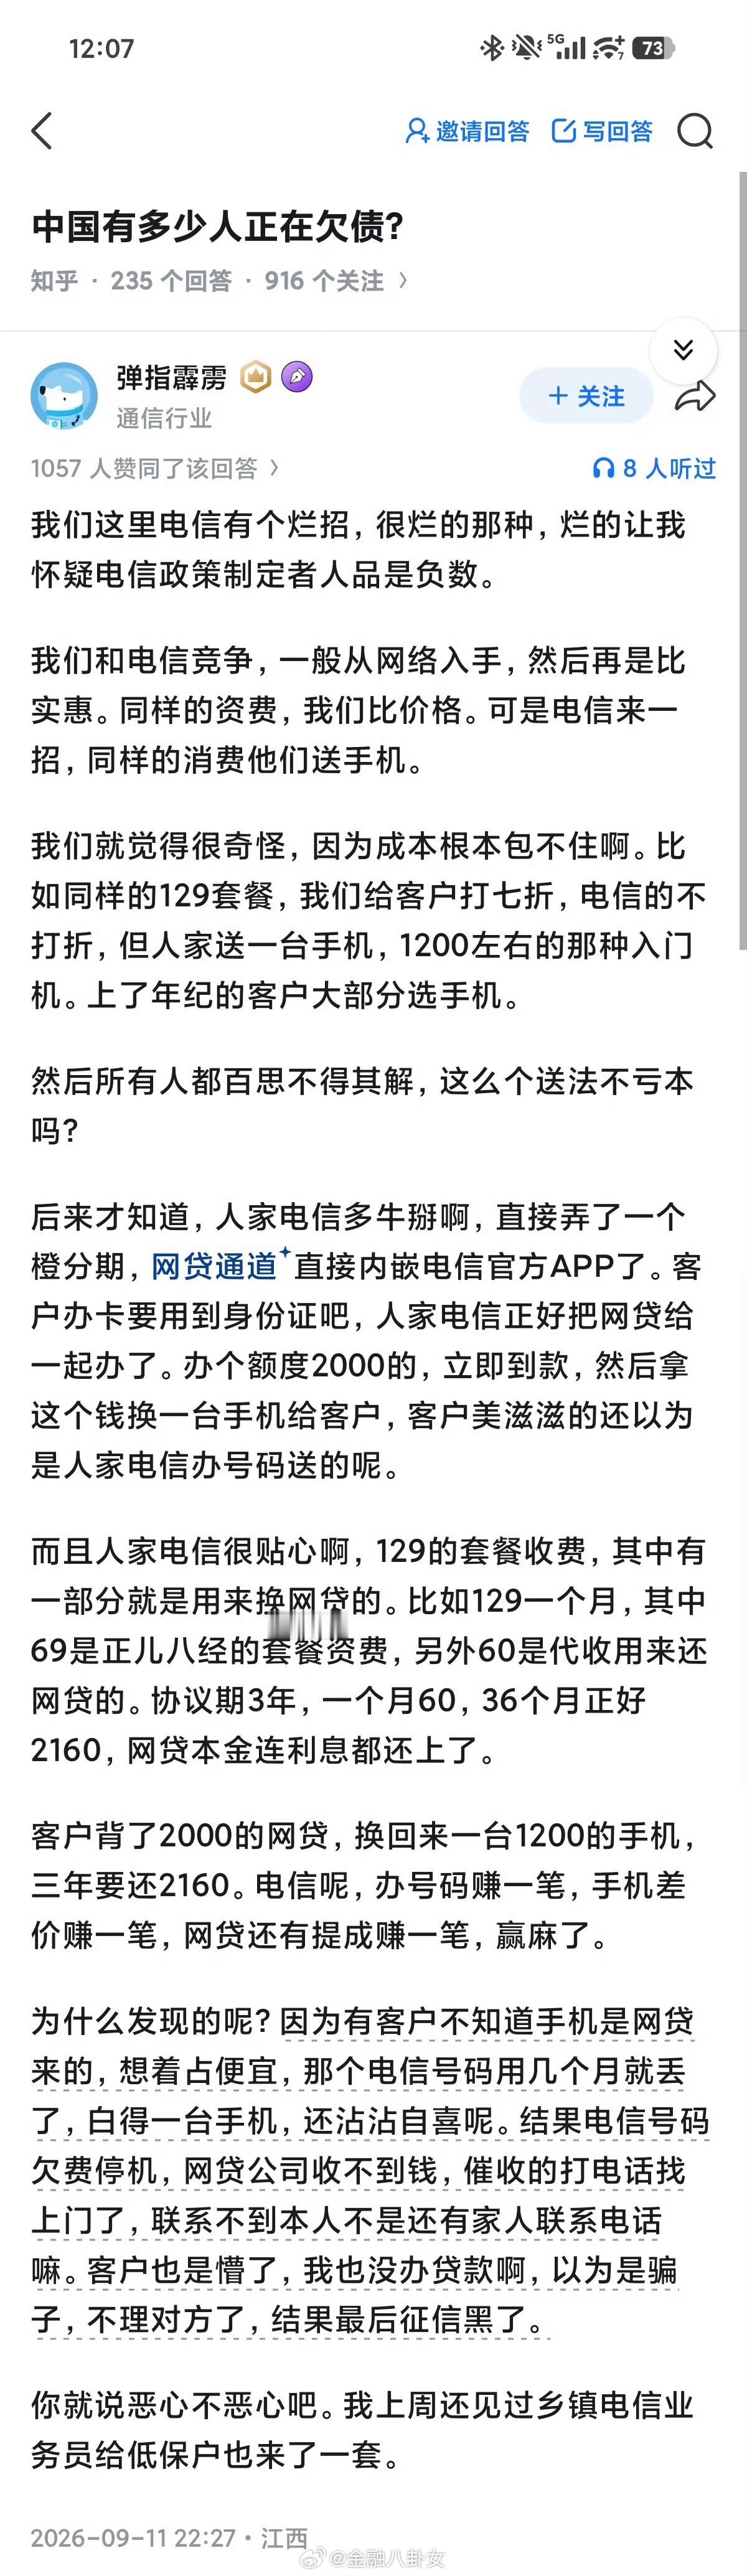
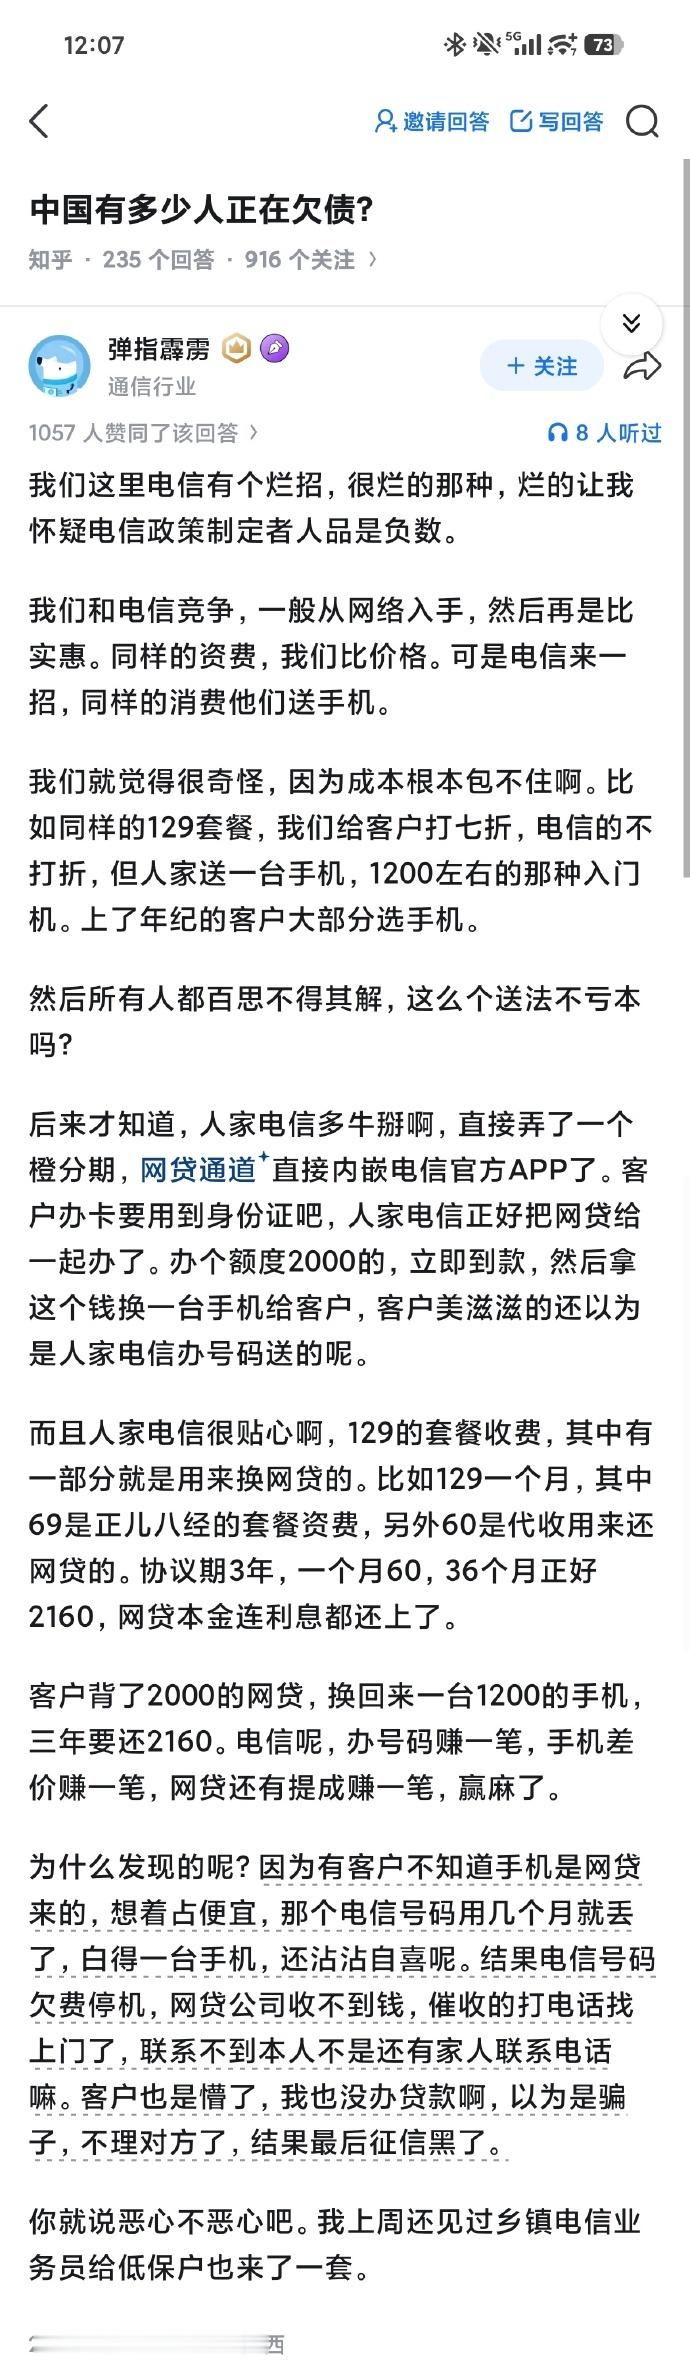
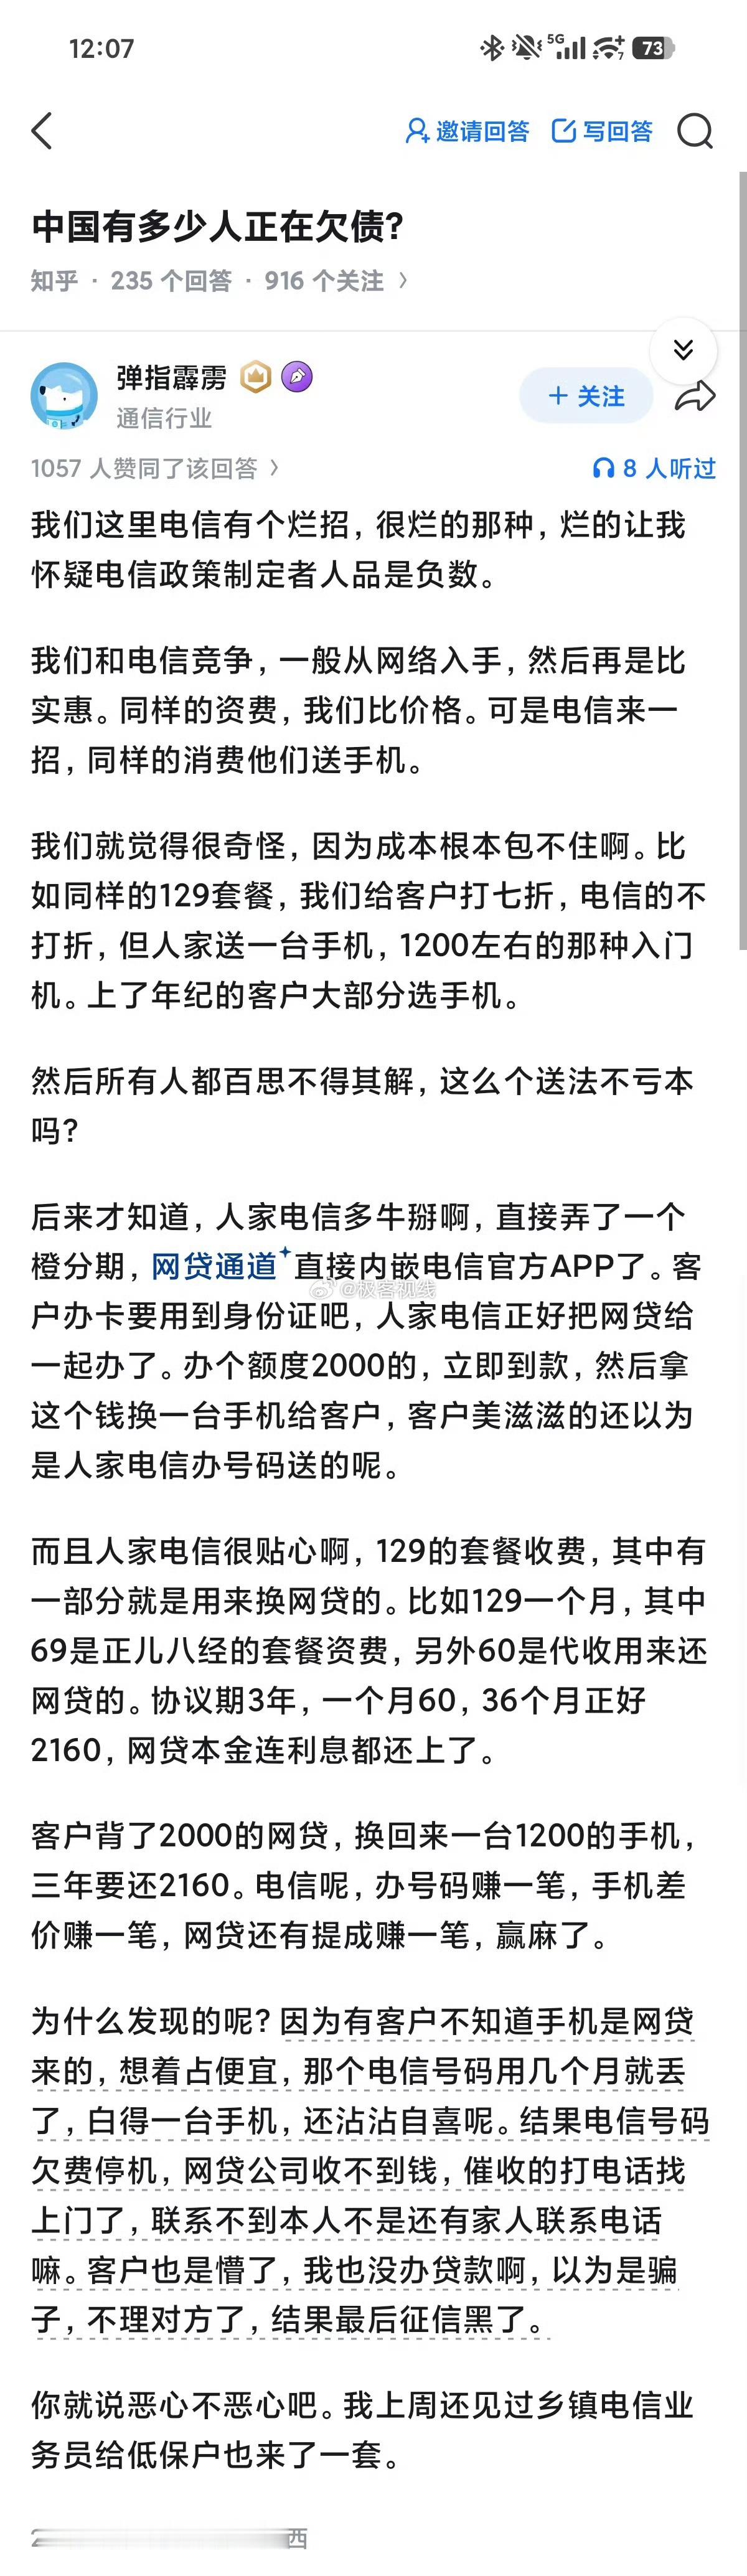
个别人被网贷平台压榨了,算计了,还要感谢网贷平台满足他应急之需。唉!本来金融
个别人被网贷平台压榨了,算计了,还要感谢网贷平台满足他应急之需。唉!本来金融为民,就是要低息贷款给需要之人。银行怕风险,通过网贷平台贷款给普通民众,平台收取极高的综合利率(就是高利贷),一旦逾期,暴力催收接踵而来。金融体系需要改革,应该让守信之人可以及时获得低息贷款,而逼迫穷人去借高利贷。
以洋钱罐平台为例,说说网贷平台有多黑,多狠。该平台过往长期存在大量违规经营问
以洋钱罐平台为例,说说网贷平台有多黑,多狠。该平台过往长期存在大量违规经营问题,黑猫投诉平台累计投诉量已超4.6万条,近30天投诉量超2000件,是国内网贷行业投诉率居高不下的典型平台。高息远超法定红线:平台对外宣传最低年化利率6.7%,但叠加担保费、服务费、会员费等隐性费用后,实际综合年化利率普遍达到24%-38%,部分借款甚至突破37%,远超国家规定的24%司法保护上限。隐性收费层层叠加:借款合同仅标注低名义利率,却拆分出担保费、债务管理费、咨询费等多项未明确告知的费用,部分借款人结清后才发现额外被扣占本金7%的"空壳服务费",且平台未提供任何对应实质服务。合同与账单严重不透明:大量用户反馈借款后无法在APP内查看完整借款合同,已结清的账单记录被平台刻意隐藏,要求提供费用明细时遭遇客服拖延推诿,部分用户甚至发现平台存在代签合同的违规情况。催收与扣费乱象频发:不少逾期用户遭遇电话短信威胁恐吓等暴力催收行为,平台还存在未经用户完整授权就通过第三方支付渠道自动划扣银行卡资金的情况,部分用户被莫名扣除高额会员费后难以追回。退费处理极度敷衍:面对用户提出的超额息费退还诉求,平台普遍采取推诿拖延态度,部分用户被平台以"仅退款24元""100元补偿"等方式恶意打发,甚至前期承诺退费后续又找理由拒不执行。平台运营方北京瓴岳信息技术有限公司由昆仑万维董事长周亚辉实际控股,依托庞大用户基数长期通过"低利率引流+隐性费用收割"的模式违规获利,直到2025年助贷新规实施后,相关高息乱象才逐步受到监管约束。
国家应该对网贷平台斩草除根。助贷平台还在不遗余力地推销网贷,同时小作文不断地发,
国家应该对网贷平台斩草除根。助贷平台还在不遗余力地推销网贷,同时小作文不断地发,美化自己是“普惠金融化身”,合规合法。网贷平台坑人的套路不停地翻新,撒大网,钓一个是一个。普通人一定认清网贷平台害人本质。网贷不是雪中送炭,是压榨老百姓的工具,普通人千万别上当。
人生九大陷阱,避开,路会越走越顺。1、赌2、色3、烟4、酒5、网贷
人生九大陷阱,避开,路会越走越顺。1、赌2、色3、烟4、酒5、网贷6、游戏7、拖延8、内耗9、轻信看到这九个词,像是有人把生活中最容易陷进去的坑,一个个指给你看。赌、色、烟、酒、网贷、游戏、拖延、内耗、轻信——它们分布在不同的方向上,但最终都会指向同一件事:把你从原本的轨道上拖走。赌和网贷经常结伴出现。一个让你觉得“再来一次就能翻本”,一个在你输光之后递上最后一根稻草。它们的共同点是让你在短时间内产生“很快就能解决”的错觉,然后用更长的时间来收拾残局。色和酒往往在饭局和社交场合里被当作调剂,但它们的边界一旦模糊,就会从调剂变成依赖。烟就更直接了,它不给你任何幻想,只是在你每一次点着它的时候,悄悄缩短你与未来之间的可用时间。游戏和拖延是两种不同的时间消耗方式。游戏用即时的反馈和奖励机制抓住你的注意力,让你在不知不觉中交出整块时间。拖延则是在你决定做某件事之后,用各种理由让你把这件事推到以后。前者让你主动交出时间,后者让你在犹豫中被动流失时间。两者都会让你在一天结束时,发现自己好像什么都没做。内耗是最隐蔽的。它不发生在外部,而是发生在你的思维里。那些反复出现的自我怀疑、对未发生事情的焦虑、对已过去事情的懊悔,都在消耗你的精力。你什么都没做,但已经觉得累了。轻信则是最容易被利用的一条。当有人告诉你“这个能快速赚钱”“这个吃了能治百病”时,你信了,然后就进入了别人设好的局。这些陷阱之所以危险,不是因为它们本身有多强大,而是因为它们往往出现在你最放松、最不设防的时候。你加班到深夜,来一根烟提提神;你应酬吃饭,喝几杯酒助兴;你刷手机看到一款新游戏,下载试试;你听朋友说某个项目能赚钱,投一点试试。那些看起来无害的“试试”,在持续一段时间后,就会变成习惯。而习惯一旦形成,要摆脱它就需要额外的力气。避开这些陷阱的方法,也许不是靠意志力去对抗,而是在它们出现之前,先给自己设好边界。知道什么时候该停,知道哪些事不该碰,知道在什么情况下需要有人提醒你。那些能在这些陷阱边缘及时停住脚步的人,往往不是因为比别人更自律,而是因为他们更清楚这些陷阱的代价。他们见过陷进去的人后来怎么样了,所以知道那些“试试”最终会通向哪里。这九条摆在一起,其实是在提醒你一件事:日子是往前走的,但路上确实有一些坑。你不需要记住每一条,但需要在走到那些坑附近时,心里有个数。避开了,路就顺了。
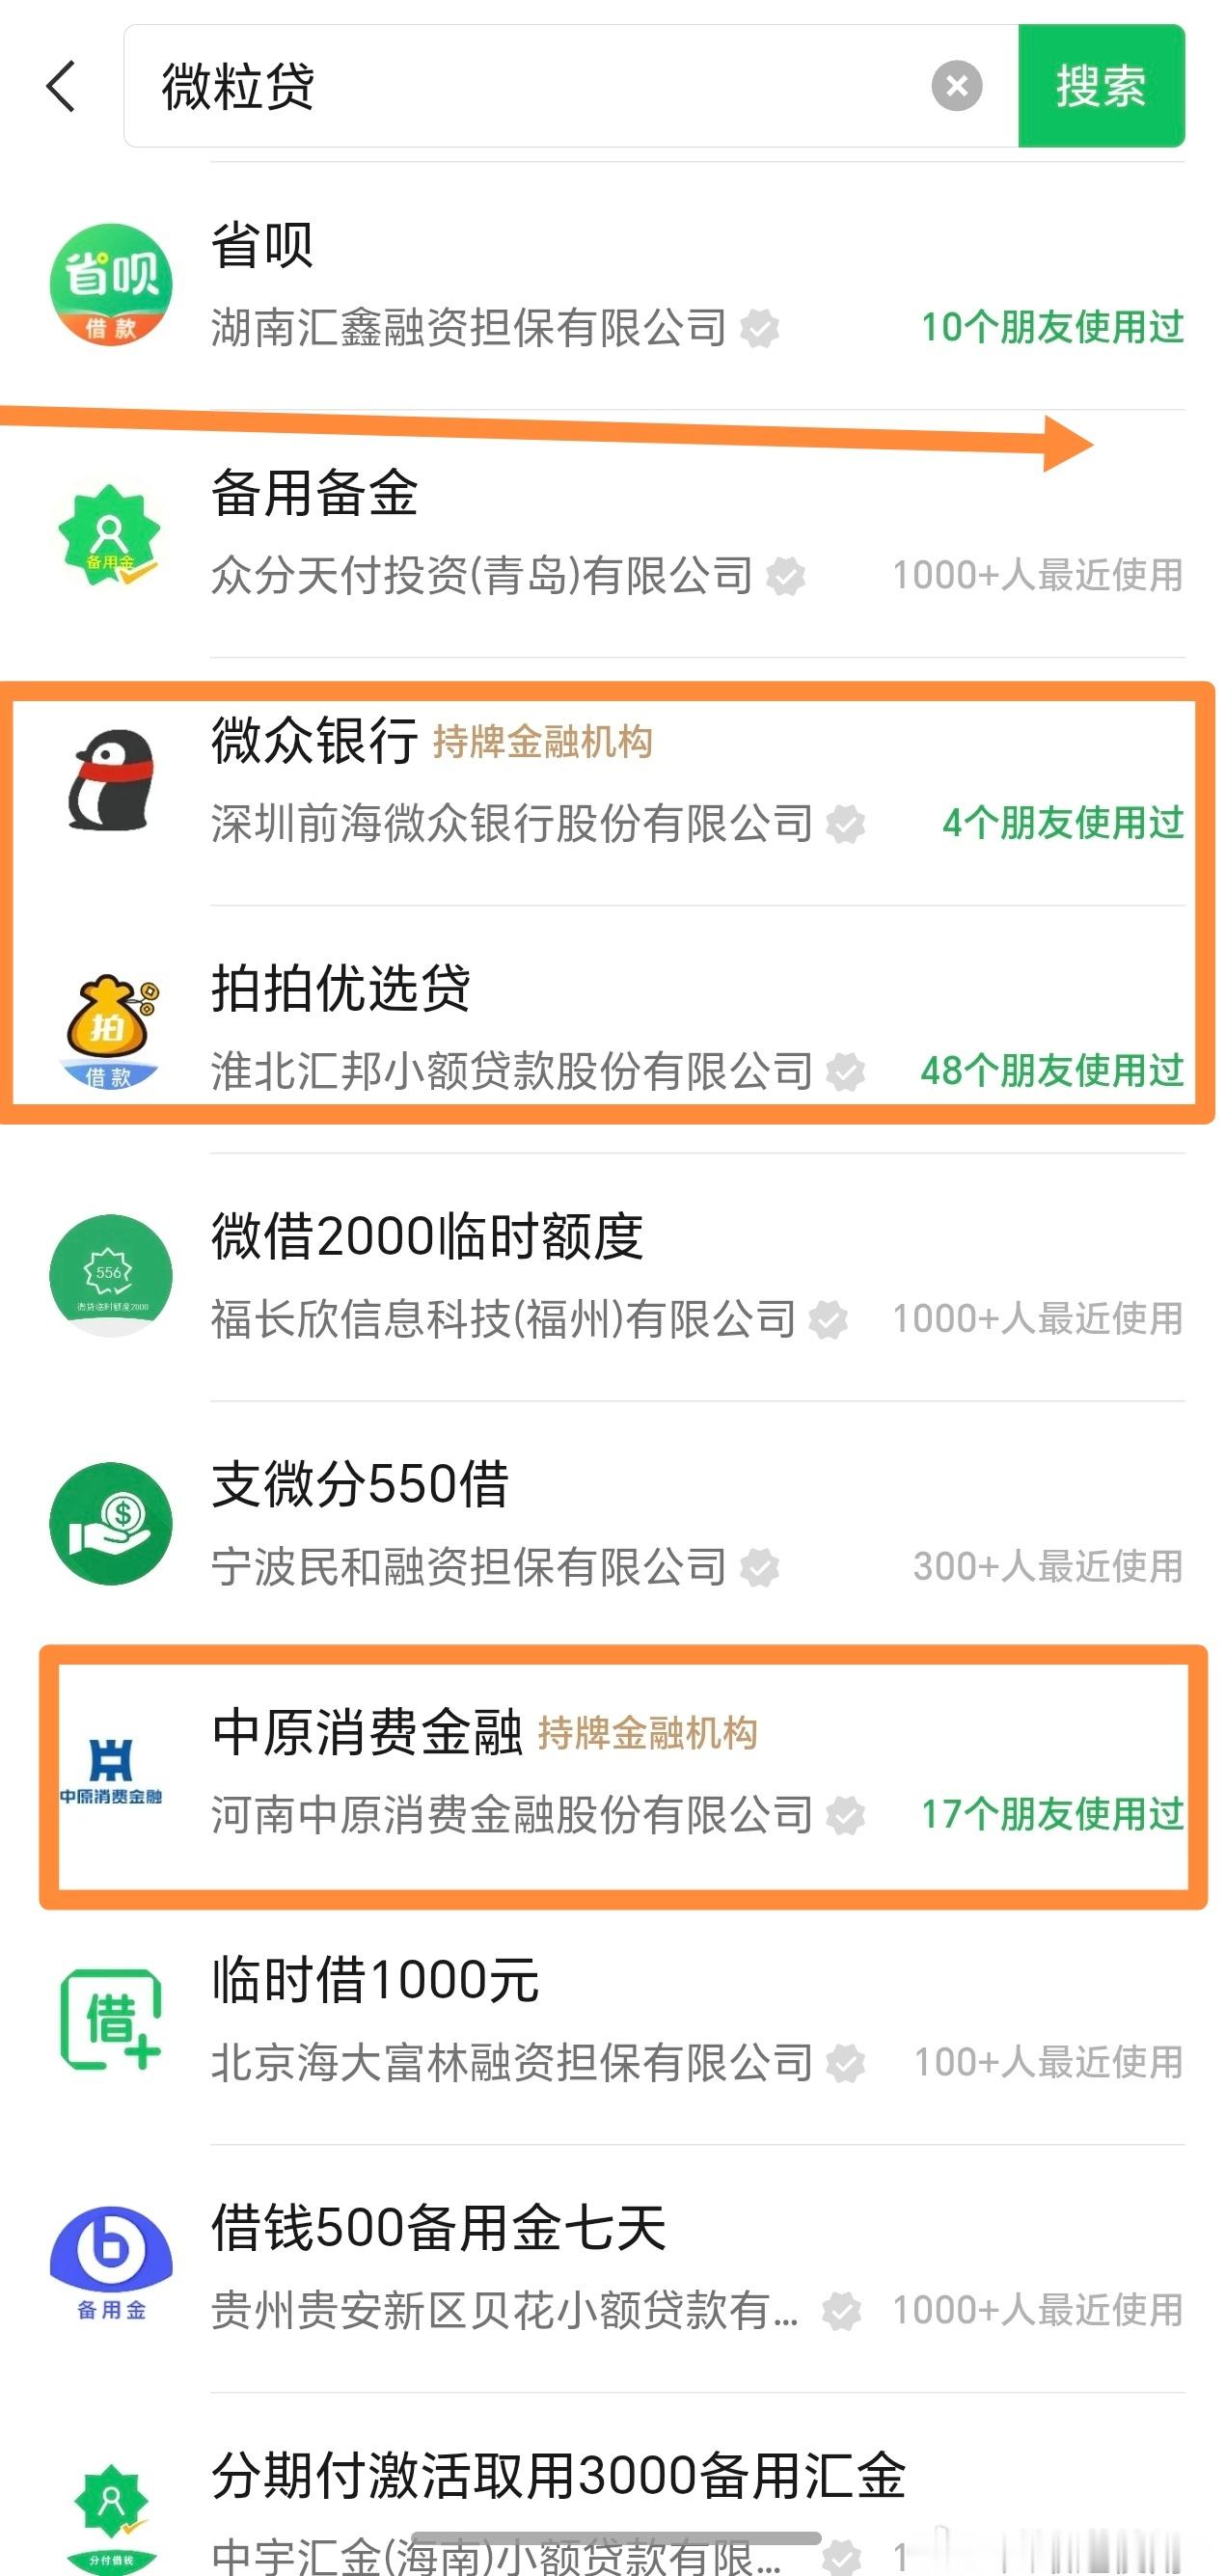
突然发现一个好玩的功能,在微信的小程序里面搜了一些网贷小程序,会有显示你的好友中
突然发现一个好玩的功能,在微信的小程序里面搜了一些网贷小程序,会有显示你的好友中有多少人使用过。我的微信号300多个好友,其中绝大部分都是医生护士,而且基本都在三级以上医院上班,结果搜出来借高息网贷的,已经超过10%了。谁再说医疗行业高薪,我就跟他急。可能我的微信好友中有不少人已经财务爆雷了,现在靠网贷在滚动着生活了,别信什么小红书、知乎年薪百万的,都在吹牛,普通人的负债情况可能比我们想象的还严重,只是一般人也不好意思透露而已。大家也可以试试自己的朋友圈里面有多少个好友借过网贷?
网贷平台知道借款人中穷人占多数,还不起的可能性大,仍然借款给你,最终想收割你的家
网贷平台知道借款人中穷人占多数,还不起的可能性大,仍然借款给你,最终想收割你的家庭,或让你以贷养贷。逾期后,网贷平台只会步步紧逼你去借钱还贷,从不会考虑你的暂时困难。所以你与平台协商作用不大,网贷平台自身违规违法行为比较多,只有平台敢起诉,通过法院解决也许是最好的办法。
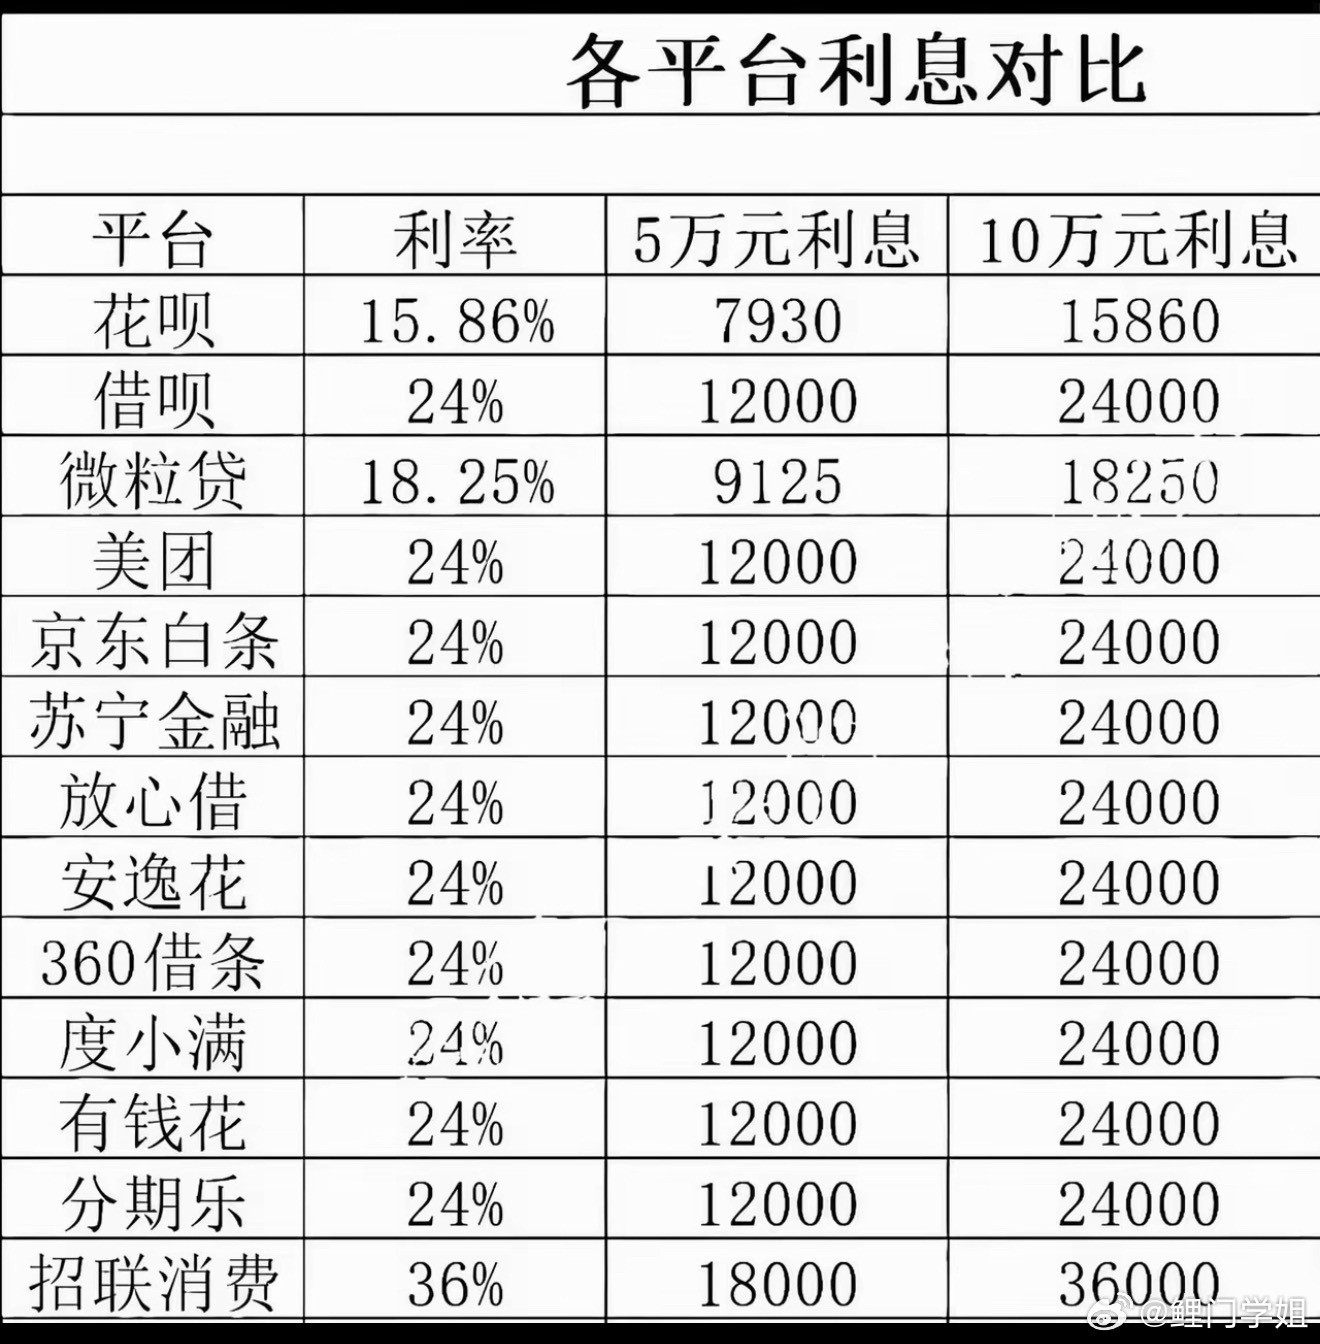
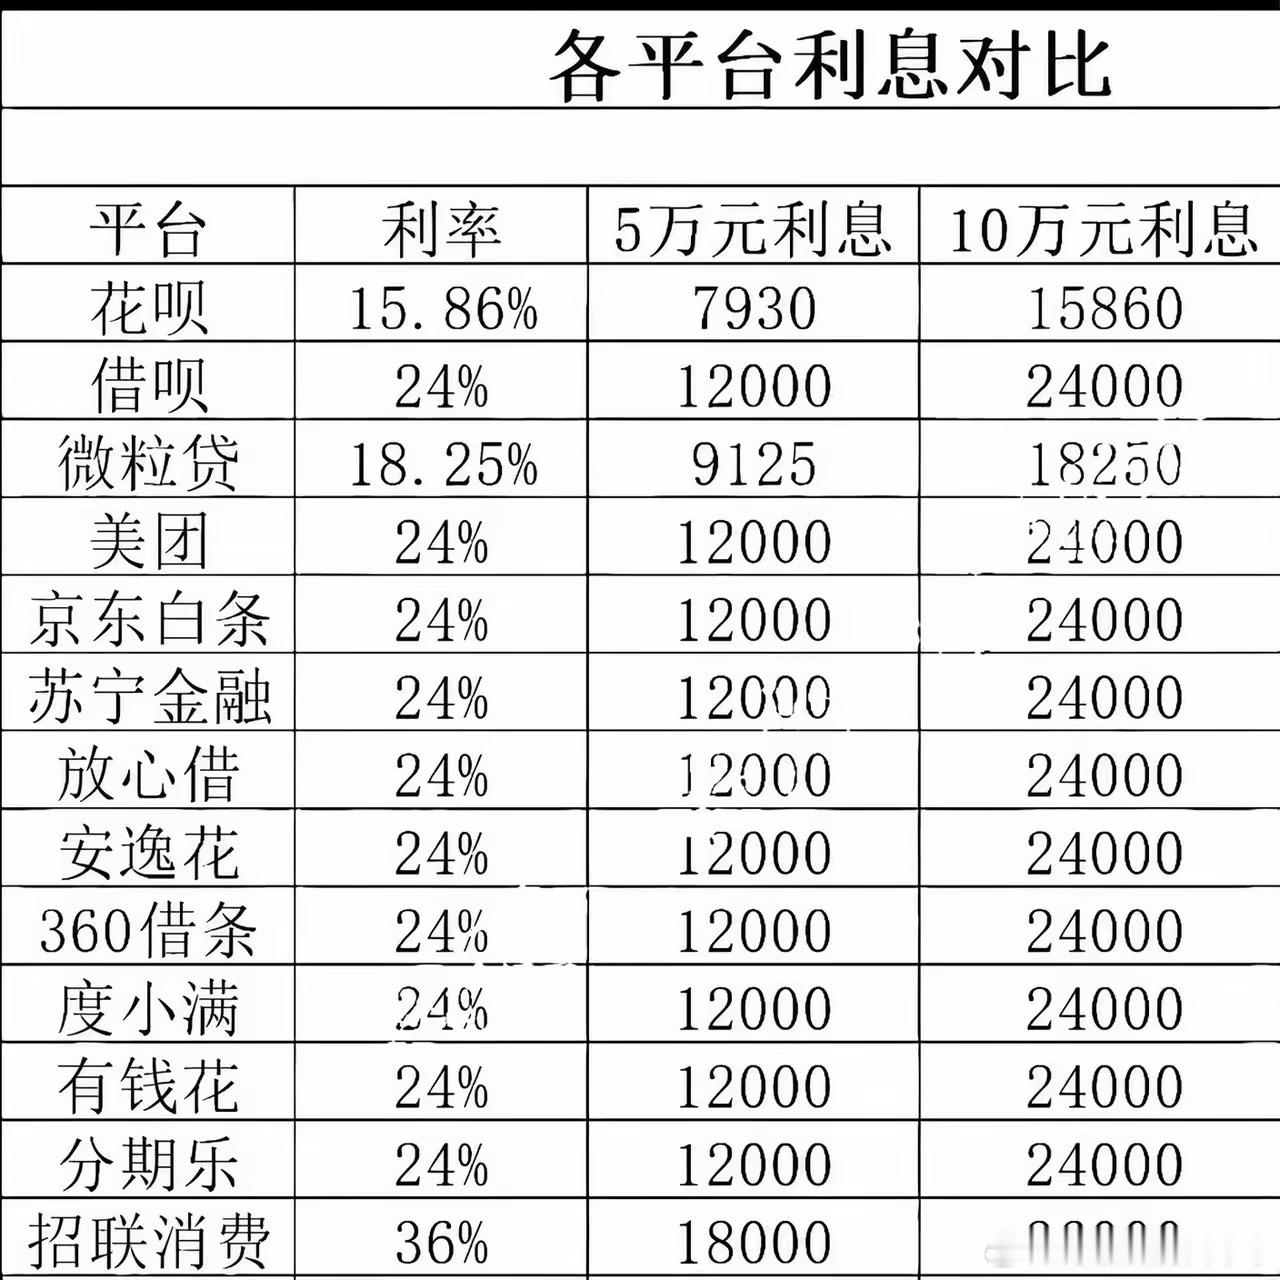
中国互联网金融协会承认网贷利率偏高,现在依旧高达24%。网贷平台向协会诉苦:降低
中国互联网金融协会承认网贷利率偏高,现在依旧高达24%。网贷平台向协会诉苦:降低利率,经营有压力。网贷造成的巨大危害,国家相关部门应该不惧压力,拿出具体处理办法,不能便宜了少数人,害了多数人。一些债务人付出了生命的代价,我们不能麻木不仁,不了了之。
网贷的最大受害者是守信的债务人,最大的得利者是网贷平台的资本和互联网大佬,还有其
网贷的最大受害者是守信的债务人,最大的得利者是网贷平台的资本和互联网大佬,还有其他的得利者:银行、担保公司与保险公司、催收公司和利益输送者等。网贷是一场浩劫,洗劫普通民众财富的浩劫。网贷高利率和各种不合规的费用、暴力催收让一代人背上沉重经济负担和心里负担,少数人为此付出生命的代价。