标签: 杭州银行
有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济
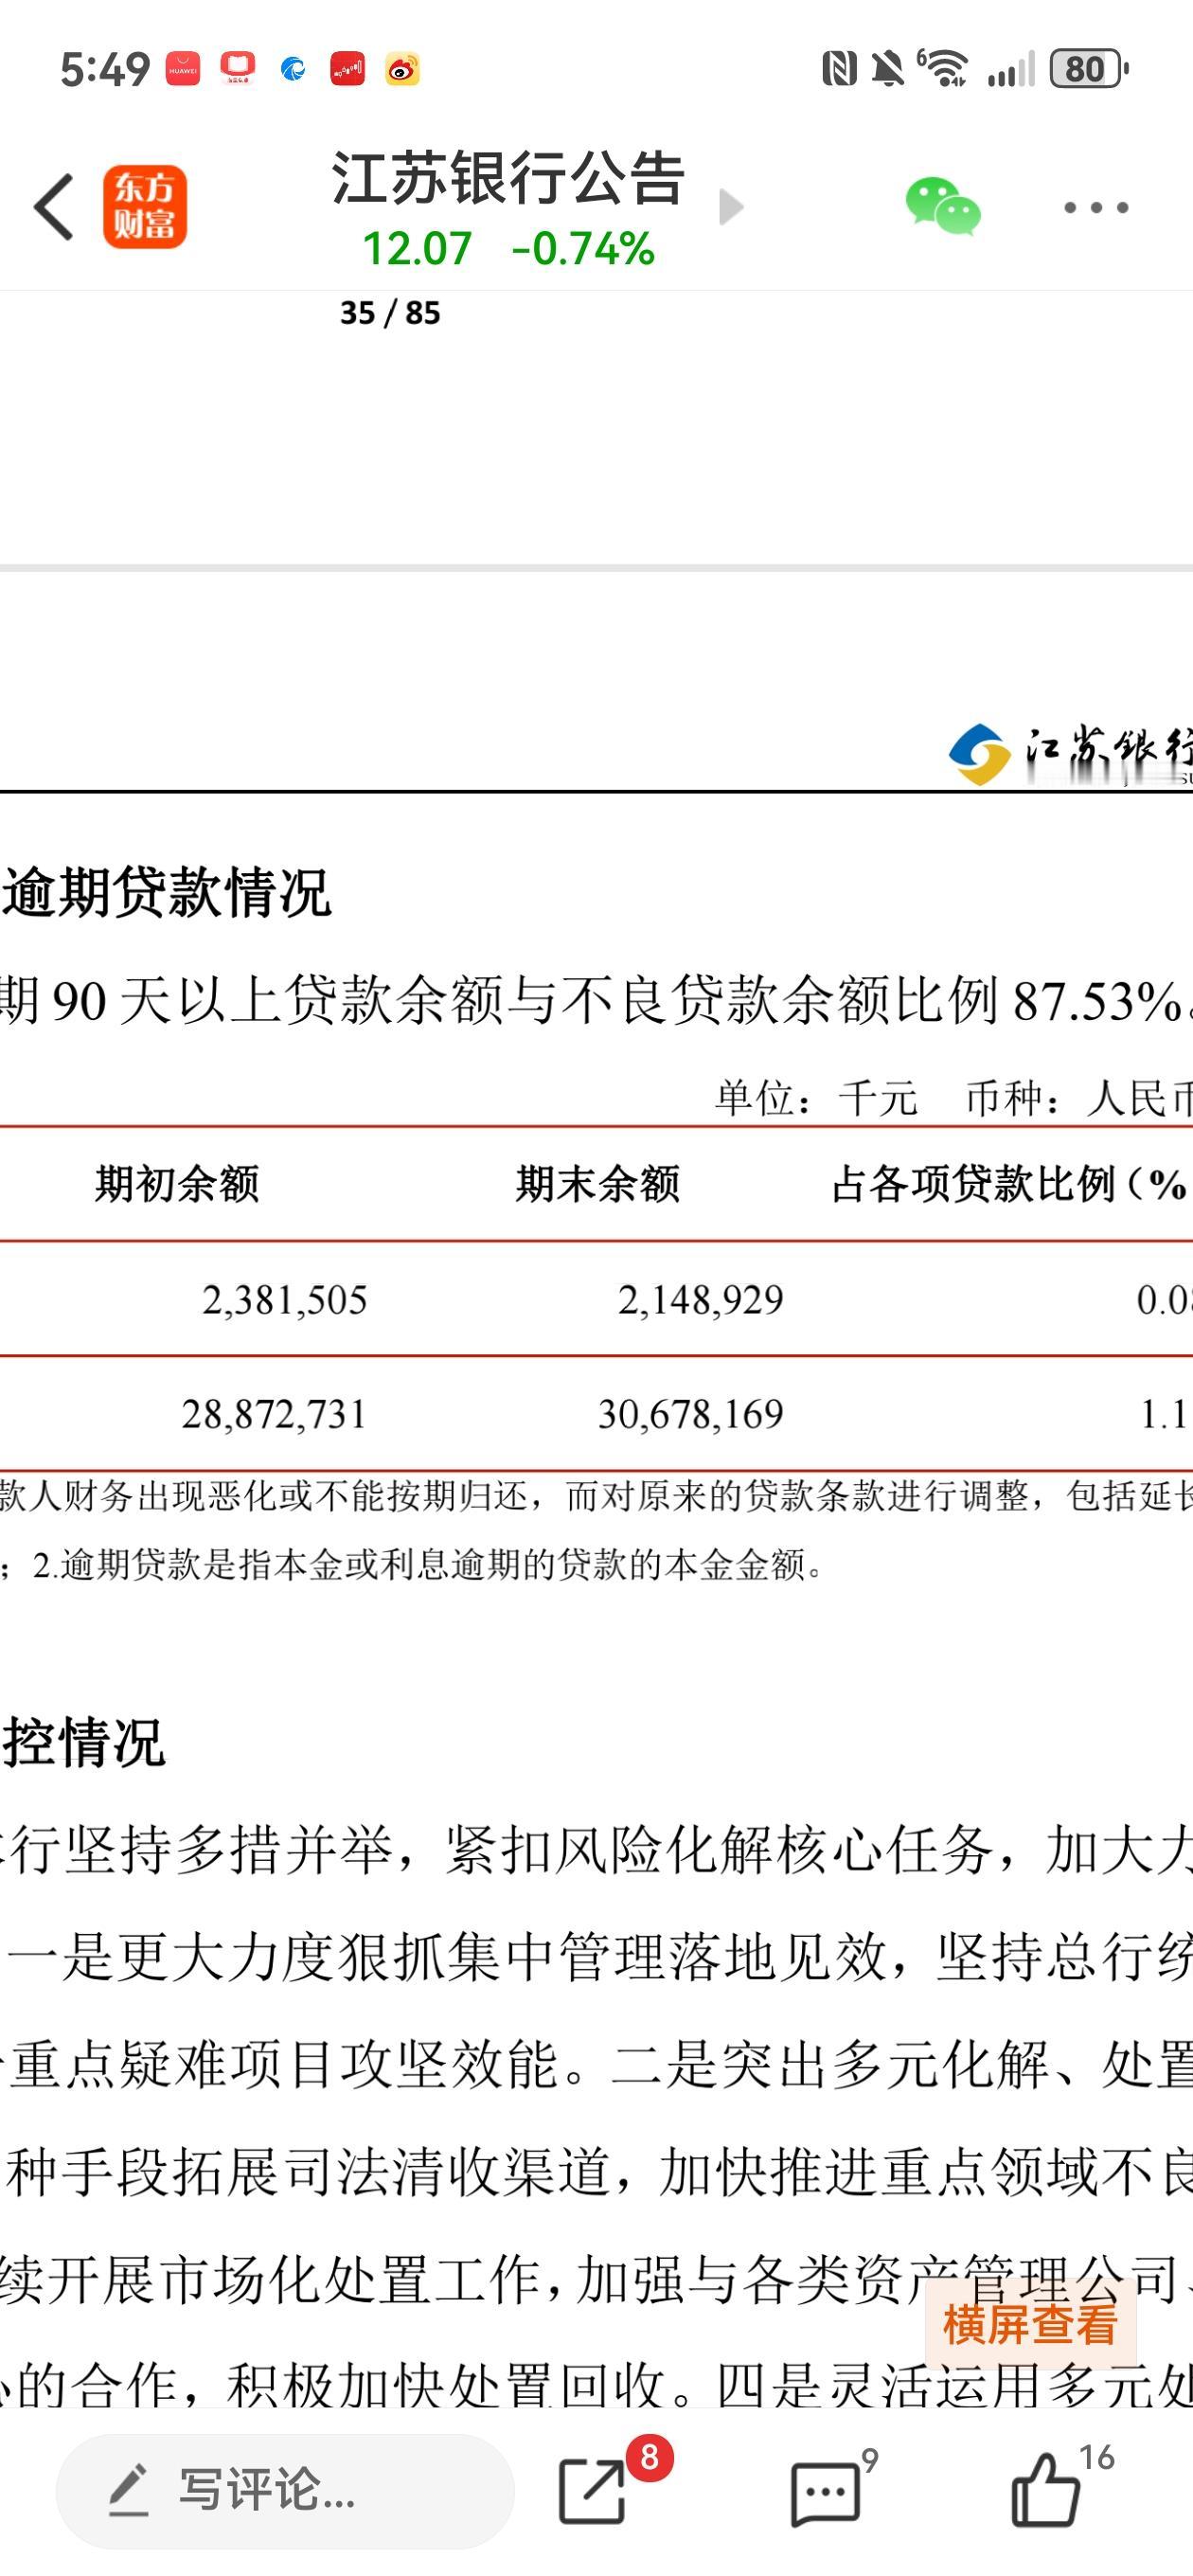
有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济环境下,迅速增长的信贷资产如果管理不好的话,有可能逾期贷款和关注贷款大增。这个会有延后性,投资者应紧盯信贷质量情况,有恶化苗头就果断离开。江苏银行是我江宁杭的核心投资组合,其存款增长率一直排前两名,贷款增长率也一直遥遥领先。这与它的客户群密切相关,也是经营理念的反映。经济下行期,逾期90天以上贷款与不良贷款比例87.53%,逾期贷款占所有贷款的比例1.11%。杭州银行这两个指标分别是49%和0.56%。二者差距是明显的。
有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天
有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天大的笑话了,具体存在哪些错误?(2)杭州银行现在约6倍PE,要到茅台的约20倍或汇丰的15倍,意味着股价要涨2.5–3倍。这中间的逻辑存在以下几个根本性错误:错误五:忽略理论上的"合理PE"。Gordon模型里,合理PE≈派息率/(要求回报率r−永续增速g)。银行必须留存资本满足资本充足率(派息率低)、股权成本r高(金融系统性风险)、增速g受息差收窄与信贷放缓压制,算出来天然就是个位数;茅台派息+回购率86%、防御性消费r低、有提价权g弹性大,算出来就该是20倍上下。两者肩并肩没有任何理论依据。错误六:选择性锚定(cherry-picking)。"看齐茅台、看齐汇丰"是叙事式估值,不是方法。而且这两个锚本身还互相打架(20xvs15x,差30%)。正确的相对估值应找同业可比群:宁波、南京、江苏、成都、上海等A股城商行,它们普遍在4–7xPE、0.5–0.9xPB。杭州银行其实已是同业里PB偏高的(给了溢价),而非被低估。错误七:忽视A股银行板块的整体低估值中枢。全行业长期低于1xPB、5–7xPE,反映的是市场对隐性不良、地产/LGFV敞口、息差压缩、再融资稀释以及"账面价值高估真实经济价值"的系统性担忧。这是板块现象,不是杭州银行独有。正确的做法:要论证杭州银行该不该涨,应该用PB横向对比同业城商行+DDM(股利贴现)算内在价值,并单独压力测试其地产/城投敞口和息差趋势;而不是拿茅台和汇丰当标尺。茅台的PE和汇丰的PE,都解释不了一家中国城商行该值多少倍。
有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天
有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天大的笑话了,具体存在哪些错误?(1)杭州银行现在约6倍PE,要到茅台的约20倍或汇丰的15倍,意味着股价要涨2.5–3倍。这中间的逻辑存在以下几个根本性错误:错误一:给银行用错了估值标尺。银行赚的是"利差+风险定价"的钱,利润高度受拨备、减值、会计准则(预期信用损失模型)影响,周期波动大;而净资产(账面价值)才是更稳定的锚。全球投银行股的标准指标是PB而不是PE。你看三家的PB:杭州0.7–0.9x、汇丰1.4–1.6x,而茅台6x——光PB就说明茅台是另一种生物,用PE去比本身就走错了门。错误二:跨行业硬比,商业模式完全不同。茅台是消费垄断品,有定价权、近乎零负债、需求可预期;银行是高杠杆(资产/equity约10–15倍)、顺周期、强监管、受信用周期和地产/LGFV风险牵连的金融机构。把城商行和白酒比PE,等于拿航空公司的PET(每人每公里成本)去比快递公司的单票成本——量纲都不对。错误三:同一ROE,风险天差地别。杭州和汇丰的ROE都在~11–12%,但杭州的ROE来自高杠杆放大,汇丰还叠加了全球分散(β仅0.57)。杠杆越高、风险越高,合理PE应该越低,而非看齐。错误四:汇丰和杭州银行也不能直接比。即便都是银行:1、上市地与投资者结构不同(汇丰在伦/港/纽以美元英镑计价,杭州是A股人民币);2、会计准则不同(IFRSvs中国企业会计准则),拨备与确认口径有别;3、业务结构不同(汇丰是3万亿美元资产、62国的全球系统性银行,含财富管理、投行、交易;杭州是聚焦浙江的城商行);4、汇丰PE还被大额回购/资产处置(卖法国、加拿大、美国零售等)扭曲,其"派息率"数据甚至显示>300%,说明回购远超当年利润——这种一次性损益会让PE失真。
买成长性银行股三大安全垫。第一个是股息。我的杭州银行显示成本挺高,但我一点也不担
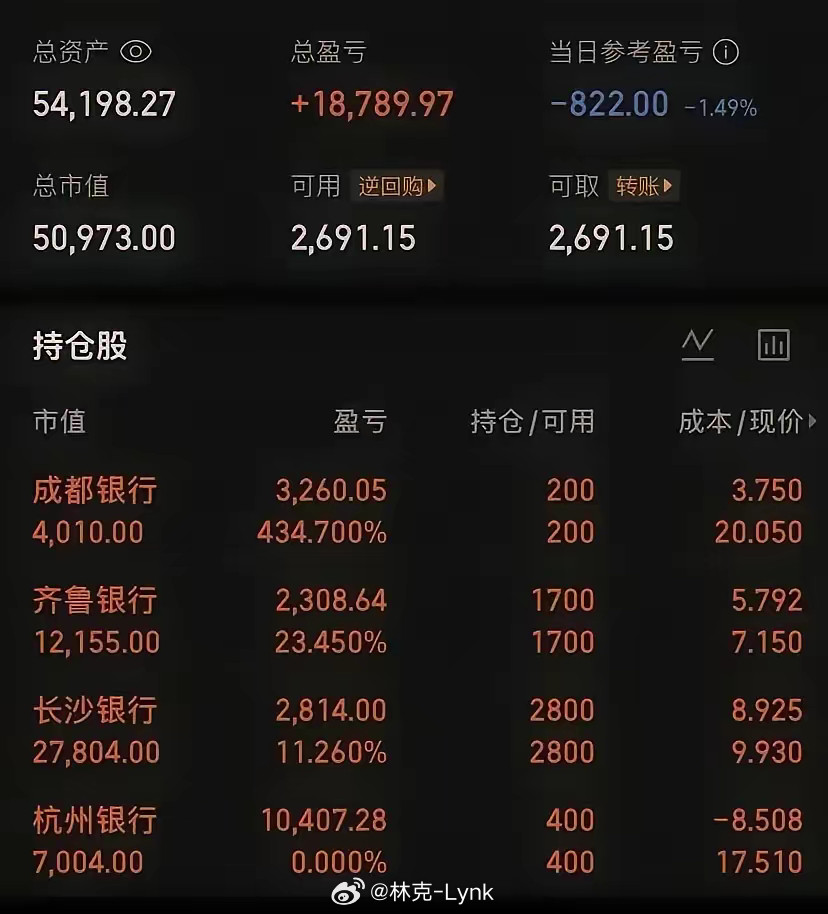
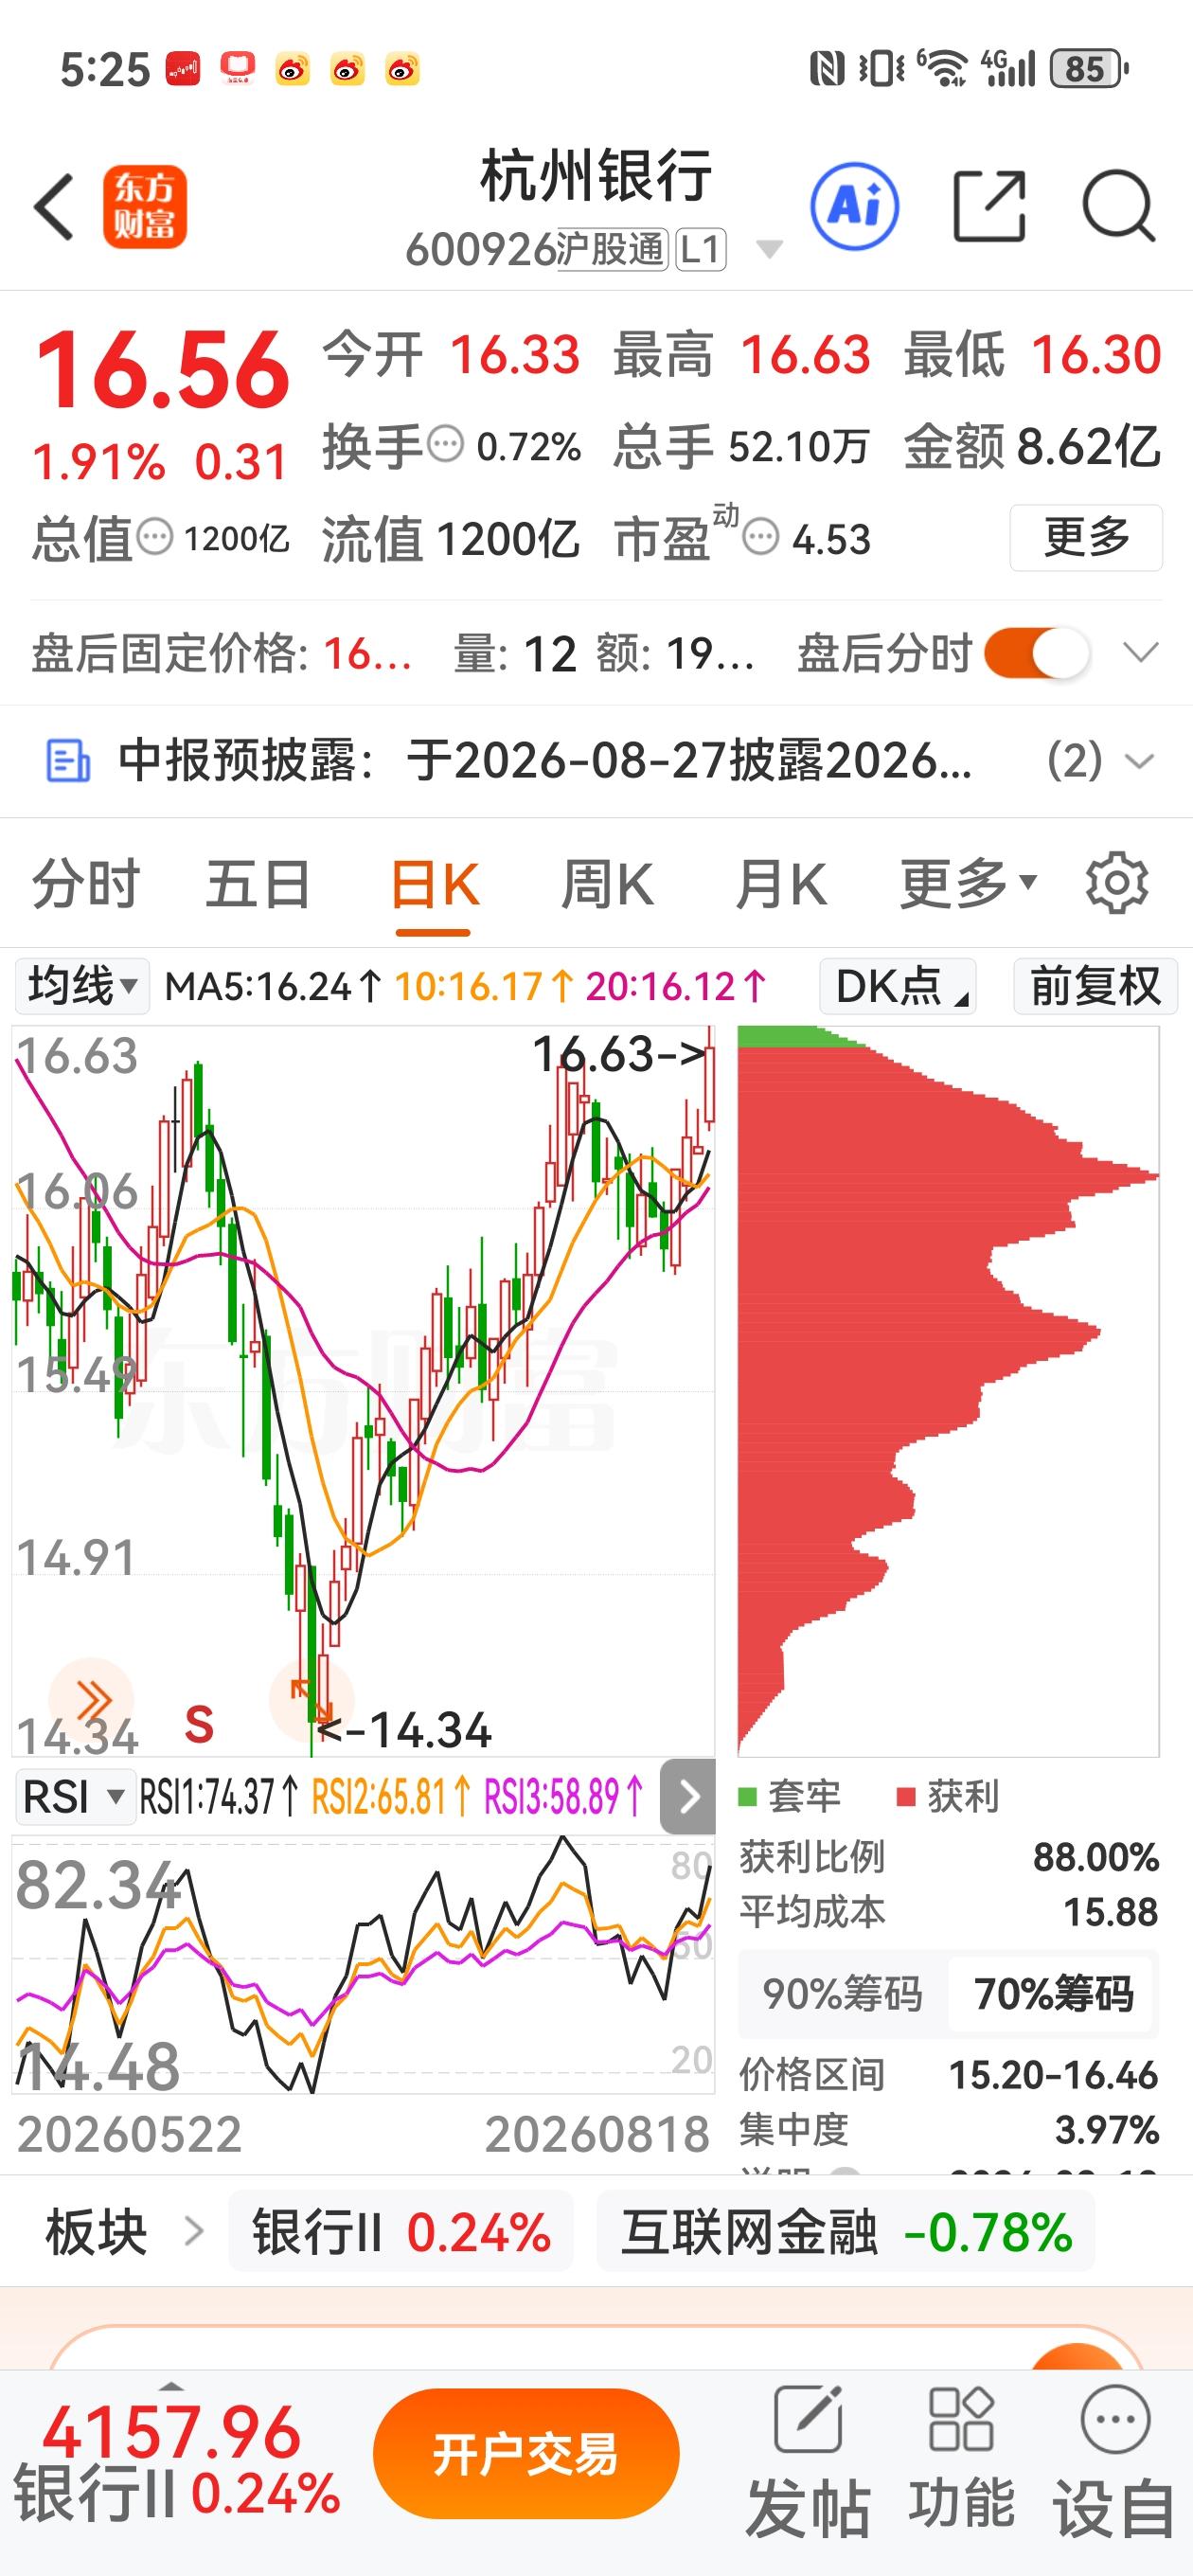
买成长性银行股三大安全垫。第一个是股息。我的杭州银行显示成本挺高,但我一点也不担心,今年11月份每股分红约0.4元,明年6月份分红约0.3元,明年6月份的成本约15.3元。明年6月杭州银行每股净资产21元以上。我的成本PB0.73。历史上杭州银行最低PB0.62,考虑到20%可转债摊薄,实际最低PB是0.7,对应上证指数2600点。理论上,依靠分红10年后还清融资。第二个安全垫是低估值。当前杭州银行PE静态5.98,动态PE5.44。美国银行业PE13,大A大行PE8,杭州银行合理PE10第三个安全垫是成长性。假设杭州银行未来五年一直估值不修复。过去5年利润增长了167%,未来5年利润增长率50%。年化仅8.5%。那么2031年,每股收益4元。16/4=4。4倍PE,算上每年分红,我的成本约12元。如果跌到了我成本价,则PE为3倍。对于一个利润增长率10%的龙头,3PE有多大可能?