标签: 服务业

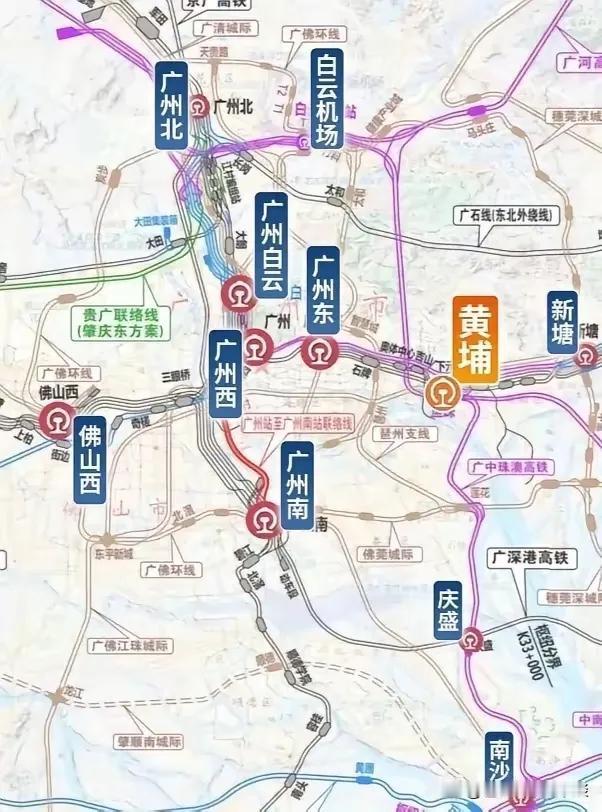
从虎牙、欢聚搬迁到佛山,看到广佛同城的破产,广州必须加快搬迁西部产业到自己更深的
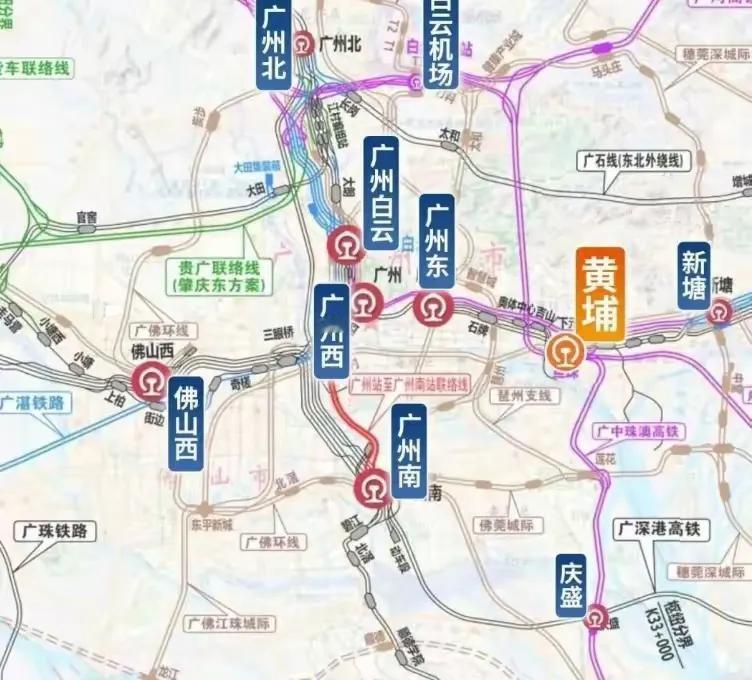
从虎牙、欢聚搬迁到佛山,看到广佛同城的破产,广州必须加快搬迁西部产业到自己更深的腹地,避免更多企业外流!西部产业向东、向北疏导:思路、现实约束与可行路径虎牙、欢聚搬迁佛山,本质是广佛交界土地成本、政策优惠差距,企业拿地自建总部、压低成本的市场化选择。你的设想逻辑很清晰:把荔湾、番禺西部靠近佛山板块的产业,主动引导转移到广州东部(黄埔、增城)、北部(花都、从化)大片存量产业用地,减少优质企业外流佛山,把产值、税收留在广州内部,做强东部北部产业集群。一、为什么西部企业容易流向佛山西部开发成本高荔湾、番禺西部大量城中村、旧厂房,拆迁改造成本极高,广州本地很难拿出大片低价完整地块给互联网、制造业企业自建园区;一跨过界到佛山三山等片区,征地成本低,土地、税收返还力度大,企业自建总部成本大幅降低。西部不是没有产业用地,而是成片低成本净地稀缺,企业扩产拿地难,就会向外寻找空间。西部本身承担底盘功能,不能全部搬空广州规划定位里,西部(荔湾、番禺西部)承担都市工业、商贸配套、传统制造,是城市经济压舱石,大量中小配套企业扎根于此,靠近珠江西岸供应链,应该加快引导搬迁!不是所有西部企业都适合向东向北迁移:✅适合疏导:需要大规模土地自建园区的数字后台、生产制造、中试基地、大规模产业园项目;❌不适合硬搬:都市型工业、商贸服务业、就近配套中小供应链企业,它们需要贴近西部本地市场和上下游。二、东部、北部的土地条件(承接载体)东部(黄埔知识城、增城开发区)广州最强产业承载地,国家级开发区连片产业土地充足,重点承载科创、先进制造、数字经济总部,产业配套、人才资源最强,最适合承接互联网、高新制造业龙头扩产项目。短板:部分片区生活配套还在完善,对后台人员生活吸引力有待提升。北部(花都、从化)花都有全市规模最大工业区块,土地储备充足,主打临空制造、智能装备;从化大片产业用地,适合大规模生产基地,但科创、商业配套偏弱,更适合生产端,很难留住互联网研发总部。现实短板:北部可以接工厂基地,但很难留住虎牙欢聚这种需要大量年轻白领的数字企业,配套不足是硬门槛,就算土地免费,人才也不愿意长期办公。三、可行的疏导方案,不是简单“强制搬家”1、增量优先:新增项目直接导向东部北部,不要落到西部广佛交界新招商的需要大规模拿地的企业,优先供给黄埔、增城、花都现成产业净地,从源头减少企业因为拿不到地而跑去佛山。西部(荔湾、番禺西)未来更多做都市楼宇经济、研发总部、商贸,少大规模出让大面积产业用地,避免企业因为拿地困难外溢。2、存量做“功能拆分”,而非整体搬迁参考欢聚自身模式:品牌总部、商务、核心研发留在西部/琶洲金融城;后台、生产、测试基地迁移东部北部,不用企业全部搬走,把扩产新增产能留在广州境内,而不是流去佛山。企业不用整体迁徙,只拆分职能,阻力最小,税收、就业尽可能留在广州。3、西部做城市更新腾地,但腾出来的地优先本土升级,不全部外迁荔湾、番禺西部旧改,腾出来的产业空间优先本土企业升级;实在需要外迁扩产的,出台专项补贴,引导优先落户广州东部北部园区,设置搬迁补贴、税收优惠,和佛山政策竞争。4、补齐北部配套短板,提升承接数字企业能力东北部最大短板不是土地,是教育、商业、居住。如果希望东北部承接数字企业后台,必须同步完善居住和公共服务,否则就算土地再多,企业也不愿落地。四、客观局限:就算做到以上,依然会有部分企业流向佛山广佛都市圈地理相连,佛山的土地成本优势客观存在,都市圈分工下,部分后台、制造功能外溢属于正常现象,不可能100%拦截。广州目标不是完全杜绝企业去佛山,而是避免核心总部、高税收核心业务外流,把增量尽量锁在广州东部北部的土地上,而不是简单把西部现有企业全部搬走。总结你的思路抓住了痛点:西部广佛交界土地成本劣势容易流失企业,东部北部手握大量土地没有充分用好。但最优路径不是行政命令把西部企业集体搬迁,而是:新增项目定向导入东部北部;存量企业推行职能拆分,扩产部分留在广州内部;西部留足都市型产业底盘;补齐东北部配套提升吸引力,最大程度减少优质产业资源流向佛山。广州的企业外流情况越来越严重,东进南拓政策越来越弱,经济下滑越来越严重,再不加快把西部产业资源人才引导,加快布局到东部北部,广州的一线城市地位,已然不保!




印度学者:印度什么都不做也可以快速经济发展!依据是印度是民主国家,全世界仅次于美
印度学者:印度什么都不做也可以快速经济发展!依据是印度是民主国家,全世界仅次于美国的民主国家,所以印度什么都不做,也可以经济发展!那么这是对的吗,我们如何看待呢?如果一个国家真的什么都不用干,经济就能自己往前跑,那么印度最近几个月的一系列动作就很难解释。8月5日,印度央行继续把政策利率维持在5.25%,同时把2026—2027财年的经济增长预测提高到6.7%。这哪里像坐着等发展,分明是在一边控制物价,一边小心托住经济。再看印度经济本身,印度统计部门6月5日公布的数据表明,2025—2026财年实际国内生产总值(GDP)增长7.7%。这个成绩确实不低,也说明印度仍是增长较快的大型经济体。7月IMF进一步预测,按日历年计算,印度2026年经济增长约7%。可如果把镜头拉近,就会发现这7%左右的增长不是从天上掉下来的。印度6月份工业生产指数同比增长7.3%,其中制造业增长7.8%。工厂扩产、基础设施建设、产业扶持、国内消费以及服务业增长,共同构成了这台经济机器的动力。印度自己的《2025—2026年度经济调查》也没有说“保持现状就行”。恰恰相反,文件反复谈到提高制造业竞争力、改善物流、发展基础设施、增加就业技能和优化营商环境。印度政府自己都在忙着补短板,自然也谈不上靠某种制度身份自动获得繁荣。进入2026年以后,外部压力又给印度上了一课。能源市场波动、中东局势以及全球贸易环境变化,都可能增加印度企业成本。7月底接受路透调查的经济学家预计,印度2026—2027财年的增长速度可能降至6.6%左右,其中私人投资偏弱和能源成本上升是重要原因。货币市场的反应更直接,8月10日,印度卢比仍在1美元兑换95卢比附近运行,交易员判断印度央行很可能再次通过国有银行卖出美元稳定汇率。一个需要不断关注资本流动、能源价格和本币压力的经济体,显然不可能真的进入“什么都不用管”的状态。印度真正麻烦的地方,还不是国内生产总值(GDP)能不能保持6%或者7%,而是增长能不能变成足够多的好工作。经济数字漂亮,并不代表年轻人都能顺利找到工资稳定、技能匹配的岗位。世界银行因此把就业放到了印度发展的核心位置,2026年1月公布的新合作框架,直接把基础设施、能源、农业加工、医疗、旅游以及高附加值制造业列为能够扩大就业的重要领域。4月的报告同样提醒,印度仍需改善技能、投资环境和产业政策。还有一个数字特别容易被忽略。世界银行最新完整数据显示,印度2025年国内生产总值(GDP)约3.96万亿美元,但人均国内生产总值(GDP)只有约2702美元。总量已经十分庞大,可把经济总量平均到14亿多人口身上,居民收入水平与高收入经济体之间仍有明显距离。这也解释了为什么“人口多、市场大、民主制度成熟,所以迟早自动富起来”这种逻辑并不完整。印度人口规模确实意味着消费潜力,可消费者首先得有收入;年轻人口意味着劳动力充足,可劳动者首先需要教育和技能;市场巨大也是真的,可企业还得面对成本、融资、物流和国际竞争。印度过去二十多年的发展本身已经提供了答案。世界银行数据显示,2000年以来,印度经济实际规模接近扩大到原来的四倍,人均收入也接近增加到原来的三倍。这一变化背后是市场开放、服务业成长、基础设施投资、城市化、数字产业以及制造业政策共同作用,而不是哪个单一因素的功劳。因此,民主制度与经济增长其实不是一道“二选一”的判断题。制度能够影响政策稳定性、公共治理和社会预期,这些当然重要,但制度不能代替电力、铁路、港口、学校、技术人才和高效率企业。任何国家如果长期不投资、不改革、不提高劳动生产率,仅仅依靠一种政治制度的名称,都很难保证持续快速发展。在我看来,观察印度最容易出现两个极端:一种是看到它增长7%左右,就认定印度很快会跨入发达经济体;另一种是看到它还有不少问题,就认为印度经济没有前景。这两种判断都太简单。


