标签: 最后一周
伊朗赴美求和失败,美国的逐客令说下就下,德黑兰的底牌被抽光了。把9月最后一周时间
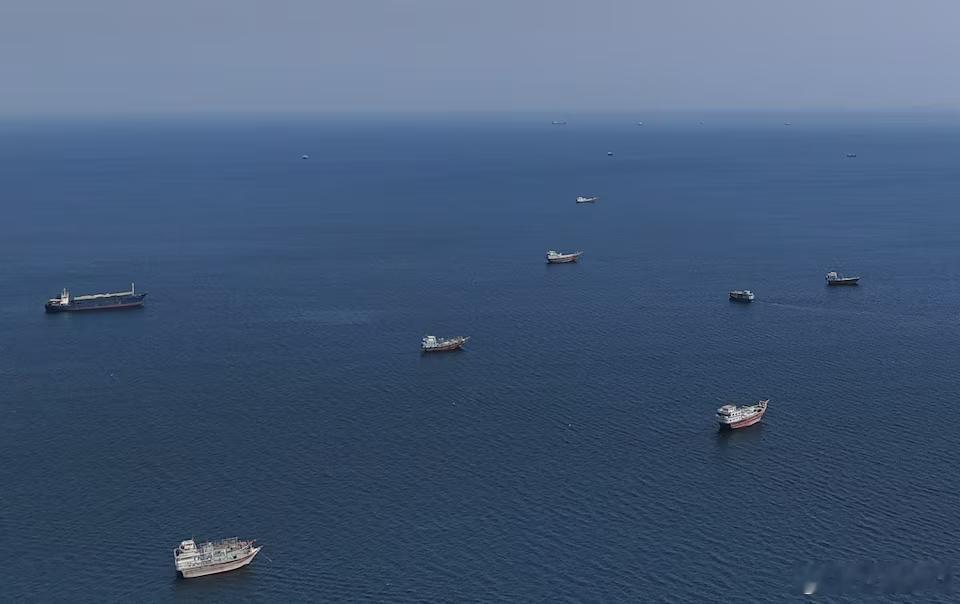
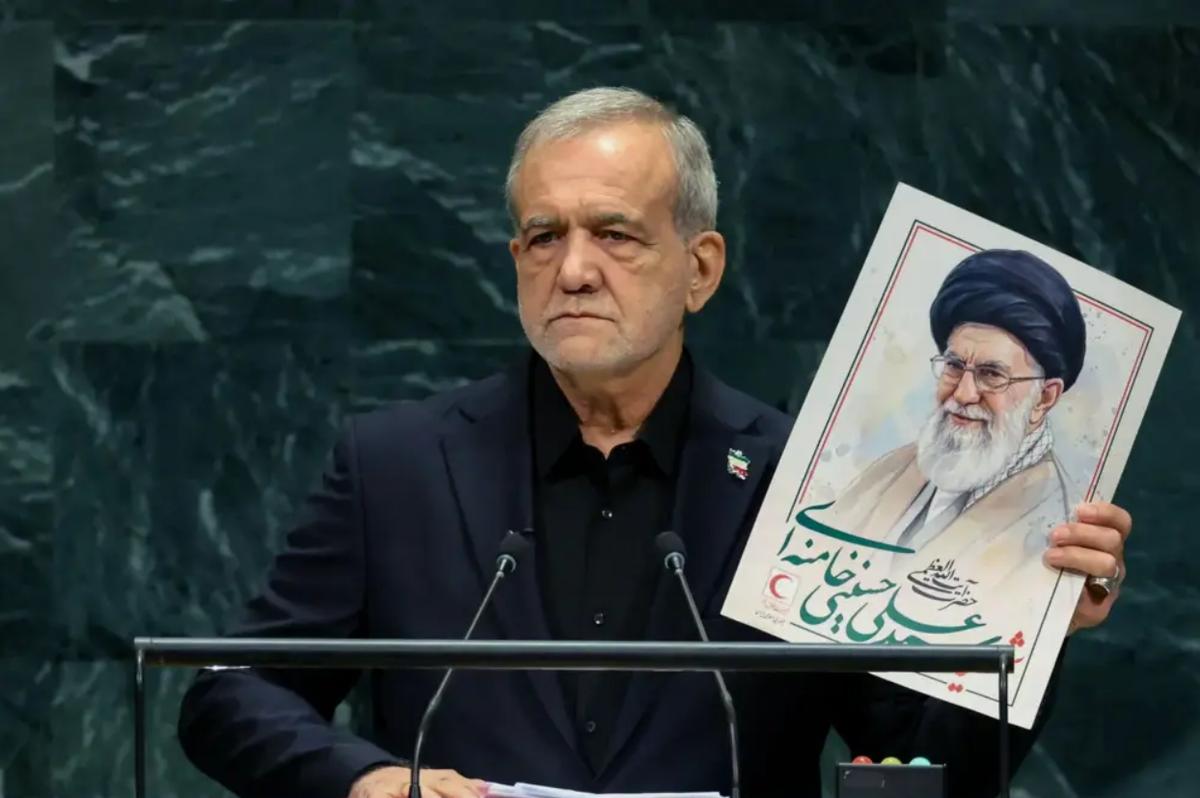
伊朗赴美求和失败,美国的逐客令说下就下,德黑兰的底牌被抽光了。把9月最后一周时间线捋直,就能明白伊朗这轮外交拉锯,充满了万般的无奈。9月中旬,赴美参加联大前,伊朗递方案:结束海上封锁、停火七天、解冻120亿美元、解除石油制裁,条件满足后七天内重开霍尔木兹海峡。跟早前“战争赔偿、美军撤出中东”比,身段低了一大截。9月24日,总统佩泽希齐扬再加码:不寻求核武器,愿意降低浓缩、接受核查。结果9月26日特朗普拒绝,9月28日鲁比奥直接要求伊朗代表团离开纽约,外长阿拉格齐次日清晨走人。但人刚被“请出”,伊朗转头就跟卡塔尔斡旋方接触,等美方9月29日前后答复。同一天,德黑兰宣布收到美方回复。被赶出纽约的代表团,手里攥着华盛顿的回信,这就是这场谈判的拧巴之处。伊朗主动服软,核心是彻底丧失了霍尔木兹海峡的控制权。七个月冲突下来,美军通过双重手段锁死局势:军事上,摧毁伊朗近海舰艇、岸基反舰设施与监控系统,瓦解其不对称作战能力;机制上,开辟阿曼海岸新航线,搭配油轮接驳与全程护航,让波斯湾航运快速复苏。目前中东原油出口已恢复至战前九成以上,美国本土原油产量更是创下历史新高,伊朗的海峡威慑彻底沦为纸面优势。更致命的是伊朗外部支援全面断裂,盟友胡塞武装保持独立立场,仅针对沙特船只,拒绝为伊朗封锁曼德海峡,让伊朗的联动牵制计划落空。同时大国达成共识,锁定核不扩散与国际航行自由两大原则,彻底封死了伊朗借航道博弈的操作空间。长期海上封锁让伊朗原油出口近乎停滞,过半财政收入断绝,经济陷入重压。美方的施压节奏堪称精准,公开拒案、驱逐代表团加码极限施压,把谈判阵地转移至多哈掌控节奏,又保留制裁放松、资产解冻的谈判余地,死死咬住伊朗核让步的核心诉求。双方诉求完全错位,伊朗想解封锁,美国先要核妥协。局势背后还有深层隐忧,伊朗政坛传出最高领袖更替的传闻,战争压力已经渗透至权力核心,决策层分歧日渐凸显。当下市场风险溢价,早已从“海峡是否封锁”转为美国中期选举后是否重启对伊轰炸。盘点下来:伊朗霍尔木兹控制权丢了,曼德海峡联动断了,大国背书没了,核筹码在核查承诺里自我消解。牌桌上伊朗仍有座位,但发牌权已经易主。海峡通航数据不会说谎,赢着赢着,才发现手里的牌早就被一张张抽走了。
欧洲天然气市场正在被“冬季恐慌”笼罩。8月最后一周,欧盟储气库填充率只有63%,
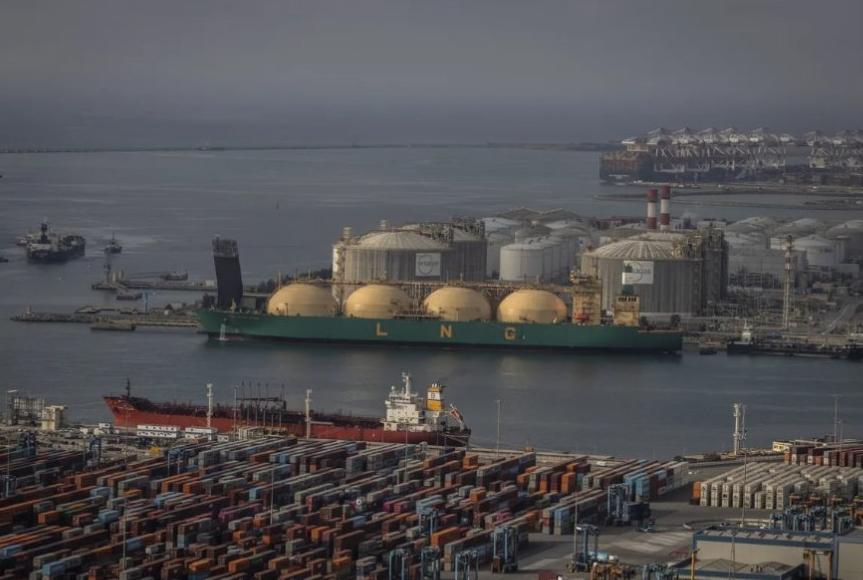
欧洲天然气市场正在被“冬季恐慌”笼罩。8月最后一周,欧盟储气库填充率只有63%,创下13年来同期最低水平。往年这个时候,欧洲储气率通常接近80%。德国的情况更糟,储气设施库存约48%,是17年来同期最低。一年前还有65%,2022年能源危机最紧的时候也有75%。德国是欧洲最大的天然气消费国,它的库存数字这么低,整个欧洲的冬季供应底气就少了一大截。欧盟要求成员国在10月到12月之间把储气量提到90%,现在看基本不可能。业内普遍认为,80%才是今年更现实的目标,甚至这个数都不容易够到。库存低不是单方面造成的。供应端出了几个大问题。霍尔木兹海峡因冲突持续受阻,全球约20%的液化天然气运输要过这里,卡塔尔和阿联酋的出口都被拖累。卡塔尔拉斯拉凡液化设施遭袭击后,产量从单季约17500立方米掉到5200立方米,降幅近70%,修复可能要几年。挪威一处海上气田的海底压缩站又出故障,产量降了四成,原定10月恢复,现在推到2027年2月。这几件事叠在一起,能送到欧洲的天然气比预想中少得多。今年夏天欧洲极端高温,电力缺口又转到天然气发电。7月欧洲液化天然气进口总量已经降到2004年8月以来的最低点。夏天用气量还没补上,冬天的压力只会更大。欧洲基准TTF天然气价格从2月到现在翻了一倍,冬季期权合约已经以每兆瓦时100欧元的价格在交易,这是当前现货价的两倍多。高盛测算,如果中东出口2027年前恢复不了,12月TTF可能要突破100欧元才能压住需求、把液化天然气抢过来。昂贵的不只是现货,还有整个补库节奏。欧洲能源公司不愿意在这么高的位置大量买现货补库,环保政策又让他们不愿签10到20年的长期合同。结果就是越不买,越被动;越被动,亚洲买家越容易把船抢走。部分本来驶向欧洲的液化天然气船,已经在海上掉头去亚洲了。亚洲买家出价更高,全球现货就那么多,谁的价高船往哪开。欧洲还想赶在9月和10月加快进口,但这两个月正好是亚洲提前为冬季备货的时候。德国联邦网络局已经说了,想达到80%的储气目标,必须大幅加快进口。可市场竞争已经到了贴身抢船的地步,不是说加快就能加快。冯德莱恩此前说过,高昂的能源成本已经成为限制欧盟竞争力和经济独立性的主要因素。现在欧盟能源价格比美国和中国高出两到三倍。这个差距,不是欧洲自己能靠政策压下去的。俄罗斯方面多次表示,欧盟放弃俄能源对欧洲经济造成损害,导致成本上升和竞争力下降。欧洲这轮冬季恐慌,多少和它过去几年把自己从俄罗斯能源供应体系里切出来有关。更麻烦的还在后面。欧盟计划从2027年起全面禁止进口俄罗斯液化天然气。这条线一旦真划下去,欧洲在现货市场抢气的日子还长。欧洲央行估算,批发天然气价格上涨10%,欧元区整体通胀率会提高约0.6个百分点。化工、制造业这些用气大户,又要面对成本飙升和投资信心下滑。现在摆在欧洲面前的是:库存63%,目标80%以上,时间只剩一个多月。供应端霍尔木兹问题还没解决,欧洲的天然气冬天,还没开始,警报已经拉响了。