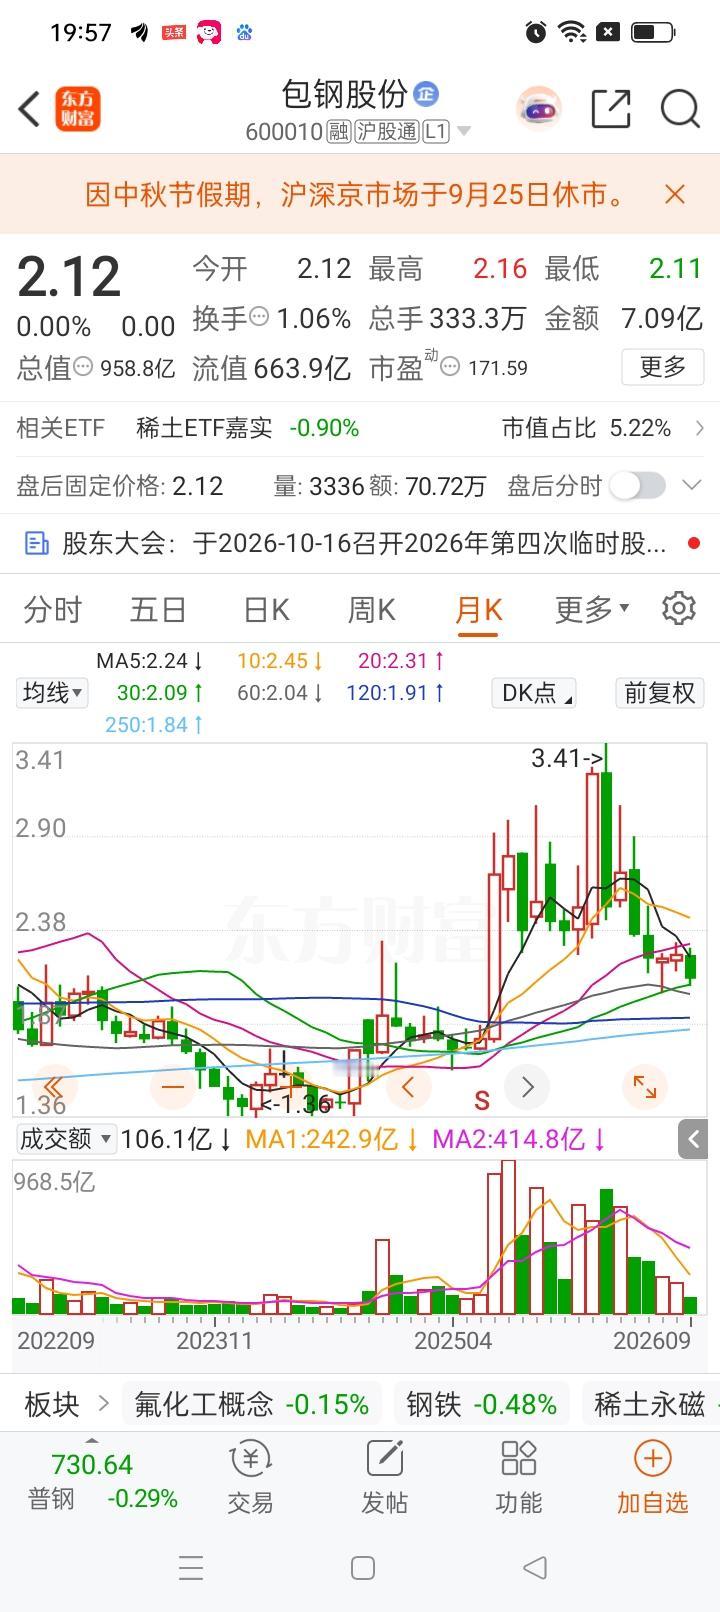
一位上海的股民,他在2.5元的价格梭哈包钢股份,斥资50万持股数量为20万股。他
一位上海的股民,他在2.5元的价格梭哈包钢股份,斥资50万持股数量为20万股。他是想学巴菲特做价值投资,于是就买进了。我认为,这个故事真正值得聊的地方,不是一个股民拿了15年到底亏没亏,而是一些文章从开头算账的时候,账本可能就已经拿错了。2014年包钢股份搞了一次高送转,持股从20万股变成40万股,一些文章把这里描述成“相当于赚了一倍”。看到这里,问题已经来了,高送转不是天上掉钱。上海证券交易所披露的信息显示,包钢股份2014年实施的是每10股送0.5股、资本公积转增9.5股,再派0.125元现金,合计正好每10股增加10股。股数翻倍之后要除权,理论上的股东财富不会光靠拆股凭空增加一倍。上海证券报早就解释过,除权除息遵循的核心思路就是股东财富不变原则。100股10元值1000元,拆成200股5元,还是1000元。我觉得把高送转写成“赚了一倍”,属于很典型的数字幻觉。股民看到股票数量多了,心理上确实容易觉得资产变多,可真正决定财富的是总市值,不是账户里股票的张数。可再往下查,会发现故事的问题比这个还大。2017年包钢股份还有一次资本公积转增,公司2016年度方案是每10股转增4股。上交所披露资料显示,方案实施后,公司总股本从325.61亿股增加到了455.85亿股。这就很有意思了,假设这个人2011年真的持有20万股,中间一股没卖,2014年变成40万股,2017年再10转4,理论持股应该变成56万股,而不是一些文章一直写的40万股。少算16万股,可不是一个小误差。更值得注意的是那个“2011年2.5元买入”。中国证券报保存的2011年5月行情资料里,5月6日包钢股份收盘价是8.22元。前复权会把以前的价格按照后来发生的分红、送转等权益事项进行调整,让历史价格变成和现在价格可比的口径。我的看法是,一些文章里的“2.5元”,高度疑似把前复权历史价格当成了当年的真实成交价格,这个区别非常关键。前复权价格本身已经把后面的送股、转增效果折算进历史股价了。你拿一个复权后的低价格反推“当年可以买20万股”,后面又把2014年和2017年的转增股份重新加一遍,等于同一件事算了两次。这也是为什么这类“几十万拿15年变成多少钱”的故事,最容易在复权问题上算出一个看似特别有冲击力、实际上口径混乱的结果。再看“包钢股份15年没有分红”,这句话也站不住。上交所2011年上市公司红利资料里,600010包钢股份就有每股0.012元现金红利记录。2014年那次送转方案里也带着现金派息。到了2025年,公司在官方公告中更明确写道,上市以来累计现金分红43.96亿元。金额高低可以讨论,说“一分钱没分”就不是一个事实判断了。我更愿意说,真正应该讨论的是包钢股份长期现金回报够不够有吸引力,而不是把“分得少”写成“从来没分”。在我看来,长期投资最怕的不是拿得久,而是十五年都拿同一个理由解释持仓。真正有用的做法,是不断问自己:当初为什么买?这个条件还在不在?公司的盈利模式有没有变化?资产质量有没有变化?现在的价格和现在的价值还匹不匹配?看完这个故事,我倒不觉得它能证明“A股不能价值投资”。它更能说明另一件事:投资故事里最容易骗人的,往往不是某一个涨停板,而是错误的数据口径。复权价格和真实成交价混在一起,送转股重复计算,漏掉后续转增,再把有分红写成没分红,通胀数字又放大一截,几个小口径叠在一起,就能讲出一个完全不同的人生故事。投资可以有不同判断,数据却应该尽量准确。尊重事实、理性分析、敬畏市场,比给一笔十五年前的交易强行贴上“成功”或者“失败”的标签更有意义。股市有风险,理性投资、量力而行。以上内容仅为历史资料核查和个人观点,不构成任何投资建议。