标签: 力拓
英国电网,16年前股权掏出25.53亿英镑,分红另拿44亿英镑,今年2月105.
英国电网,16年前股权掏出25.53亿英镑,分红另拿44亿英镑,今年2月105.48亿英镑卖了出去。一年之内,他把英国电网、火车租赁、电信股权、澳洲能源全清仓,回笼超过1838亿港元。平均每天进账接近5亿。我第一反应是:不对。这些不是烂资产啊。澳洲那个能源公司,客户是力拓、嘉能可,利润率接近40%。还在稳定收钱,全卖了。你见过有人把下蛋的母鸡杀了卖肉吗?他不仅杀了,还卖了个天价。四轮下来,1838亿现金到手。火车租赁、电信股权,都是打包一起走的。看到这儿你该明白,他不是不看好。他是把牌桌掀了,拿着筹码走人,留下一桌子人干瞪眼。说白了,上一代把现金留给下一代,等于把解题压力也一起移交了。98岁的人,2018年把长和系交给李泽钜,长孙女也露面了。三代人排好了,他却在这个节骨眼上把实体全变成现金。钱在手里比资产难管多了,资产会自己经营,现金得重新找去处。你接手长辈留下的资源时,接到的是一套现成的生钱机器,还是一道需要自己找答案的题?他大概算过这笔账:看得见的垄断生意,自己已经做到头了。剩下的钱怎么花、投哪儿、跟谁合作,那是下一代的事。他不是不懂,他是把题留给了后人。现金像一张白纸。拿到纸的人,自己写答案。这一手,太狠了。
澳洲这次彻底急眼了!2026年8月的铁矿石市场,让澳大利亚彻底坐不住了。短短
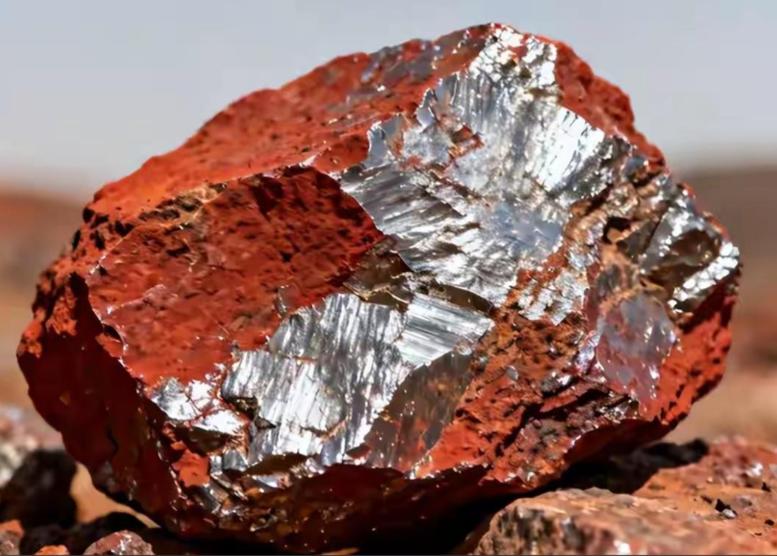
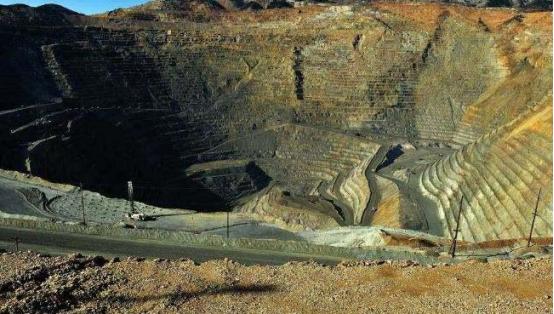
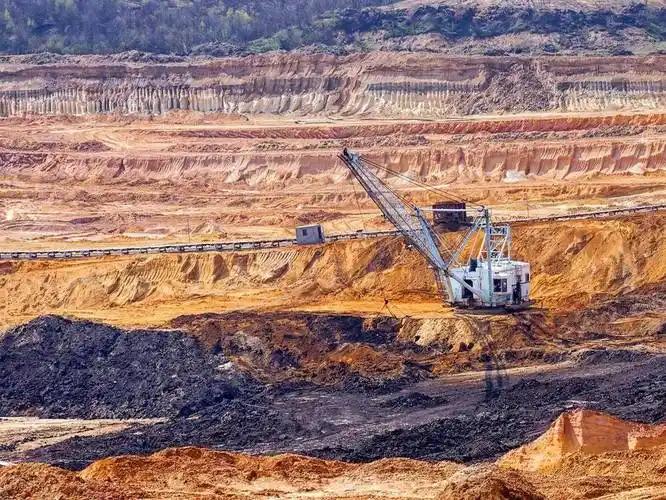
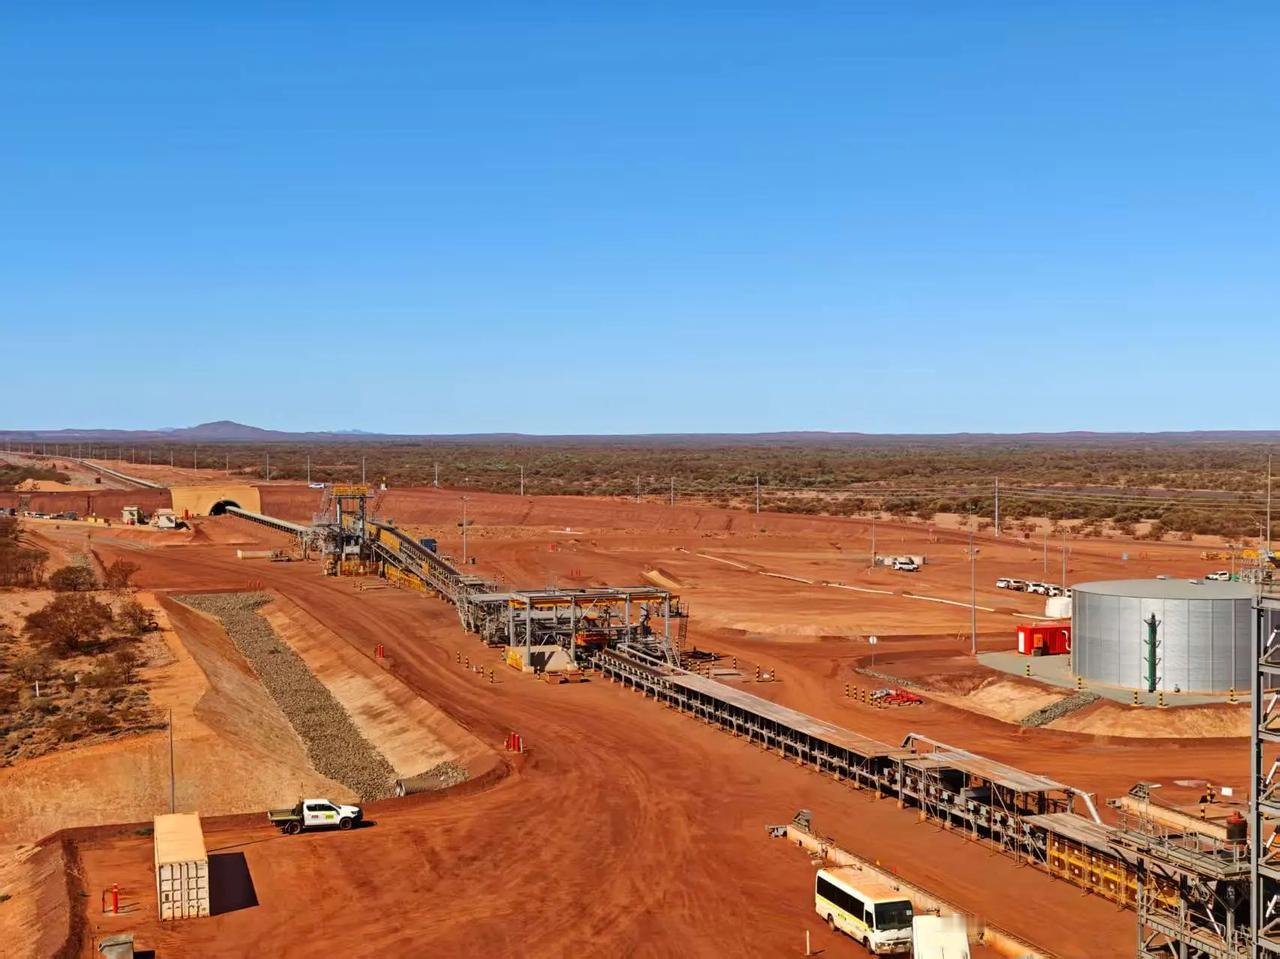
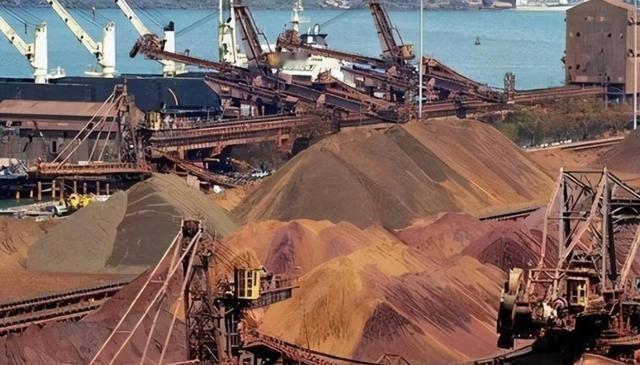
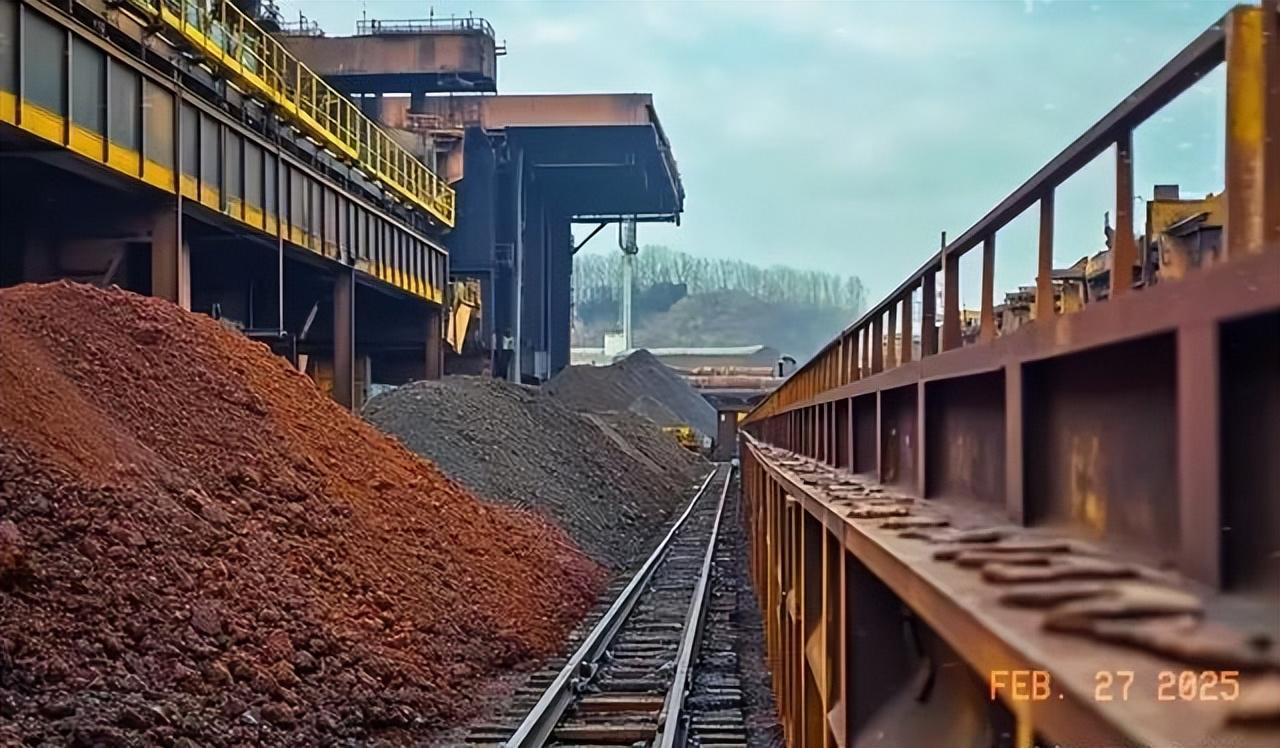
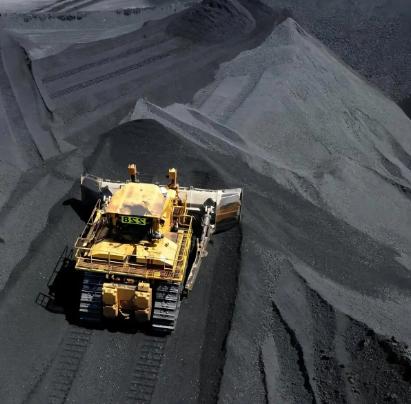
澳洲这次彻底急眼了!2026年8月的铁矿石市场,让澳大利亚彻底坐不住了。短短三个月,国际铁矿石价格从每吨110美元上方一路俯冲,直接砸到93美元一吨,跌幅高达16%。8月6日新加坡铁矿石期货更是跌到92.85美元,创下2025年6月以来的新低。对中国钢厂来说,这算是原料成本松绑的好消息;可对澳大利亚而言,每吨少卖十几美元,落到出口收入上就是一笔天文数字。铁矿石这玩意儿从来就不是澳大利亚的一门普通生意。西澳皮尔巴拉那片红土地底下埋着的黑石头,撑起了澳洲GDP的5%左右,出口收入一度占到全部出口的两成以上。西澳政府算过一笔账:铁矿石价格每跌1澳元,特许权使用费就要减少9300万澳元;澳大利亚财政部的测算更直接,价格每波动10美元,税收就要跟着变化大约5亿澳元。澳方官方预测,铁矿石出口收入要从1160亿澳元掉到970亿澳元,凭空蒸发将近200亿澳元。这哪里是什么皮肉伤,分明是往经济命脉上扎针。真正让堪培拉睡不着觉的,还不是93美元这个数字本身。价格跌了可以等反弹,可规则要是被人改了,那才叫釜底抽薪。过去几十年,澳大利亚矿商的日子过得相当舒服——中国钢铁产量大、需求旺盛,国际高品位铁矿石供应又高度集中在力拓、必和必拓、福德士河这几家巨头手里。中国虽然是全球最大的铁矿石买家,却长期各买各的,几十家钢厂面对几家矿商,议价能力根本匹配不上采购规模。矿价涨的时候钢厂照样得买,矿山赚得盆满钵满,下游钢企却经常利润微薄。可这几年,游戏规则正在被改写。2022年中国矿产资源集团成立,把过去分散在上百家钢厂手里的采购订单逐步集中起来。全球65%的海运铁矿石流向中国,这个超级买家的体量,头一回真正转化成了谈判桌上的筹码。效果立竿见影——必和必拓的长协谈判僵了七个月,搁在过去早就有一堆钢厂扛不住先跳出来签高价锁货了。2026年4月,必和必拓被迫签下把人民币计价港口现货价格指数写进长协的合同。力拓和福德士河也跟着感受到了压力。过去说起铁矿石价格大家第一反应是普氏指数,现在人民币指数直接写进了合同。这才是澳大利亚真正急眼的原因。眼看着买方从分散变集中、从被动听价变主动谈价,澳洲矿业界很快意识到这不是哪一家企业倒霉,而是整张桌子都要被掀了。于是,一个被媒体称作“核选项”的方案被摆上了桌面——让必和必拓、力拓、福德士河三大巨头抱团,组建一个统一出口谈判平台,统一定价、统一出货。说白了就是把市场经济那套包装往旁边一扔,几家矿企串通起来搞卖方垄断。可这个算盘打得响,真操作起来却处处是窟窿。澳大利亚自己的反垄断法白纸黑字写着不许横向垄断、不许串通定价。现在倒好,矿商游说组织跑去敲政府的门,希望政府亲自开绿灯,给反垄断法来个“特别豁免”。一个长期把“自由市场”“公平竞争”当招牌的资源出口大国,如今为了守住铁矿石议价权,居然认真讨论起让几家巨头抱团谈价。这哪里是什么“核选项”,分明是急了眼之后自己打自己的脸。退一步讲,就算政府真给了豁免,几家矿企真的能铁板一块吗?力拓、必和必拓、福德士河虽然都卖铁矿石,但彼此也是竞争对手——矿石品位不一样、开采成本不一样、客户不一样。真要统一价格,谁少卖一点?谁先让利?谁承担丢掉客户的风险?更何况澳大利亚85%的铁矿石都要销往中国,短时间内根本找不到规模匹配的替代市场。即便去东南亚和印度找新买家,那些新增需求体量也根本补不上澳大利亚的出货量。大买家有议价权,这是铁律。澳洲企业没得选,左手是欲罢不能的中国市场,右手是迟早要拍板的国内财政。反观中国这边,早就提前铺好了多条退路。一方面持续提高废钢回收利用率、减少原生铁矿消耗;另一方面稳步推进几内亚西芒杜铁矿项目——全球储量最大、品位最高的未开发铁矿之一,2025年11月开始发运,2026年第二季度就对华发了160万吨,半年合计220万吨。全项目完全达产后有望冲击1.2亿吨,差不多占全球海运铁矿石贸易的7%。这些新增的海外货源正在一点点削弱澳大利亚“独一份”的地位。说到底,这场博弈从来就不是单纯的矿价涨跌。核心是铁矿石定价规则的主导权之争。过去海外矿企单方面定价的时代正在落幕,中国一边整合采购力量,一边拓宽全球铁矿供应渠道,不用激进手段也能稳稳掌握主动权。澳大利亚现在祭出的所谓“核选项”,与其说是破局之策,不如说是在旧规则守不住时的慌乱反应。靠抱团垄断抬高价格的老路,注定走不长远。这场戏,才刚开场。
很多人以为澳大利亚慌,是因为铁矿石跌到了93美元一吨。错了。真正让堪培拉坐不住的
很多人以为澳大利亚慌,是因为铁矿石跌到了93美元一吨。错了。真正让堪培拉坐不住的,是中国正在一张一张抽走他们脚下定价的板子!价格跌了可以涨回来,规则一旦改了,就再也回不去了。我看这件事的核心,从来不是多少钱一吨,而是这个"多少钱"由谁来定。过去3个月,铁矿石每吨跌了18美元,跌幅16%。中国港口的现货价跟着往下走,国内期货主力合约一度砸到692元一吨,刷新14个月新低。螺纹钢跌破3000元一吨,钢厂高炉利润倒挂到负100元以下,减产检修成了自发动作。买方在等,卖方在疼,这就是当前最直白的盘面。但你仔细看,中国钢厂的心态已经变了。以前矿价一跌,钢厂抢着补库存,生怕反弹;这一次,港口库存高位堆着,采购端集体观望,谁也不急着下手。不是没钱,是觉得还能更低。这种"不着急"本身,就是定价权转移的信号——买方开始用脚投票,而不是被价格牵着鼻子走。更值得玩味的信号出现在澳大利亚内部。多家媒体披露,澳内阁正在认真评估一项被内部称作"核选项"的方案:由政府出面,给必和必拓、力拓、福德士河三大矿业巨头发放反垄断豁免,推动它们组建统一的出口谈判平台,联合销售、统一定价。说白了,就是让原本互相竞争的卖家合成一个拳头,反过来对中国这个全球最大买家要价。为什么叫"核选项"?因为这招一旦用出来,等于澳大利亚亲手撕掉自己多年标榜的自由市场面具。三大矿企在全球铁矿石贸易里占了六成以上份额,真绑成卡特尔,就是赤裸裸的卖方垄断。平时他们不敢这么干,本国反垄断法不答应,国际社会也会盯着看。现在愿意讨论,说明疼到了顾不上吃相的地步。我个人觉得,这步棋恰恰暴露了澳大利亚的被动。正常情况下,卖家定价靠的是市场地位和产品不可替代性,不需要政府下场拉郎配。如今要靠行政力量把三家竞争对手捆在一起,只能说明一件事:原来那套定价体系,已经护不住他们的利润了。他们不是在进攻,是在筑墙。那原来的体系是什么?是普氏指数。过去十几年,全球铁矿石长协价基本锚定新加坡普氏能源资讯发布的62%品位指数,再通过新交所期货形成金融定价。这套体系的本质,是用一小部分海漂现货的成交样本,去决定全球十多亿吨贸易的价格。中国买了全世界六成以上的铁矿石,却说了不算。变化是从2026年4月开始的。中矿集团代表中国钢厂与必和必拓谈年度长协,拉锯七个月后落地。最关键的不是价格从109.5美元砍到80至90美元区间,而是合同里破天荒纳入了北京铁矿石交易中心发布的"北铁指数"——一个以中国港口现货成交为基础的人民币计价指数。必和必拓旗舰产品金布巴粉的定价公式里,中国本土指数权重合计超过了50%。这一步的分量,很多人没意识到。以前定价公式里全是美元指数、海漂货样本,中国港口的真实交易根本进不去。现在北铁指数占了四分之一以上的权重,等于中国市场的真实供需第一次写进了国际长协的定价公式。人民币结算比例也同步突破了此前30%的上限,具体数字虽属商业机密未公开,但方向已经很清楚。紧接着,力拓和福德士河也跟进了。中钢协8月5日公开表态,直指铁矿石产业链长期结构性失衡,国际矿企赚超额利润、国内钢厂在盈亏线挣扎。同一天释放的信息显示,力拓与福德士河已在长期合同中停止使用普氏指数,改用Fastmarkets、Mysteel、阿格斯等多指数参照。普氏一家独大的格局,正式裂开了口子。在我看来,这不是巧合,而是链条式反应。必和必拓先松口,不是因为它善良,是因为中矿集团暂停了部分产品采购,用真金白银的订单逼出来的。力拓和福德士河随后跟进,也不是主动让步,而是看到最大的竞争对手已经让了,自己不让就会丢市场。买方统一谈判的威力,就在这里——以前中国钢厂是散沙,互相抬价被逐个击破;现在是一个声音,卖家反而要互相竞价。切换到澳大利亚的视角想一想,他们原来的预设是什么?是中国永远需要他们的矿,永远分散采购,永远接受普氏定价。这套预设支撑了澳大利亚二十年的资源红利。现在三个前提同时松动:中国在找替代供应、中矿集团统一了谈判、人民币指数进了长协。原来的剧本演不下去了,"核选项"本质上是旧剧本失灵后的应急补丁。回到开头那句话,澳大利亚怕的不是93美元,是定价规则被改写。价格是结果,规则是原因。守住了规则,价格跌了能涨回来;守不住规则,今天93,明天可能就是83、73,而且每一次下跌都由中国市场的真实供需说了算,不再由新加坡的一间办公室拍板。规则这个东西,从来不是谁嗓门大谁说了算,是谁的市场厚、谁的体系全、谁的耐心够,谁说了算。