标签: 伊利
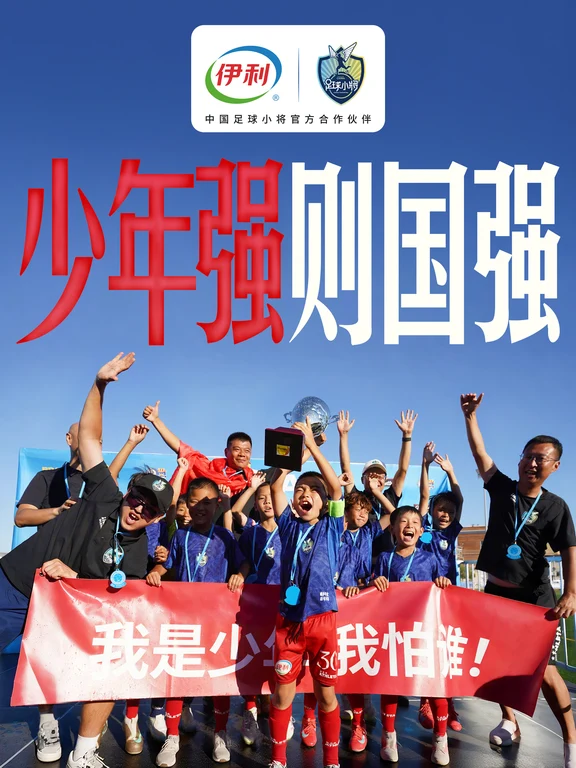
少年强则国强
少年强则国强伊利持续以品质营养守护@中国足球小将成长,祝贺#中国足球小将西班牙捧杯#伊利携手中国足球小将#足球搭子有伊利

特朗普曾当着台下听众的面,一口气报出一长串中国豆制品:豆腐、豆腐脑、豆浆、豆皮、
特朗普曾当着台下听众的面,一口气报出一长串中国豆制品:豆腐、豆腐脑、豆浆、豆皮、豆油、豆奶、豆腐乳、豆瓣酱、酱油、豆芽菜、蛋白粉。报完之后,他得出一个结论:太需要美国的大豆了。这话听起来像在夸中国饮食文化花样多,可落脚点始终绕不开一件事,买美国豆子。问题是,中国真的“太需要”美国大豆吗?2025年的海关数据给出了一个不同的答案。先看一个时间点,2025年9月,中国从美国进口大豆的数量降到了零,这是2018年11月以来第一次出现这种情况。美国大豆协会主席拉格兰在美国广播公司播出的采访中坐在拖拉机上,直言中国的订购量“为零”,并向特朗普发出紧急呼吁,说中国市场对美国大豆行业的生计至关重要。他此前接受《财富》杂志采访时已经警告过,美国大豆迎来收获季,但历来是最大买家的中国却未下达任何订单,豆农面临的形势“极其严峻”。拉格兰还提到一个关键细节:由于关税,美国大豆比南美大豆价格高出20%,缺乏竞争力。中国确实需要大量大豆,这一点不假。2025年中国大豆进口总量达到创纪录的1.1183亿吨,同比增长6.5%。食品加工要用,养殖业更要用豆粕做饲料。但需求大不等于只能从一家买。2025年的进口结构已经说明了一切,海关总署数据显示,巴西大豆占中国进口总量的73.6%,高于2024年的71%;阿根廷的份额从4%跃升到7%;美国大豆的份额从2024年的21%降至15%。从数量看,2025年中国从巴西进口大豆8232万吨,同比增长10.3%;从阿根廷进口789万吨,同比增长92.4%;从美国进口1682万吨,同比下降24%。2025年12月,中国从美国进口大豆的数量连续第四个月为零,而同期从巴西进口566万吨,同比增长92.5%。回想2016年,美国大豆曾占中国进口总量的40.7%,进口量3366万吨,金额138亿美元。那时候美国是中国大豆的第一大来源地。如今这个数字跌到了15%,十年之间,格局彻底换了。订单去了哪里?去了巴西。2026年1到6月,巴西大豆占中国进口总量的72%,阿根廷占11.6%,美国只有13%。巴西种植规模大,货源足,价格合适,供货稳定。中粮国际在巴西桑托斯港的STS11码头项目于2025年5月完成第一阶段交付并投入使用,项目二期计划于2027年前完工,届时中粮在桑托斯港的年中转能力将从300万吨增长到1400万吨。中粮在巴西已经建立了集收储、加工、物流、贸易于一体的全产业链布局,从产地到港口再到中国,整条供应链都是自己的,运输成本下来了,价格自然有优势。中国企业买大豆,看的是价格、供应稳定性和政治风险。这三条里有一条不划算,订单就会改道。美国一边对中国商品加关税、搞限制,一边又要求中国继续当它最大的农产品买家,企业不会做这种亏本买卖。2025年10月15日,外交部发言人林剑在例行记者会上回应相关问题时说得很明确:中方在处理中美经贸问题上的立场是一贯的、明确的,贸易战、关税战没有赢家,不符合任何一方利益,双方应在平等、尊重、互惠的基础上协商解决有关问题。美国豆农的处境确实值得关注,2025年1至7月,美国对中国的大豆出口量下降39%至590万吨,出口金额减少51%至25亿美元。美国豆农试图开拓越南、尼日利亚、孟加拉等替代市场,但孟加拉采购40万吨,尼日利亚去年仅进口6.4万吨,这些新增市场的采购规模与中国订单不在一个量级。在伊利诺伊州,当地大豆种植户估计每英亩亏损8美元。中国扩大南美采购,本质上是给粮食安全加保险。鸡蛋不放一个篮子里,大豆也一样。2025年中国大豆进口创下历史新高,说明需求依然旺盛,但来源结构已经彻底换了格局。大豆这事,表面看是巴西货轮进港、美国订单减少,深层看是国际贸易在按市场规律走。谁尊重市场,谁就有市场。美国豆农想卖豆子到中国,这个诉求可以理解。但贸易需要平等协商,单方面施压解决不了问题。


土耳其以稀土换技术谈判破裂,中国拒交核心分离工艺,历史三次“伸手”均被挡回。矿山
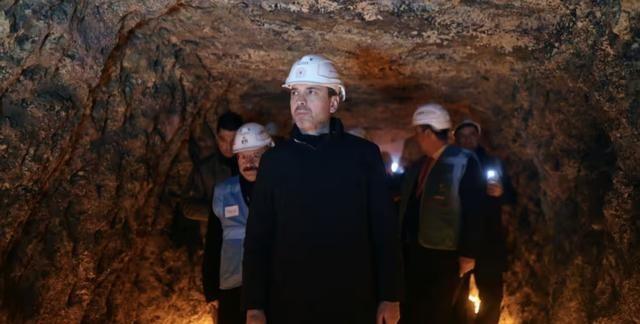
土耳其以稀土换技术谈判破裂,中国拒交核心分离工艺,历史三次“伸手”均被挡回。矿山摆在地上,看得见,摸得着;分离提纯的工艺藏在生产线里,却往往比矿山更值钱。土耳其近年把贝伊利科瓦稀土项目摆到国家产业布局的重要位置,想做的也不只是“挖出来卖掉”,而是一路做到氧化物、金属乃至高附加值材料。问题随之而来:矿可以合作开发,几十年积累出来的核心技术,能不能也顺手装箱带走?进入2026年,土耳其仍在推进贝伊利科瓦稀土工业化。土耳其能源和自然资源部门5月公布的信息显示,土方计划建设工业设施,首阶段设想每年处理57万吨矿石、生产1万吨稀土氧化物。此前土方已建成试验设施,并公开强调要通过国际合作补齐技术和投资环节。算盘并不复杂:手里有资源,就希望把资源优势一路变成产业优势,最好连加工能力也留在本国。可稀土行业偏偏不是“矿多就稳赢”。真正难啃的是分离、提纯、冶炼和磁材制造。稀土元素化学性质接近,想把它们稳定分开,还要做到纯度高、成本可控、环保达标,靠的不是一张流程图,而是设备、萃取剂、参数、工程经验和产业配套长期磨出来的一整套体系。土耳其媒体和产业界近年也反复强调,贝伊利科瓦若想进入大规模商业生产,纯化技术和完整产业生态仍是绕不过去的门槛。中国在这一环节的态度很清楚:正常经贸合作有空间,关键技术转移必须依法依规。2023年公布的中国禁止出口限制出口技术目录,已经把部分稀土提炼、加工和利用技术纳入禁止出口范围,同时对稀土采矿、选矿、冶炼等相关技术作出限制。2025年又出现针对稀土开采、冶炼分离、金属冶炼、磁材制造等技术的进一步管制安排。虽然后续部分新增措施按照经贸磋商安排暂停至2026年11月10日,但中国对关键稀土技术实行制度化管理的大框架并没有消失。这就解释了为什么土耳其想把稀土合作往“全产业链本地化”推进时,最容易卡在技术这一关。矿石可以算吨,工艺却不能按公斤称。把成熟分离技术、生产参数、调试经验和整套工业体系一股脑交出去,相当于不仅帮对方开饭馆,还把祖传菜谱、厨师培训手册和后厨管理办法一起附赠。这样的生意,听起来热闹,算到最后未必划算。历史上的中土技术合作,也多次出现这种“谈得很热,落地很难”的画面。2013年,土耳其曾把中国企业列为远程防空导弹项目优先候选方,价格和技术合作条件一度受到土方重视。可围绕技术转让、系统兼容以及北约内部压力等问题,项目反复拉锯,2015年最终由土方取消招标,转向发展本国防空能力。此后土耳其又同欧洲国家围绕远程防空系统展开合作讨论,联合生产、技术共享依然是土方反复强调的诉求。到了稀土领域,舞台换了,道具换了,难题却颇为眼熟:土方希望资源、投资和核心技术一并落地,而掌握成熟技术的一方,自然要考虑知识产权、产业安全以及长期竞争力。2024年,中土签署自然资源和矿业合作谅解备忘录,说明双方合作的大门一直开着。中国并没有把资源合作变成关门谢客,相反,矿业、能源、制造业都有合作空间。区别只在于,合作不是“技术清仓大甩卖”。土耳其想建立本国稀土产业链,可以靠研发、投资和长期积累一步步做,也可以通过合规方式寻找国际伙伴,但不能把别国几十年的技术积累当成矿石交易的赠品。到了2026年8月,全球围绕稀土的竞争仍在加速。美国、欧洲、日本等都在加紧寻找替代供应链,土耳其也希望利用自身资源禀赋和区位条件进入这一产业竞争。可越是如此,中国越没有理由轻易放松对核心能力的管理。稀土真正的战略价值,早就从“地下有多少”变成“地上能做成什么”。中国愿意合作,也有能力合作,但合作应当建立在互利、规则和安全边界之内。资源可以共同开发,市场可以共享收益,关键核心技术却必须按照国家利益和产业安全来管理。土耳其的稀土雄心值得关注,中国的技术边界同样必须得到尊重。矿石能换来一时的生意,核心工艺守住的,却是未来几十年的产业主动权。这笔账,中国当然算得明白。

参照巴菲特持仓,A股和港股类似股票1.消费类:贵州茅台,农夫山泉,伊利股份。2.
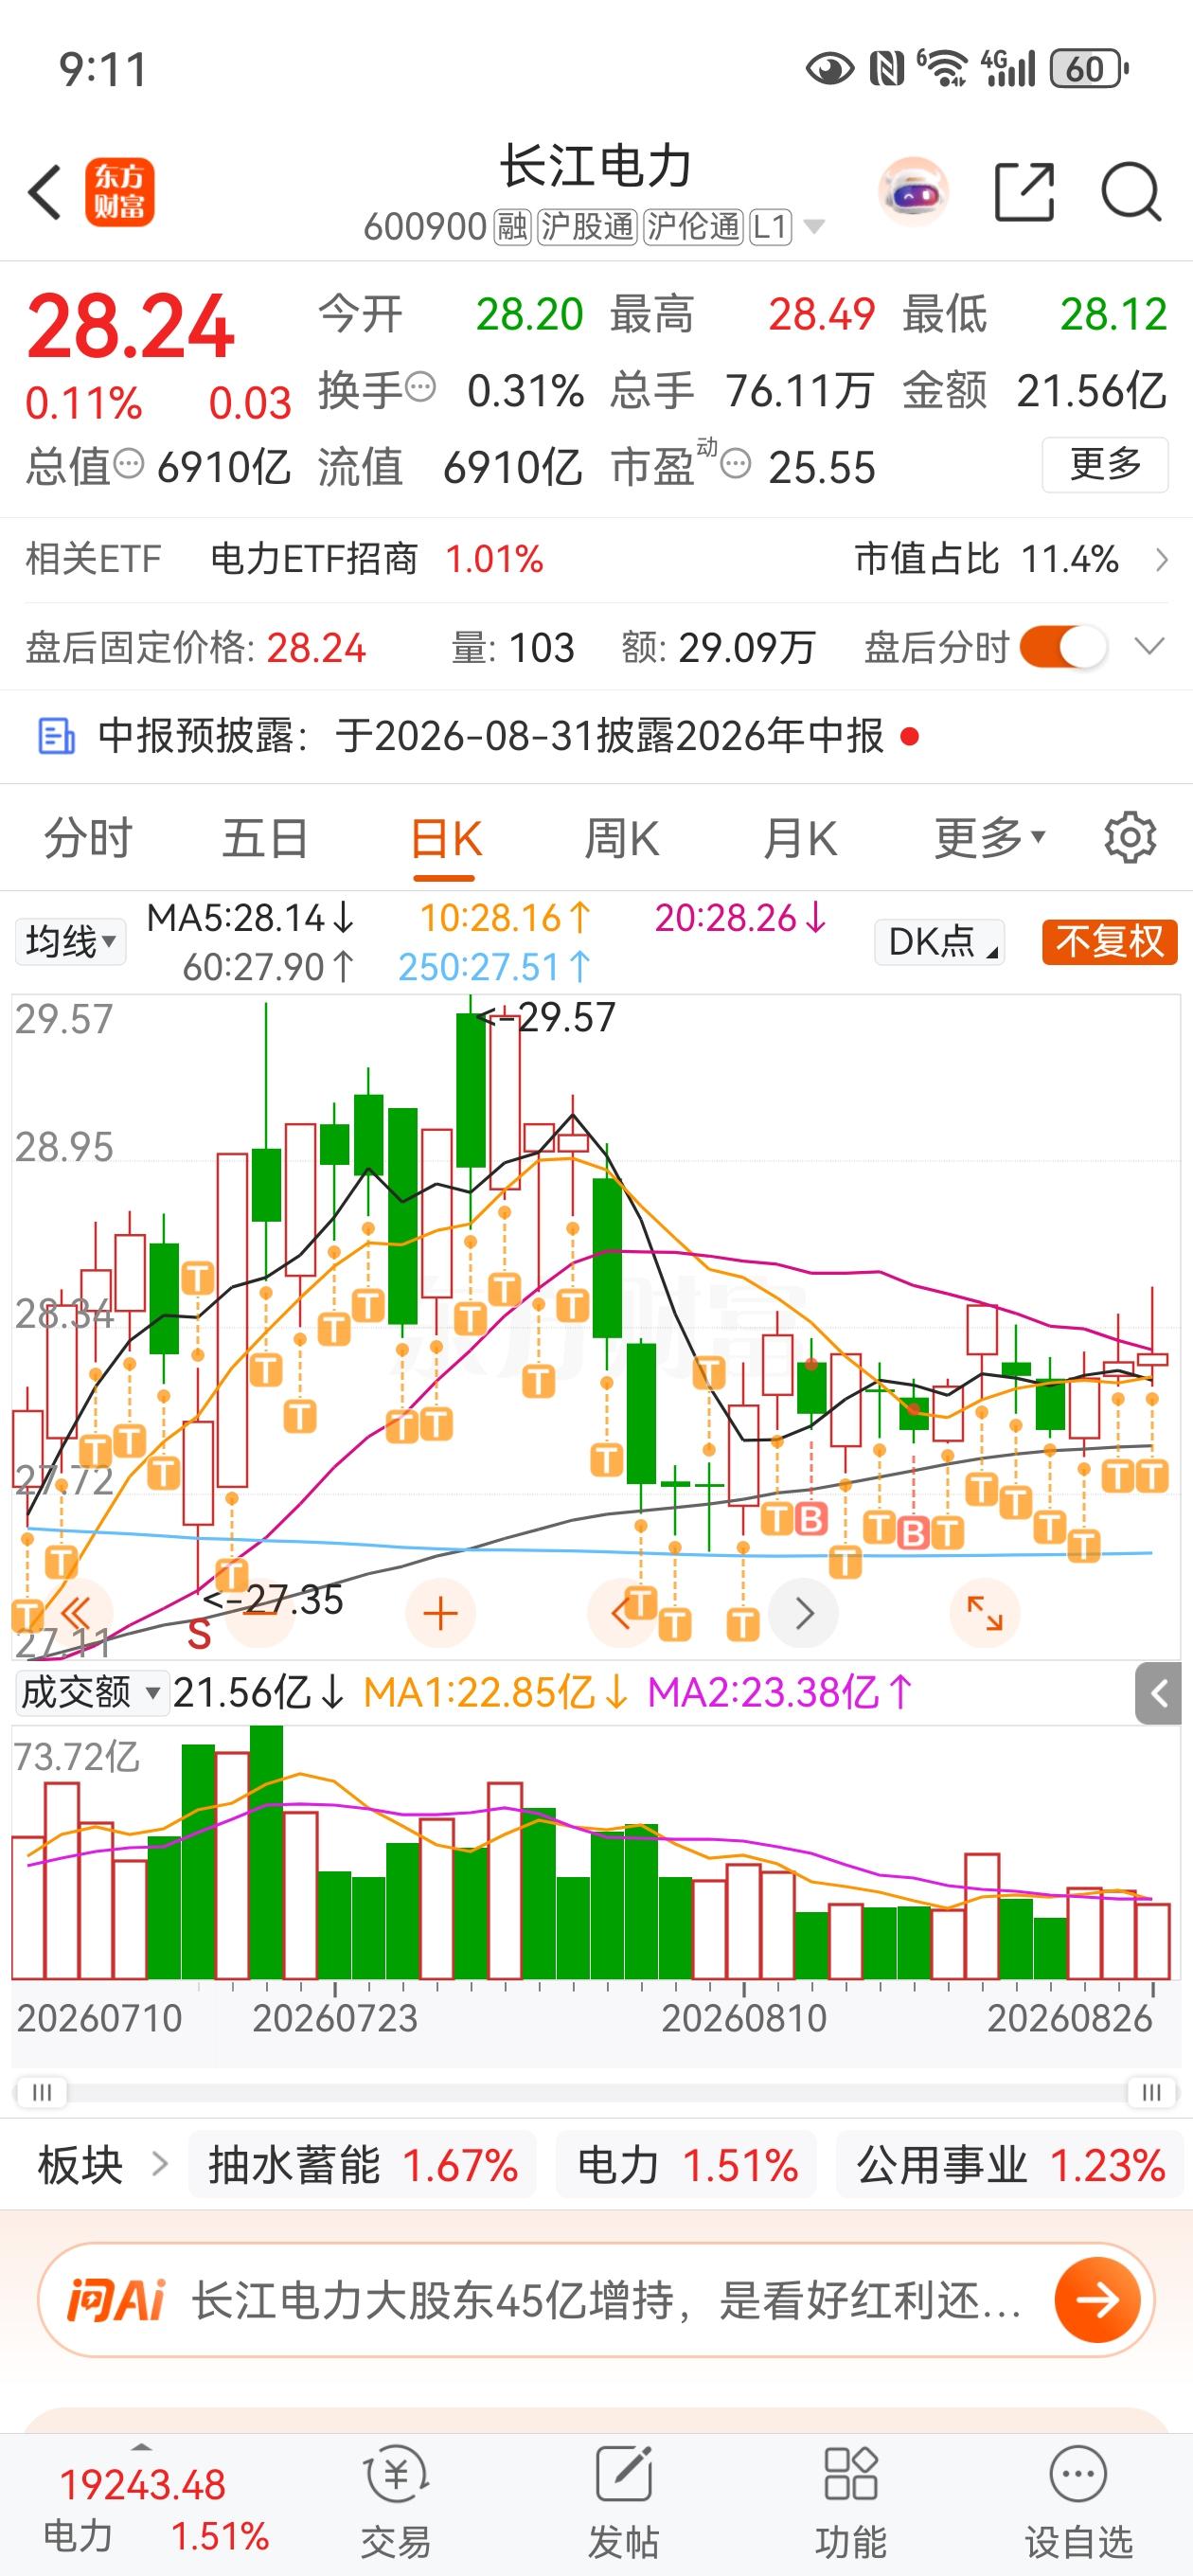
参照巴菲特持仓,A股和港股类似股票1.消费类:贵州茅台,农夫山泉,伊利股份。2.金融类:招商银行,中国平安。3.科技类:腾讯控股。4.能源周期类:中国神华,中国海油。5.公用防御类:长江电力。个人意见,不一定准确,谨慎参考。


中国联手建自主标准,掀翻西方供应链霸权!终结RBA卡脖子时代8月5日,中国商
中国联手建自主标准,掀翻西方供应链霸权!终结RBA卡脖子时代8月5日,中国商务部依据《反外国制裁法》将美国责任商业联盟(RBA)列入反制清单,全面禁止中国境内组织和个人与其进行任何交易合作。禁令的背后,是中国企业长达二十年被西方供应链标准“卡脖子”的屈辱史,更是场从底层规则出发的产业主权革命。拆解RBA的真实面目:它是全球最大的供应链社会责任标准制定机构,掌控着苹果、特斯拉、宝马等270家西方巨头的供应链准入权。中国工厂要进入这巨头供应链,必先过RBA审核——小到员工宿舍面积,大到原材料采购来源,甚至工艺细节都要被纳入其数据库。RBA在中国布局超1100个审核据点,合法合规地收集中国工厂的运营数据,数据通过会员企业、第三方机构流向美政府和情报体系,成美国制定产业打压政策的“情报来源”。中企为保订单,不得不支付高额认证费,配合RBA的审核,甚至被迫配合其所谓的“合规检查”。RBA说你违规,你就没国际流通力;RBA说你能活,你才能活。它早已不是家简单的商业认证机构,而是美国安插在全球产业链中“数据神经网络”,通过一纸商业规则就能实现军事手段达不到封锁效果。这次,中国反制不是“赌气式”的禁令,而是蓄谋已久“标准突围”。早在2025年2月,中国企业改革与发展研究会就联合139家大型企业,正式上线中国供应商ESG评级平台。这些发起单位包括华润、中国宝武、中铝集团、伊利、比亚迪等行业龙头,覆盖电力、钢铁、汽车、电子信息等核心支柱产业,年销售收入总量破10万亿元。平台依托中国社科院16年研究评价成果,构建符合中国国情ESG评价体系,推“微光计划”带动供应商提升ESG管理水平,目前已有600余家供应商注册参评,为近200家出具评级报告。2025年10月24日,《企业供应链ESG管理要求》(T/CERDS19-2025)团体标准正式发布,这是国内首个聚焦供应链ESG管理的系统性标准,明确企业供应链ESG管理的治理、战略、风险和机遇管理等方面的要求,为中企提供接轨国际标准、符合中国国情的供应链ESG管理指引。这意味着,RBA失去覆盖全球最大制造基地的合法性。那些花无数资金搭建的审核体系、认证网络,一夜间成空中楼阁。对苹果、特斯拉等西方巨头来说,他们被逼进了一个无解的死局:继续遵守RBA标准,就是选择与中国供应链彻底割裂——而全世界没第二个地方能承接这种规模的产能转移,他们的货交不出来,市场份额会被竞争对手一口吞掉;继续使用中国供应链,就等于实质上退出RBA约束,美国的长臂管辖法案、合规审查、巨额罚单会瞬间落下。中国的反击不是“闭关锁国”,而是“另起炉灶”。中国供应商ESG评级平台和《企业供应链ESG管理要求》标准,正在构建套不需美国认证、不需西方点头的新游戏规则。中国在高铁、特高压、新能源储能等高科技领域已制定批国际标准,中国标准天然就带着世界未来的基因——因为中国是全球最大的应用市场,最丰富的实践场景,最完整的产业生态。以前中国企业为获取欧美订单,不得不接受RBA审核,把自己的商业机密拱手送人;现在中企有自己的标准体系,不用再看西方的脸色。西方媒体以前动不动就给中国扣“破坏规则”的帽子,现在他们心里比谁都清楚:中国这次掀翻的不是一张桌子,而是他们盘踞几十年的整个牌局。美白宫集体失声,商务部长没人出来放句狠话,BBC、CNN这些平时最爱炒“中国威胁论”媒体,这次连标题都不敢写。因为他们心里清楚,中国掀翻的不是一个RBA,而是西方全球产业统治力的“脊梁骨”。中国忍了几十年,从咬着牙接受别人制定的规则,到被迫敞开国门让这些所谓的第三方翻箱倒柜,那种在别人划定的跑道上拼死追赶、吃黑哨的滋味,每一代中国企业家都刻在骨头里。今天,这一切结束了。那个西方随便立几条规矩就能让十四亿人低头干活时代,被我们亲手碾碎。现在,世界规则正在由我们重新书写。


