群发资讯网

标签: 五粮液_个股

中秋卖得最好的白酒品牌:1.茅台2.五粮液3.玻汾4.迎驾洞6

中秋卖得最好的白酒品牌:1.茅台2.五粮液3.玻汾4.迎驾洞6

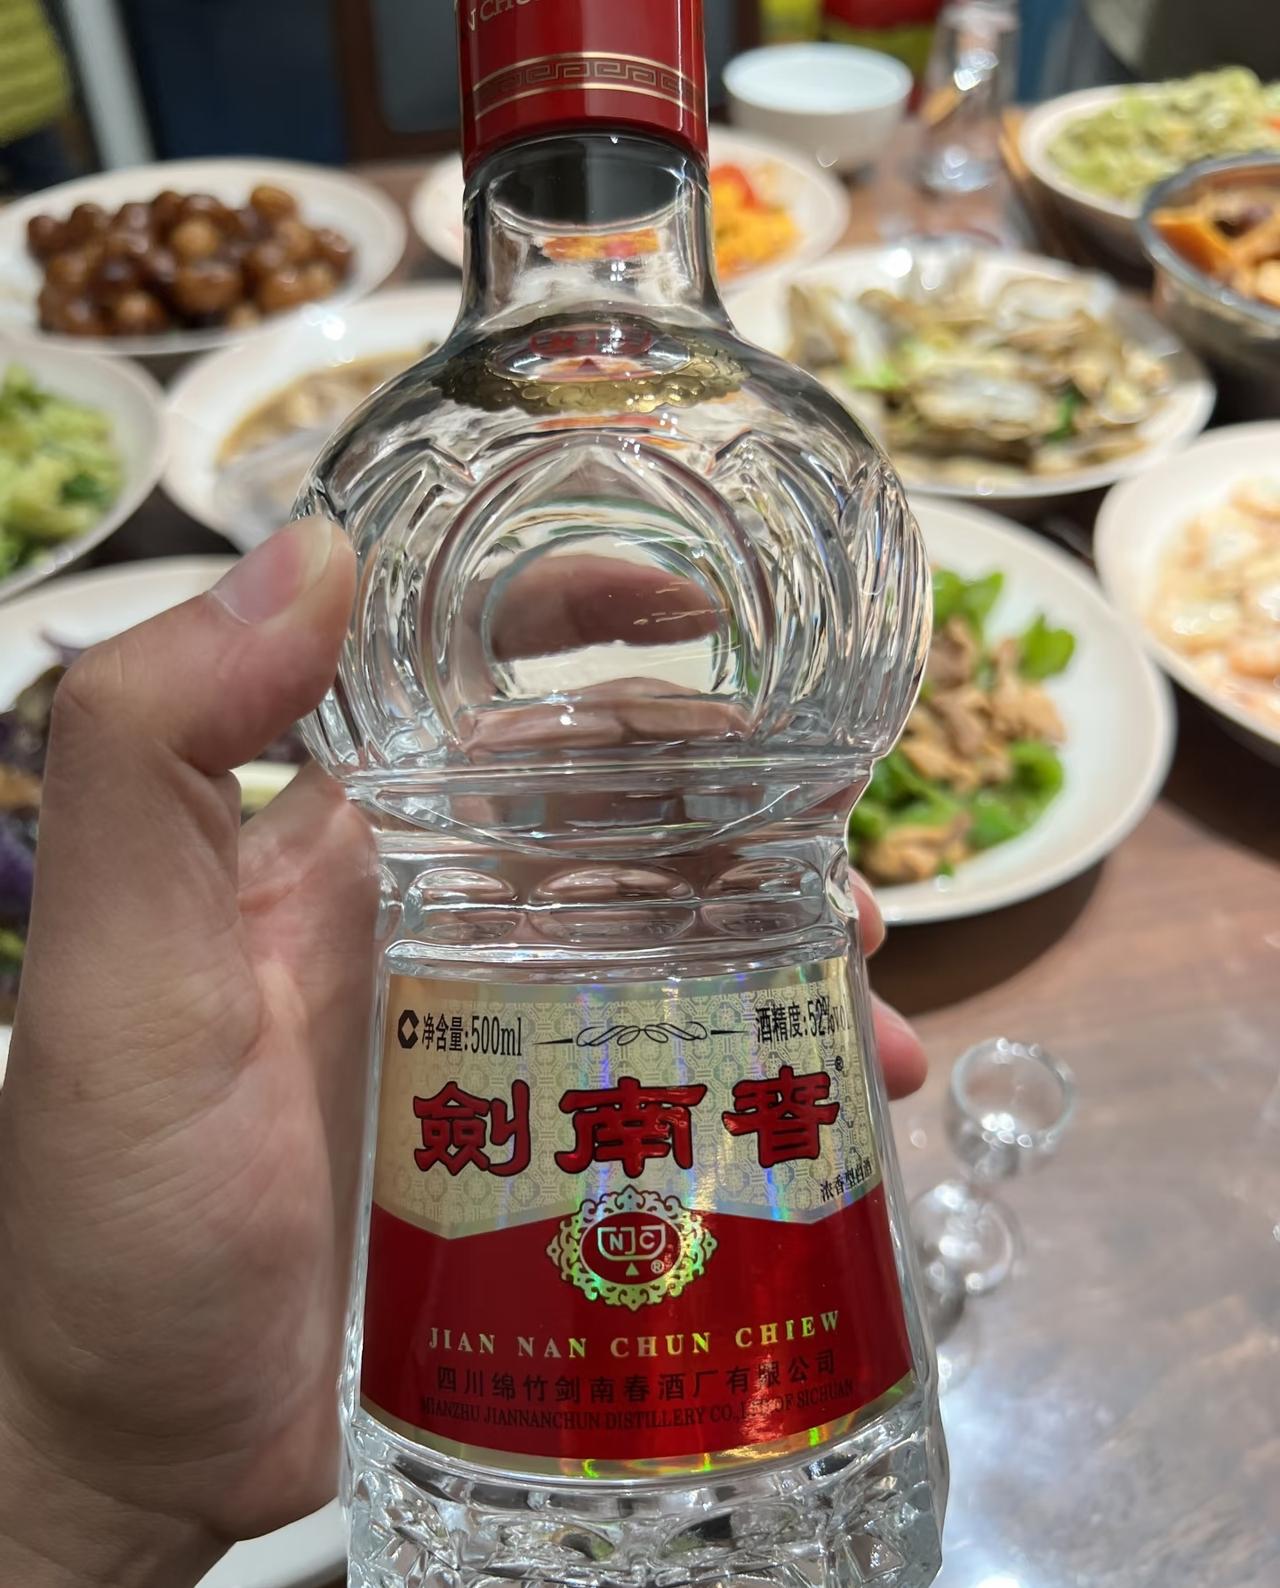
中秋卖得最好的白酒品牌:1.茅台2.五粮液3.玻汾4.迎驾洞6、洞95.剑南春6.汾207.泸州老窖特曲60版8.水井坊9.舍得10.汾30茅台、五粮液依然是重要送礼和高端宴请的热门选择。说白了,真到了重要场合,拿出茅台,谁都得给你竖大拇指[赞]你请客吃饭,桌上摆一瓶茅台,大家自然知道这酒值钱、上档次。另一头,大众酒也还有需求。玻汾、迎驾洞6、洞9周转较快,自己喝、普通聚餐,几十元到百元左右的酒反而更容易让人接受。真正尴尬的是中间这批400~800元的酒。自己喝吧,很多人觉得贵;重要场合送礼吧,又有人觉得还不如咬咬牙上更有名的品牌。所以才出现了一个很有意思的现象:不是年轻人彻底不喝白酒了,也不是所有人都不喝了,而是大家越来越知道什么场合该喝什么酒。预算紧了,就少买一点;普通饭局,就喝便宜一点;真遇到重要场合,反而更愿意把钱花在大家都认的品牌上。这也是今年中秋白酒市场最值得注意的变化:以前是消费升级,大家一路往更贵的酒喝;现在是消费分层,要么够用,要么够有名,中间价位反而最难受。大家觉得是不是这样呢?欢迎评论区留言。
今年中秋白酒战况:茅台最稳,五粮液还能扛,国窖有压力,水井坊难卖。1.贵州茅台

今年中秋白酒战况:茅台最稳,五粮液还能扛,国窖有压力,水井坊难卖。1.贵州茅台

今年中秋白酒战况:茅台最稳,五粮液还能扛,国窖有压力,水井坊难卖。1.贵州茅台:飞天茅台现在大约1750—1800元,虽然也没有以前那么好卖,但送礼、请客的人还是愿意买,所以受到的影响相对小。2.五粮液:八代普五大约770—800元,价格比前几年低了一些,但饭局、送礼这些需求还在,所以整体还算稳。3.山西汾酒:青花20大约355—365元,销量确实比去年少了,但在这个价位里还算卖得动,普通聚餐、宴席还是有人买。4.剑南春:水晶剑大约380—385元,今年基本就是“不好卖,但也没跌得特别狠”,整体比较平稳。5.国窖1573:以前商务饭局多的时候,这种五六百、七八百元的酒比较好卖。现在饭局少了,大家又开始省钱,所以销量压力就出来了。6.水井坊:这个今年更难,部分产品销量下降超过20%。说白了,就是以前愿意花三四百、五六百买酒的人,现在不少人开始往更便宜的买了[捂脸哭]说白了,不是大家突然不喝酒了,而是舍不得像以前那样花钱买酒了。一桌饭以前可能开五六百元的酒,现在三百元能解决,就不一定非要买五六百的。所以今年出现了一个挺有意思的情况:茅台这种高端酒,还有人为了面子和送礼买;100多、200多元的酒,自己吃饭也照样喝;反而三四百、五六百元的酒,最容易被换掉。这说明白酒不是没人喝了,而是消费者变得更现实了:该喝还是喝,但花多少钱,开始。大家中秋喝什么?欢迎评论区留言。财经a股
今年中秋白酒战况:茅台最稳,五粮液还能扛,国窖有压力,水井坊难卖。1.贵

今年中秋白酒战况:茅台最稳,五粮液还能扛,国窖有压力,水井坊难卖。1.贵

今年中秋白酒战况:茅台最稳,五粮液还能扛,国窖有压力,水井坊难卖。1.贵州茅台:飞天茅台现在大约1750—1800元,虽然也没有以前那么好卖,但送礼、请客的人还是愿意买,所以受到的影响相对小。2.五粮液:八代普五大约770—800元,价格比前几年低了一些,但饭局、送礼这些需求还在,所以整体还算稳。3.山西汾酒:青花20大约355—365元,销量确实比去年少了,但在这个价位里还算卖得动,普通聚餐、宴席还是有人买。4.剑南春:水晶剑大约380—385元,今年基本就是“不好卖,但也没跌得特别狠”,整体比较平稳。5.国窖1573:以前商务饭局多的时候,这种五六百、七八百元的酒比较好卖。现在饭局少了,大家又开始省钱,所以销量压力就出来了。6.水井坊:这个今年更难,部分产品销量下降超过20%。说白了,就是以前愿意花三四百、五六百买酒的人,现在不少人开始往更便宜的买了[捂脸哭]说白了,不是大家突然不喝酒了,而是舍不得像以前那样花钱买酒了。一桌饭以前可能开五六百元的酒,现在三百元能解决,就不一定非要买五六百的。所以今年出现了一个挺有意思的情况:茅台这种高端酒,还有人为了面子和送礼买;100多、200多元的酒,自己吃饭也照样喝;反而三四百、五六百元的酒,最容易被换掉。这说明白酒不是没人喝了,而是消费者变得更现实了:该喝还是喝,但花多少钱,开始。大家中秋喝什么?欢迎评论区留言。
五粮液近十年价格变化:2016年:739元,2017年:839元,2018年:8

五粮液近十年价格变化:2016年:739元,2017年:839元,2018年:8

五粮液近十年价格变化:2016年:739元,2017年:839元,2018年:839元,2019年:889元,2020年:889元,2021年:969元,2022年:969元,2023年:969元,2024年:1019元。可看一款酒的底气,未必在涨得有多快,也在价格走得稳不稳。普五从2016年的739元,到2025年的1019元,中间并非年年上调:2017年涨到839元后,连续几年维持在相近水平;2021年升至969元,之后又保持了几年,直到2024年才迈过千元。这种节奏挺值得琢磨。价格往上走是一回事,品牌能不能让消费者长期认可,又是另一回事。五粮液几十年积累下来的名气和口碑,显然不是某一次调价就能说明的。对浓香型白酒来说,经典款能一直被人记住,靠的是时间里一点点攒下来的认知。和茅台相比,五粮液这条价格线显得平缓一些。买酒的人看价格,也看自己认不认可这个牌子。能在市场里站得久,或许比短时间涨得猛更能说明问题。
中秋节最适合带回家的6种酒:1.茅台2.五粮液3.泸州老窖4.汾

中秋节最适合带回家的6种酒:1.茅台2.五粮液3.泸州老窖4.汾

中秋节最适合带回家的6种酒:1.茅台2.五粮液3.泸州老窖4.汾酒5.剑南春6.洋河中秋带酒回家,带的不只是酒,更是一份“我记着你”。茅台给谁?给那个一辈子舍不得喝好酒的人。你爸可能喝了一辈子散酒,你带瓶茅台回去,他嘴上说“浪费”,可你看见他转身眼睛湿润了。五粮液给谁?给那种一大家子围一桌的热闹。浓香型的酒,开瓶就满屋飘香,谁都闻得着。人多了,就得有一瓶大家都认的,不用解释,开就是了。泸州老窖、剑南春,这两样给念旧的人。泸州老窖的窖池几百年了,剑南春当年跟茅台五粮液齐名。你带回这两样,老人一看就懂:这孩子还记得咱们家以前喝什么。有些味道,是记忆的钥匙。汾酒清,清得像北方的秋天。给不常喝酒的人,入口不冲,咽下去是暖的。一瓶汾酒,配一碟花生米,一家人能坐一晚上。话不用多,杯不用满。轻轻碰一下,就都有了。洋河绵柔,给那些日子过得细腻的人。你姐,你姑,平时不怎么喝,可过节高兴了,也能来一小杯。绵柔的酒不欺负人,谁都能喝一口。团圆这东西,最怕分你我。一瓶谁都能喝的酒,比什么山珍海味都实在。你看,六种酒,六种人,六种家。中秋带酒,最怕的是攀比。你带茅台,我就要带五粮液。你带一千的,我就要带两千的。比到最后,酒没喝出味,心先累了。老人要的不是那口贵的,是你回来。你带瓶几十块的汾酒,只要是你倒的,他就觉得比茅台甜。还有一层:酒是拿来喝的,不是拿来摆的。这是代代人印在记忆里的情怀。你带回去,开了,分了,喝了,才有意义。别被牌子框住。
五粮液近十年价格变化:2016年:739元2017年:839元2018年

五粮液近十年价格变化:2016年:739元2017年:839元2018年

五粮液近十年价格变化:2016年:739元2017年:839元2018年:839元2019年:889元2020年:889元2021年:969元2022年:969元2023年:969元2024年:1019元2025年:1019元十年时间,五粮液普五的出厂价,从700多元一路涨到1000元以上。但有意思的是,价格并不是每年都涨。2019年以后,普五进入八代时代;2021年价格再次上调,2024年正式突破1000元。再和茅台放在一起看,五粮液的价格走势相对平稳,没有那么大的价格波动。这也说明,五粮液作为老牌名酒,靠的并不只是价格,而是几十年积累下来的品牌、口碑和消费者认可。茅台有茅台的地位,五粮液也有五粮液的经典。一瓶酒能火十年不难,难的是几十年过去,大家提到浓香型白酒,五粮液依然是[赞]这才是经典好酒真正的底气。大家说呢?
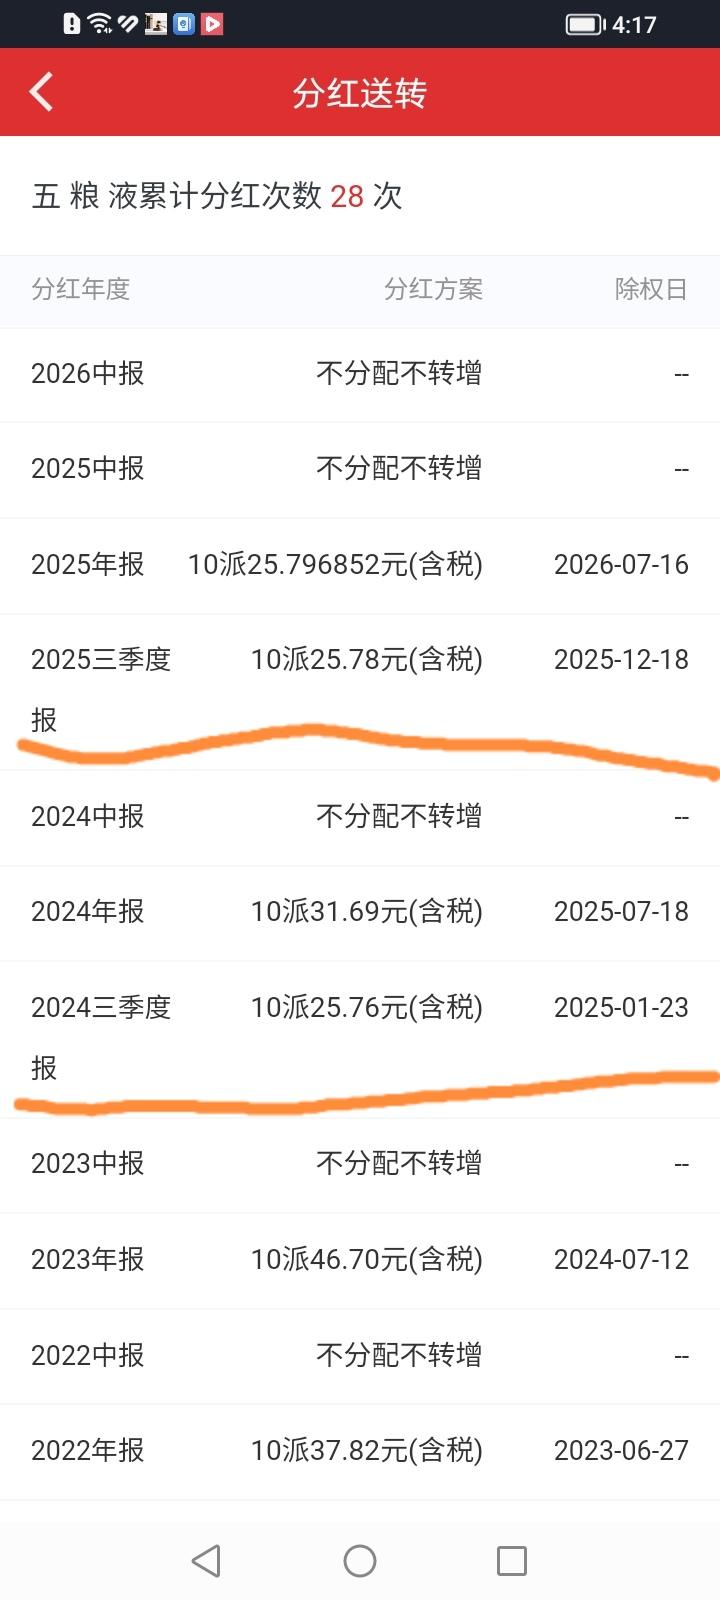
五粮液今年三季报还会分红吗?说五粮液2025年股息率高达7.37%,原因是202

五粮液今年三季报还会分红吗?说五粮液2025年股息率高达7.37%,原因是202

五粮液今年三季报还会分红吗?说五粮液2025年股息率高达7.37%,原因是2024、2025年五粮液连续两年进行了三季度分红,所以股息率挺高。而2024年以前的年份基本没有进行三季度分红安排。那么问题来了,2026年三季度五粮液还会继续分红吗?也就是说五粮液三季度分红到底是常态化的分红政策,还是偶尔为之的特别分红?这个是困扰中小投资者的一个问题。希望五粮液管理层能继续维持已经执行了两年的一年两次分红政策并进行明示,给中小投资者吃一颗定心丸,增强大家的持股信心。
69元,2000股五粮液,我给自己攒养老股,目标先攒到5000股。从2020

69元,2000股五粮液,我给自己攒养老股,目标先攒到5000股。从2020

69元,2000股五粮液,我给自己攒养老股,目标先攒到5000股。从2020年接触股权投资,到现在慢慢有点心得。这两年我常看书、刷短视频,把投资里的“别急”用进生活,整个人都慢下来了。攒股像陪孩子学英语,真不是砸钱就完事。早上读几句,晚上听一会儿音频,有空看看英文动画,对我家娃来说,比一年大几千的补习班更管用。关键不是孩子今天会不会,而是家长能不能天天陪。看不到效果时,别轻易放弃。你们攒股养老,更看重分红,还是长期成长?
五粮液以为是价值投资,结果是价值站岗,当筹码都在大部分散户手里时,五粮液它能会涨

五粮液以为是价值投资,结果是价值站岗,当筹码都在大部分散户手里时,五粮液它能会涨

五粮液以为是价值投资,结果是价值站岗,当筹码都在大部分散户手里时,五粮液它能会涨吗,散户不割肉是不会涨的。买了它的人是最可怜的,今年其他板块或多或少都涨了些,只是多少的问题,五粮液它一直在跌。白酒和经济形势挂钩,若是闲钱,拿着吧。你去饭店看,吃饭的明显减少。等大伙都有钱了,就可以解套了。别看指数没跌多少,很多股票腰斩了!跌百分之三十、四十多的比比皆是!温水煮青蛙,绝大部分散户基本上都是亏损累累,赚钱的很少!
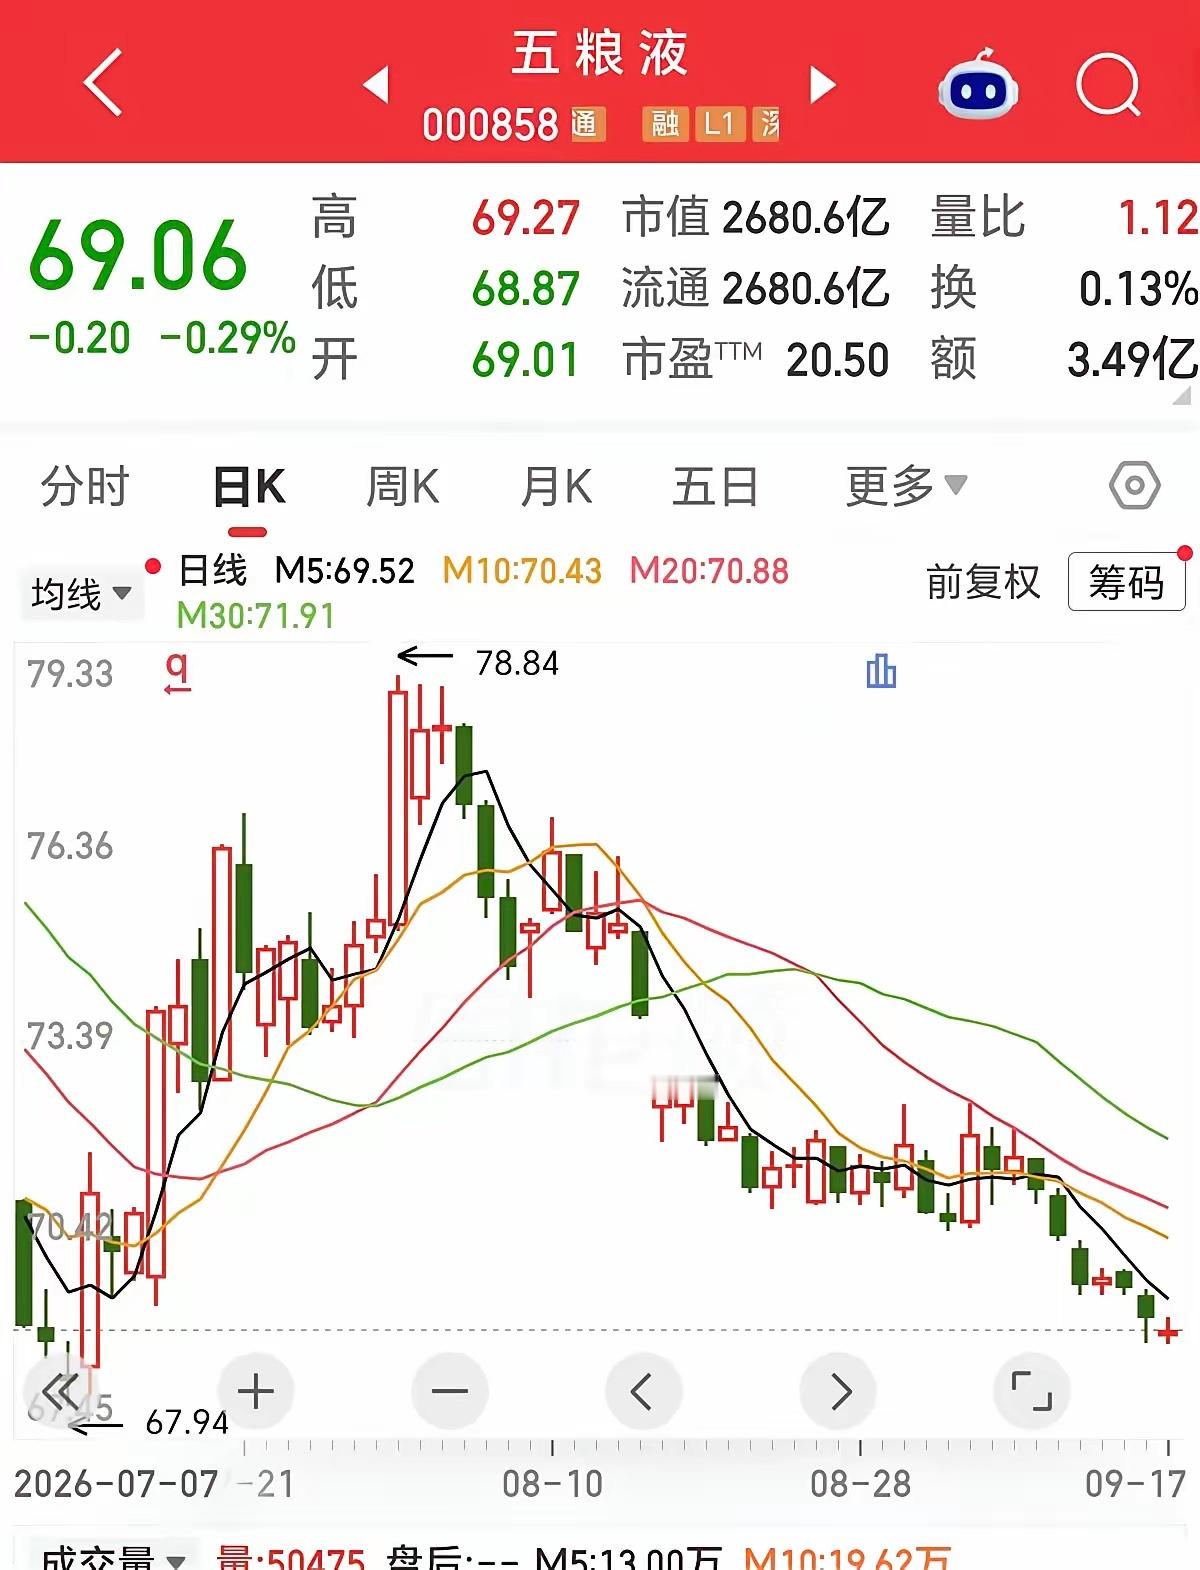
五粮液已跌到69元,到底贵不贵?最近五粮液的股价来到69元附近,总市值大约2

五粮液已跌到69元,到底贵不贵?最近五粮液的股价来到69元附近,总市值大约2

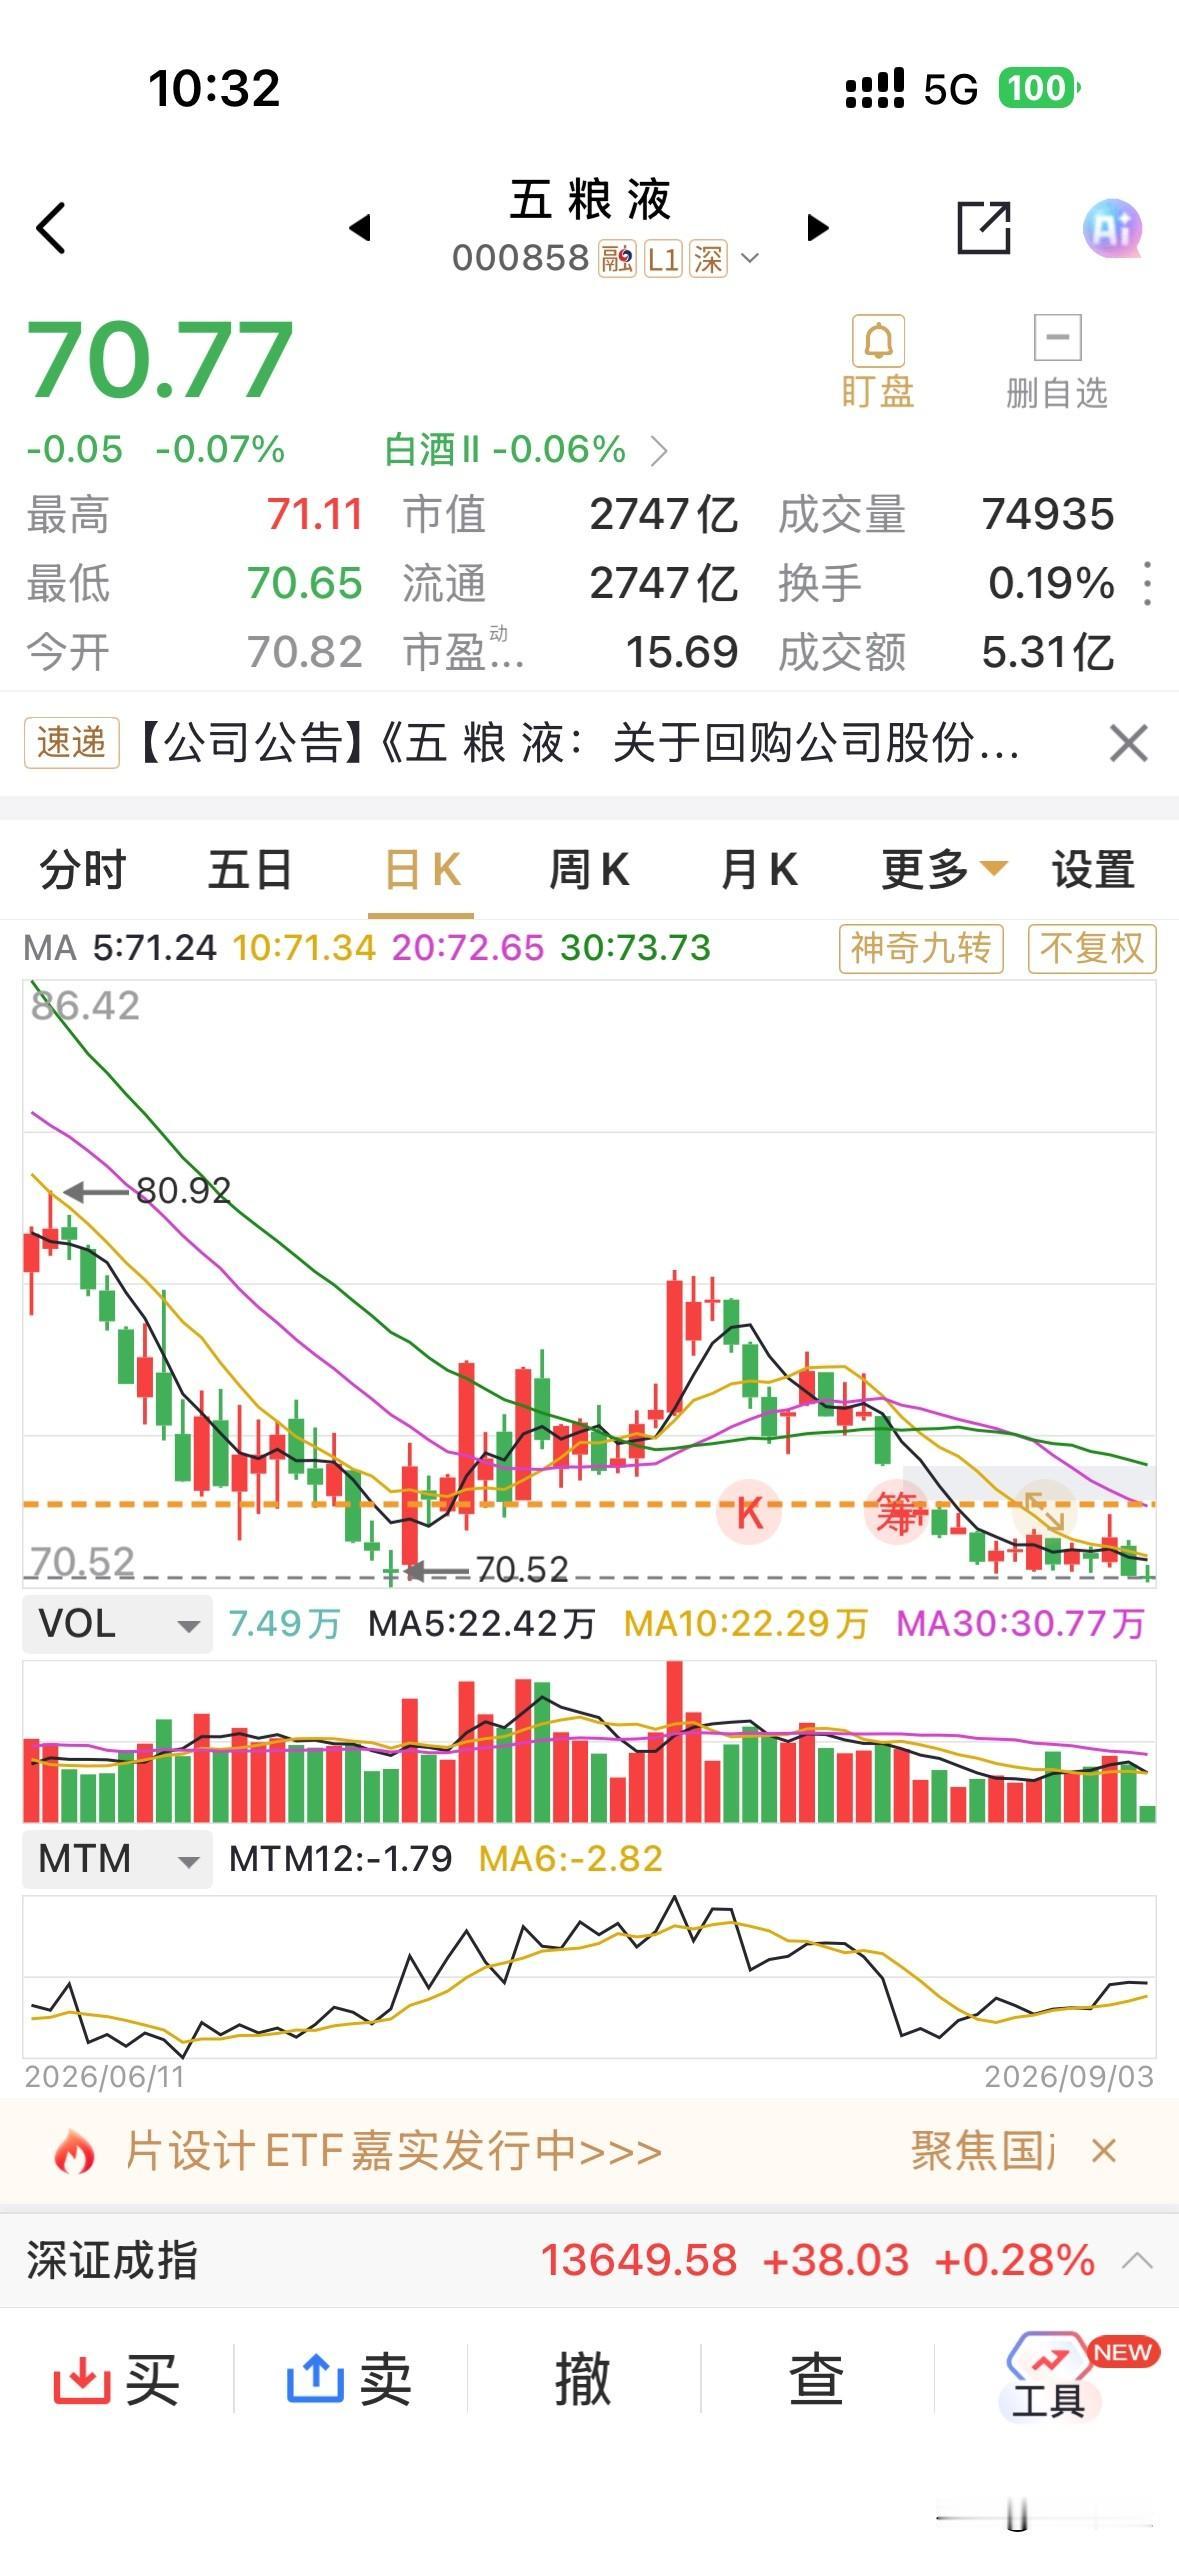
五粮液已跌到69元,到底贵不贵?最近五粮液的股价来到69元附近,总市值大约2700亿。公司账上趴着的约1200亿现金,剔除这笔资金之后,企业对应的实体经营估值仅剩1500亿。保守估算,就算往后十年年均利润降到150亿,10年时间,单靠经营赚到的收益也能够覆盖当前的实体估值。还有,宜宾系国资合计持股55%,股本名义上已经实现全流通,大股东不但没有减持,还推出了增持计划。日常真正在二级市场博弈的流通筹码,大约是剩下的45%。账上现金储备充足,理论上拥有大规模回购的条件。然而80‑100亿的回购预案公布之后,落地进度偏慢,现阶段执行金额只是计划当中很小一部分。背后的考量,外人很难完全看透。对我这种攒股收息的投资者,很多问题可以暂且放一边,核心关注点只有一件:分红能不能长期稳住。最近白酒消费在下降是客观事实,但是五粮液这样的高端白酒并不等同于普通白酒。高端白酒根植于人情社会与餐桌文化,短期需求虽有起伏,但要说这个品类慢慢消亡,我认为大概率不会。攒股收息成立的前提,是企业盈利能力没有滑坡,分红政策能够延续。目前价位的五粮液你认为估值还高吗?风险提示:仅为个人复盘感悟,不构成任何投资建议。股市投资请自行判断,盈亏自负。五粮液攒股收息价值投资白酒
五粮液现在到底贵不贵?聊聊我的一点思考五粮液现价69元,市值2700亿,账上

五粮液现在到底贵不贵?聊聊我的一点思考五粮液现价69元,市值2700亿,账上

五粮液现在到底贵不贵?聊聊我的一点思考五粮液现价69元,市值2700亿,账上躺着1200亿现金。有人说,就算市值跌到1500亿,只看固定资产,依旧感觉不便宜。那换个角度看盈利:过去五年,五粮液每年净利润稳定在200亿以上。保守估算,未来十年,累计净利润做到1500亿,我觉得是有较大概率实现的。当然,投资没有绝对,也要客观考虑风险:也要接受一种可能性,就是后续行业遇冷,业绩出现大幅下滑。但我的理解是,高端白酒不只是一门生意,还自带深厚的中国文化属性,根植于人情往来、商务宴请的场景,很难彻底消失。把账算明白,再结合自己的认知去判断,到底贵不贵,交给每个人自己心里的标尺。⚠️个人思考记录,仅为观点分享,不构成任何投资建议,股市有风险,入市需谨慎。
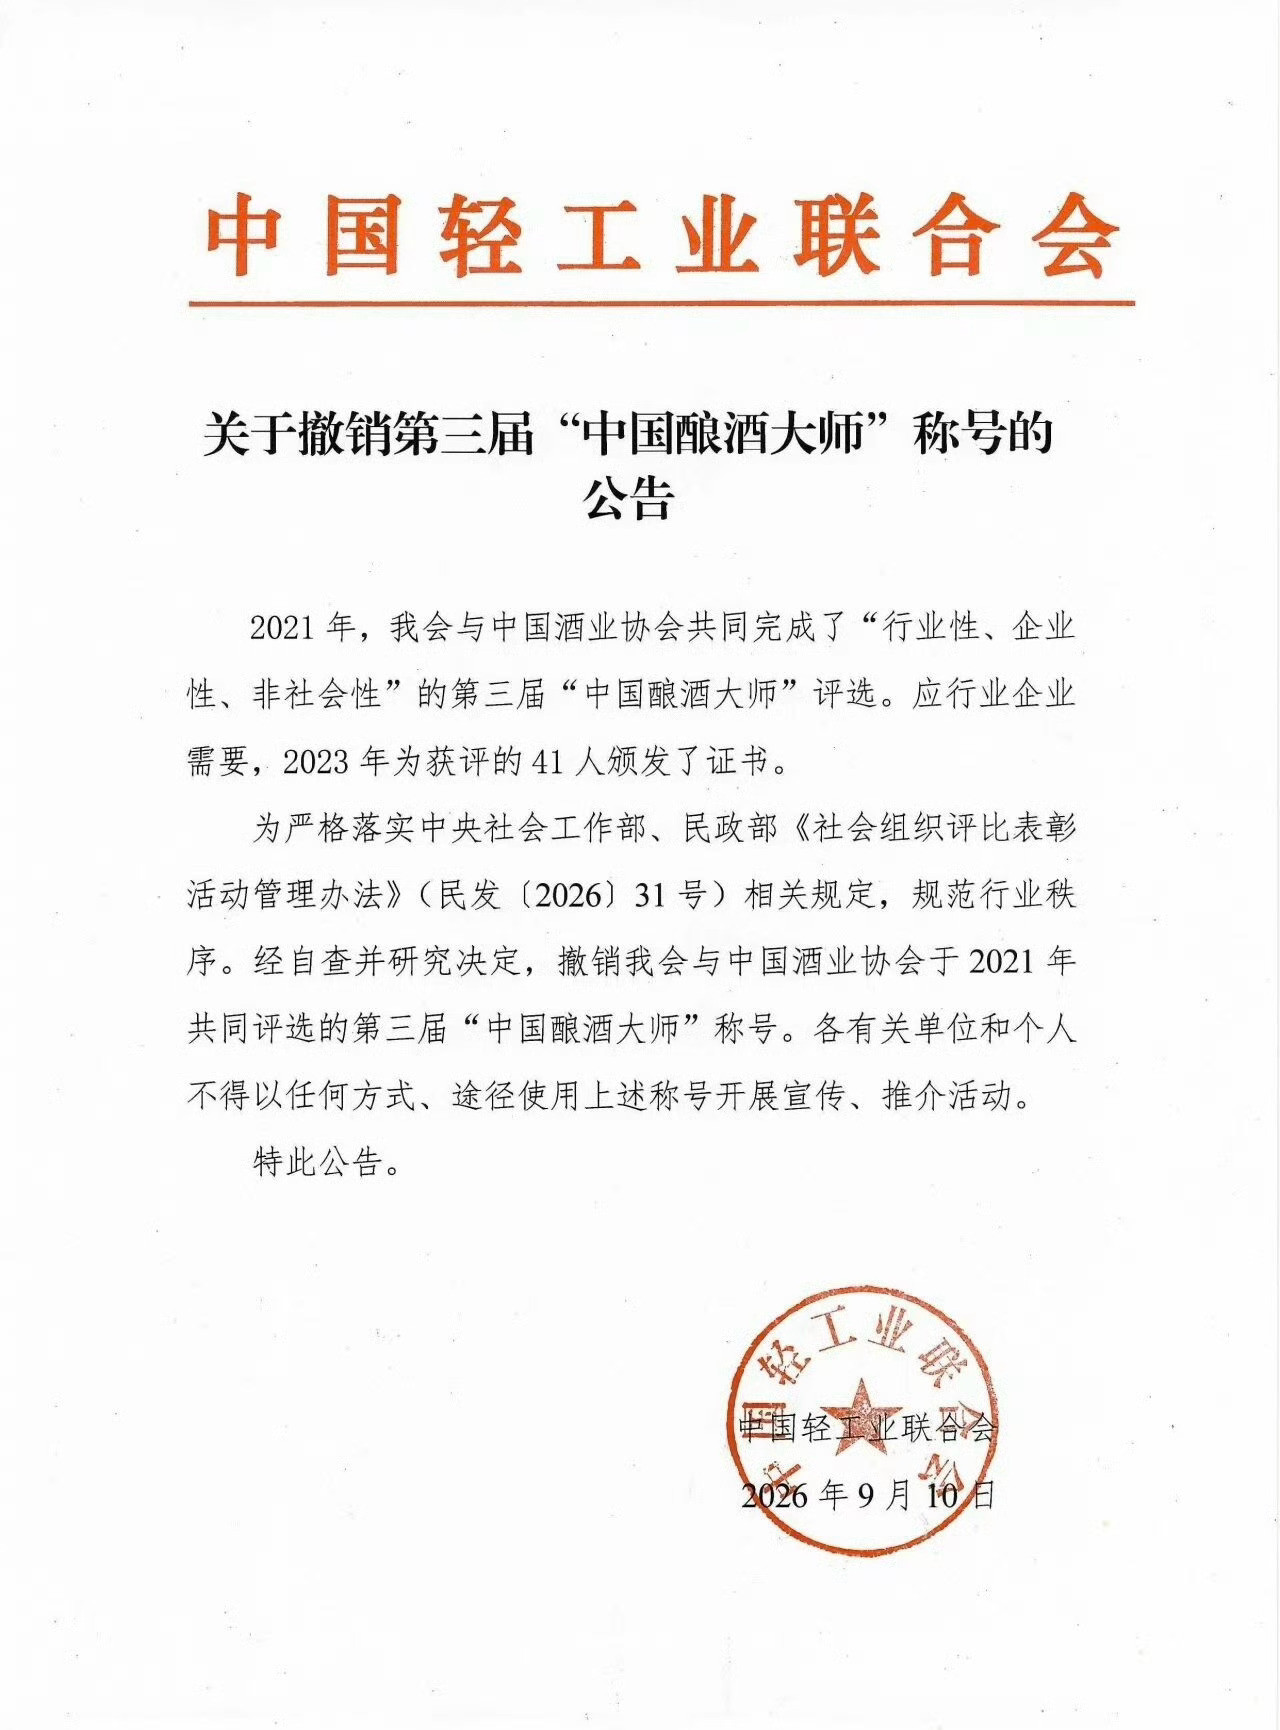
41个中国酿酒大师称号全部被撤销茅台五粮液等员工大师头衔就此失效9月14日,中

41个中国酿酒大师称号全部被撤销茅台五粮液等员工大师头衔就此失效9月14日,中

41个中国酿酒大师称号全部被撤销茅台五粮液等员工大师头衔就此失效9月14日,中国轻工业联合会一纸公告,将2021年评选的第三届“中国酿酒大师”41人称号全部撤销,名单涵盖贵州茅台万波、王莉,剑南春徐姿静,五粮液曹鸿英、刘明,泸州老窖刘淼、何诚,汾酒王凤仙、西凤酒王科岐等知名酒企技术骨干。公告明确,各有关单位和个人不得再以任何方式、途径使用上述称号开展宣传、推介活动。(界面新闻)
白酒不是买套那么简单!有股友咨询,50元的五粮液能否主动“买套”。我反问一句,如

白酒不是买套那么简单!有股友咨询,50元的五粮液能否主动“买套”。我反问一句,如

白酒不是买套那么简单!有股友咨询,50元的五粮液能否主动“买套”。我反问一句,如果50元买入五粮液,五粮液涨到70元,你卖不卖?涨到90元再跌到70元,你卖不卖?这根本不是买不买套的问题,而是你根本不懂企业价值的问题,你无法给企业估价,纯粹根据股价涨跌来判断买卖,说明你根本看不懂也拿不住这只股票!
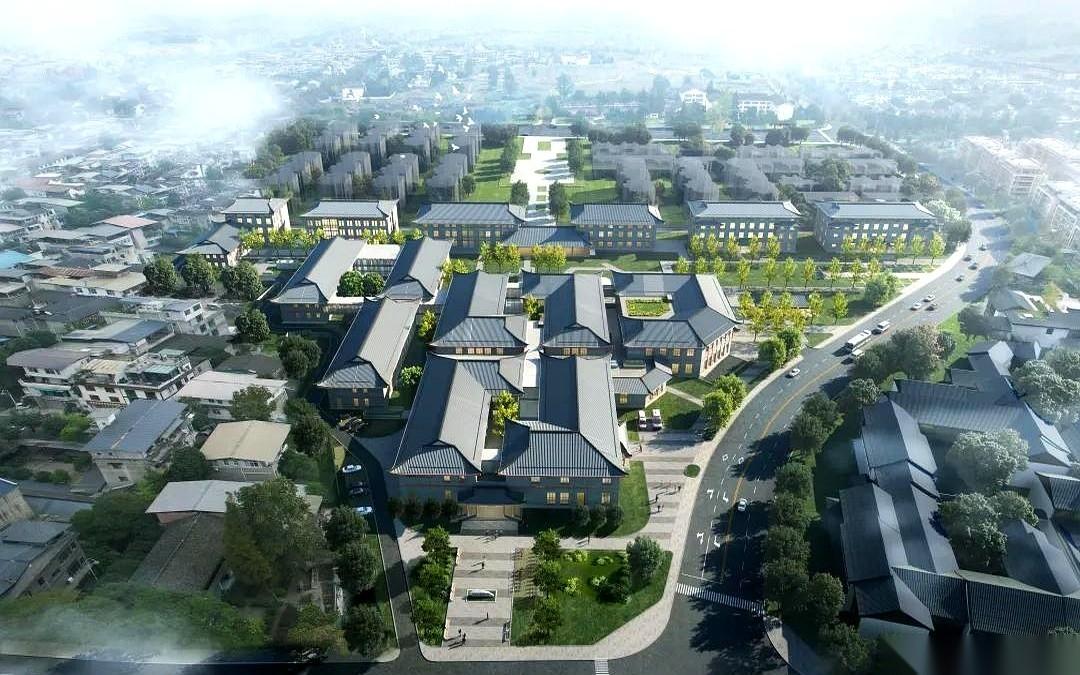
五粮液搭上了华西,茅台拉来了北大。这可不是什么段子,而是卖酒巨头们真金白银砸出

五粮液搭上了华西,茅台拉来了北大。这可不是什么段子,而是卖酒巨头们真金白银砸出

五粮液搭上了华西,茅台拉来了北大。这可不是什么段子,而是卖酒巨头们真金白银砸出来的跨界现场。一边是千亿市值的白酒大佬,一边是国内顶流的看病金字招牌,两边现在正式结成了对子。五粮液直接在青城山砸下53.8个亿,搞起了一个超大型康养中心。光是里头核心的那家医院,就投了快9个亿。大楼盖好,设备拉满,然后把华西医院的团队请过来,大权一交:你们来全面管理。另一头的茅台也不手软。将近20个亿建起的贵州茅台医院,直接委托给北大医院管理,还顺手拉来了同仁堂。他们甚至干脆把“文旅康养”提到了集团三大主业的位置上。画面反差极大:前一天,酒企的报表上还是成吨卖出去的高端白酒;转过天,这笔钱就变成了康养中心里一排排崭新的病床、一台台锃亮的精密仪器,以及慢病管理科室里穿梭的白大褂。手里攥着大把现金的酒企,看准了越来越庞大的养老和看病需求。顶级医院有技术,酒企有闲钱需要新出路,两方一拍即合。但是,卖酒来钱快,办医院可是个慢功夫。几十亿砸进这个高门槛的行业,想回本得熬上好些年。不仅要算经济账,还得保证医疗服务的质量不掉线。有人调侃,这套路绝了:年轻时买他家的酒,老了再去他家的医院调理。这到底是企业为了花掉手里现金下的一盘大棋,还是主打一个“前半生与后半生全包”的商业闭环?
咋回事,五粮液直接跌破70元了,开启60元的慢慢下跌之路了么。1,你不是今年大

咋回事,五粮液直接跌破70元了,开启60元的慢慢下跌之路了么。1,你不是今年大

咋回事,五粮液直接跌破70元了,开启60元的慢慢下跌之路了么。1,你不是今年大幅度盈利么(这个盈利已经成为笑话,把去年的盈利改到今年来)。2,你不是要回购80亿到100亿吗,这都几个月过去了,怎么到现在才回购了11亿。3,怎么到了中秋,国庆,酒企的销量高峰期,怎么股价还下跌了,还跌破了70元。其实吧,下跌已成定局,不管是财务报表修改,还是回购,都是极其敷衍的态度,不管以前多牛,现在投资者都开始用脚投票你的股价,下跌也就顺理成章了。
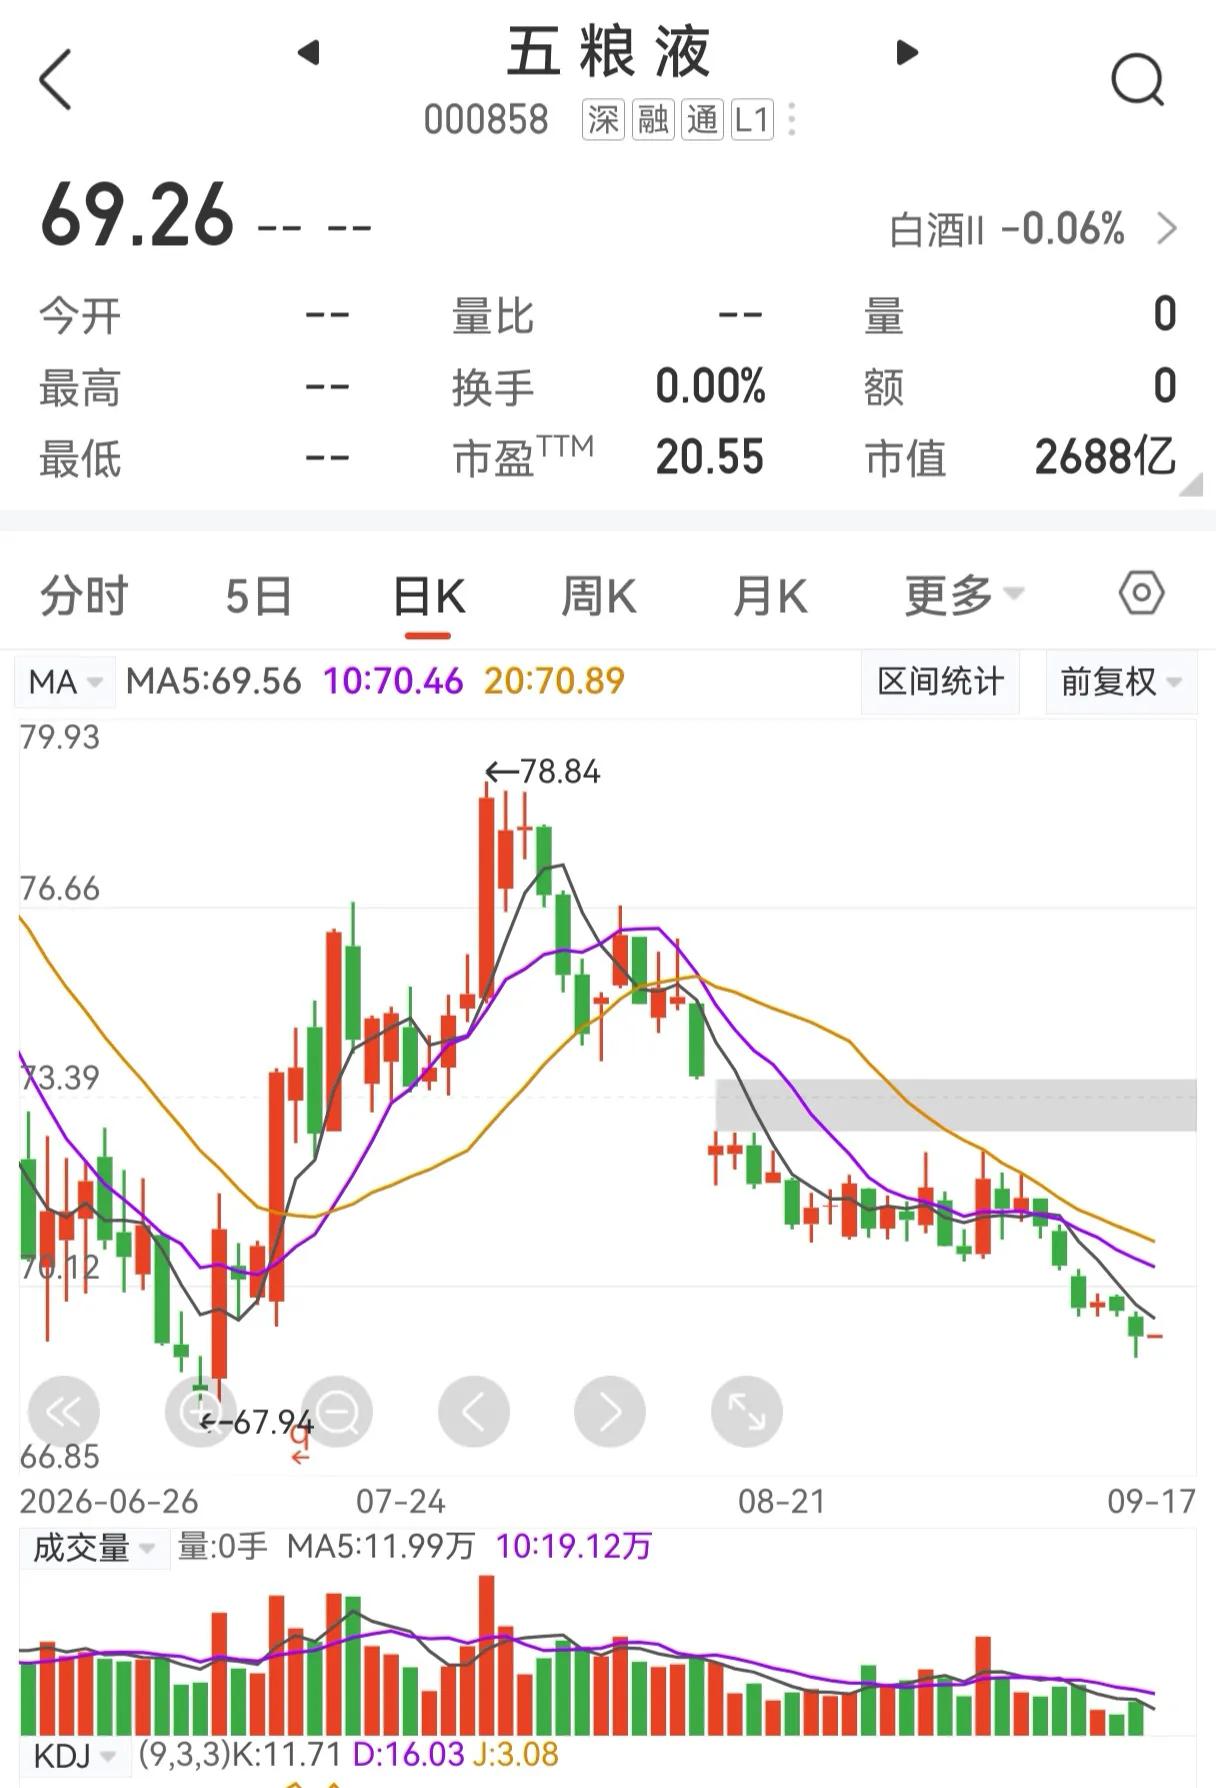
五粮液又到了70元以下的价格,再次逼近7月9日的低点。看了一眼某东上面第八代五

五粮液又到了70元以下的价格,再次逼近7月9日的低点。看了一眼某东上面第八代五

五粮液又到了70元以下的价格,再次逼近7月9日的低点。看了一眼某东上面第八代五粮液800的售价,似乎是稳住了800元的关卡,咬了咬牙不管那么多,就一个字,买买买。于是,又买入了100股五粮液,虽然钱不多,但是主打一个态度。五粮液今年有点人人喊打的意思,前阵子还有投资者向法院递交诉状,状告五粮液乱改财报,于是获得了“涂改液”的外号。但是我觉得只要它的基本面没有改变,那就不用害怕,浓香龙头,茅五的历史地位,消费者心目中的高端白酒代表……公司的品牌、渠道、现金流都在,而且公司回购注销、大股东增持,分红率提上来了,股息也有吸引力,七个多点的分红率它不香吗?别人恐慌我贪婪,不是喊口号,是慢慢收集便宜筹码的行动。每一次买入,都是对好公司、好价格的投票。跌了这么久,总得有点态度。买定离手,剩下的交给时间。
全国最出名的白酒排名:第一名:茅台第二名:五粮液第三名:国窖1573第

全国最出名的白酒排名:第一名:茅台第二名:五粮液第三名:国窖1573第

全国最出名的白酒排名:第一名:茅台第二名:五粮液第三名:国窖1573第四名:汾酒第五名:洋河第六名:剑南春第七名:郎酒第八名:古井贡酒第九名:贵州习酒第十名:水井坊茅台、五粮液稳居前两名,国窖1573紧随其后。汾酒、洋河、剑南春这些老牌名酒也都榜上有名。从酱香到浓香,再到清香,全国各地都有自己的代表性白酒。有人认茅台,有人爱五粮液,也有人几十块钱的地方酒喝得更舒服。你心目中的第一名是哪款?欢迎评论区留言。白酒茅台
五粮液难怪近期走势如此不堪,跌得比板块狠,涨此却羞搭搭,总共8月份仅回购一个亿元

五粮液难怪近期走势如此不堪,跌得比板块狠,涨此却羞搭搭,总共8月份仅回购一个亿元

五粮液难怪近期走势如此不堪,跌得比板块狠,涨此却羞搭搭,总共8月份仅回购一个亿元,托底效果太差,回购价格在71元略上方,71.01-71.25元,这也太牛了吧,这估计仅是某个交易日的成交金额。令人有所欣慰的是,八月回购金额,就意味着剩余的十个月时间,回购金额就大,否则,若是八月份已经巨额回购,走势尚是如此的又回低点附近,就令持股消费者窒息了!乐呀财经
有的人真的是天生不适合炒股。刚割了五粮液,又去追万科、保利,单日净亏6万元。我

有的人真的是天生不适合炒股。刚割了五粮液,又去追万科、保利,单日净亏6万元。我

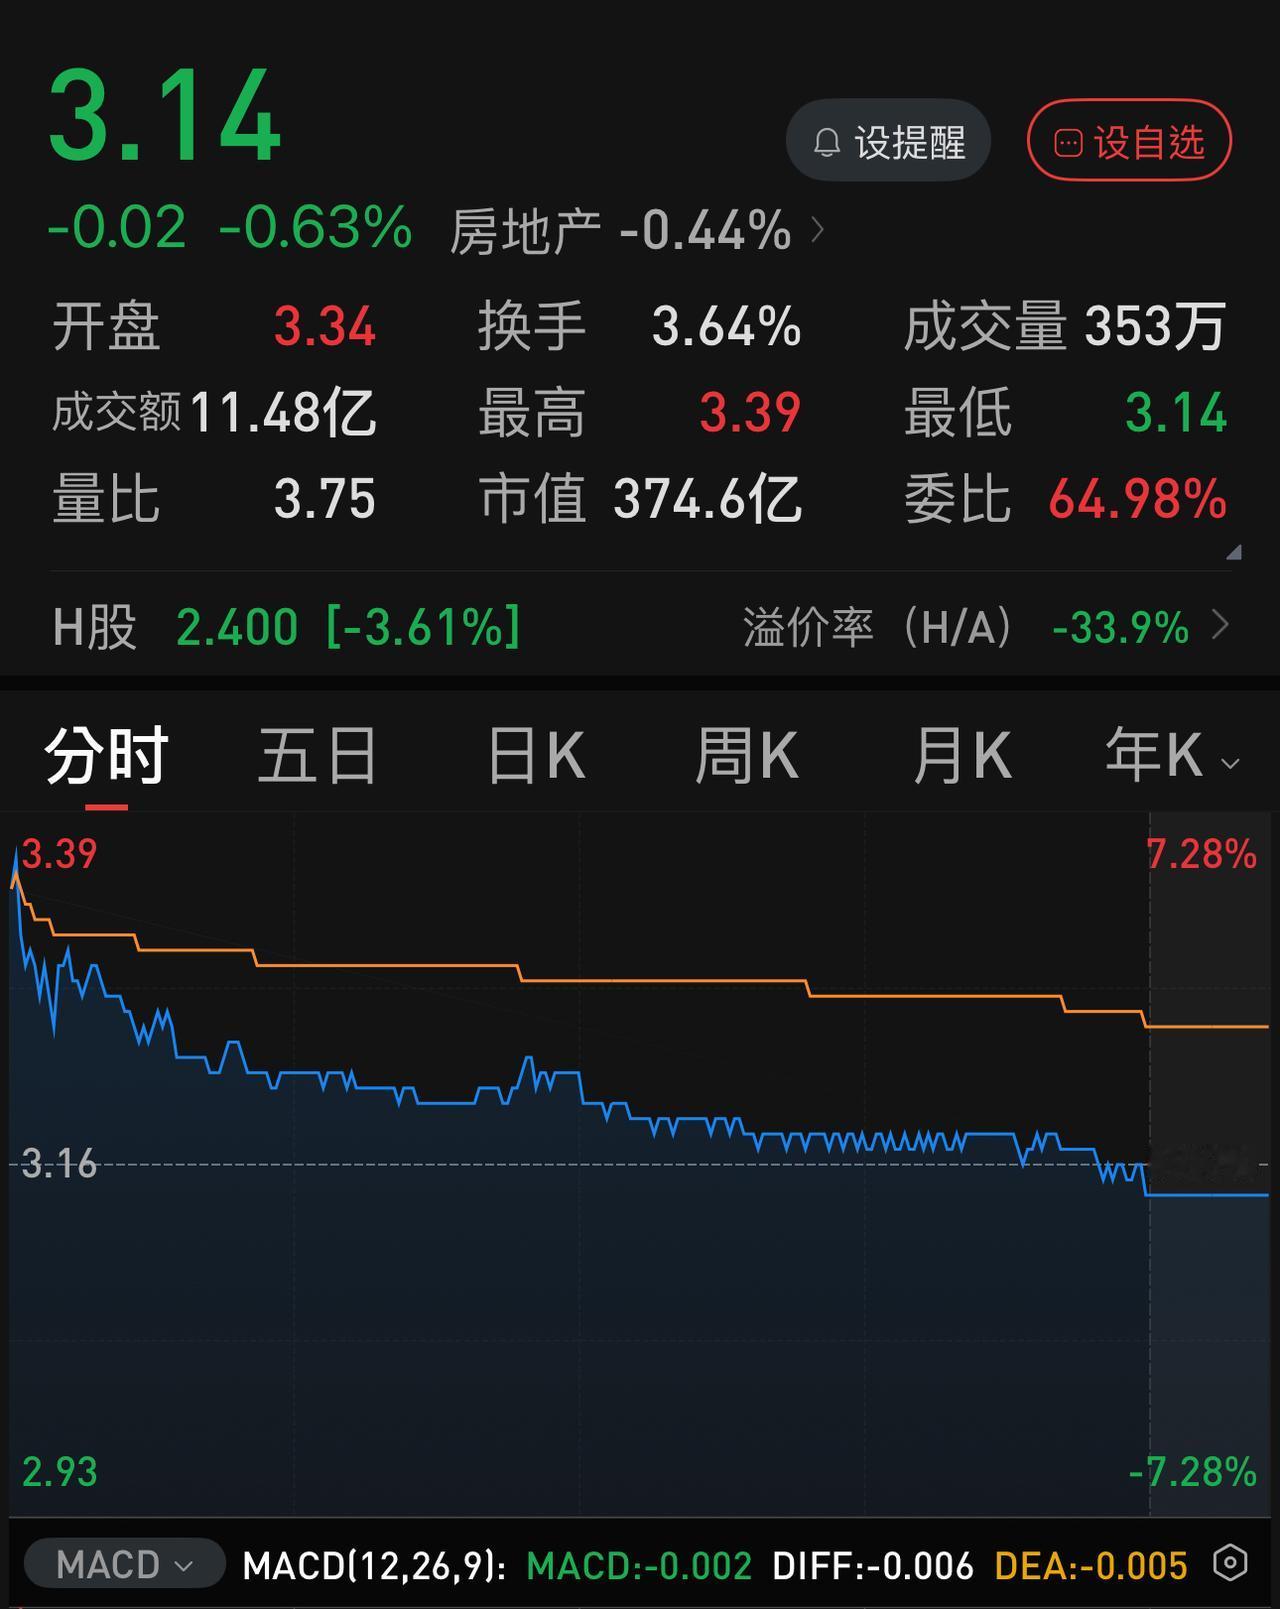
有的人真的是天生不适合炒股。刚割了五粮液,又去追万科、保利,单日净亏6万元。我一朋友,入市已经近10年,屡战屡败,上周一才在71.50元割了持仓三个月的五粮液,净亏13万。本周一,又抄底万科、保利发展。严格意义上说,他这根本不叫抄底,而是叫追高。他在周一早上分别在3.31和5.31追高买入万科和保利发展各1000手,好像下午还补了仓,截止周一收盘,单日净亏损已经达6万元左右。他说,他是冲着涨停板去的,他认为只要有一个板了也算不错了。结果,两个都收绿,尤其是保利发展,大跌-4.24%。晚上,他给我打电话,说是明天割还是不割?今天的趋势已经彻底走块,保利破了5元支撑,估计还要继续跌。这叫什么事?我说,早给你说了,最近不要碰白酒、地产、医药了,让你咬牙坚持拿着五粮液不要动,你也不听。他说,周末两天,一直在研究地产新政,信息汇总了以后,认为地产股应该有一波像样的反弹,甚至是反转,早上大幅高开后更坚定了自己的判断。哪料到是这个熊样。还反转?!真敢想。其实,今天追高地产股的人不在少数,幸运一些的可能是在尾盘进的,不幸的人是在早上开盘追进去的。只是有些人想不明白的是:巨亏近-150亿的万科才跌了不到一个点,为什么还在盈利的保利发展居然跌了-4.24%。连这都想不明白,还抄地产股,能不被套吗?
五粮液这半年报,真是让人看出一身冷汗,表面看营收净利双双大增,数字确实漂亮,可只

五粮液这半年报,真是让人看出一身冷汗,表面看营收净利双双大增,数字确实漂亮,可只

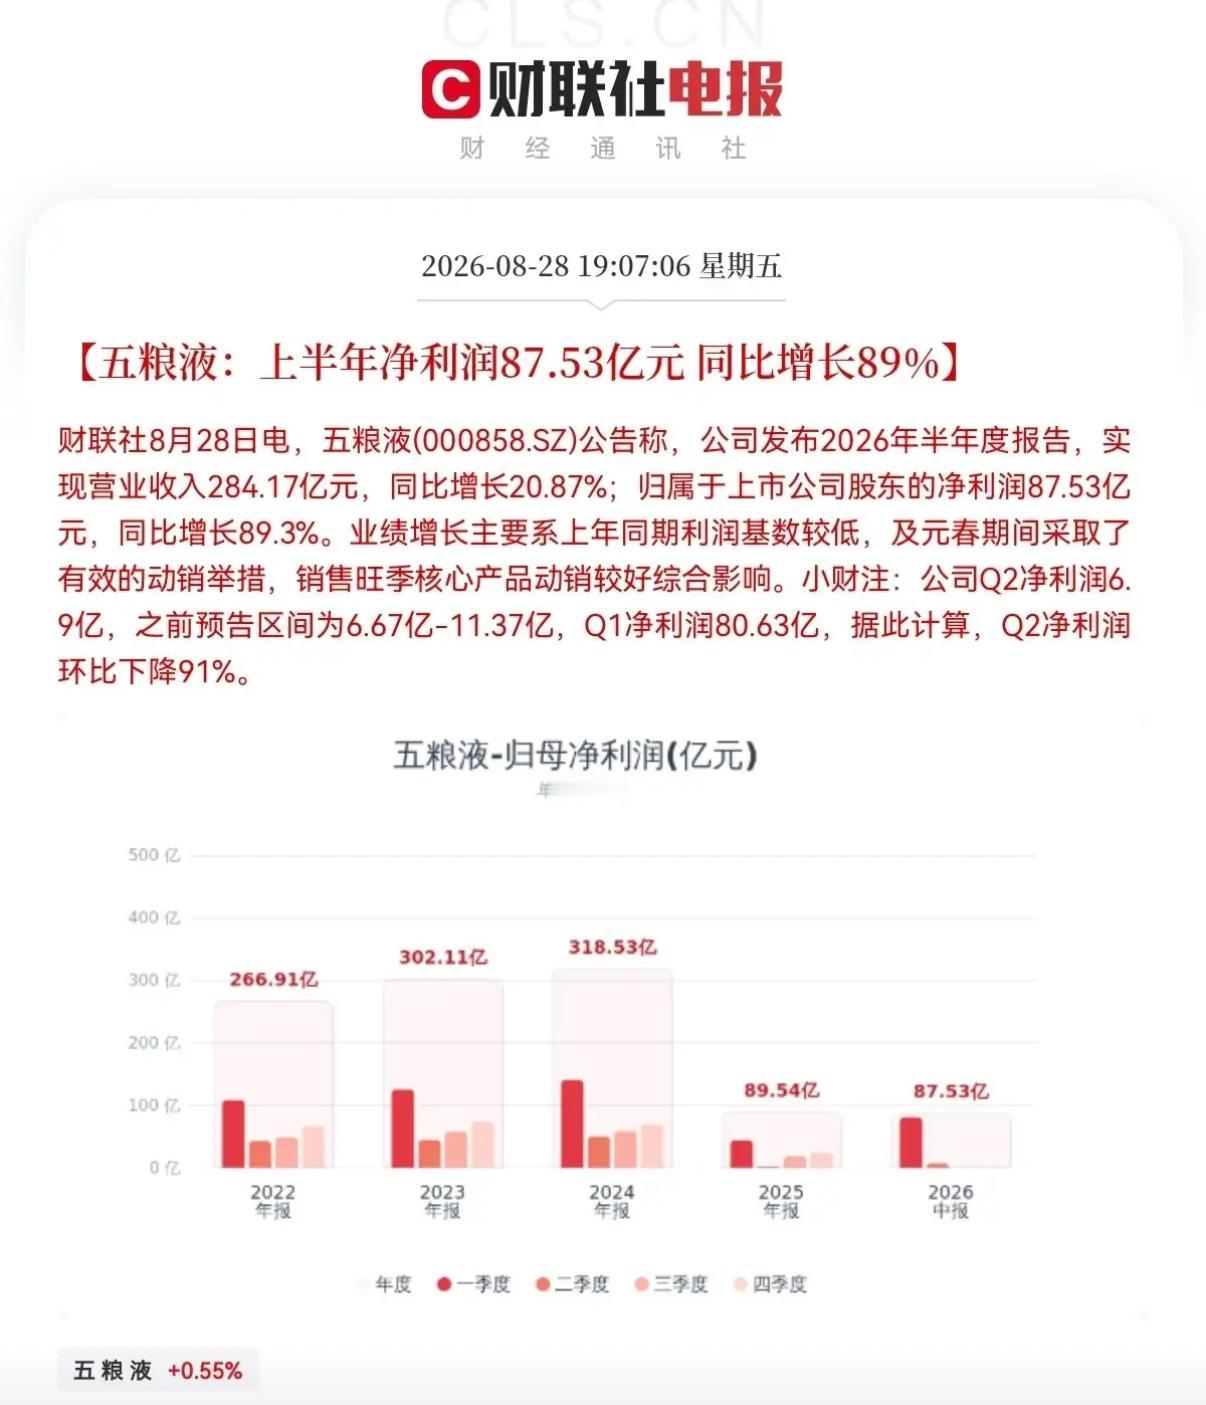
五粮液这半年报,真是让人看出一身冷汗,表面看营收净利双双大增,数字确实漂亮,可只要稍微往深里扒一扒,全是细思极恐的细节。我觉得最吓人的就是Q2净利润,直接环比腰斩再腰斩,降了91%。春节一过,动销就像断了线的风筝,这业绩的持续性,简直让人不敢细想。还有那个经营现金流,竟然直接干到了负的21亿多。要知道,去年同期可是真金白银进账几百亿,这一进一出,反差大得离谱。企业赚了账面利润,兜里却没现金,这盈利质量到底掺了多少水分?好在明天周六休市,不然周一开盘,这雷炸开,估计不少人得被埋在里头。下周白酒板块怕是要变天了,尤其是满仓重仓的朋友,现在这节骨眼上,还是多留个心眼吧。
70元左右的五粮液是否在反复确认底部?如果中报业绩符合预期或超预期,那么,七月初

70元左右的五粮液是否在反复确认底部?如果中报业绩符合预期或超预期,那么,七月初

70元左右的五粮液是否在反复确认底部?如果中报业绩符合预期或超预期,那么,七月初的那个67元是可能会成为五粮液阶段性的底部。我一个朋友在今年四五月连续抄底五粮液,买入价分别是88.88元、84.88元、79.88元,前后入手8000股,到7月初的时候平均成本85元左右。他当时认为五粮液会在一年左右回到120元到150元。然而,在本月初,他在72元清仓了他持有的五粮液,净亏损13万。他之所以清仓了五粮液,是因为他经过细致的研判,他认为五粮液还会一直阴跌下去,会向50元下探,极端情况下可能会到40元。其实,他的这个判断可能太悲观了。从80多元入手到70多元清仓,太草率了,尤其是对于五粮液这样的股票来说,至少要持仓一两年。五粮液在茅台中报业绩下滑的冲击下能挺住,说明其股价已经跌无可跌了,目前的股价已经到了机构持仓者的底限了,即使不涨,也不大可能再大跌了。从技术形态上来看,五粮液的周线、月线都已经在反复筑底,尤其是月线。其实,五粮液跌到目前的71元左右已经是严重超跌了。如果不是科技股五六月份的疯狂,五粮液有可能在80元以上就止跌了。从科技股八月下旬以来的反弹力度及交易极度萎缩来看,像今天五六月份那般的疯狂可能短时间不大可能再出现,高位科技接下来还是挤泡沫,偶尔有个反抽,反抽完后面肯定还会继续下跌,而白酒白酒现在已经利空出尽了,在业绩支撑下,从长时间来看,投资价值已经再次显现,半年到一年时间应该会反转。白酒的主力资金已经连续在偷偷摸摸抄底买入白酒了,或许现在的白酒就是历史大底黄金坑。
71的五粮液贵吗?我觉得,贵。当下的白酒金融属性越来越弱,而且营销模式,消费场

71的五粮液贵吗?我觉得,贵。当下的白酒金融属性越来越弱,而且营销模式,消费场

71的五粮液贵吗?我觉得,贵。当下的白酒金融属性越来越弱,而且营销模式,消费场景,还是在讲10年前的故事,现在除了还有点分红外,其它价值正在消失,很有可能是消失不见的消失,从汇金,证金,开始卖出茅台开始,就已经是对传统白酒消费的告别,更别说五粮液了,五粮液的财务问题和回购问题,还是一直被惯上诚信的问题,所以,71的五粮液,是真的贵。
宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年

宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年

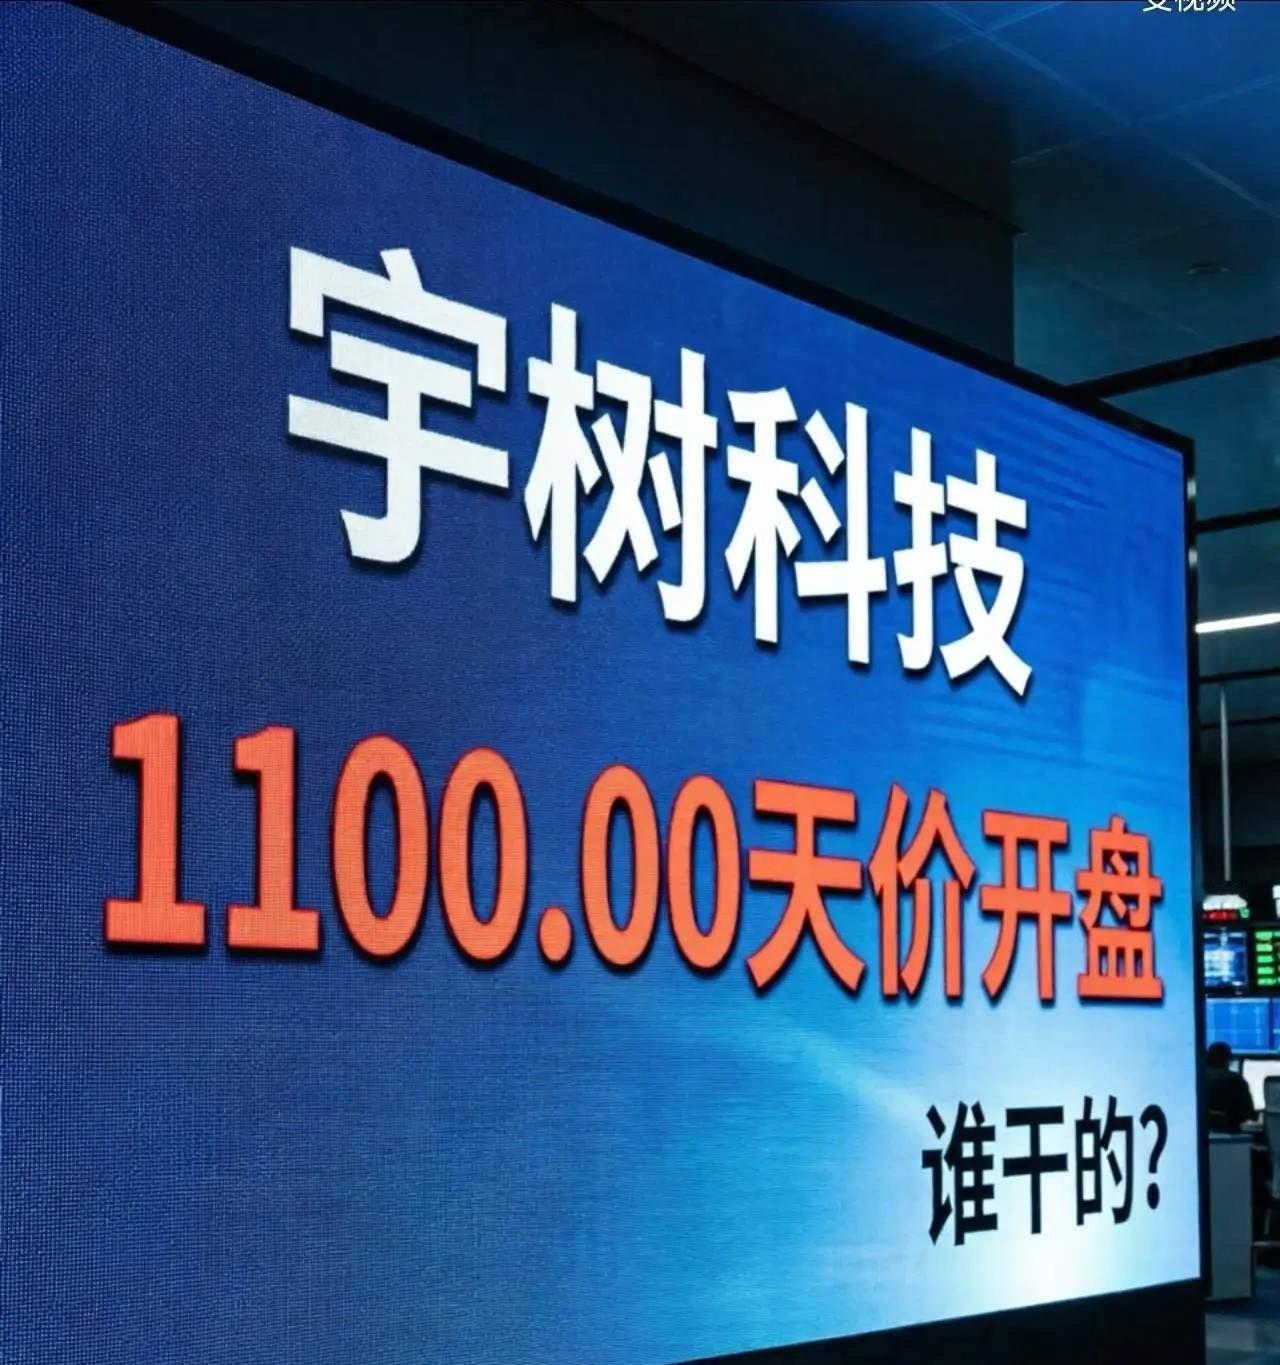
宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年研发费用4.5亿,宇树科技1.45。如果说五粮液的研发拿来干嘛了?从四川宜宾的河水里捞一瓢就可以卖800块钱一瓶的白水,需要什么样的研发?那么宇树科技是不是更搞笑,没有AI算力,没有大脑,全是遥控,卖的机器​宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年研发费用4.5亿,宇树科技1.45。如果说五粮液的研发拿来干嘛了?从四川宜宾的河水里捞一瓢就可以卖800块钱一瓶的白水,需要什么样的研发?那么宇树科技是不是更搞笑,没有AI算力,没有大脑,全是遥控,卖的机器人都是卖给了大学和科研院所的,根本没有卖给地震灾害应急管理,或者矿山挖掘的等实际应用场景,就一个人形玩具,为何高估值?而净现金流的折现从角度来看,这个估值是不可能的?什么原因情况下这个估值才合理呢?那就是宇树保持极高速的成长,而且要保持很长时间。总之,A股生态环境下,宇树科技我实在是看不懂。所以,我也不知道它究竟值多少钱,也不知道和五粮液相比是贵了还是便宜了。
宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更

宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更

宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年研发费用4.5亿,宇树科技1.45。如果说五粮液的研发拿来干嘛了?从四川宜宾的河水里捞一瓢就可以卖800块钱一瓶的白水,需要什么样的研发?那么宇树科技是不是更搞笑,没有AI算力,没有大脑,全是遥控,卖的机器人都是卖给了大学和科研院所的,根本没有卖给地震灾害应急管理,或者矿山挖掘的等实际应用场景,就一个人形玩具,为何高估值?而净现金流的折现从角度来看,这个估值是不可能的?什么原因情况下这个估值才合理呢?那就是宇树保持极高速的成长,而且要保持很长时间。总之,A股生态环境下,宇树科技我实在是看不懂。所以,我也不知道它究竟值多少钱,也不知道和五粮液相比是贵了还是便宜了。
今天的五粮液还是比较坚挺,茅台跌了近4%,它才跌了不到2个点,难道它的中报业绩

今天的五粮液还是比较坚挺,茅台跌了近4%,它才跌了不到2个点,难道它的中报业绩

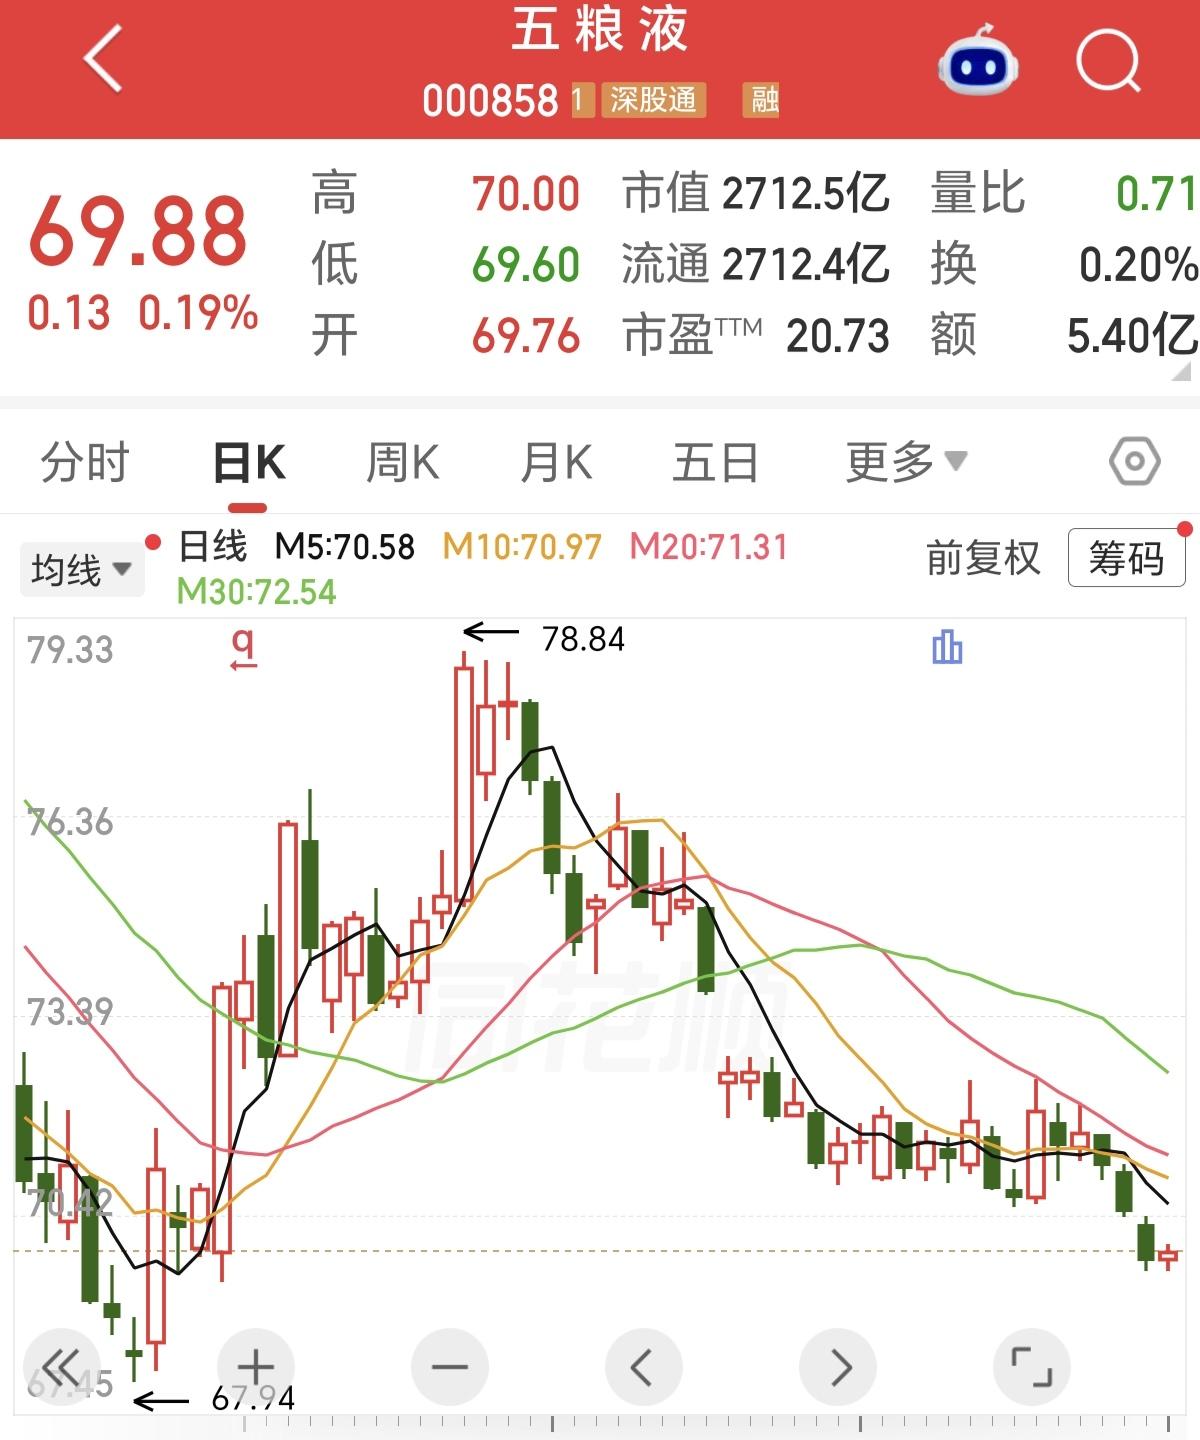
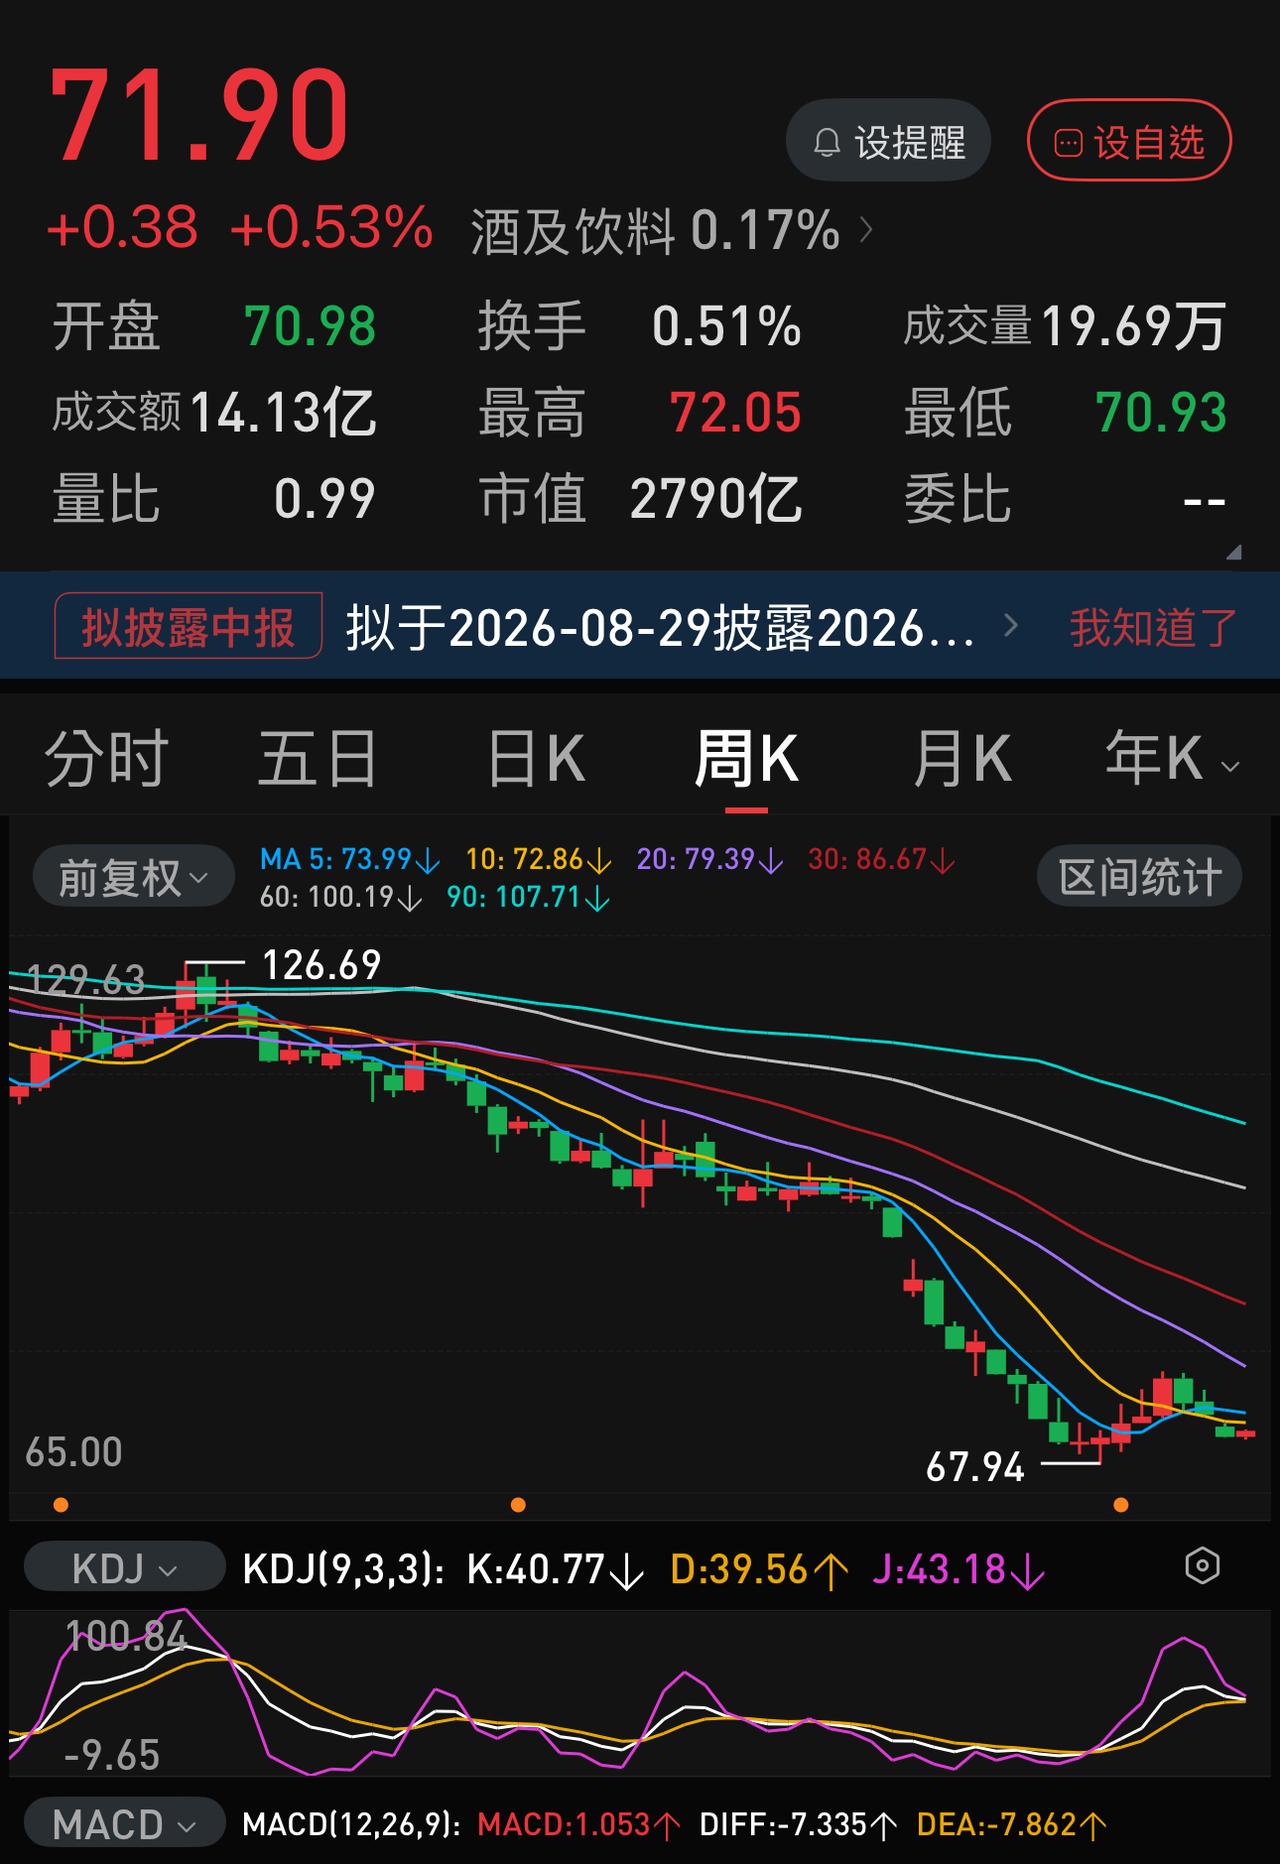
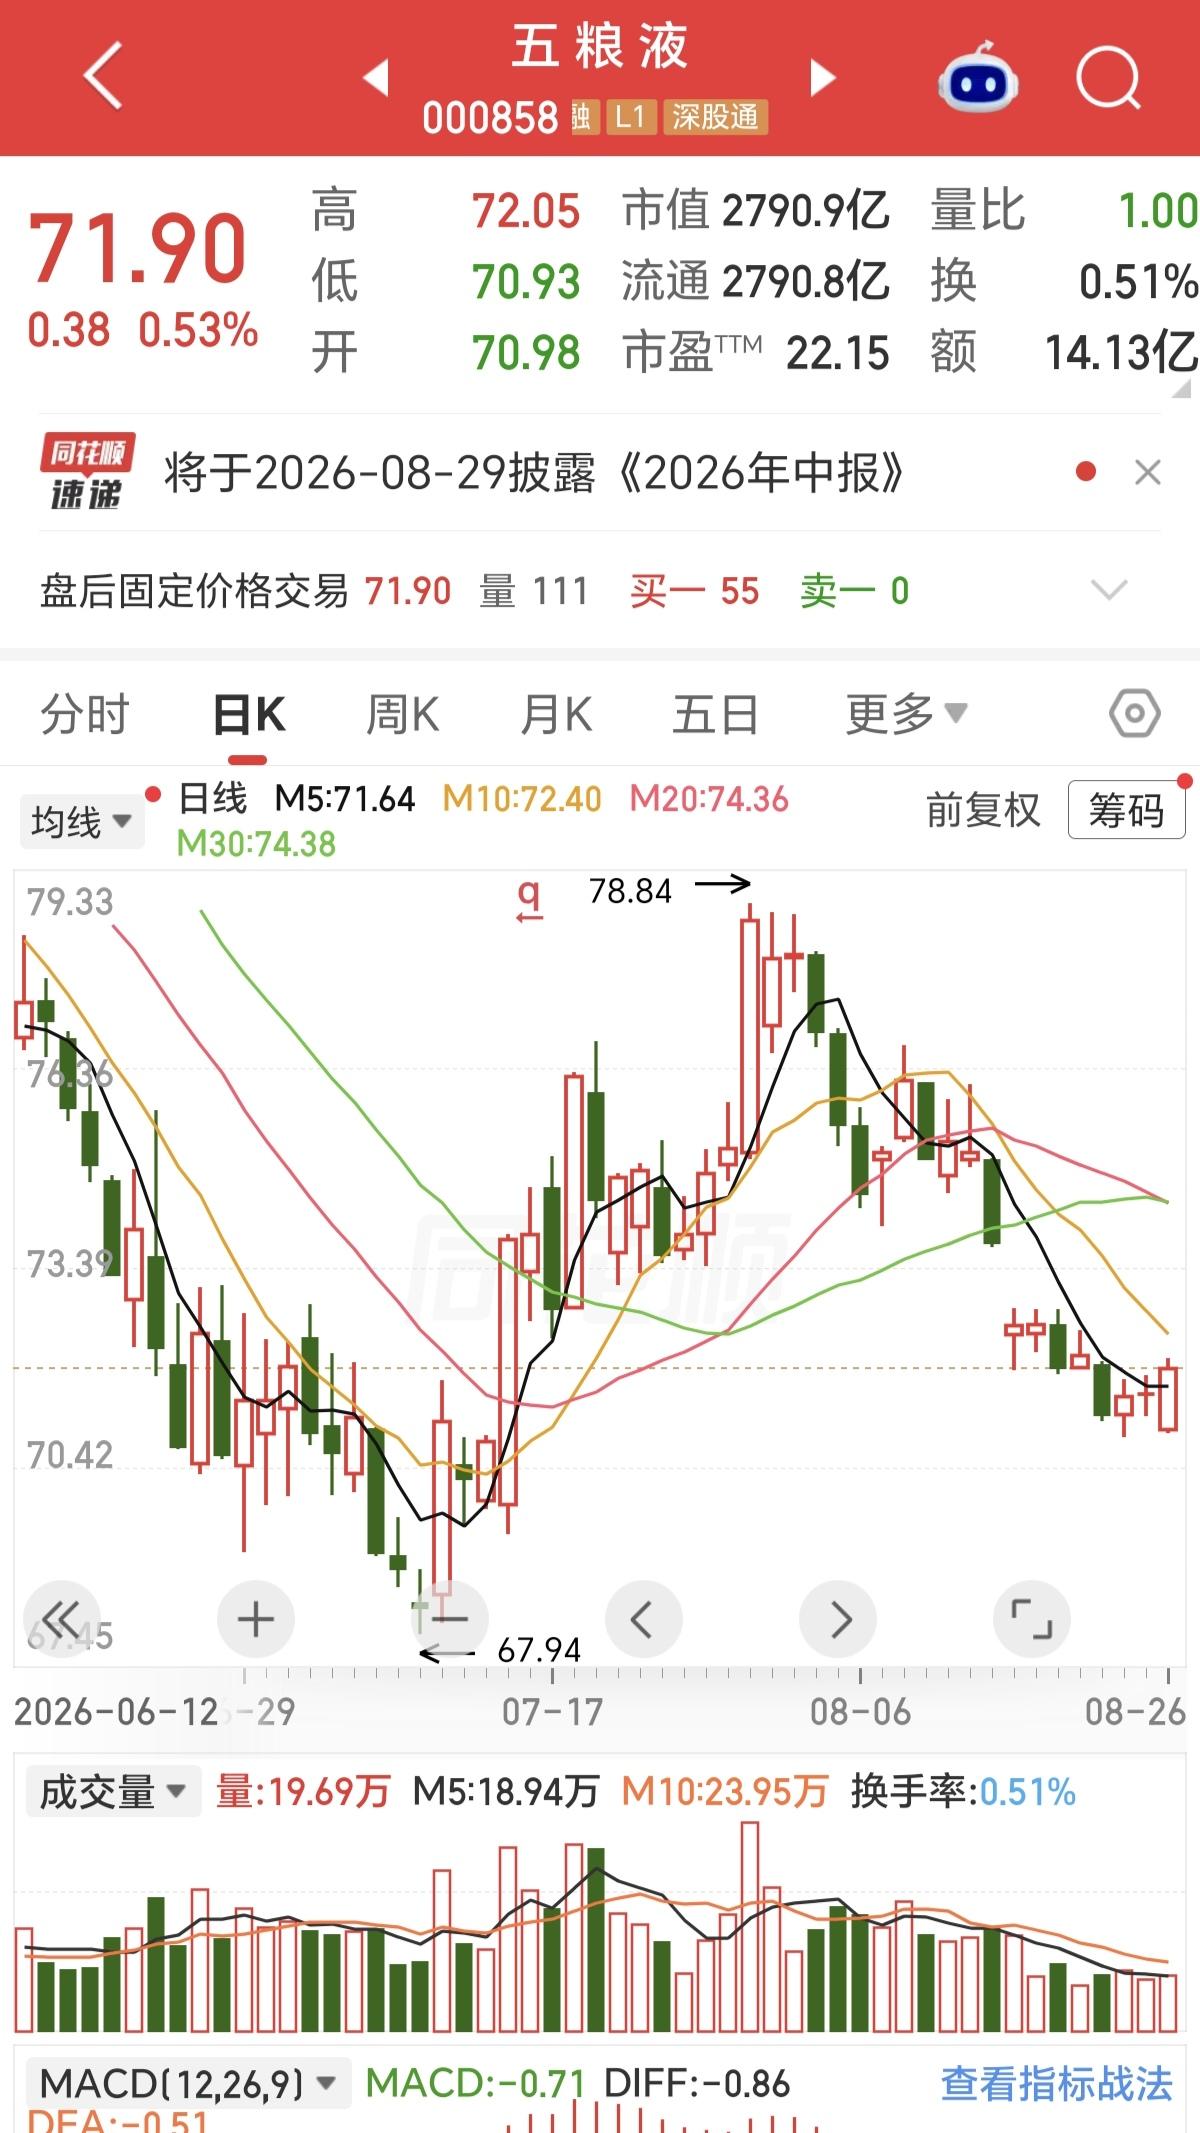
今天的五粮液还是比较坚挺,茅台跌了近4%,它才跌了不到2个点,难道它的中报业绩要比茅台好一点?在八月底它的中报业绩公布前,它能守得住70元的整数关口吗?当然了也有可能是,最近几年,五粮液长期下跌,从三百多,跌到六七十元,总跌幅高达-75%以上,远大于茅台,尤其是今年以来,从110元一口气下跌到70元左右,这样的急跌已经提前消化了业绩不好带来的压力和影响。当然了,还有就是,七月的老登股反弹,不少股票反弹都在20%、30%,包括不少银行股的反弹都有15%、20%,白酒板块的龙头,包括茅台在内,反弹幅度都有20%左右,而五粮液仅仅反弹了10%左右,上周又提前下跌,实在是跌不动了,再大跌的话就要创新低了。不过从目前的行情来看,科技股、尤其是储存芯片各龙头股又开始出现反弹了,对市场资金面影响较大。而且,根据这几个月的盘面情况来看,银行和白酒板块跟科技股的走势刚好相反。单从五粮液的日线、周线图来看,目前它已有掉头继续向下的趋势,70元的整数关口如果在08.29半年报业绩公布前守不住的话,那么七月初的67.94元的这个月底八成也是守不住。目前五粮液的股价到底是平盘震荡,还是加速下跌,可能就要看08.29日中报业绩公告以后的反应了。

二季度国家队已经从贵州茅台、五粮液、泸州老窖、海天味业等消费股,兴业银行、招商银

二季度国家队已经从贵州茅台、五粮液、泸州老窖、海天味业等消费股,兴业银行、招商银行、中国平安、海通证券/华泰证券等金融股,万科、保利、海螺、三一等地产基建股里都退出前十大流通股之列,可以说国家队是从老登股里系统性撤退了。
有人称,50元的五粮液,大概是很难等到了。可以看出,还有好多人其实是希望五粮液下

有人称,50元的五粮液,大概是很难等到了。可以看出,还有好多人其实是希望五粮液下

有人称,50元的五粮液,大概是很难等到了。可以看出,还有好多人其实是希望五粮液下跌的,有的人甚至盼着30块买进,能不能跌到50元?这要看牛市的风向是怎么刮的。之所以盼着能跌到50元的人,都是看好这只股票的未来发展,所以希望在股市跌到合理估值的时候,能再买一些进来,等到上涨就没有遗憾了。五粮液当前价位73.75元,市净率2.24,市盈率22.72倍,这个估值偏高,所以想拿它的人盼着它能再跌一些,在一个合理估值上买进,50元的估值是合理的。能不能跌到70元之下?牛市的味道越来越浓了,近期医药消费股、白酒消费股都在一定幅度的上涨,五粮液在这种趋势中,要跌到每个人心目中的价位或许很难,A股的感觉是向上走的。
居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银

居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银

居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银行跌到4元,那上证指数要么是2字打头,要么是5字打头。如果是5是打头,谁来撑起指数大半边天?长鑫科技、中芯国际、寒武纪、贵州茅台、中国石油?2000年代、2010年代,制造业的高速发展阶段,银行业处于改制阶段,缺乏市值管理,股价与资产严重低估,过去的三四年,银行业、尤其是六大行是一个估值修复的过程。四大行事关国家金融战略安全,包括芯片、半导体的发展,都要有强大的金融支持,如果四大行被边缘化,长期低迷,起不到对核心产业的金融支持作用,那么,拿什么背书国际竞争力。或许将来A股市场上会有第二、第三个长鑫国际,甚至是更高市值的科技企业,就像美国市场,英伟达、苹果的市值是美国银行、摩根大通的好几倍,但是,绝对不是以压缩超级大行为代价的。四大行在过去的三四年里估值得到了修复,又横盘整理一年时间,这在干什么?是在巩固和稳定4000点的根基。因为3000点上下已经十几年了,好不容易在4000左右坚持了一年,目标就是稳住和夯实4000点,四大行打底,科技冲锋,去攻5000点,如果农业银行能跌到3元,还4000点、5000点,估计上证能跌回2500点,长鑫科技跌到十几元。
五粮液不得低于800元抛售上半年我拿货也就775,最近莫名其妙的涨了,原来厂家设

五粮液不得低于800元抛售上半年我拿货也就775,最近莫名其妙的涨了,原来厂家设

五粮液不得低于800元抛售上半年我拿货也就775,最近莫名其妙的涨了,原来厂家设置了最低价!
我记得52度的五粮液,最高也卖过1366(超市),至于现在800的价位,其实也不

我记得52度的五粮液,最高也卖过1366(超市),至于现在800的价位,其实也不

我记得52度的五粮液,最高也卖过1366(超市),至于现在800的价位,其实也不算低。各种白酒的价格,未来估计就会像生育率一样,只会跌跌不休——这是大势所趋。五粮液不得低于800元抛售
【独家|五粮液向经销商发禁令:第八代五粮液不得低于800元抛售,低价出货将被

【独家|五粮液向经销商发禁令:第八代五粮液不得低于800元抛售,低价出货将被

【独家|五粮液向经销商发禁令:第八代五粮液不得低于800元抛售,低价出货将被处罚】8月13日,继收紧渠道补贴后,五粮液再度加码市场管控。《酒业内参》从经销商等多方独家获悉,五粮液近期向经销商通知,不得以低于800元/瓶的价格低价抛售第八代五粮液。同时,酒厂也将加强对低价出货和窜货经销商的处罚,进一步稳固区域秩序。截至发稿前,五粮液暂无回应。此前,《酒业内参》曾报道,7月底,五粮液收紧了对渠道经销商的多项补贴投入,经销商的第八代五粮液整体成本对比收紧前成本提高了约50元/瓶。批发价格方面,彼时,第八代五粮液单箱批价大约浮动在4485元-4500元,单瓶批价约748元-750元/瓶。或基于新政影响,截止目前,第八代五粮液单箱批价已升至约4600元-4650元,单瓶批价约767元-775元/瓶。

我实话实说,五粮液确实比茅台好喝、入口顺留余香,茅台入口也顺但不留啥香,——喜欢

我实话实说,五粮液确实比茅台好喝、入口顺留余香,茅台入口也顺但不留啥香,——喜欢喝五粮液的人比喜欢喝茅台的人多!
白酒龙头开始大幅回购股份了,明天白酒板块稳了五粮液icon大股东(五粮液集团ic

白酒龙头开始大幅回购股份了,明天白酒板块稳了五粮液icon大股东(五粮液集团ic

白酒龙头开始大幅回购股份了,明天白酒板块稳了五粮液icon大股东(五粮液集团icon)正在执行大额增持方案:目前已经买了约2亿元的股票,只是刚开始动手。整套增持计划总规模保底30亿,最多50亿,现在还没买完,后面还会继续掏钱买入自家股票。代表集团判断当前股价已经具备中长期配置价值,愿意用自有资金托底,传递对公司长期经营的信心。白酒板块近期整体偏弱,市场对消费复苏节奏偏谨慎,增持可以缓解股价非理性下跌的压力,稳定股东信心。增持不会改变企业基本面,但能减少短期抛压。计划还没实施完毕,未来还有28~48亿的潜在买盘,在后续一段时间内形成持续性的下方资金支撑。最近白酒板块跌的太多了,五粮液集团启动30‑50亿大额增持,产业资本出手托底市值,对个股和白酒板块形成信心支撑,也会对明天的市场形成信心,有望带动整个板块反弹。