标签: 中药

世人熟知李嘉诚擅长逆周期下注,创新药赛道,正是一场跨越二十余年的长线棋局,他不靠
世人熟知李嘉诚擅长逆周期下注,创新药赛道,正是一场跨越二十余年的长线棋局,他不靠短期炒作,以多层布局,撬动行业的黄金窗口期。早在行业尚未火热之时,李嘉诚便搭建和黄医药作为核心研发平台,提前扎根国内生物医药赛道。他果断剥离盈利稳定的传统中药业务,回笼资金,集中资源押注肿瘤靶向药、新一代偶联药物等前沿方向,避开内卷严重的同质化靶点,走差异化研发路线。他采用国内自研+海外授权的独特商业模式。国内完成新药孵化、临床试验,成熟之后牵手跨国药企,出让海外商业化权益,赚取首付款与里程碑收益。呋喹替尼出海授权、ATTC新药斩获87亿合作订单,正是这套打法的高光成果,借助国际巨头的渠道快速抢占全球市场。资本层面,长和集团依靠港口、能源等稳健资产源源不断输出现金流,对冲新药研发周期漫长、失败率高的风险。旗下维港投资全球撒网,布局早期生物技术初创公司,捕捉下一代技术风口,搭建起从早期科研到商业化落地的完整链条。李氏布局最独到之处,是耐得住漫长寂寞。创新药从实验室走到上市动辄十余年,多数资本急于追逐短期风口。而李嘉诚以长期主义穿越行业寒冬,熬过资本泡沫退潮,等到国产创新药出海、技术兑现收益的黄金期。当然,新药赛道永远伴随临床试验失败、市场竞争加剧的风险。但这套“现金流兜底、平台做研发、全球寻市场”的组合打法,也为资本入局生物医药,提供了一套值得参考的样本。
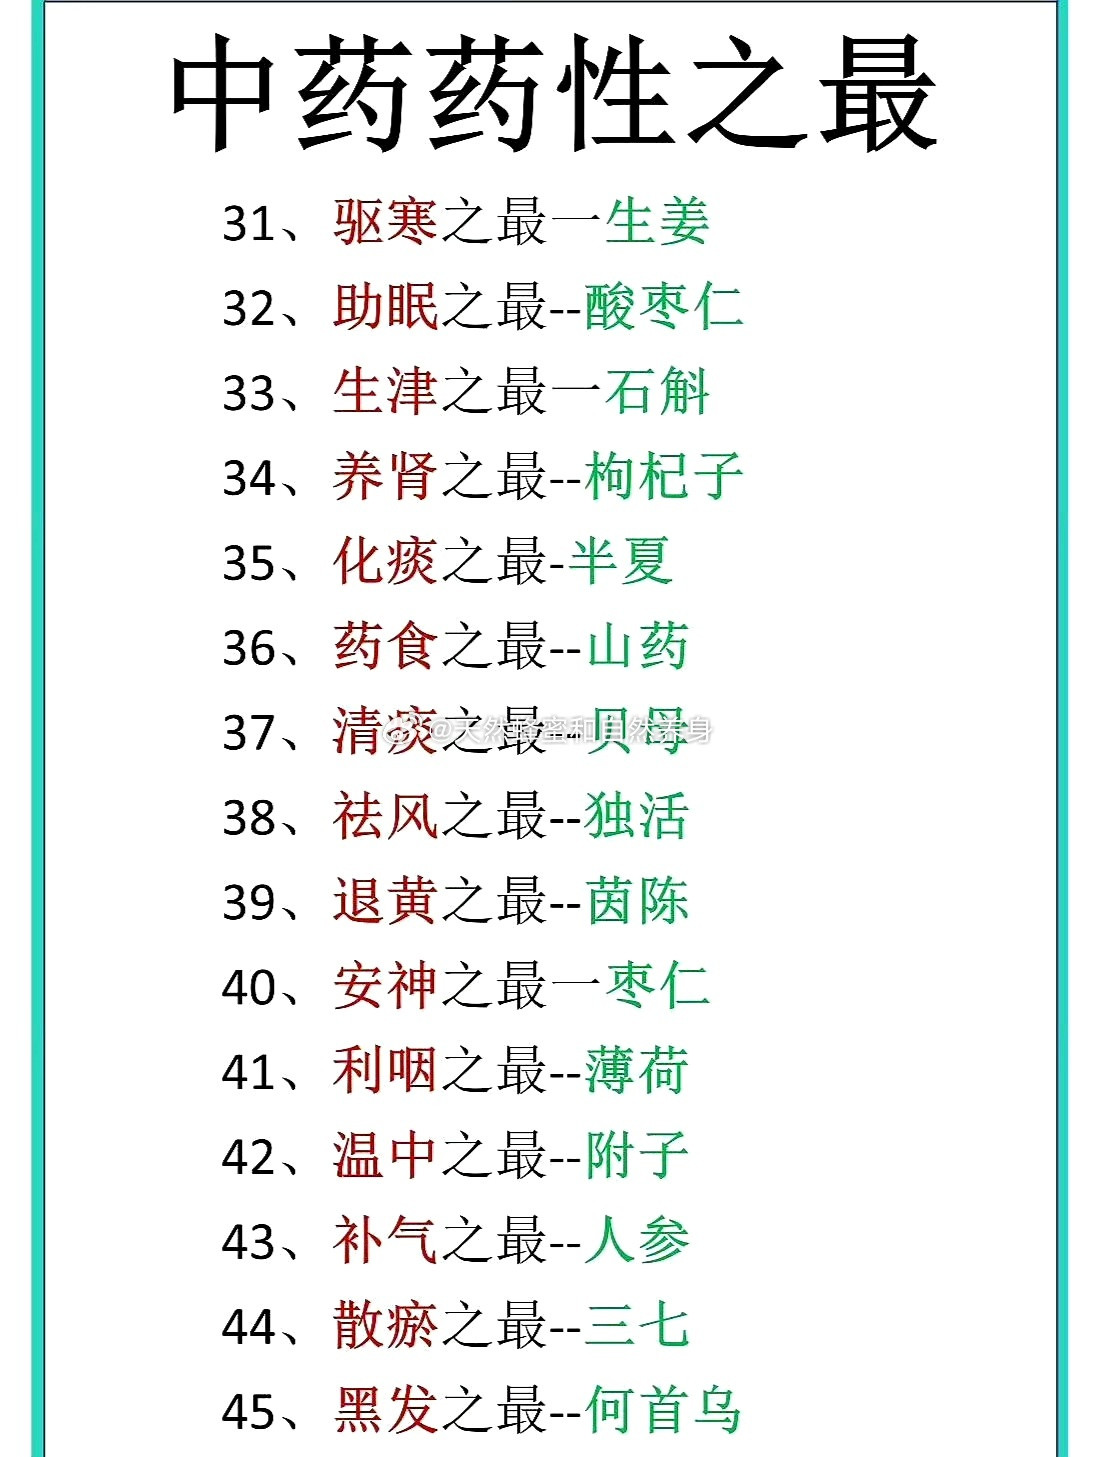
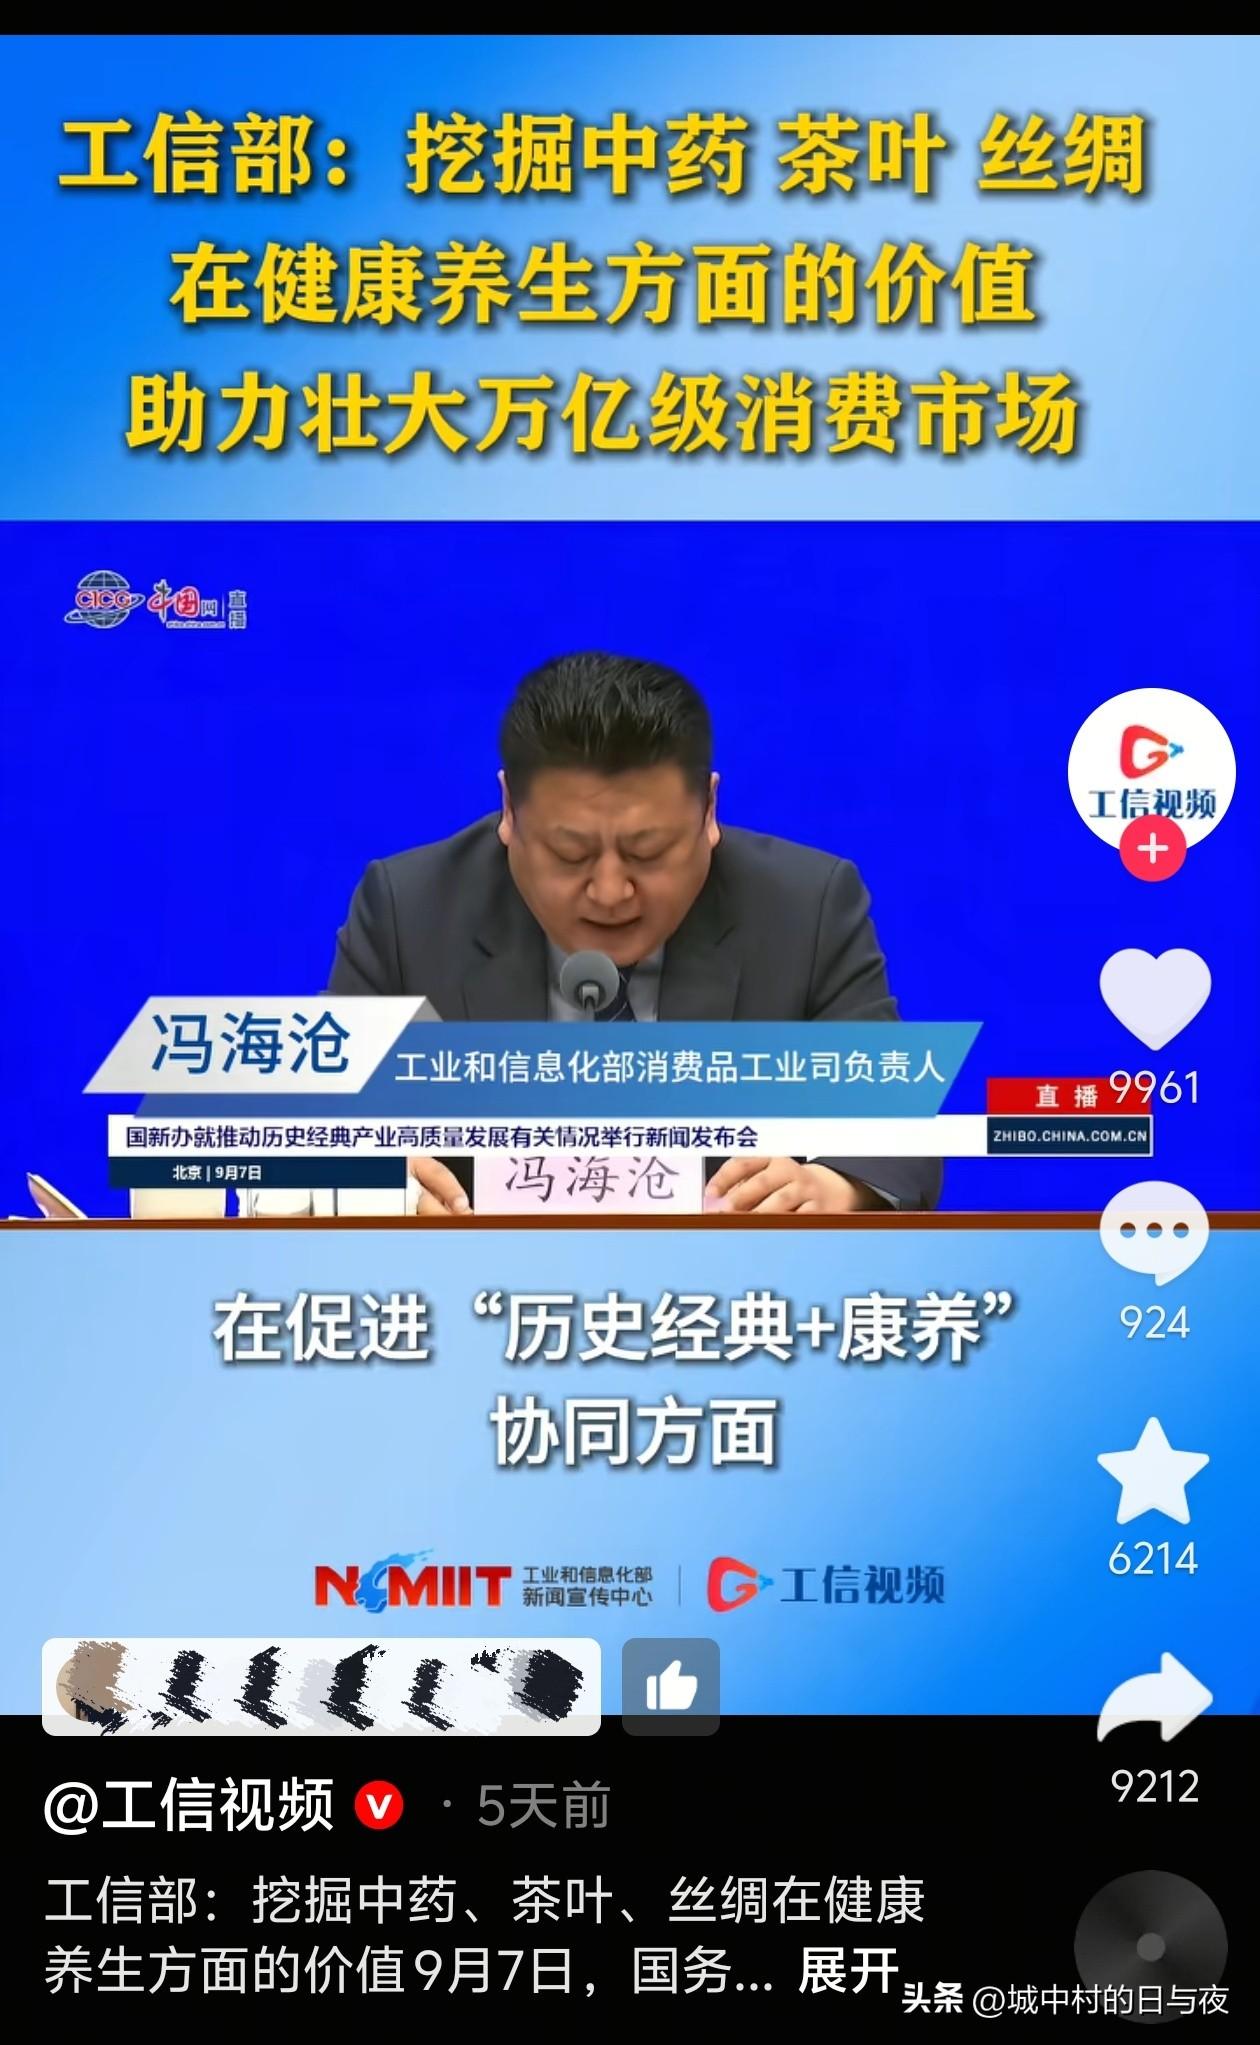
工信部真的是规划清晰挖掘中药茶叶丝绸知道舍得买这些的人钱多消费力强[赞]
工信部真的是规划清晰挖掘中药茶叶丝绸知道舍得买这些的人钱多消费力强[赞][赞]
“中医不灭。天理难容?”中南大学的教授张功耀发起万人签名,要求取消中医药。谁能想
“中医不灭。天理难容?”中南大学的教授张功耀发起万人签名,要求取消中医药。谁能想到这竟是一个中国人,一个高级知识分子的文化人,一个知名大学教授说的话!然而此事后续发展却出乎所有人预料......二十年前,一句惊世骇俗的言论引爆全网,彻底搅动了国内医学界与舆论圈。让传承数千年的中医药一度陷入被全盘否定的舆论漩涡。说出“中医不灭,天理难容”这般极端话语的,不是境外的抹黑者,不是不懂医学的普通网友。是国内985高校中南大学的资深教授张功耀。手握高级知识分子头衔,深耕学术研究多年,本该秉持客观辩证的治学态度。却公然发起声势浩大的万人签名活动,目标直指取缔传承千年的中医药体系。试图让中医彻底退出国内医疗舞台。2006年的互联网环境虽不如如今普及,但舆论传播速度已然不容小觑。张功耀凭借高校教授的身份自带流量光环,率先在网络平台发布长文。系统性抛出自己否定中医药的全部观点。他并非简单吐槽中医弊端,而是从学术理论层面全盘否定中医药的价值。声称中医理论缺乏现代科学实验支撑,诊疗方式模糊笼统。药理机制无法量化追溯,属于落后的传统经验,根本不配纳入现代正规医疗体系。更为激进的是,他明确提出诉求。希望国家彻底叫停中医药相关科研立项、终止中医专业招生、取缔公立中医院。将中医药彻底踢出国家医疗保障体系,仅允许其在无西医可用的极端场景下作为备用选择。名校教授的身份、看似专业的学术论述、声势浩大的签名活动,瞬间让这场风波快速发酵。彼时国内科普思潮盛行,不少人盲目推崇现代西医体系,对传统中医的认知存在片面偏见。认为中医缺乏标准化、不够严谨。一时间,大量网友跟风参与讨论,不少不明真相的群众纷纷签名支持。各大论坛、贴吧、新闻评论区彻底炸开锅。全国无数中医从业者、中医药科研学者、中医爱好者瞬间被推到舆论风口,原本安稳行医、潜心研究的从业者。无端承受着铺天盖地的质疑与抹黑,整个中医药行业陷入前所未有的低迷与恐慌。随着舆论持续升温,事件迅速突破网络圈层,引发主流媒体与国家主管部门的高度关注。就在签名活动热度顶峰、质疑中医的声音愈演愈烈之时,国家卫生部率先公开表态。明确否决了取消中医药的所有诉求,直言中医药是中华民族流传千年的宝贵医学财富。是我国医疗卫生体系不可或缺的重要组成部分,绝对不存在取缔、废除中医药的规划与可能。面对官方的权威发声,张功耀并未选择收敛言论,反而再度发文回应。声称早已预料到官方表态,不会因此终止签名活动。坚持认为废除中医是关乎民众生命健康的重要议题,应当持续推进讨论。这份固执的回应,不仅没有为他赢得更多支持。反而让大众看清这场风波早已脱离正常学术争鸣的范畴,变成了片面极端的舆论造势。随后,国家中医药管理局、主流官媒相继发声定调,清晰阐明中西医并重是我国长期坚守的医疗国策。舆论风向就此彻底逆转。原本跟风签名的网友纷纷撤回支持,大众开始自发梳理中医药千年发展史。细数中医在抗疫、治病、养生领域的无数贡献。这场轰轰烈烈的万人签名活动,没能撼动中医药的根基。反而在全民理性讨论中逐渐无人问津。最终悄无声息地彻底落幕,没有得到任何官方采纳,也没有掀起任何实质变革。时隔近二十年再回望这场风波,结局更是让人唏嘘不已。曾经声势浩大、扬言废除中医的张功耀,早已彻底淡出大众视野,不再出现在公共舆论场。其当年的极端言论,早已被时代和行业发展彻底证伪。反观饱受争议的中医药。却在一次次质疑与磨砺中稳步前行,迎来了全方位的规范化、标准化、现代化升级。如今中医药早已摆脱过往“传统偏方”的刻板标签,成功纳入国家核心医疗体系。经过现代技术改良后,广泛应用于各类疾病诊疗。不止深耕国内医疗领域。中医药更是走出国门,获得全球数十个国家的认可,多项中医诊疗技术、中药配方纳入国际医疗科研体系。成为中华文化走向世界的重要名片。时间是最好的答案,临床疗效是最硬的底气。当年那场试图颠覆千年中医的舆论闹剧,最终沦为时代的一场笑谈。主要信源:(科学网——废除中医发起人张功耀:中医连“伪科学”都不够格)


仙剑三是在中药里找的角色名吗?
仙剑三是在中药里找的角色名吗?

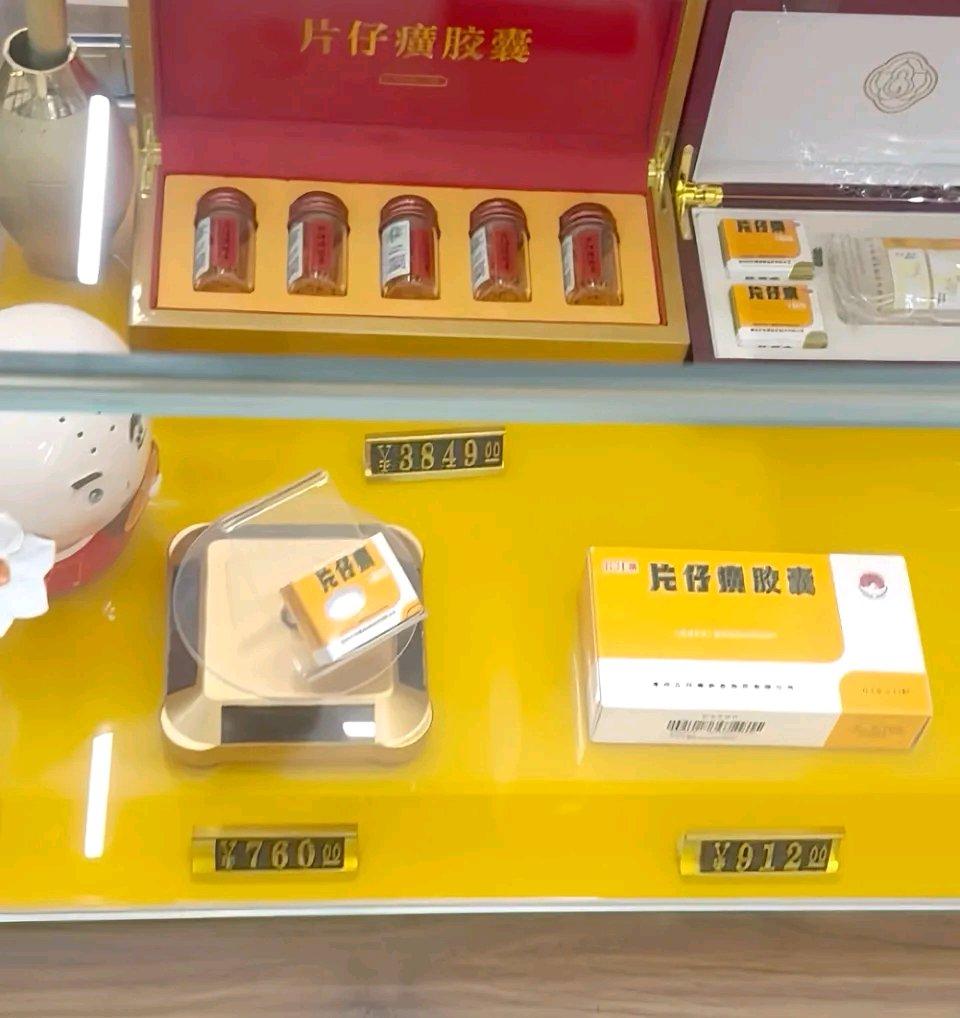

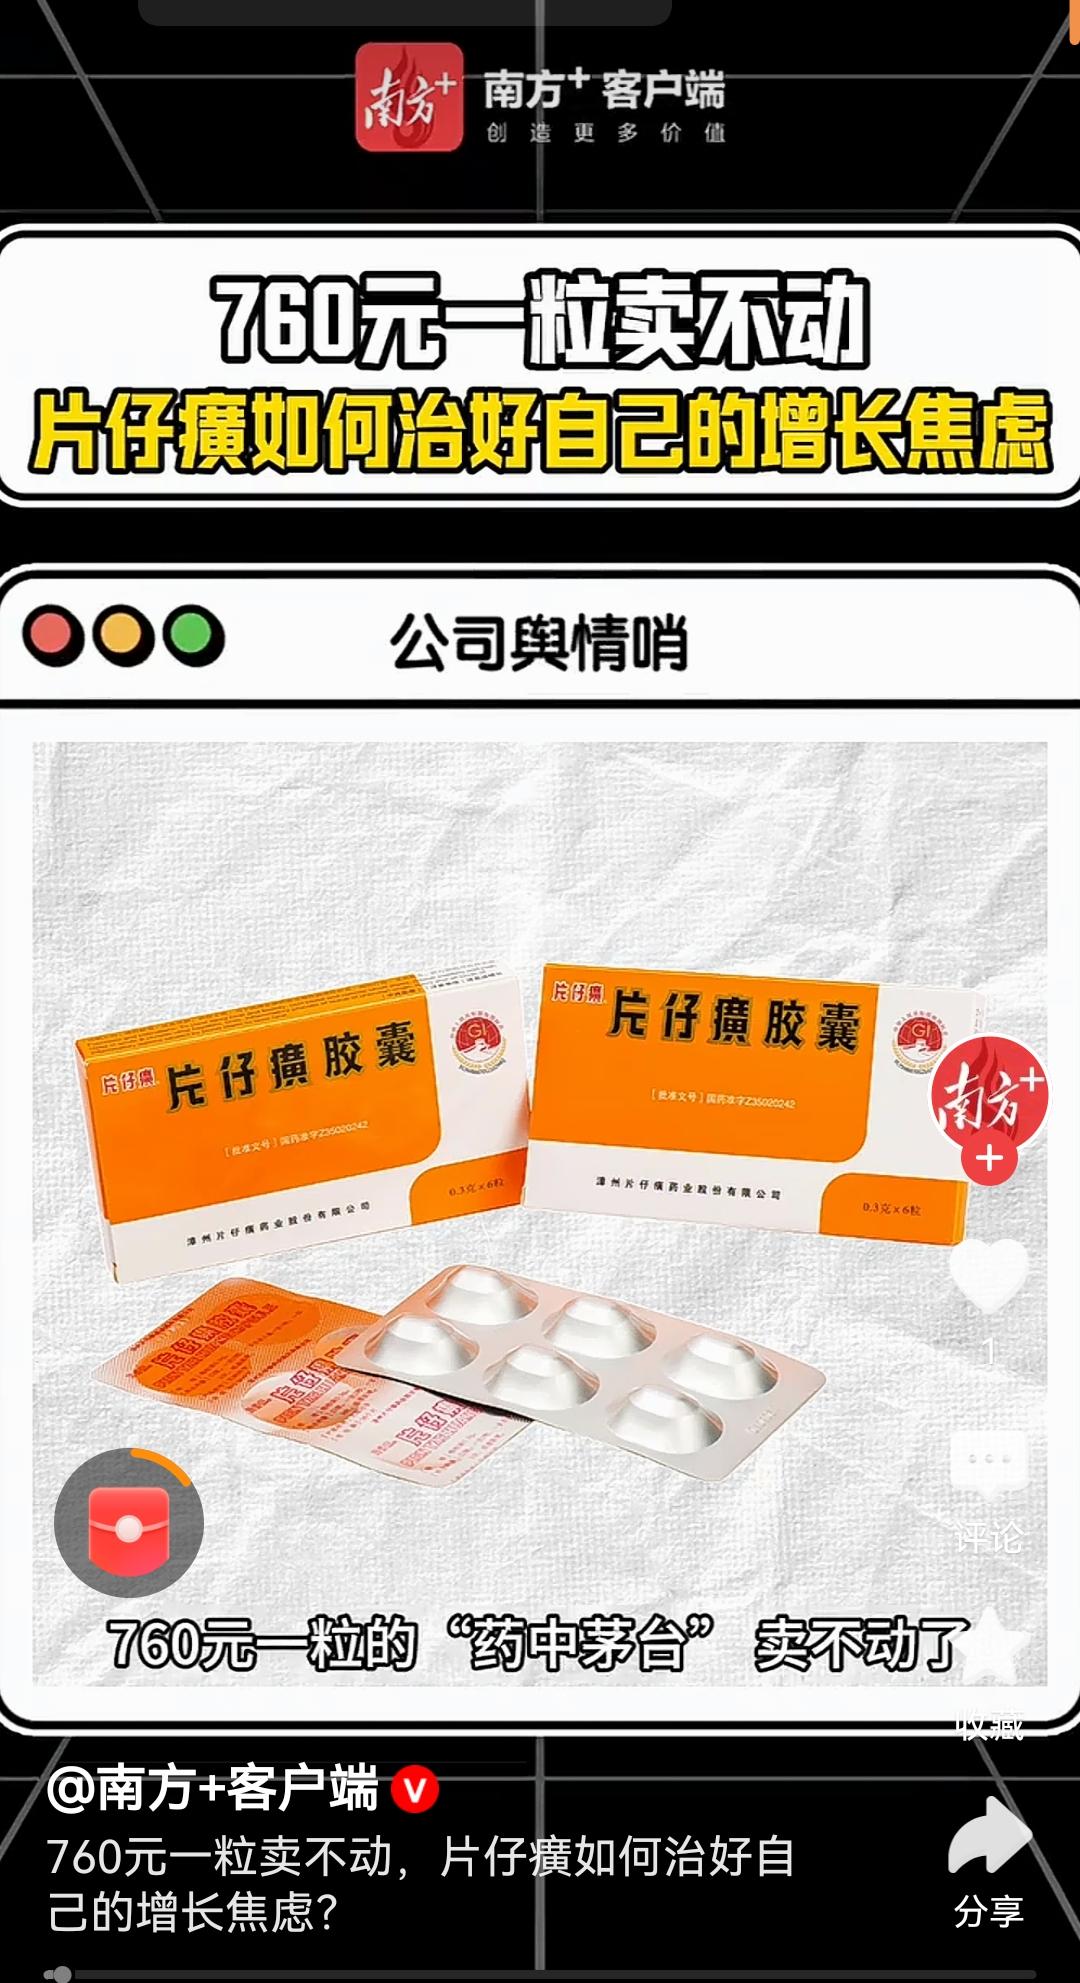
#片仔癀营收净利双降##片仔癀去金融化#【760元一粒的片仔癀,卖不动了?】
#片仔癀营收净利双降##片仔癀去金融化#【760元一粒的片仔癀,卖不动了?】2021年,一颗官方售价590元的片仔癀,在市场上被炒到了1600元左右。那段时间,药店限购,线上缺货,黄牛到处收货。原本是一味中成药,慢慢有了点“硬通货”的意思。有人买来自己吃,也有人囤着等涨价,“药中茅台”的说法就是在那几年传开的。但到了2026年,这套逻辑开始松动。上半年,片仔癀营收45.73亿元,同比下降14.98%,归母净利润10.93亿元,同比下降24.22%。当转手溢价消失、囤货需求退去,片仔癀重新回到一个更朴素的问题:真正愿意按高价长期消费的人,到底有多少?而这恰恰也是消费型中药正在面对的变化。东阿阿胶仍在增长,以岭药业利润增长13.3%,云南白药也有小幅增长,同仁堂、白云山、华润三九则各有压力。当“稀缺”“名贵”“老字号”不再天然等于溢价,中药企业过去最熟悉的增长方式正在失效。问题也随之从“还能涨多少价”,变成了“还能卖给谁”。淘宝上760,闲鱼上460:一粒药丸“去金融化”片仔癀的变化,首先发生在价格上。2004年至2020年,片仔癀锭剂国内零售价经过19次调整,从325元涨至590元。2023年5月,公司又一次性把零售价提到760元,创下近二十年来最大涨幅。持续提价不断抬高价格锚,也让市场形成了一种惯性判断:片仔癀不仅贵,而且以后可能更贵。然而在2023年5月一次性提价29%至760元后,市场却没有继续沿着价格上涨的路径走下去。2021年高峰期,一粒片仔癀曾被黄牛炒到1600元左右;到了2024年底,黄牛回收价已经跌至460元左右。如今打开淘宝、拼多多,片仔癀大药房旗舰店仍然挂着760元,第三方药房则普遍卖590元至750元,部分京东渠道甚至低至690元左右。价格重新出现分化,意味着过去那个围绕片仔癀形成的“倒手市场”正在退潮。更直接的变化出现在库存端。截至2025年三季度末,片仔癀存货达到61.6亿元,比2024年底增加超过10亿元。2025年下半年,公司开始全面整顿渠道,主动控制发货、约束经销商。到了2026年中,存货降至59.54亿元,但代价也很明显:上半年营收45.73亿元,同比下降14.98%,归母净利润下降24.22%。其中,肝病用药收入同比下降约19%,至23.48亿元。二季度营收18.32亿元,同比下降18.12%,归母净利润3.49亿元,同比下降21.02%。片仔癀正在经历的,其实是一场“去金融化”:把过去附着在药丸上的稀缺溢价和囤货需求剥掉,重新回到真实消费。同仁堂面对的则是另一种压力。2026年上半年,公司营收83.79亿元,同比下降14.23%,归母净利润7.26亿元,同比下降23.19%。安宫牛黄丸虽仍为最具辨识度的核心大单品,但真正值得警惕的并非单品的短期波动,而是整个核心品类的增长失速——2025年心脑血管类产品收入已同比下降20.46%。更严峻的是,渠道端也在同步收缩:今年上半年工业业务收入下降16.12%,医药商业收入下降19.28%,商业门店净减少36家(新开6家、关闭42家)。这意味着同仁堂的问题已从“单品承压”演变为“大单品、流通渠道、线下终端”的三重共振。公司虽已加码五子衍宗丸、同仁乌鸡白凤丸等老牌产品,并尝试破壁灵芝孢子油、金芝肝宝等新品,但老产品基数庞大,第二增长曲线尚需时日才能填补缺口。东阿阿胶则是另一种答案。2026年上半年,东阿阿胶营收31.55亿元,同比增长3.4%;归母净利润8.60亿元,同比增长5.7%。增速并不高,却比不少同行稳定。这种稳定,很大程度上来自它曾经经历过一次更猛烈的渠道危机。2019年,东阿阿胶遭遇库存积压和终端价格下滑,业绩大幅承压。此后,公司经历去库存和渠道调整,并逐渐把阿胶块、复方阿胶浆、阿胶糕等产品覆盖到不同消费场景。它没有完全摆脱高端滋补品的属性,但至少不再把增长全部押在单一产品和单一消费逻辑上。片仔癀正在给过去的价格神话退烧,同仁堂需要寻找大单品之外的增长空间,而东阿阿胶则是在经历一次深度调整后,换来了相对稳定的消费基本盘。消费型中药加速分化:刚需产品更抗周期如果把镜头从三家老字号拉远,今年上半年消费型中药的表现其实并不是简单的“集体承压”,而是出现了更明显的分化。云南白药、华润三九、马应龙等企业的表现,说明了一件很简单的事:消费者并没有停止健康消费,只是在重新选择什么值得买。云南白药的优势在于消费场景足够日常。牙膏、气雾剂、创可贴等产品,与普通人的生活联系更紧,消费者不需要在购买时进行复杂决策。华润三九的999感冒灵也是类似逻辑,虽然成熟品牌的增长空间已经不像过去那么大,但感冒药本身仍然具有较强的刚需属性。马应龙则更加典型。痔疮膏、痔疮栓解决的是明确的治疗需求,经济环境变化很难直接改变消费者的使用需求。同时,公司也在通过八宝眼霜等产品寻找新的消费场景。这些企业未必增长最快,但共同点是:产品离“日常生活”越近,越不容易被消费者第一时间砍掉。另一批企业的增长,则更多来自产品结构。以岭药业今年上半年归母净利润同比增长13.3%,在处方药承压的同时,产品结构和渠道调整成为重要支撑。白云山同样拥有较为丰富的产品矩阵,既有大南药业务,也有王老吉等消费业务,相比依赖单一大单品的企业,抗波动能力更强。广誉远则更多体现出低基数修复的特征。经过此前的渠道调整,定坤丹、龟龄集等传统产品逐步企稳,但这种增长仍然需要进一步验证。反过来看,健民集团、寿仙谷、太极集团则代表了另一面。健民集团对龙牡壮骨颗粒等核心产品依赖较高,而出生人口下降、消费趋于谨慎,都可能压缩相关市场的增长空间;寿仙谷主营灵芝孢子粉、铁皮石斛等高端滋补产品,这类消费本身就更加依赖消费者的收入预期;太极集团则仍处于渠道调整过程中,藿香正气液、急支糖浆等老牌产品知名度虽然不低,但库存和终端动销依然会影响业绩释放。把这些企业放在一起看,差异其实越来越清楚。过去,中药企业比拼的是品牌、历史和大单品;现在,消费者开始进一步比较价格、效果、使用频率和消费场景。这也是为什么同样拥有老字号光环,有的企业还能增长,有的却出现两位数下滑。从卖药到卖健康:老字号寻找下一张牌消费型中药真正的变化,还不只是价格和业绩。过去,中药企业最重要的消费场景是药房:身体出了问题,消费者去买药;逢年过节,则购买一些名贵中药材和滋补品。但今天,年轻人的养生消费正在向药房之外扩散。茶饮、零食、电商、功能食品,甚至办公室里的日常饮品,都开始出现“药食同源”的影子。黄芪、枸杞、陈皮、黑芝麻等传统养生元素,被重新包装成更轻、更便宜、也更容易尝试的消费品。这给传统中药企业提出了一个新问题:手里的品牌、原料和中药知识,究竟能不能变成消费者每天都愿意购买的商品?这也是越来越多中药企业开始做大健康业务的原因。但“卖健康”并不意味着把一个中药产品换个包装就能成功。药品的消费逻辑是“有需求才购买”,而消费品的逻辑则是“没有需求也愿意买”。前者解决的是疾病,后者争夺的是生活方式。消费者没有离开中药,只是不再为一个故事无限付费。谁能把老字号的品牌、传统中药的价值,变成更高频、更容易理解、也更值得购买的产品,谁才有可能在下一轮竞争里留下来。