看似同是赛道龙头,赛道底子完全不是一回事 好多人愿意把它俩放一块比,不是没道理 —— 都是各自领域的国内头部,上市都自带高关注度,股价刚上来都经历了大起大落,难免让人觉得 “剧本能照着抄”。但真掰开揉碎了看,差得不是一星半点。长鑫做的 DRAM 存储芯片,说白了就是数字时代的 “硬通货”,手机、服务器、汽车电子哪都离不了,行业格局早就定死了,全球就那几家巨头说了算,赶上 AI 算力爆发,需求蹭蹭往上涨,根本不愁卖。
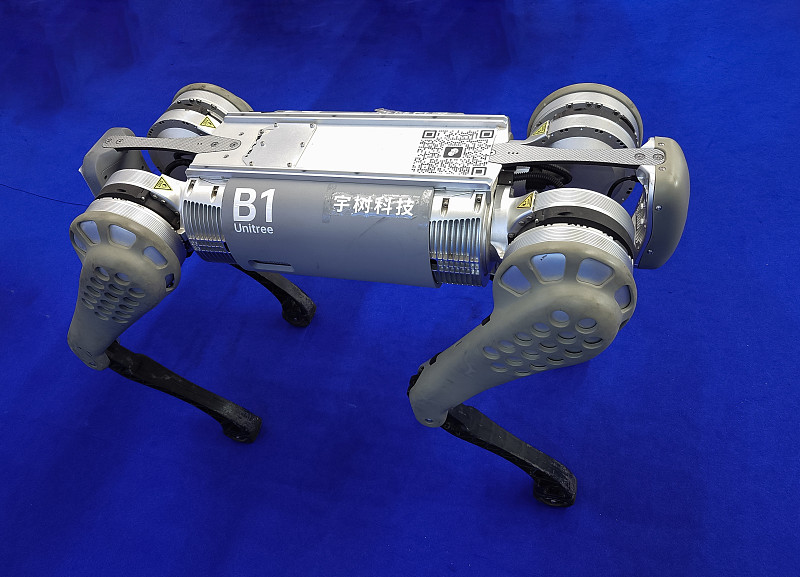
商业化进度差一截:一个跑通盈利,一个还在摸场景 长鑫前几年熬着行业低谷啃技术,现在产能、良率都上来了,订单是实打实的,营收利润能稳稳落地,属于生意模式已经跑通了,就等着规模越做越大。反观宇树,虽说现在足式机器人出货量是全球第一,可人形机器人这个赛道,整体还处在 “摸着石头过河” 的阶段。技术路线没完全统一,产品能落地的商用场景也有限,眼下的订单大多来自高校、科研院所做研发,真正能让企业持续掏钱、批量采购的工业场景,还得慢慢磨。就好比一个是开了多年的老店,客源稳定,每天流水看得见;一个是刚出圈的网红新品,热度很高,但能不能长期留住回头客,谁也不敢打包票。
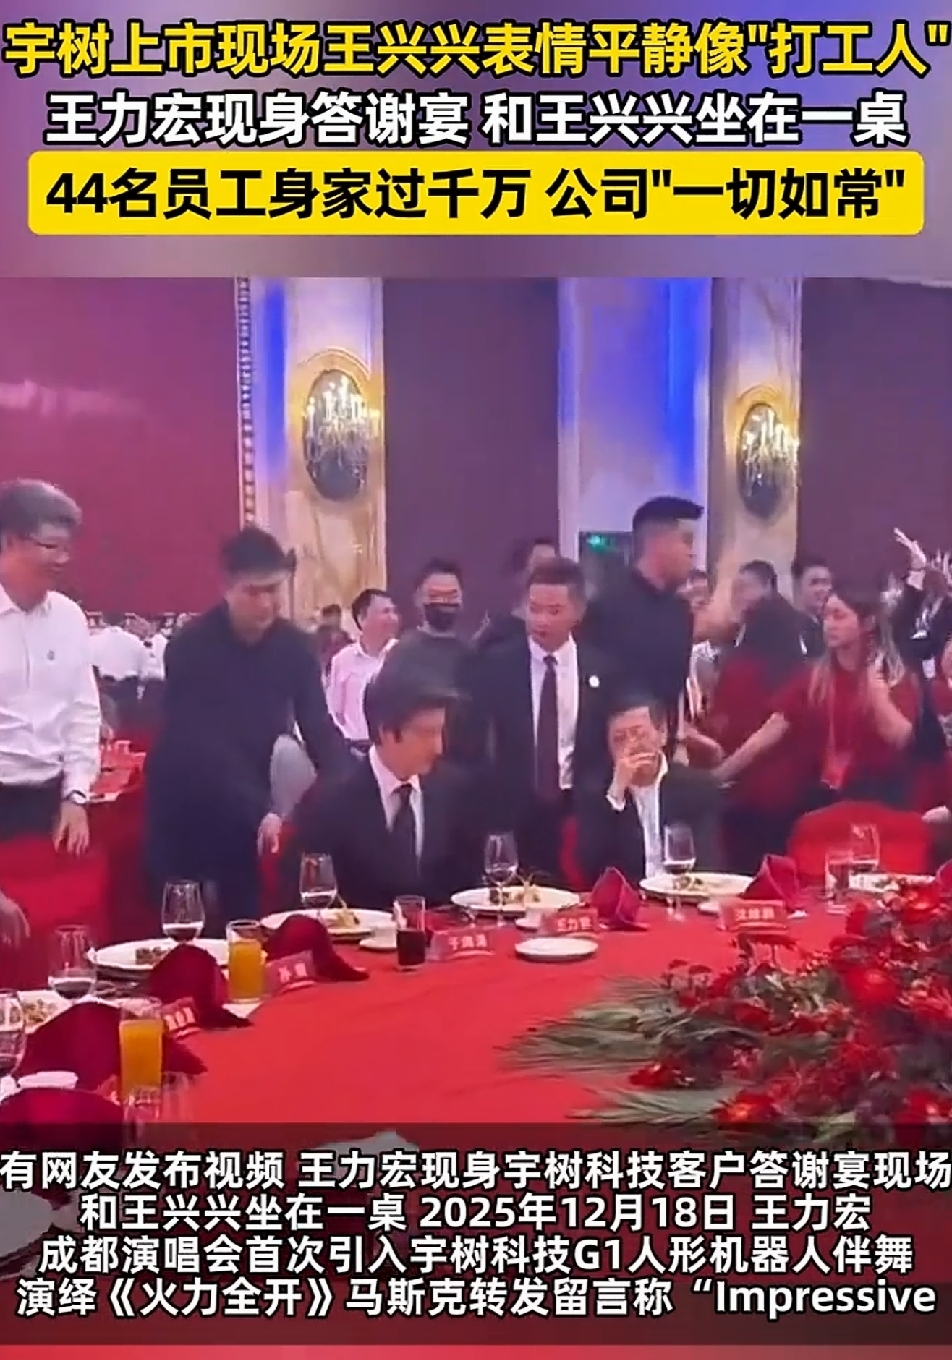
估值逻辑与产业分量,压根不在一个频道 除了生意成熟度不一样,俩公司的估值逻辑、行业分量也不在一个频道上。长鑫上市那会儿正赶上存储周期底部,虽说估值不算便宜,但后面行业回暖、业绩放量,慢慢就能把估值消化掉。宇树上市直接顶着两百多倍的市盈率,相当于把未来好几年的爆发预期都提前算进了股价里,但凡商业化进度慢半拍,市场情绪很容易就反转。再说国产替代的紧迫性,存储芯片是实打实的卡脖子环节,缺了它,国内整个算力产业都受牵制,属于必须攥在自己手里的东西,产业资源、政策支持的力度自然不一样。人形机器人前景确实广阔,但远没到 “缺了不行” 的地步,行业容错空间大,落地的节奏自然也慢得多。
其实说到底,不是宇树不够优秀,而是它和长鑫处在完全不同的行业周期里。长鑫已经走到了兑现业绩的阶段,而宇树还在探索商业化的半路上。资本市场向来偏爱确定性,这也是二者走势分化的核心原因。复刻不了长鑫的路,不代表宇树没有未来,只是风口之上,最终还是要靠实打实的商业落地说话,咱们看问题也别光追热度,多看看背后的真实逻辑,总没坏处。