一边国内打价格战打到“气的蹦起来”,一边海外买中国新能源已经成了“上桌第一个动筷”的选择,这背后到底发生了什么,咱今天就用汽车人的视角,把这台“产业级大号新能源神车”给拆开聊透。
---
1. 冰火两重天:国内练兵,海外变现
最近一组数字挺扎眼。

七月国内新车卖了154.1万辆,同比直接少了23.6,跟断崖差不多。结果同一个月,中国汽车出口冲到104.3万辆,同比干脆翻着跟头涨了81.3,其中新能源汽车出口55.3万辆,同比暴涨145.5,而且已经连续两个月出口破百万,新能源在出口里占比连续两个月一半以上。

这画风很魔幻:同一条生产线,国内地板上打滚杀价,海外那边却是“走路摇头晃脑”。如果只用“价格战”这仨字去解释,明显不够用。
我的看法很简单:中国这套新能源产业机器,现在已经大到只能靠全球市场来喂饱。国内市场是高强度实战训练营,十几家车企贴身肉搏,把成本压到骨头缝里,把技术卷到天花板。等这些车型一出海,全世界消费者相当于在替咱们买单,让咱的规模效应彻底释放。
奇瑞是个典型样本。光看今年上半年这张成绩单:
- 总销量127.5万辆,涨7.8
- 出口94.38万辆,涨71.5
- 海外收入接近990亿,占营收近七成

- 毛利率提升到16.1
- 加权净资产收益率16.3
这盈利水平,已经超过不少欧洲主流车企,不是“卖白菜价”活下来的,是实实在在靠中高端车型挣的钱。这个成绩,直接把“只能靠低价倾销”的老段子给按在地上摩擦。
国内是狠练身板,海外是收割红利。这套打法,在家电、光伏、手机都演过一遍,只不过这次轮到汽车,而汽车这块蛋糕,是前面几块加一块,外加再加一块。

---
2. 规则悄悄改了,百年老发动机成了“博物馆展品”
西方真正犯困的,不是“车被抢着卖出去”本身,而是发现这盘棋的规则变了。
燃油车时代,谁说了算?很简单:发动机、变速箱、底盘这三大件握在谁手里,谁就是老大。德国工程师那点傲气,全系写在热效率和变速箱逻辑里;日本、韩国也一样,整个工业体系绑定的是燃油车那套知识体系。
电动车直接把桌子掀了。
现在的核心变成:
- 电池化学体系
- 三电系统整体效率

- 车机操作系统
- 智能驾驶芯片和算法
- 整车软件架构
这些东西,偏偏是中国过去二十年在互联网和消费电子领域练得最熟的赛道。
也就是说,西方这些老玩家很尴尬:牌桌还在,牌换了花色。人家一手顺子,全成了废牌。你让一个擅长做V8发动机的工程师,转头搞大规模软件架构,这就跟让厨师长改行当程序员一样,节奏完全不一样。
你再看上游,中国在电动时代那些“命门部件”上,已经站稳了:
- 全球动力电池产能,中国企业占六成以上
- 正极、负极、电解液、隔膜四大主材,产能一半以上在中国
- 稀土加工、永磁电机、功率半导体,要么我们占绝大多数,要么差距极小

- 常州一个地级市,动力电池产业链完整度97,上下游三千多家企业扎堆
- 长三角整车厂,四小时车程能配齐所有核心零部件
这种产业密度和响应速度,欧洲、日本想学,起码得十年打底。
所以你就懂了,欧美动不动搞什么审查、关税、长臂管辖,本质都是防守动作,不是进攻。他们现在做不到大面积“反杀”,只能拖一拖时间,给本土车企晚几年崩盘,给选民的失业焦虑慢一点爆发。
---
3. 关税墙挡不住车,挡到的是自己
欧盟搞的那套关税组合拳挺凶:基础关税加反补贴税,综合税率最高干到45.3。听起来够狠,不过落地一年多,发现效果远没有想象那么“解气”。
因为中国车企直接把玩法切换成“人进来、厂进来、技术带着投资一起进来”。
- 比亚迪:匈牙利建厂,巴西巴伊亚接盘福特旧工厂,当地还干脆把“亨利福特大道”改名叫“比亚迪大道”
- 奇瑞:接手西班牙巴塞罗那老工厂,又收购南非罗斯林工厂,连900多名老员工一起打包带走
- 上汽、吉利、长安:在西班牙、欧洲各地选址、收厂、建厂
- 零跑更直接:和斯特兰蒂斯合作,让这家欧洲本土巨头在自家西班牙工厂替它代工
结果非常魔幻:
关税墙本来是为了挡中国车的,结果整车是少来点了,人直接翻墙进来落户,本地就业保住了,地方财政还挺开心。
你看西班牙,欧盟第二大汽车生产国,但是本土品牌底子薄得很。中国资本、技术一进来,对当地来说是净流入,欢迎得很。于是就出现了一个非常尴尬的画面:
- 布鲁塞尔层面忙着设卡
- 成员国政府在下面抢着铺路
这内部撕扯,一两年根本理不顺。
更有意思的是,关税已经开始砸自家人了。大众旗下西雅特的CEO就公开吐槽:自家在中国生产的CUPRA Tavascan运回欧洲卖,加上20.7的额外反补贴关税后,产品盈利压力陡增,只能计划裁员1500人,关税是重要压力来源之一。结果西班牙首相亲自去找冯德莱恩抱怨。
这就属于典型的“墙里墙外都有人骂”:想保护欧洲产业,先把自家后花园打得一地鸡毛。
我判断下一步欧美不会主要玩关税了,会更倾向那套老剧本:技术转让加强制合资。本质是在打“核心技术牌”,盯的是电池配方、电控算法、智能座舱这些真正有含金量的东西。
关税是挡货,技术条款是抢大脑。
中国车企接下来真正难打的仗,不在码头,在合同里。
---
4. 这次不是给别人打工,是整套体系“开车出海”
过去的“中国制造”更多是给别人干活,呆在产业链中低端,帮人把车组装好,接触不到发动机图纸,也碰不到核心控制软件。消费者买的是欧美日品牌,中间利润在别人账上结算。
新能源汽车这一波完全不一样,现在是整套体系一起“床车出海”:
- 自主品牌整车卖到全球
- 动力电池、三电系统大比例自供
- 智能座舱、辅助驾驶、车机系统全家桶自研或深度绑定国产供应链
- 空气悬架、后轮转向、线控底盘这些以前需要仰望的技术,已经实现国产替代
你看出口地图就能看出思路有多灵活:
- 欧洲要新能源,就给高规格新能源
- 中东要皮卡和越野,就上大车高通过
- 拉美、非洲要耐造好修,就输出成熟燃油平台
- 俄罗斯吃一波暴利后,价格战打到利润只剩一万一台,该收缩就收缩
- 售后“管卖不管修”的短板暴露后,又转头开始在当地砸售后体系
更关键的是,出海模式也进化了:
- 早期:整车装船往外运
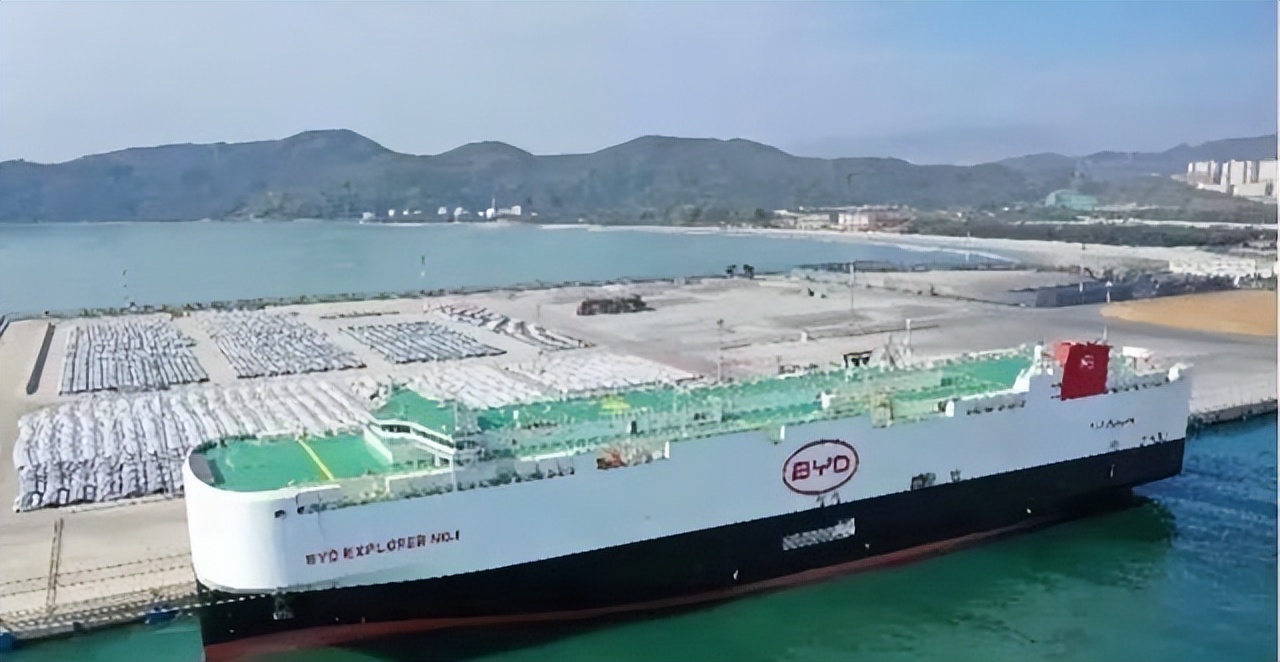
- 现在:工厂迁过去,供应链搬过去,金融、渠道、售后打包过去
从“卖一辆车”,变成“移植一条产业链”。
这才是让西方觉得“天有点要塌”的地方。
---
5. 赢了销量不等于赢了整局,金融和品牌还没开大
站在专业角度看,中国新能源现在的状态是:
动力、三电、智能化这些硬核环节,已经能称得上“神车级战斗力”;产业链配合度属于世界第一梯队。但只看技术是片面的,产业格局里还有几块关键拼图暂时没补齐。
有几件事得讲明白:
1. **利润率不高**
行业平均利润率在4%左右打转,很多企业甚至低于3。价格战虽然喊停了,后遗症还在,大家的日子都不算肥。
2. **品牌溢价偏弱**
海外消费者慢慢认可中国车,但要跟BBA那种级别的品牌溢价比,还有一大截。现在大多是“性价比好车”,距离“装逼利器”这一档,在全球范围内还差口碑和时间沉淀。
3. **金融服务差距巨大**
看丰田就明白,人家光金融服务板块,一年营业利润就大几千亿日元。车在的时候赚金融和保养配件的钱,车卖掉还能赚残值和二手车的钱。中国车企在金融、保险、残值管理上,基本还在补课。
4. **规则制定权缺失**
固态电池技术路线、全球统一充电标准、自动驾驶责任划分、车联网数据管辖等等,这些下一代游戏规则,现在基本还是在欧美话语体系里博弈,我们的话筒拿得不够稳。
简单讲,现在中国新能源是:
动力总成已经卷到国外看了头疼,智能化体验足够带劲,产业链密度让别人学不来,但在更“看不见”的金融和规则这些护城河上,还没完全铺开。
---
6. 写在最后:这台“产业神车”,还在加速期
从汽车人的角度看这件事,中国新能源这波已经不是“出了几款好车”这么简单,而是整个工业体系抓住了换道超车的窗口:
- 上游资源和材料能力已经压上去
- 中游三电和整车制造成了全球样板
- 下游智能化体验和出海打法不断升级
- 海外的关税墙和产业政策,本质是在给传统车企拖时间
但也别把这次领先当成“通关完毕”。
全球真正抢的是下一代规则:固态电池谁定标准,自动驾驶谁说安全,数据谁来管,金融谁来赚,这些才是决定“开不不开长久局”的关键。
站在普通消费者角度,你不需要被各种“神话”或者“唱衰”情绪裹挟。现在中国新能源车的真实状态大概是:
- 产品力:肉眼可见的强,有些车开出去确实能“走路摇头晃脑”
- 技术力:在新赛道上已经不虚任何传统强国
- 产业链:密度和反应速度,全球独一档
- 品牌和利润:还在爬坡,还没到完全躺着挣钱的时候
这一仗,现在刚打赢“入场券”,离真正意义的“全球车王”,还有不少公里数要跑。
问题扔给你:
如果你去海外生活,会不会考虑开一台中国新能源“国民神车”当日常买菜车甚至装逼利器?
在你心里,中国新能源车真正的短板在哪,这样的车子,你爱了吗?你会怎么选?