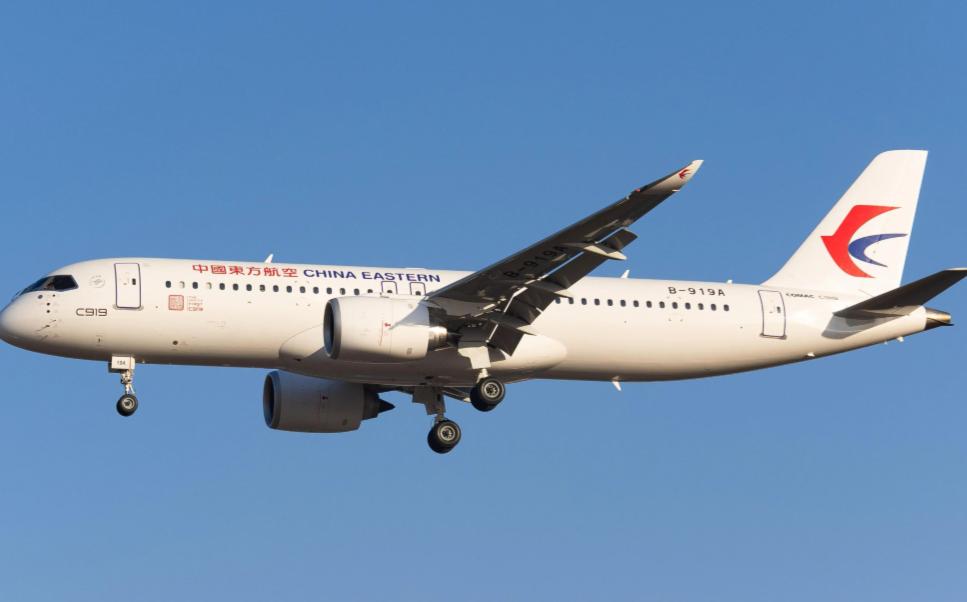
如果欧美坚决不发C919适航证,最终会怎样?说句不中听的实话,没有那张证,C919确实飞不进欧美领空,更别想跟波音空客正面硬刚。但这,还不至于天塌下来。
很多人以为适航证是一张安全合格证明,拿了说明飞机造得好,不拿说明飞机有问题。EASA 和 FAA 的型号认可,本质是市场准入凭证,它证明的是 “这套审定流程我认可”,不是 “没我盖章就一定不安全”。
C919 手里有中国民航局 2022 年 9 月发的型号合格证,审定依据是 CCAR-25,跟国际民航组织那套框架是对得上的。所以它能不能飞,从来不取决于欧美点不点头,取决于飞机登记国的民航当局认不认。
真正被卡住的,是另一件事,而且比很多人想的更值钱。
航司买飞机,从来不是买一堆铝和碳纤维。它买的是一件能抵押、能转手、能算折旧的资产。一架窄体机要用二十年,中间要抵押融资,要买保险,要进租赁公司,退役了还得卖二手。
这条金融链条上,所有人看的都是那张欧美证。没有它,银行给的抵押率要打折,保险费率要往上抬,租赁公司不敢接,二手市场没人报价。
你站到一家东南亚航司老板的位置上想想。他真心想买 C919,签完合同回头找银行做融资租赁,银行第一句就问:这飞机有 EASA 证吗?没有。那抵押率按几成算?保险一年要多掏多少?五年后不想要了,卖给谁?
这三个问题答不上来,生意就谈不成。跟飞机好不好飞没关系,跟爱国不爱国更没关系,是纯粹的算账。所以 C919 那些海外意向订单迟迟转不成确认合同,卡的不是性能,是这套资产的可信度。
那是不是彻底没路了?也不是。
2026 年 8 月 12 日下午,国航 CA723 从北京首都机场起飞,飞了 1 小时 41 分钟,落在乌兰巴托,这条线现在是每天一班。
C919 第一条国际定期商业航线,走的就是蒙古国认可中国民航局审定结论这条路。这条路 2025 年 7 月 C909 就跑过,呼和浩特到乌兰巴托。
再往前一年,2025 年 10 月 23 日,文莱民航局改了自己家的规矩,把中国民航局列进了可接受的设计国适航当局名单,名单上原来只有欧美加巴四家。规矩一改,C909 拿到文莱适航证,骐骥航空那笔 30 架飞机的订单才算有了落地前提。
这两件事说明的道理很直接:适航权本来就是各主权国家自己的权力,不是欧美两家的专属权力。一个国家一个国家去谈,慢,麻烦,每处都要单独对接审定、备件、机组资质。但它不受谁拿捏。
但更扎心的是:这些路能走多远,最后不看证,看产能。
今年商飞的交付目标是 28 架,到 9 月底只交了 11 架,8 月一整月没有公开交付记录。业内说得最多的是 LEAP-1C 发动机供应跟不上。截至 9 月底,C919 累计交付 43 架。
43 架,三家航司分,国内航线都填不满。就算明天 EASA 把证送上门,人家凭什么把订单转给你?人家要的是十年内稳定拿到两百架,你一年交十几架,交付排期怎么排?
飞机制造是规模生意。产量上不去,单机成本降不下来,备件网络摊不薄,维修培训体系养不起。真正能让 C919 在海外站住的,不是一张证,是一条能稳定出货的生产线。
欧美这么拖着,也不是没成本。
EASA 的试飞员 2026 年 1 月就在上海做验证飞行,失速、单发失效这些科目都飞过,评估结论是没有重大硬件安全隐患。
EASA 执行董事 Guillermet 公开讲过,完整认证要三到六年,最快 2028 年,拖到 2031 年也不奇怪。FAA 那边基本停着,商飞也没在积极追。
这五六年,全球窄体机的缺口就摆在那儿。波音空客的订单排期已经排到好几年后,很多国家的航司等不起。等不起,就得找别的选择。C919 的机会不在欧洲北美的招标室,在那些排不上队、又急着换飞机的市场。
还有一层。证一直不给,产业链的方向就会变。原来很多配套是照着欧美标准做的,现在优先满足国内审定和互认市场的要求,发动机、航电、材料的国产替代会提速。短期投入要涨,长期看,能被人卡住的地方会越来越少。这件事的价值,比多卖几十架飞机大得多。
欧美坚决不发证,最终会怎样?
C919 不会死,但它会走得比预想慢很多。海外市场要靠一个个双边协议去啃,融资保险的成本劣势长期存在,二手流通这个短板短期补不上。这些都是实打实的代价。
但决定它命运的,从来不是欧美那张纸。那张纸决定的是出海的速度,产能决定的是它有没有资格出海。把希望押在别人发证上,是最不靠谱的活法;把生产线、供应链、服务网络做扎实,才是唯一能自己说了算的事。
一架飞机行不行,最后看的是它一年能交多少架、飞多少小时、载多少人。证是别人给的,产能是自己长的。