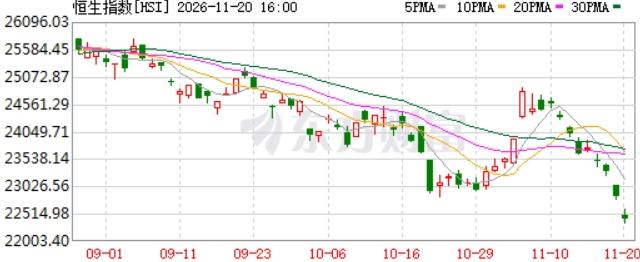
港股为什么从过去的媲美美股,变成如今的样子的,和无限扩容新股上市有关系吗?
港股是个离岸池子。它赚的是内地的钱,命根子利率却攥在美联储手里,联系汇率下港元利率跟着美元走。
美债现在5%附近无风险摆着,欧美长线资金躺着吃利息不香吗,凭啥冒风险来抄一个地缘敏感、盈利还在磨底的离岸市场?
顺风局的时候内地资产好、欧美水漫金山,港股自然风光;逆风局一到,外资先撤,池子先被抽。
这跟发不发新股没直接关系,是资金属性决定的。
前几年南向资金是救命稻草,2025年净流入1.4万亿港元,把港股从ICU里拽出来过。
可2026年这根稻草也在细:上半年南向净流入比去年同期少近六成,10月还连续净流出过。
外资走、南向慢、本地长线薄,池子本来就是个浅碟子,多抽几瓢就见底。
你再看主板日成交,1700亿到2500亿港元晃悠,跟A股两市一天两万亿完全不是一个量级——同样一笔融资砸下来,浅碟子溅出来的水花大得多。
而且这浅碟子里的水还不是均匀摊开的。
港股成交高度集中在少数权重和红利股上,剩下大量新上市小票,上市即巅峰,一天成交几万块,直接变僵尸。
指数被那几张脸绑架,涨的时候跟它们走,跌的时候也跟它们走,中间那一大片公司既没流动性也没定价权。
所以你感觉“港股全在跌”,其实是“有成交的那部分在跌,没成交的那部分早躺了”。
再看抽水的速度。2026年前三季度,IPO 115家募了3855亿港元,再融资又拿3265亿,加起来七千多亿港元从池子里舀走。
退市呢?全年三十多家,里面一大半是被强制除牌的垃圾股,主动私有化、并购退出没几个。
净增一大截公司,出清速度追不上进水速度,市场没别的办法,只能靠估值整体下移来消化增量。
美股也猛发新股啊,为啥没崩?
因为那边巨头每年几千亿回购注销,一边注水一边开碎纸机。
港股回购高度集中在少数非央国企龙头,龙头一放缓,分子就塌;
分红主力又是金融能源通讯,科技板块那块抽血根本盖不住。单向抽水机就这么成型了。
所以,离岸定价让外资先跑,南向降速让增量断档,结构畸形让小票僵尸化,进出不对称让估值只能往下挪。
新股扩容是其中最显眼的一把,但不是唯一一把。你只堵IPO,其他三把还开着,水位照样降。
反过来,就算明年一个新股不发,美债还在5%、南向还在观望、回购还在缩,该折价还是折价——这就是“离岸中转站”的命。
那为什么大家这么爱骂“无限扩容”?因为IPO是看得见摸得着的靶子,每天公告挂出来,谁都能指着说“又抽血”。
可利率、南向节奏、回购集中度这些,没公告、没K线、骂起来不过瘾。
于是情绪全泼向新股,真锁一把没动。市场不按情绪走,它按四把锁的合力走。
哪天美债下来了、南向回来了、回购碎纸机转起来了,就算IPO还发,池子也能撑住;四把锁不松,IPO停一年也救不回估值。
说到底,很多人把“扩容”理解成“公司变多了所以钱不够分”,其实公司变多本身不致命,致命的是新进来的这批公司没有对等的资金和退出机制配套。
一个市场正常的循环是:新公司进来融资,做出业绩,分红回购回报股东,差的被清出去,钱再流向好的。
港股现在这个循环卡在两头——进来的多,回报的少,清出去的慢。
循环转不起来,估值就只能一路往下找平衡。