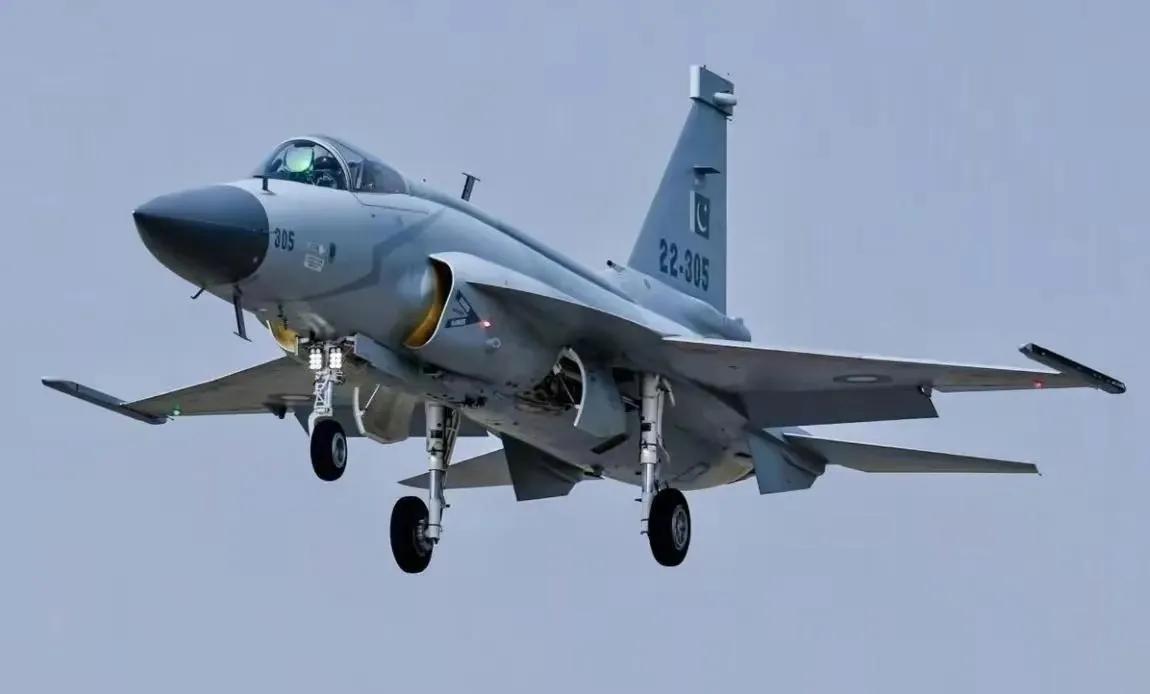
“把自家饭碗端去给别人盛饭,结果锅都空了。”巴基斯坦把JF-17的核心技术打包空运送给安卡拉,生产线随即熄火;土耳其利用这些资料拼出KAAN,首秀就拿到印尼、沙特大单,却闭口不谈当初说好的股权。
咱都知道,JF-17“枭龙”战机是中巴双方共同投资、联合研制的全天候、单发、单座、多用途轻型战机。
巴基斯坦在这项目里也算是深度参与了,可谁能想到,巴基斯坦居然把JF-17的核心技术打包空运到了安卡拉。
先说一个容易被忽略的道理:在战斗机合作项目里,“参与”和“当家”完全是两码事。
共同投资、联合研制听着热闹,可真正决定飞机姓什么、图纸归谁、卖出去的钱怎么分的,往往是握有总体设计、气动布局、航电架构和发动机的那一方。
另一方哪怕出了厂房、工人和几十年维护经验,拿到的更多是总装、部装和本地生产环节,活儿没少干,谈判桌上的分量却不一样。
回头看枭龙这条路就很明白。
1999年中巴签下研制合同,按共同投资、共同开发、共担风险、共享利益的原则推进,2003年首飞,后来在卡姆拉建起生产线。
公开资料里,机身大约百分之五十八在巴基斯坦生产,剩下四成多来自中方,总装放在卡姆拉。
二十多年下来,巴方练出了第三代战机的制造和维护能力,工人、工程师、试飞队伍都带出来了,这是实打实的收获。
但顶层设计、关键航电、武器集成和动力系统,主动权并不在自己手里。
生产线能转,靠一整套外部供应链撑着,哪个环节断了,整条线都得跟着受影响,这也是外界一提枭龙产能,最先担心发动机这类卡脖子部件的原因。
再看安卡拉那边的KAAN。
它本质上是土耳其被挤出F-35项目后,下决心自己搞的第五代双发隐身战机,论证从2010年前后开始,2016年正式铺开,设计阶段请了英国BAE系统公司帮忙,2024年2月原型机首飞。
这是一条以土耳其本土工业为主线、拉着外部顾问一起走的路子,跟枭龙并不是一个量级、一个构型。
巴基斯坦从2023年起就被传出要加入项目,有消息说约两百名巴方技术人员已嵌进研发团队,双方也多次谈过联合建厂、本地总装。
可几年下来,采购数量、资金拨付、入股比例这些最实在的条款,一直没落成白纸黑字的商业合同,有些被媒体说得有鼻子有眼的合作,后来还被土方方面澄清是误会。
倒是阿塞拜疆在资金层面给了项目支持。
所谓“股权”,更多停留在口头意向和公关表态里,真要落到分成和决策权上,差得还远。
外贸市场上,KAAN的声量确实起来了。
2025年7月,印尼签下48架采购协议,框架金额被外媒估到百亿量级,交付周期拉长到十年,附带本地总装和技术转移安排;沙特还在谈判阶段,传闻数量从二十架到一百架不等,正式合同没签下来。
订单一家接一家谈,品牌是土耳其的,总装线在土耳其,将来升级、维护、备件供应这些长期收益,自然先算在项目主导方头上。
参与方能不能分到一杯羹、分多大,要看手里握的是不可替代的技术,还是随时可以替换的工序。
这事儿给人的启示并不复杂。国防工业这碗饭看着热闹,门槛全在看不见的地方。
图纸、发动机、雷达、材料、试验数据,这些才是真正的锅;总装车间和熟练工人,更像灶台前帮着盛饭的人手。
参与合作能学到东西、换来外汇、攒下队伍,这没什么不好,可如果一直停在加工组装层面,核心设计和关键供应链攥在别人手里,合作一旦生变,产线、升级、议价的节奏都由不得自己。
情谊替代不了合同上的股权和条款,意向书再厚,也不如一条写清知识产权归属、利润分成和技术回流的约定管用。
对巴基斯坦来说,眼下枭龙订单不少,阿塞拜疆、伊拉克等客户陆续找上门,本国空军还有大批老旧机型等着换装,可年产不到二十架的产能和关键部件依赖外部供应,始终是绕不过去的坎。
KAAN这条新线谈了这么久,巴方究竟是作为投资方和股东坐进决策室,还是又一次以工程师、工人和潜在客户的身份进场,接下来一两年会不会有正式合同落地,比任何航展宣传片都更说明问题。
饭碗能不能端稳,最终靠的不是把自家饭盆递到别人桌上,而是自己手里也握着一把谁都拿不走的勺。