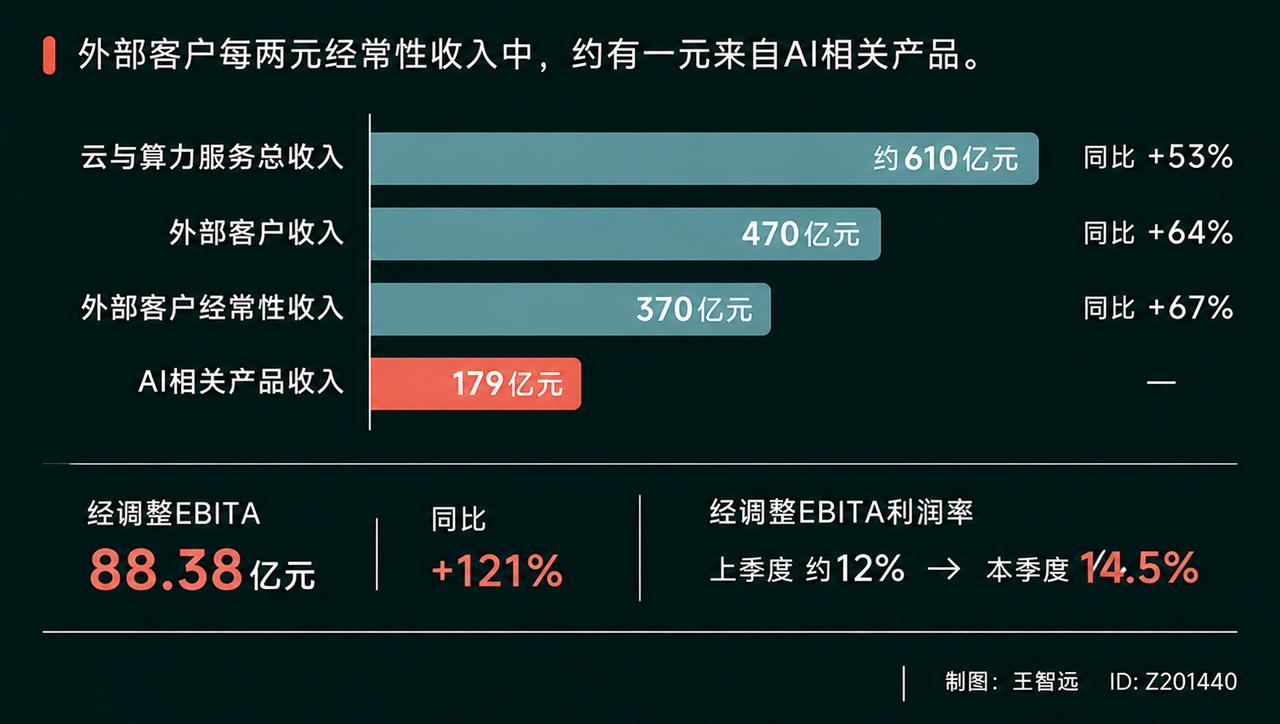
阿里这季度的云收入,一半来自AI。准确点说,是外部客户经常性收入里,49%来自AI相关产品,179亿元。整个云与算力服务这一块,收入610亿元,同比增长53%,是三年来的最高增速。
为什么做到53%了,明年反而要慢下来?吴泳铭在电话会上给了个理由,算力不够。
AI算力现在全球都紧张,中国尤其紧。他的判断是,未来两年会更紧。这种时候,能不能拿到卡,比卡贵不贵更要紧。
所以,阿里这几年一直在做一件事,自己造芯片。云这门生意,收入是靠算力换来的。客户要用,你得有卡、有机器、有电。卡不够,订单再多也只能排队。
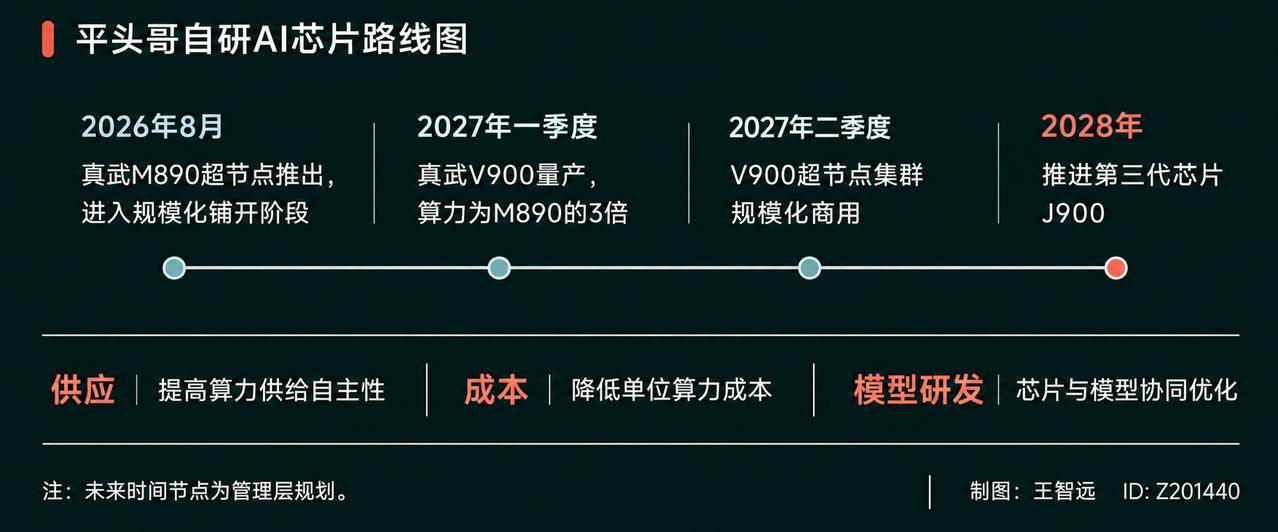
旗下的平头哥,今年8月把真武M890超节点推上了规模化销售。明年一季度会量产V900,算力是M890的三倍。再往后,2028年,第三代芯片J900推进。
自己造芯片图什么?
最直接的一层,算力紧张的时候,供应能自己控一部分。再往下,芯片是算力设备里最贵的部分,自己设计、自己量产,单位成本才有下降空间。
还有一层容易被忽略,芯片是自己的,模型也是自己的,两边可以对着调优,同一个训练任务能少花点算力。
这几件事最后都落到一个地方,云业务的利润率。这季度云与算力服务的调整后经营利润率是14.5%,上个季度大约12%。
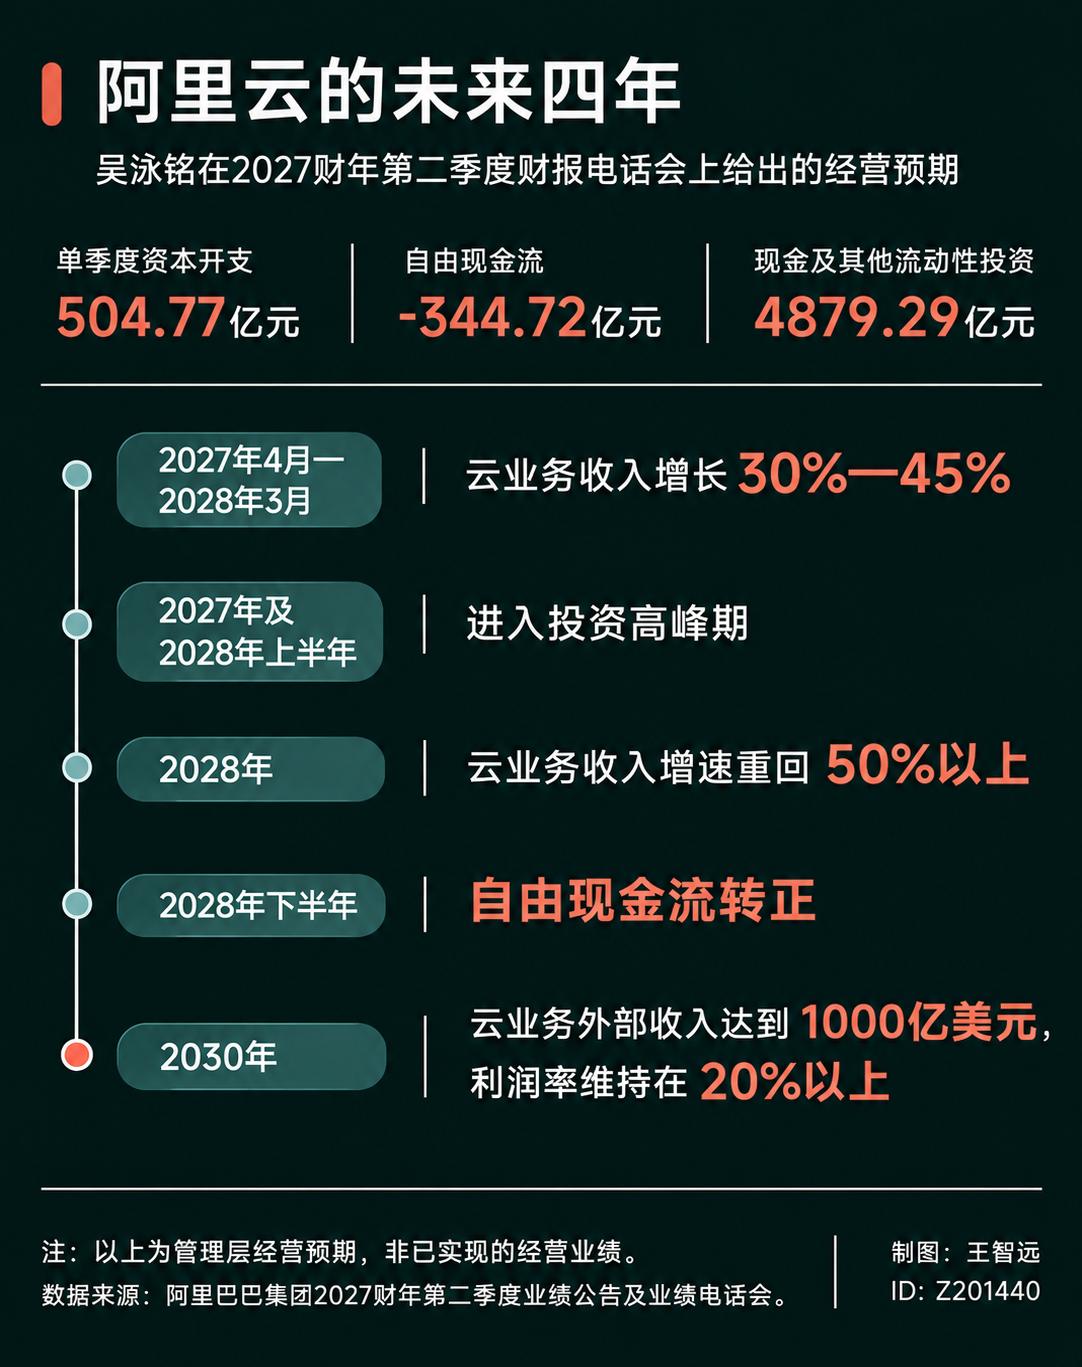
这些是眼下。管理层在会上还给了几个时间点。下一个财年,也就是2027年4月到2028年3月,云的收入增速预计在30%到45%。
到2028自然年,增速会重新回到50%以上,差不多同一时间,2028年下半年,自由现金流预计转正。
自由现金流这个词听着绕。它指的是公司日常经营收进来的钱,减去买设备、建机房这些投入,剩下的部分。转正,意思是收的终于比花的多。
在那之前,还得接着投。这季度资本开支505亿元,自由现金流净流出344亿元。
不过投入的规模可能会收窄,阿里原本计划在2032年前建成20吉瓦的数据中心,吉瓦是衡量用电规模的一个单位。管理层说,这个目标有可能往下调,整体的资本开支计划也会相应减少。
同时他们强调,在国产算力这条线上的投入会更积极。规模收窄,方向更集中。所以,阿里现在的状态,是拿今天赚的钱,换明天的算力。