晚上6点,几条消息弹出来,让市场从阿里AI云收入超预期的兴奋里,清醒了过来
不是营收,不是利润,而是资本开支和自由现金流。
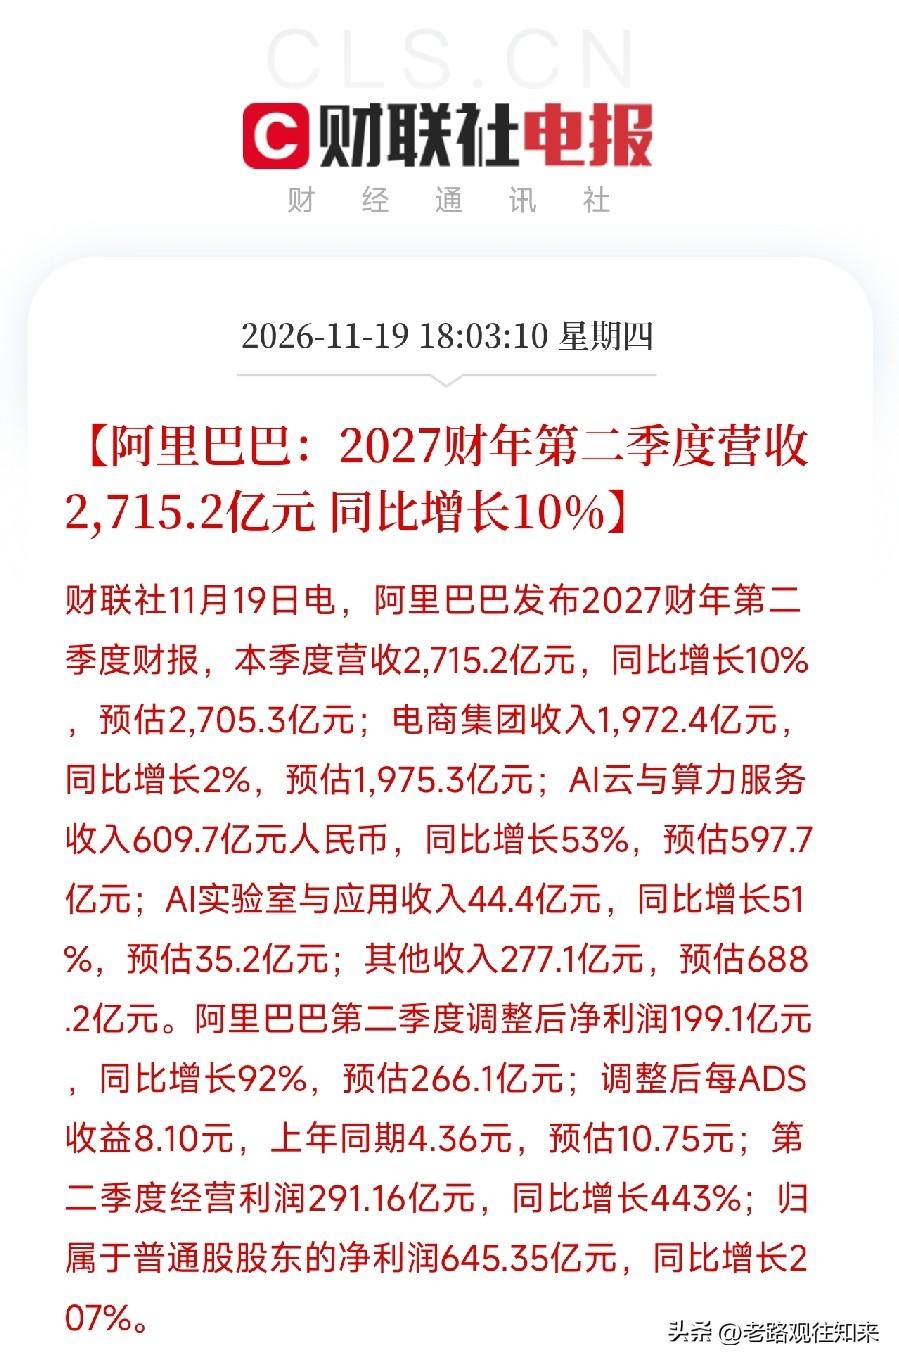
先看亮点。第二财季营收2715.2亿元,同比增长10%,预估2705.3亿;AI云与算力服务收入609.7亿元,同比增长53%,预估597.7亿;AI实验室与应用收入44.4亿元,同比增长51%,预估35.2亿。调整后净利润199.1亿元,同比增长92%;经营利润291.16亿元,同比增长443%。
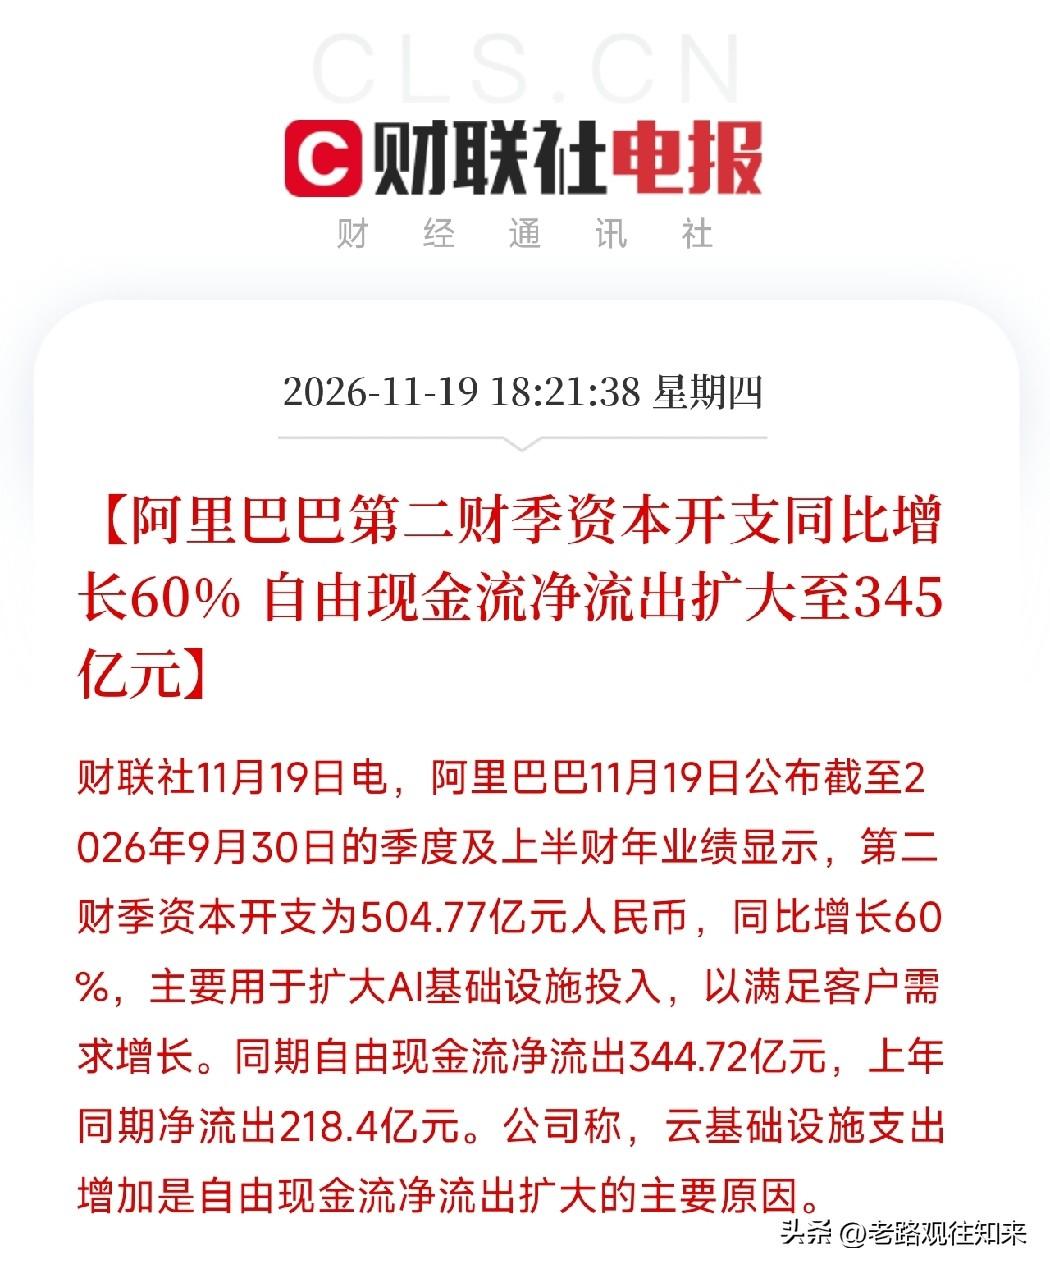
但真正值得琢磨的不是AI云又超预期,而是同一份财报里的另一组数字:资本开支504.77亿元,同比增长60%,主要用于扩大AI基础设施投入;自由现金流净流出344.72亿元,上年同期净流出218.4亿元。公司明确说,云基础设施支出增加是自由现金流净流出扩大的主要原因。
盘前走势也把分歧摆上了桌:阿里美股盘前一度涨超4%,随后调整超2%。市场先为AI云收入鼓掌,再为现金流皱眉。这不是情绪反复,是定价逻辑在换挡。
这跟之前那层逻辑是同一盘棋。英伟达云业务积压订单2.5万亿美元,高盛把2027年AI项目融资预期上调到5450亿美元,光模块龙头集体回购公告订单充足,国家能源局推水风光+绿色算力,需求端和能源端都在告诉市场:AI基建还在踩油门。但阿里这份财报把另一面翻了出来:AI云收入是面子,资本开支是里子,自由现金流是代价。
AI的上半场,拼的是谁的收入增速快、谁的AI故事响;下半场,拼的是谁的投入能变成利润、谁的资本开支能换来回报、谁的现金流扛得住折旧。收入增长53%是好事,但资本开支增长60%、自由现金流净流出扩大,说明增长不是免费的。市场接下来要盯的,不是AI云收入还能不能超预期,而是单位算力投入能换回多少收入、折旧摊薄后利润还剩多少。
真正的卖水人,不是赌单季AI云增速的人,而是能在AI基础设施、数据中心电力配套、液冷、光模块、算力调度和云资源利用率里卡住位置的公司。谁能帮云厂商把电搞便宜、把散热搞高效、把算力利用率提上去,谁能让资本开支更快变成收入,谁就站在下一轮AI基建的台前。
去翻一翻,谁在AI数据中心和电力配套上卡位,谁在做液冷和光互联,谁又在帮云厂商提算力利用率。那才是这轮AI资本开支浪潮里,真正被财报推上台前的硬核方向。
阿里AI云收入超预期但资本开支和现金流承压,你觉得市场会先看增长还是先看回报?