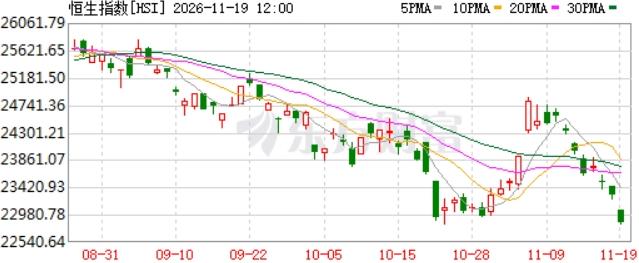
港股持续调整,恒科创阶段新低,能否再度反弹?当前位置的港股科技板块,中长期配置性价比如何?
先说结论,新低本身不是买入信号,它只是旧逻辑碎了一地的痕迹。
以前大家看港股科技,讲的是用户增长、平台红利、中国消费在线化那套故事,后来这故事讲不通了,市场就默默换了一把尺子,改看利率、看汇率、看全球钱往哪儿躲。
所以你发现没有,同样的指数、差不多的成分,三年前给的是成长溢价,今天给的是清算折价。
不是公司一夜之间变烂了,是定价的尺子换了。
港股这市场,钱是借来的、是流动的,对美债收益率过敏。那边收益率压着,这边估值就抬不起头。
全球资金还黏在高位科技里没撤干净,低估值市场接不到溢出,跌多了也只能横着磨。
尾盘偶尔那点拉升,更多是博弈性反抽,不是趋势反转。
跌多了不会自动涨,得等钱愿意回来,而钱回不回来,不取决于你觉得多便宜,取决于海外那口气松不松。
短期想反弹,靠两股风。
一股是海外加息预期降温,美债收益率下来,港股这种市场才有喘气空档;
另一股是美股科技涨累了,资金从高位往外溢,流到估值低、筹码干净的地方。
现在南向资金在逆势堆,份额也在涨,但南向能托底,托不出大行情,真要像样反弹,得外资也肯进来接。
所以别把反抽当反转,反弹是等风来,不是自己拍脑袋想起来。
那中长期性价比有没有?
说有,是因为估值分位确实低,像恒生科技在2021年以来分位只剩个位数到百分之十几,近十年里也没几天比现在更便宜,安全边际摆在那儿。
说没那么简单,是因为盈利底还没踩实。
这些平台型公司老业务被竞争挤利润,新业务在烧钱,AI一上量,自由现金流先被吃掉。
财报没摊开前,你根本不知道烧出去的钱换回来的是用户、是效率,还是只是军备竞赛。
便宜是便宜,但便宜背后挂个问号:利润到底什么时候回来。
更麻烦的是,港股科技到底算什么资产,它既不是纯互联网,也不是纯硬科技,它是“中国科技公司”出底层资产、“全球资金”出流动性的混合体。
这次成分大改之后,硬科技权重会往上提,科技浓度更纯,但定价权仍不完全在本地手里。
地缘一紧、汇率一动、南向一犹豫,指数就放大波动。
所以你既不能只拿基本面去看它,也不能用炒A股的情绪去碰它,它涨不涨,一半看公司赚不赚钱,一半看全球钱怎么摆。
这也是为什么它的波动总比别处大,筹码结构天生不稳。
本地资金买一点,南向买一点,外资一进一出就是大进大出。
外资看的是全球配置比例,不是你这家公司明年多赚几个点;风险偏好一收,先砍的就是这种“可买可不买”的边缘仓位。
于是你就看到,明明估值很低它还能再跌,明明基本面没坏它还能连跌六天。
这不是市场失灵,是定价权不在自己手里。认清这点,就不会把“便宜”当成“该涨”的理由。
那动作上怎么定?
别一把梭,别在财报前赌反弹。低分位的意义,是给你用时间换空间的机会,不是给你一个精准买点。
可以分批,子弹留着等头部公司把AI资本开支、现金流、变现路径摊在桌面上,再决定加不加。
你买的其实是“中国科技资产在全球组合里的再定价”,不是“明天就反转”的彩票。
定位清楚了,六连跌吓不到你,尾盘一根针也骗不到你。