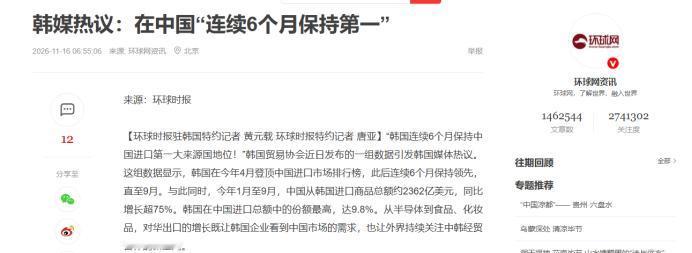
韩国人的朋友圈最近可是“喜气洋洋”——连续六个月坐稳中国最大进口来源国头把交椅,几乎每家韩媒都把这个当国运大事来吹,主角还是半导体。
一时之间,不少人都误以为韩国靠芯片要实现“国运翻身”,中国消费市场是不是让韩国赚翻了?
看数据确实唬人。韩国贸易协会官方统计,2026年4月至9月,韩国连续六个月成了中国进口榜单第一。
2026年前三季度,中国自韩国进口额大约2362亿美元,同比增长直接飙到75.1%,占据中国进口总额的接近十分之一。
哪个行业跑得最快?就是半导体。同期,韩国对华半导体出口高达1054亿美元,比去年多了221%,相当于韩国三成芯片都卖给了中国。
AI、智能制造、数据中心刚好迎来“大胃王”时代,中国的确在全球半导体市场搅起了水花。韩联社、《环球时报》这些主流媒体都热议了一番,韩国社会甚至兴奋到“似乎稳拿全球半导体霸权”。
不过经济这事,一看基础二看门道。韩国的75%增长看着威风,可2024年的起点本来就很低。
当时全球存储芯片处于价格寒冬,DRAM和NAND一度跌到成本线下,三星、SK海力士只能苦撑裁员减产,库存山一样堆着,多少工厂开工率几乎腰斩。
也就是说,今年这场“暴涨”,其实是从谷底爬回水面,顺带赶上AI等新技术推高价格。
摩根士丹利给过一组数据:16GB DDR5内存合同价曾突破682%,NAND更夸张,价格一年之内翻了8倍多。芯片出货量没增加几倍,单价却飞到天上,出口额自然看起来“惊天动地”。
最有意思的是,韩国出口增加的,不光是半导体。计算机、机械、农水产、化妆品都在涨,单月对华出口额一度创新高。
然而,贸易顺差靠的是“周期性爆发”而不是“全面长红”,只要内存、存储价格回调,分分钟又轮到顺差归零。
韩方最新顺差数据达433亿美元,把去年亏空全补了回来,表面风光但底气不足。
换句话说,半导体是周期红利,不是永久优势,把短期高光当成胜利闭环,等于夏天刚来几天,就误以为四季都热。
值得追问的是,今年中国为何突然买了那么多韩国芯片?答案并不神秘。AI热浪滚滚,数据中心和大模型训练对存储芯片的胃口越来越大。
韩国卖到中国的,绝大多数是DRAM和NAND——中国AI企业跑得越快,韩国存储工厂的流水线就越满。
上海对外经贸大学詹德斌就明说,这种出口“是AI产业链周期上行推动的”,还叠加了“中韩在新兴领域的深层依存”。
比如三星西安厂,整个全球NAND产能有四成都在中国;SK海力士无锡工厂,DRAM产能占其全球总量的将近一半。
按这逻辑,所谓“进口”,其实背后还有半壁江山是韩国企业在中国本地工厂贡献的产能,赚的账面钱固然算韩国的,但生产、消化和消费都在中国。“买卖”只是形式,实则是全球供应链的深度整合。
说到底,这轮2362亿进口并不是中国企业糊涂砸钱,而是AI和高端制造闸门一开,国产产能一时间无法完全覆盖需求,韩国芯片就成了补短板的“粮草”。
有意思的是,越是这个节点国产替代进度越快。最新机构数据显示,长江存储今年全球NAND出货份额达到14%到16.5%,一举超越美光和铠侠,跻身全球第三。
长鑫存储在DRAM赛道也抢占新高点。今年AI服务器用量级暴增,国产厂商、尤其是以长江存储和长鑫为代表的国产队伍,虽然正在追赶,但产能提升还是需要时间。这种时候,短缺只能靠“外援”补足。
大家都知道,造芯片不是下个订单就能有货,建厂、拉设备、调试、让下游用户验证,个个环节都得慢慢跑。
芯片需求翻倍增长,国产产能就得拼了命扩张,未必追得上今年一波AI浪潮。如果只看进口数字,容易误以为国产掉队。
实际上,市场蛋糕突然变大一倍,哪怕国产份额上升,绝对进口额也可能同步暴涨。这就是为什么韩国厂商今年坐大头的位置,看似风光,但稳不住。
韩国《时报》已经感受到压力,分析师也公开说,这轮半导体周期有太多“偶然性”,中国本土对手的赶超节奏正让韩企“坐立不安”。
芯片产业就是这样,需求端的每一次变天,都会把全球供应链打乱重排。韩国顺差飙升,不一定是常态,中国买多了,也是因为市场高速运转,国产厂家忙不过来。
最重要的是,每年新增的市场份额,都给国产替代加了油、送了试错空间,只要需求还在扩大,国产芯片就有更多的成长土壤。
今天中国市场给韩国送了一波“大单”,明天国产芯片也可能跳出来冲击榜单。
关键一点,中国芯片进口高峰,不是技术失守,而是赛道蛋糕变大,大家都在跑。
韩国赚得眼红,但这份红利能吃多久,全看谁能抢到下一个速度红利。今年韩国还唱主角,但下年度谁主沉浮,市场心里都亮堂。