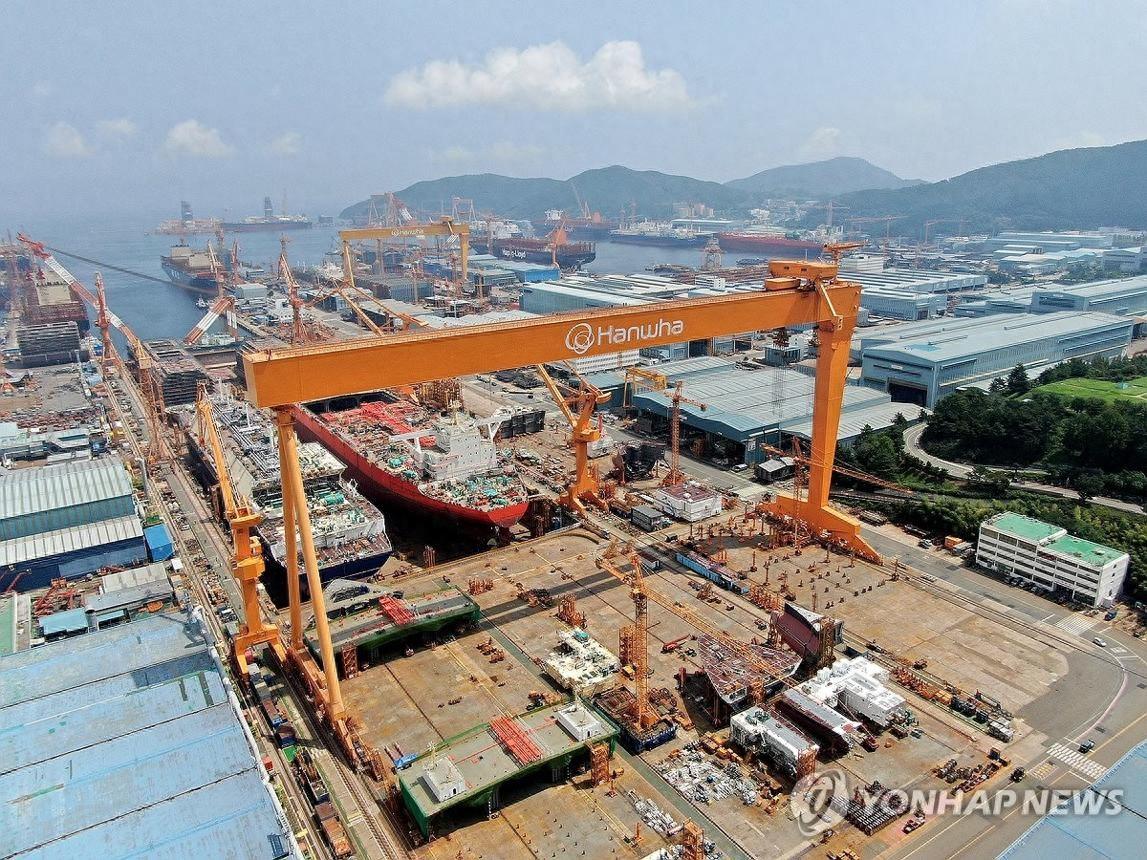
造船行业一直有个不成文的规矩:高难度的活儿还得看韩国。哪怕散货船让中国抢了大头,但韩国人把最后的“皇冠”——LNG(液化天然气)运输船,死死攥在手心。
结果,2026年10月,这行的天花板被捅破了,一笔账直接把韩国人的“底裤”扒在了大庭广众之下。
十月全球又下了7艘大型LNG船订单,中国居然拿走了5艘,剩下2艘才算给了韩国。这还不是偶尔走运。
2026年前10个月,中国船厂拿下32艘LNG新船,距离韩国的44艘只剩12艘差距,要知道去年中国只有3艘,看着都像添零头。
今年直接暴涨十倍,把韩国追得气都喘不过来。韩国人原本算好:普通船随你抢,LNG船我守。没曾想中国这回不讲“梯度升级”,直接提刀子冲到零下163度的雪山之巅。
LNG船到底难在哪?一句话:这活不只是大,还得精到骨子里。天然气要压到零下163℃变液体,能省出600倍的体积。
一艘17.4万方的LNG船就能让一座城市330万户人家用气用一个月。可别说普通钢铁,遇上这温度一踩就碎。为保险,必须用0.7毫米厚的殷瓦钢板做“内胆”。
多薄?一张A4纸还不到。拼接时要焊130公里长的焊缝,北五环都没这长,手里出点汗、呼口热气、粘一星油渍都可能把钢板毁了,焊工得戴两层手套、满屋子抽湿气——这才叫“在A4纸上绣花”。
这些技术都被法国GTT公司用专利卡着脖子,中日韩谁造船都得交保护费,一艘光专利就要出近千万美元。全球不超过三十家船厂有造LNG船的资格,全行业真正的“明珠”,谁能抢到订单,可不是卖白菜那种买卖。
韩国守了几十年,全靠“工匠精神+技术壁垒”。用最强焊工、能工巧匠、材料全进口。可惜最要命的地方在自己手上炸了。
2010年代,三大船企投入巨资研发本土KC-1围护系统,结果两艘新船下水没两年外壳就结冰穿透,索赔21亿人民币,技术断了脊梁骨。自此,韩国只能乖乖回头继续给法国人交专利费。
中国这边,野路子走得特别坚实。1997年日韩把门一关,技术不教中国,2008年沪东中华就造出第一艘LNG船“大鹏昊”。
可头十年都靠买材料,焊工技术、殷瓦钢板通通被卡。中国人没闲着,死人堆里熬夜啃技术,2015年、2017年宝钢的殷瓦钢终于通过“欧洲考试”。
紧接着有了自己金融租赁、国企背书,壳牌这样的大客户都愿意付钱给“国产货”。
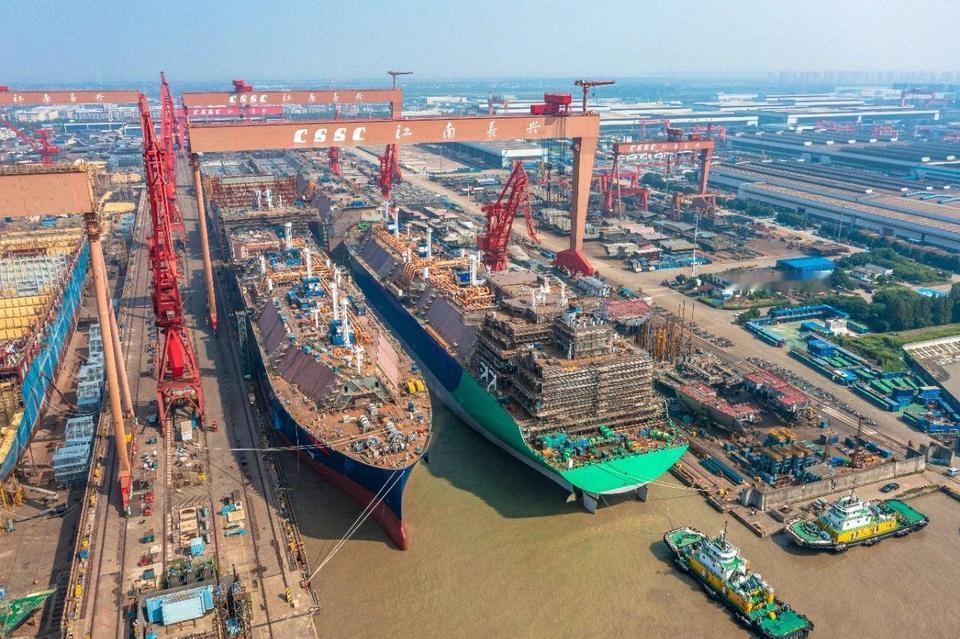
中国首艘自研LNG船交付之后,国际买单的不只是壳牌,马来西亚MISC、阿布扎比ADNOC等全球能源巨头,也把下一批单子稳稳交给长兴岛和江南造船。
为什么中国赢了?韩国卡死在“专利快速替代、抢市场先机”,中国则用连绵不绝的订单、一步不跳的材料攻关,钢铁工人和金融团队并肩作战。
韩国总想一步登天,结果自己把腿绊在台阶上;中国愿意当学生、走链主路线,终于把老师甩在了身后。
从单挑到群殴。2026的中国LNG船出单,早就不是沪东中华“单打独斗”。长兴基地干脆直接扩产能,从一年6艘飙到10艘,双船同坞造,造价还比韩国便宜2000万美金,交船期还更稳。
再看看“老对手”:大连、江南、招商、扬子江和恒力重工都上马LNG大船,其中恒力大连基地还“笑纳”了韩方STX破产后的船坞,摇身一变成了国产巨舰生产线。
有意思的是,韩国不但船台被“偷家”,连挂靠配件的小厂也窝火。比如绝缘箱巨头Dongsung Finetec,96%的营收靠LNG船,84%全绑在三大船企上,可中国配套厂一崛起,这些小零件单子也会水涨船高转到长三角手里,“高附加值”也转了块牌。
更狠的是,中国5家LNG船厂盯上了“下一站”——超大型QC-Max和液氢运输船,直接准备把“明珠”剩下的份全包圆。
这不是抢几艘工资单的活计,实则是一次行业大换血。韩国再怎么死死看护这颗明珠,中国人拿着自家材料、焊工、金融、船东、配套,把“终极工业体系”摸齐了。
LNG船对中国不只是造船,也是能源安全线的支点。大国用订单来练兵场,供气、技术和产业全打包,韩国靠老师傅的加价已经守不住国际舞台。
0.7毫米的钢板,谁能把130公里的焊缝焊牢,谁底气最足。韩国KC-1一冰就冻裂家门口,中国这边用砍价能力和大规模投产,把“小作坊”成功变成“流水线”。
造船业最后那颗“皇冠明珠”,标签从首尔认证变成上海交付,不靠口号,靠的就是把民生、金融、工程压进一口船舱里。
二十五年前,韩国终结了日本球罐的统治。二十五年后,中国把“不可撼动”写进了韩国教科书。
东北的海风还在吹,那簇焊花就点亮在长兴岛,点燃的是造船版图的大洗牌,也是新一轮全球产业的话语权。