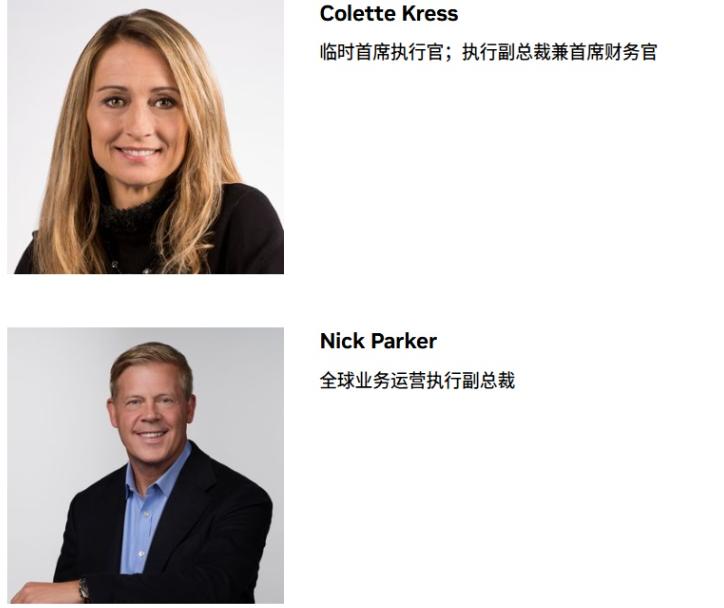
彻底没戏了?英伟达临时CEO算是把话说开了:她的意思很直白,英伟达的员工不会流失。
克雷斯说客户没走、员工不会散、订单2.5万亿、2028财年指引上调到75%。短期看,她没撒谎。Q3营收1158亿,同比涨103%,毛利率74.8%,Blackwell满产。这种订单能见度下,客户不可能连夜搬家。
她最核心的观点其实就三个。第一,员工队伍稳得住,不会出现大规模流失。第二,客户一个都没跑,合作一切照常。第三,公司的增长势头不仅没受影响,反而还比之前更强劲了。这三句话说起来容易,但要让华尔街和整个行业相信,没有硬数据撑腰是根本不可能的。
先看最直观的财报数字。刚刚过去的第三财季,英伟达单季营收1158.44亿美元,同比直接翻倍,增长了103%,环比也涨了20%。
这是什么概念呢?这是英伟达历史上第一次单季营收突破千亿美元大关,而且连续第十七个季度跑赢华尔街分析师的预期。
要知道这可是千亿级别的体量,还能保持翻倍增长,放在整个科技史上都是极其罕见的。
利润端的表现同样亮眼。本季度GAAP毛利率达到了74.8%,差不多就是每卖出一块钱的产品,能赚七毛五的毛利。
这个利润率水平在半导体行业里是什么水平?普通芯片公司能有四五十的毛利率就已经算很不错了,英伟达直接干到了七成以上,而且还是在营收千亿量级的基础上。
这种赚钱能力,说它是印钞机真的不为过。
业务结构上,数据中心业务贡献了1076亿美元的收入,占总营收的九成还多。这部分业务同比增长了110%,比整体增速还要快。
这里面又分成两块,超大规模云厂商那边贡献了601亿美元,环比增长23%;企业和AI云服务商贡献了475亿美元,同比暴涨195%。两条腿走路,而且都跑得飞快,说明英伟达的客户基础非常扎实,不是靠一两个大客户撑着。
再说说大家最关心的订单问题。克雷斯在电话会上透露,整个云计算行业的在手订单,也就是已经签了合同还没交付的部分,已经从三个月前的2万亿美元涨到了2.5万亿美元。
注意,这不是英伟达一家的订单,是整个云服务行业的存量合同。
这些订单最终大部分都会转化成对AI芯片的采购需求,而英伟达目前在这个市场上占据绝对主导地位,能分到的蛋糕可想而知。
为什么说客户不可能连夜搬家?道理其实很简单。
现在全球AI算力的供需关系还是严重的供不应求,高端GPU根本就是卖方市场。客户别说主动走了,能按时拿到货就已经谢天谢地。
而且AI芯片不是买回去插上就能用,背后有一整套软件生态、开发工具和技术栈,换一家供应商意味着整个技术路线都要推倒重来,成本和时间代价都高得惊人。
产品端的底气就更足了。Blackwell架构现在正处于满产状态,是当前市场上的绝对主力。
而更新一代的Vera Rubin平台已经开始量产出货,本季度就贡献了将近200亿美元的收入,是英伟达历史上产能爬坡最快的产品。
超大规模客户部署Vera Rubin只需要大约一个月时间,是上一代产品的一半。新旧产品衔接得如此顺畅,说明英伟达的技术路线图根本没有因为人事变动而乱掉。
正是基于这些实打实的基本面,克雷斯才敢把2028财年的营收增长预期从之前的70%上调到75%。别小看这五个百分点的上调,在这么大的基数上每多一个点都是海量的收入。
而且她还特意说明,第四季度会是毛利率的阶段性低点,大概在71%到72%之间,主要是因为之前签的低价订单还在交付,等新价格生效后,下一个财年毛利率就会回升到72%到73%。
这种主动交底的做法,反而更容易获得市场信任。
当然,说她短期没撒谎,不代表英伟达就完全没有隐忧。毛利率环比下滑是客观事实,供应链成本上涨的压力真实存在。
出口管制政策的变化也始终是悬在头顶的不确定性因素。
更重要的是,正式CEO的人选还没定,过渡期能持续多久、未来战略会不会有大的调整,这些都是未知数。
董事会已经明确表态无意让黄仁勋复职,正在全球范围内遴选新人,这个过程本身就存在变数。
但至少从目前的情况来看,黄仁勋的突然离开,并没有像很多人预想的那样给英伟达造成致命打击。
这家公司已经不是当年那个靠一个人撑起来的创业公司了,它有成熟的管理团队、稳定的客户关系、清晰的技术路线,还有源源不断的现金流。
就像克雷斯说的,员工每天照常上班,客户照常下单,供应链照常运转,一切都在正轨上。
说到底,一家公司真正的护城河,从来都不是某一个人,而是它建立起来的生态壁垒、技术积累和市场地位。
英伟达走到今天这个位置,是几十年持续投入的结果,不会因为一次人事变动就轰然倒塌。
至于未来能不能继续保持这种增长势头,那就要看新的掌舵人能不能接住这副重担了。至少现在,过渡期的第一份答卷,交得还算漂亮。