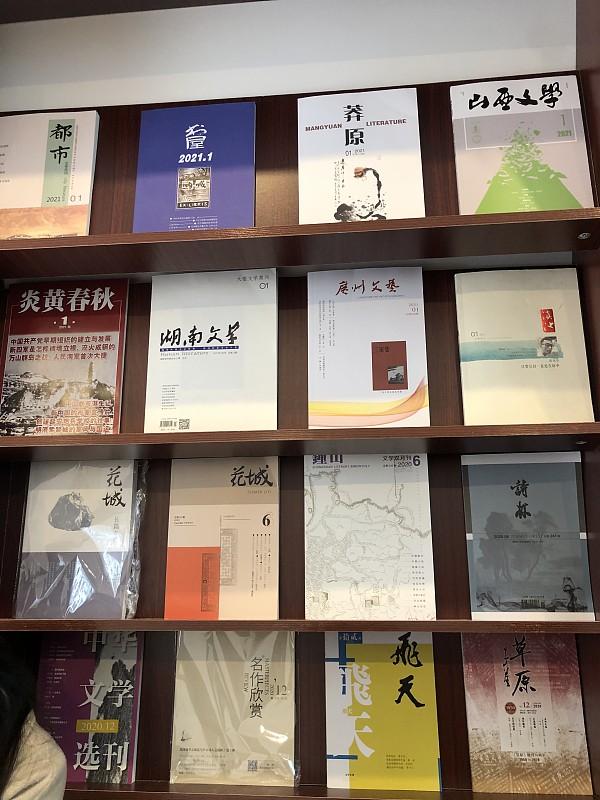
你这段判断,方向基本成立,但“五万份生存线”不是统计部门发布的硬标准,而是行业里流传的经验线/心理线;真实格局比它更参差。
文学期刊发行现状
一、先校准几个数字
1️⃣80年代峰值:全国文学期刊曾556种,总发行近2.5亿册。
2️⃣2025年存量:约385家文学(含文艺文化类)期刊。
3️⃣分布结构(公开行业调研口径):
- 74% 发行在 1000–10000册 区间
- 42% 连续3年下滑
- 单期过万的不多,稳过5万的是极少数(头部名刊波动大,且多不愿公开精确数)
- 大量省市县刊:印数 300–800册,走赠阅、交换、馆配、系统订阅
4️⃣头部参照:
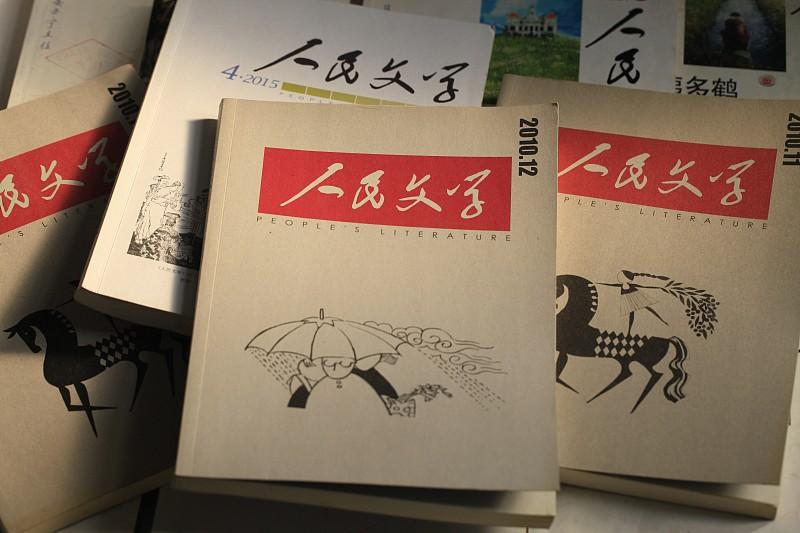
- 《人民文学》80年代曾186万册,2009年降到约5万册量级,直播带货后订阅脉冲回升但非常态
- 《小说月报》当年180万册,现在“不便公开”
- 《收获》 《花城》《上海文学》等靠内容+补贴+直播续命
二、“五万份生存线”怎么理解
1️⃣ 它对应的是:单期发行带来的纸刊收入,能覆盖印刷+稿酬+基础编辑成本
2️⃣按粗略账:
- 单册定价20元,印5万册 = 100万码洋
- 扣除发行折扣(通常5–6折回款)、印刷纸费、稿费、审稿、编校、邮发
- 实际落袋可能只剩30–40万,刚够小刊跑起来
3️⃣所以“5万份”不是奢侈线,是市场自给线;跨不过去,就只能靠:
- 财政拨款(文联/作协/宣传部)
- 馆配与单位订阅
- 活动、培训、征文、合作项目
- 头部刊吃直播和品牌溢出
三、你那句“真正卖出去可能只有两位数”的边界
1️⃣对基层内刊/部分省级季刊成立:
- 印800册 → 寄兄弟单位200、作协作者200、图书馆档案室100、采风赠送100
- 剩余“可零售”册数本就少,报刊亭没了、电商不铺货
- 真实个人购买:几十本甚至个位数
2️⃣对头部和准头部不成立:
- 《人民文学》《收获》直播场能卖几万套(虽含囤书/礼盒/机构采购)
- 《诗刊》月发量业内说“三四万册”量级(非自证硬数据)
- 所以更准确的说法是:
全国纸质文学期刊呈“哑铃型塌陷”:头部靠资源续命,腰部靠拨款硬撑,尾部自印自赠,只有极少数列有真实市场动销。
四、为什么发行量成了“机密”
1️⃣公开=承认没人读
2️⃣影响拨款、职称、刊号评级、主编制面子
3️⃣于是用“我们重点在内容建设”“新媒体转型”替代真实印数
五、补一句底层判断
文学人口没死,是迁徙了:
- 读故事的人去了网文、播客、短视频叙事
- 读诗的人去了朋友圈、小红书、独立诗集
- 纯文学期刊只剩“文学制度基础设施”功能:发表认证、评奖入口、地方文化脸面
所以五万份这条线,表面是商业生死线,底下是“纸刊还代不代表文学公共性”的线。