中国终于在北面出手了,直接抄了某些人的后路。别盯着南方的岛礁,北方的库苏古尔湖才是真正的地缘棋眼。从跨境铁路落地到打破那些所谓的 “排华” 谣言,中国用实打实的合同直接让蒙古国内的极端势力哑火。有些人想引入外力来搞平衡,可惜这招已经晚了。东京最怕的,不是中国在蒙古建了什么,而是中国正用这种无声的融合,把曾经的火药桶彻底变成了共赢的后花园。
有人说库苏古尔湖才是 “棋眼”?真正把局面焊死的,是另一条铁轨 所谓 “抄后路”“棋眼”,听着像一步暗棋。
其实中国在蒙古做的事不暗,全摆在铁轨、合同和铜精矿的账本上。排华杂音还在,但杂音动不了装车发运的节奏。
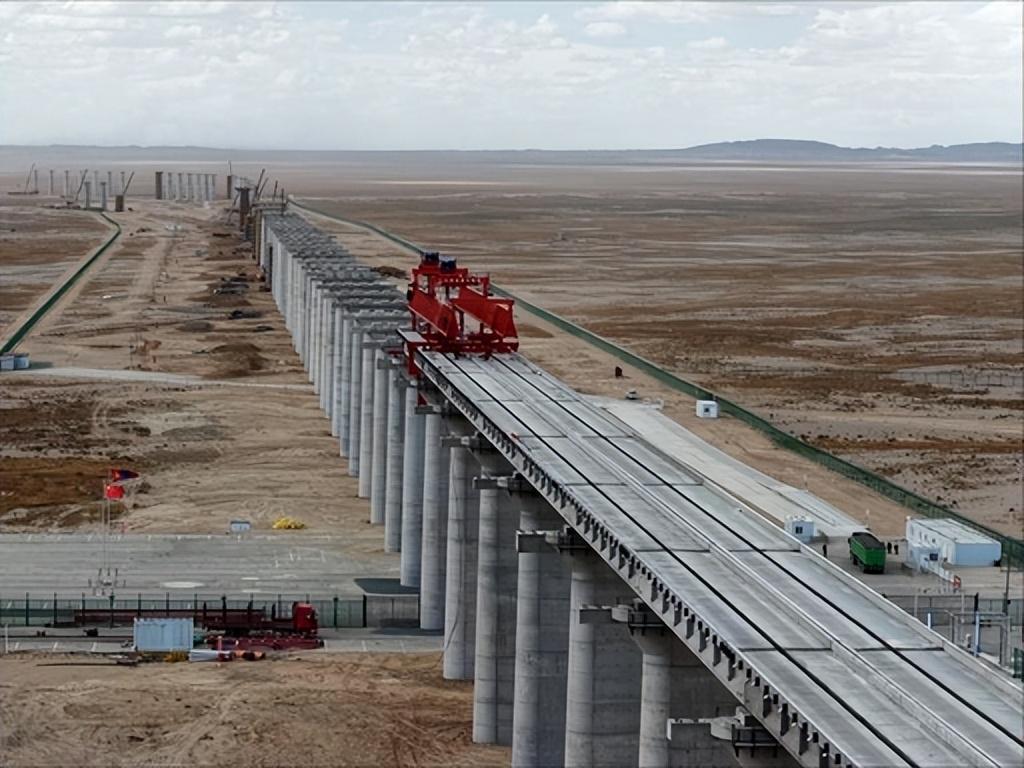
甘其毛都 — 嘎顺苏海图铁路,2026年10月16日 T 梁全部架完,整体进度 65%,明年通车。通车后一年 3000万吨,摊到每天是8万多吨。
一列货车拉几千吨,一天得发多少列、口岸得换多少班、堆场得转多少圈,这才是 “存在感” 的具体单位。从乌兰巴托到嘎顺苏海图,公路拉煤走几天,铁路一通,时间砍掉的不是一星半点。
很多人容易被外部抛出的各类合作消息带偏,我们可以接着看看蒙古向外寻求其他出路的真实情况。为了改变 “离了公路就出不去” 的局面,蒙古不是没往别处看。
2026年9月,蒙古总理在东京拿到 1582 亿日元机场扩建贷款,利率 1.1%,40 年还,听着像白送。可协议写得很细:采购优先日本企业,运营权日方攥着。
更实在的是,稀土空运到日本的成本,是经中国港口海运的100倍以上。日本的钱修的是空中门户,蒙古的煤和铜走的还是南向铁路和口岸。
这反过来说明:能修机场的邻居很多,能把每天 8 万吨货物接住、付钱、往下游送的邻居,只有一个。
光看表面利率很难看懂这笔交易背后的逻辑,我们再拆开合同细节细细品。这笔贷款到底怎么回事,光看利率和期限看不全,得翻到合同措辞那一层。
最不起眼的细节,是那笔贷款的措辞。2026 年 9 月,蒙古总理在东京拿到 1582 亿日元机场扩建贷款,利率 1.1%,40 年还。
乍看像白送 —— 比市场价低一大截,期限长到下一代才还完。可协议里夹着一句 “采购优先日本企业”,再加一句 “运营权日方攥着”。这两句不显眼,但把整笔贷款的性质改了:钱是借给你的,活是我们干的,建好的东西我们管着。低利率不是优惠,是入场费。
日方这套方案里面藏着很精巧的算计,拆开来看就一目了然。小算盘不难读。1.1% 的利率低到蒙古没法拒绝,40年期限长到没人会细算总账。
可合同一签,往后几十年的设备采购、系统升级、人员培训,全得走日方渠道。利率亏的那点,从采购和运营里找补回来。
更微妙的是 “优先” 这个词 —— 不是 “必须”,是 “优先”,听着留了余地,实际操作起来,投标书里写一句 “符合日本标准”,别家就进不来,还没人告得赢。
这里面的矛盾点其实很清晰,也能看清双方真实诉求。自相矛盾的地方也在这里。日本给的是机场扩建的钱,可蒙古出口的煤和铜不走机场,走南向铁路和口岸。
修机场是给谁用的?给政府专机、给紧急物资、给 “战略自主” 的场面话用的。真金白银的现金流,还是得从南边过。
东京掏钱修了个用不上的门户,蒙古拿了笔还四十年的债,两边都清楚这机场运不了煤,但合同照签 —— 因为这笔钱买的不是跑道,是往后四十年在乌兰巴托说话有人听。
对比完这笔贷款的底层逻辑,再回头看贸易数据,趋势就更加直观。把这笔账翻完,再回头看运量就更明白了。摊开数字更清楚:2025年蒙古出口157亿美元,89.4% 流向中国;2026 年上半年对华出口占比升到 94%,煤炭几乎全部南向。这不是 “倾向”,是装车单上的到站名改不了。
贸易体量带来的,是更深层次的产业合作落地,相关布局也在持续推进。具体配合也在往深走。
11月10日,嘉友国际与蒙古MCS集团签框架协议,从跨境物流、煤炭贸易往食品冷链、有色金属、供应链科技扩。
11 月 11 日,中国有色旗下 NFC 被选为额尔登特铜冶炼项目投资方,蒙古不再只卖铜精矿,要往阴极铜和铜材下游走。
当然,这并不是说铁路和合同就是全部。外交沟通、多边协调同样在跑。但这些动作要落地,得先有口岸接得住、结算走得通、下游有人买 —— 顺序不能倒过来。
从来不只是谁在乌兰巴托说了什么漂亮话,更是谁把铁路修到矿区和口岸之间、把冶炼厂建在精矿出山之前 —— 主动权不在喊 “棋眼” 的那一方,在每天准点装车的那一头。
信源:新华网 中蒙第二条跨境铁路架梁全部完成