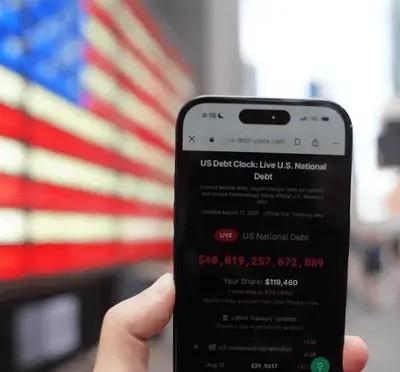
11月10日,美国公布10月消费者价格指数,环比上涨0.4%,高于市场预期的0.3%。两年期美债收益率当天上涨近19个基点,创2025年4月关税风波以来最大单日涨幅,十年期收益率盘中一度冲破5%。
高志凯反复提醒的风险窗口,正在从一句预警,变成市场里已经看得见的压力。
高志凯的判断并非突然出现。今年以来,他多次把时间指向2026年底到2027年上半年,认为全球金融体系可能迎来一场前所未有的金融风暴。
他真正盯着的,也不只是美国通胀或某一家公司的亏损,而是AI热潮背后那条越拉越长、越织越密的资金链。
按照素材显示,五大科技公司九个月投入5569亿美元,甚至超过同期经营活动现金流;七家巨头中,有四家的自由现金流转为负数。这是十年来少见的变化,也让人不得不追问:眼前的繁荣,究竟有多少来自真实利润,又有多少依赖资本市场对未来的想象?
只要融资顺畅,订单、估值和算力建设就能彼此推高;可一旦利率持续高位、需求开始放缓,最先露出裂缝的,往往不是技术,而是现金流。
全球债务也在同一时间越堆越高。素材提到,2026年上半年全球债务总额达到365万亿美元,相当于全球GDP的310%;与先进计算相关的债券发行规模达到6800亿美元,是2023年全年的五倍。
如果再把数据中心借款、担保和租赁承诺计算在内,潜在金额可能超过3万亿美元。数字足够惊人,但债务高,并不意味着危机会在第二天自动爆发;只要经济增速暂时高于融资成本,借新还旧就还能继续。
所以,把国家债务简单比作家庭刷爆信用卡,虽然好懂,却很难解释现实中复杂的金融结构。真正值得警惕的地方,反而藏在AI产业的中游。
芯片、光模块、存储设备等上游目前仍有订单和利润,可一些大模型公司却依赖云服务优惠、内部结算和外部融资维持高速扩张。微软未来订单中,接近一半与OpenAI有关;甲骨文相关业务管线,也有超过一半依赖同一客户。
这像是有人靠卖铲子赚钱,也有人一边买铲子,一边又把铲子转回产业链内部。市场景气时,资金在各家公司之间循环,报表看上去都很漂亮;一旦温度下降,真实需求和相互托举之间的差别,就会被迅速撕开。
风险还未必会老老实实躺在企业资产负债表上。云服务商通过长期采购合同、担保、参股等方式,帮助第三方建设数据中心;经济繁荣时,风险被分散在合同和关联公司里,市场转冷后,真正需要承担的压力可能远高于公开债务。
美联储相关调查中,把AI视为重要金融风险的人数比例,已从半年前的50%升至87%。这并不是对AI技术的否定,而是在提醒市场:技术进步可以真实存在,资本泡沫也可以同时存在。
高志凯把AI泡沫视为潜在引爆点,有现实依据;但若把它直接等同于2000年互联网泡沫,甚至断言破坏力必然达到十倍,仍需保持谨慎。今天不少硬件企业确实有订单和利润,这与当年大量“只讲故事、不见收入”的公司并不完全相同。
因此,真正需要盯住的,不是某个足够惊人的数字,而是增长是否越来越依赖借钱、担保和相互输血。面对所谓倒计时,最理性的态度既不是盲目恐慌,也不是继续沉醉于估值神话。
要看的其实很具体:谁最依赖外部融资,哪份订单经不起需求下滑,哪条资金链一旦断裂,会牵动多家公司。
金融危机从来不是被一句预言制造出来的,而是在无数个被忽视的脆弱环节同时失去支撑时,突然显出全貌。