机构调仓AI,相关产业链均受损明显。
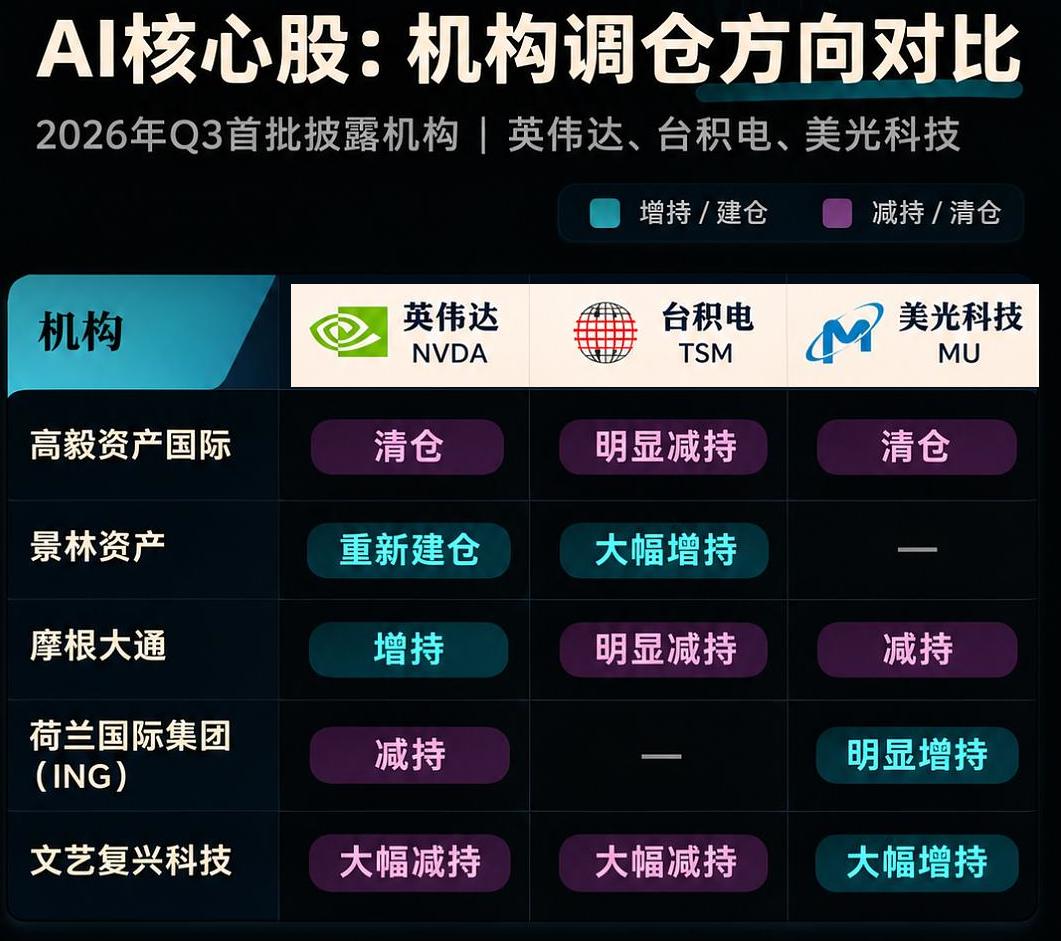
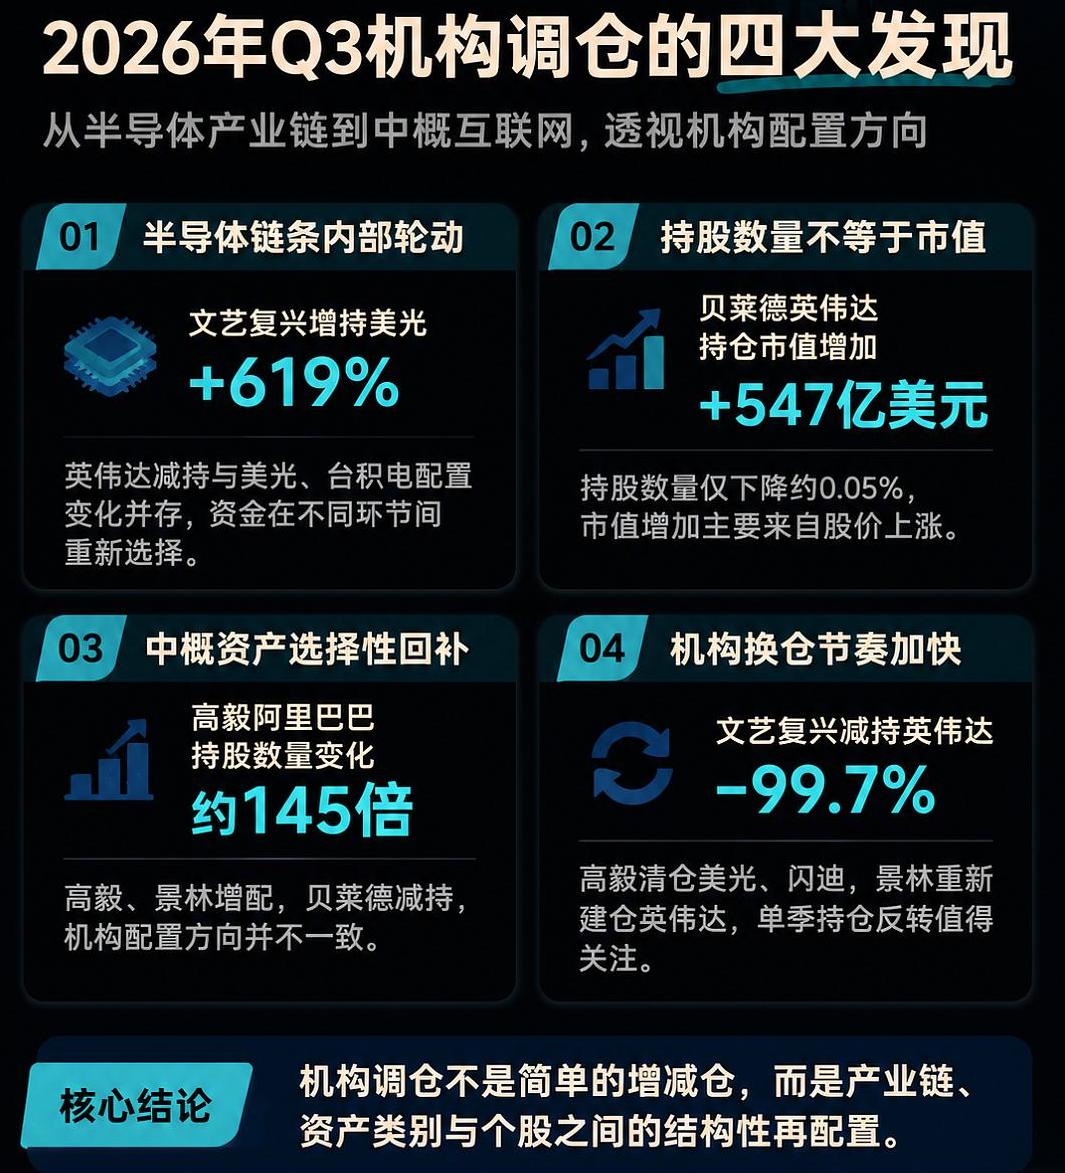
2026年三季度13F报告进入集中披露期,围绕AI硬件产业链,机构大调仓。高毅资产清仓英伟达、美光科技,景林资产却重新买入英伟达、大幅增持台积电;摩根大通继续增持英伟达;ING减持英伟达的同时,大幅增持美光科技。
整体来看,从GPU、CPU到存储芯片,机构对不同AI硬件环节的配置选择并不相同:AI产业链内部的投资逻辑,正在呈现更加细分的结构性变化。
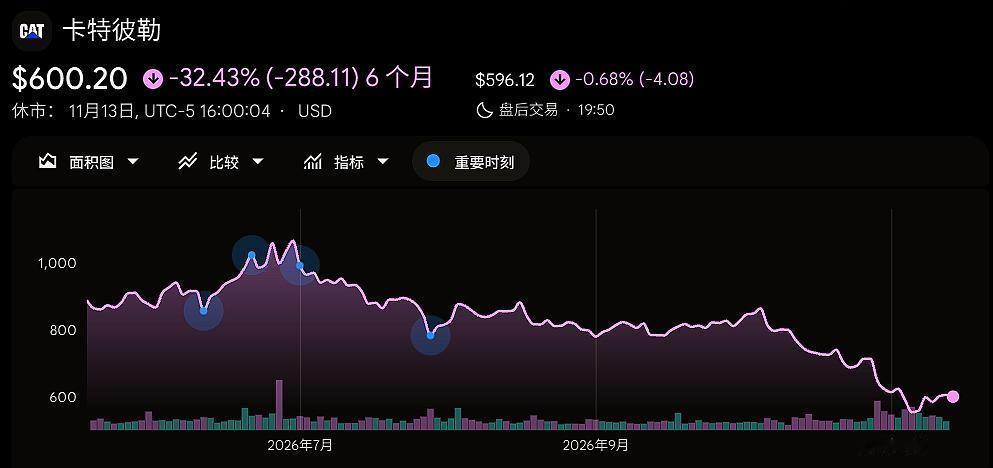
不仅如此,我们注意到AI的附属产业链也有变化,如全球制造、矿业企业自2026年6月以来市值合计蒸发4.2万亿美元,从适配超大规模数据中心的燃气发电机组制造商,到连接AI服务器机架所需的高端光纤企业,此前被争相追捧的标的如今纷纷遭到抛售。
如数据中心燃气发电机组的主要供应商卡特彼勒(Caterpillar)过去六个月跌幅超过30%,而自6月30日股价触及历史高点以来,市值已缩水214亿美元,跌幅达44%。