“线上把实体店挤压死了”,这话喊了多少年?可如今再去线下超市走走就会发现,事实并非如此。
一边是大卖场成片地关,永辉的门店从七百多家砍到不足四百家,沃尔玛的大卖场几年间少了一百多个。
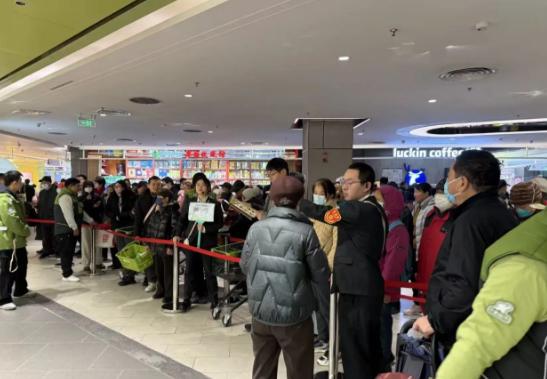
另一边,许昌的胖东来挤到要拉红线限流,外地人专门跑一趟,山姆的瑞士卷和烤鸡常年有人排队。
同一片市场,同一批消费者,有人门口冷清,有人连进门都要控制人数。
把账全算到电商头上,解释不了这种分化,线上确实把牛奶、纸巾、酱油这些标准品拆成了半小时送达的碎片订单,大卖场的旧生意不好做了,这是事实。
但那只说明一件事:靠标准品撑客流的模式走到了头,说明不了为什么同样是线下,有的超市让人连进去转一圈的欲望都没有,有的却能让人当成一个专门跑一趟的理由。
传统大卖场很长时间里做的不是商品生意,是货架生意,供应商要把货摆进来,得交进场费、条码费、堆头费,这些成本一层层摊进售价。
超市真正在经营的,是货架空间和客流,把客流引过来,再把货架“卖”给供应商,这套模式跑得通的前提是人流量足够大、供应商足够多、消费者没有更好的选择。
前提一松动,模式就开始反噬:通道成本推高了售价,售价推走了顾客,顾客少了,对供应商的议价权跟着掉,能收的费更少,货架上的东西更难有竞争力。
一个不碰商品、只碰货架的超市,本质上是在收租,不是在零售,收租的生意,一旦租客发现别处更便宜更方便,散得比什么都快。
胖东来被讨论最多的是服务,但真正把它托起来的,是它愿意自己下场做商品,自有品牌占比三成左右,却贡献了一半的经营利润。
这个结构的含义很直白:消费者冲着那几样只有这里才买得到的东西反复回来,而这些东西的定价权、品质标准、供应链,握在超市自己手里。
山姆走的是另一条路,底子一样:Member‘s Mark 一年卖出五百多亿,占总销售额三成以上。
它不需要跟供应商来回商量“能不能再便宜五毛”,它自己决定用什么原料、找谁生产、定什么价。
**自己做商品,才真正站到了消费者这一侧,只做货架,站的是供应商那一侧,站错边的时间一长,消费者会用脚投票。
全国商超自有品牌的销售渗透率还停留在个位数,而头部那几家已经做到三成上下。
这条线画出来的,就是“做商品”和“做货架”两种能力的差距,关店的那一批,问题不出在不够“线上”,出在货架上常年摆着跟隔壁差不多甚至更贵的东西,消费者找不到一个非来不可的理由。
而做自有品牌这件事,门槛恰恰不在钱,它难在愿不愿意放弃收租的舒服日子,去碰供应链、碰研发、碰品控这些又慢又重、短期看不到回报的事。
品控要自己扛,供应链要一家一家谈,研发失败了钱就打水漂,这些都比收进场费难得多。
正因为难,做成了才构成壁垒,收租谁都会收,做出一款让人反复回来的商品,不是谁都有耐心。
零售这个行当说到底只回答一个问题:消费者为什么要走进你的门。
便利是一种答案,但远不是唯一的答案,当价格、品质、选品里有一样是别处拿不到的,人就会专门跑一趟。
胖东来被当成打卡项目,表面看是服务好,底子还是商品做得足够硬,货架可以租出去,但消费者的信任租不来。
实体店从来没有被“线上”天然判死刑,被判出局的是那些把货架租出去、却不再为货架上摆什么负责的超市。
信源:
商务部零售业创新提升案例集(中国商业联合会发布),2026-04-23——“河南许昌胖东来超市:坚守商业初心 打造行业标杆”
光明网(转载新华网),2026-09-02——“去超市买东西,你还只盯着‘老牌’产品吗?”