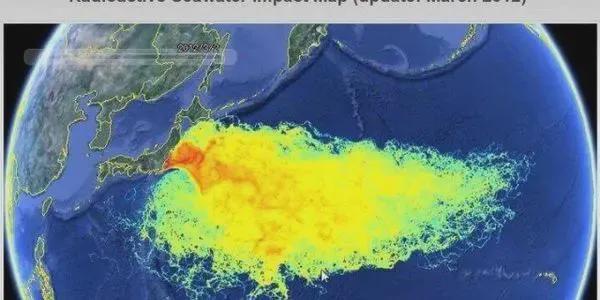
日本排放核水后,奇怪的事发生了:最开始各国对海鲜避之不及,可现在 3 年过去,核污染水持续排入海洋,为何日本海鲜却仍旧不愁出口,大家也还在吃海鲜,难道日本另辟蹊径了?
当初 2023 年 8 月排海启动时,中国全面暂停日本原产水产品进口,中国香港禁入福岛等 10 个高风险都县水产,韩国民间抗议此起彼伏,连日本本土丰洲批发市场都陷入动荡。
所有人都觉得日本水产这行要凉,可三年下来账本完全反转:2025 年日本水产品出口额冲到 4231 亿日元,同比大涨 17.2%,创下历史新高;2026 年头 7 个月又同比增长 18.6%,连带着整个农林水产出口都刷新了纪录。
一边是核污染水的争议从未停过,一边是出口数字一路走高,这反常的背后,根本不是核安全得到了证明,而是一套换赛道、换身份的完整操作。
最先重构的是买家版图。过去中国常年是日本水产第一大出口市场,仅扇贝、海参、金枪鱼就占了出口总额的两成以上。
中国市场关上门后,日本立刻把资源砸向欧美和东南亚两个方向。美国直接顶替中国坐上头把交椅,2026 年前 7 个月进口了 650 亿日元的日本水产,鰤鱼这类高端食材几乎全被美国市场吸收,同比涨幅接近七成。
日元持续贬值放大了价格优势,再加上日本政府补贴冷链、参展和通关,硬生生把北美托成了主力市场。
真正撑住出口基本盘的,是绕一圈换 “国籍” 的灰色中转链。早些年北海道的带壳扇贝,大半运到中国山东、辽宁去壳分装再转销全球,中国既是大市场也是加工基地。
2023 年禁令落地后这条链直接断裂,北海道冷库一度堆满滞销存货。日本企业反应极快,把去壳、分装、速冻的全流程整体南迁,搬到了越南胡志明市、泰国曼谷的冷链产业园里。
东南亚本就有成熟的水产加工产能,工人、厂房、冷链都是现成的,接单几乎零门槛。这套操作的核心,是踩中了国际贸易原产地规则的空子。按照通行规则,商品在他国完成实质性加工、改变形态,即可认定为该国原产。
带壳扇贝加工成净贝肉,刚好卡在 “实质性改变” 的边界上。于是同一批北海道扇贝,离港时还贴着日本标签,经过东南亚工厂换包装再出海,到欧美超市货架上,原产地已经变成了越南或泰国。
数据不会说谎但会拐弯:2023 年日本对越南扇贝出口仅 8 亿日元,2024 年直接飙到 106 亿日元,2025 年越南包揽了日本两成以上的扇贝出口量。
越南本土根本产不出这么多货,暴涨的数字全是中转洗白的生意,日本政府甚至补贴企业在东南亚建厂,官方下场打通了这条链路。
这套玩法也不是没翻过车。美国海关曾在一批标注 “越南产” 的冻扇贝里检出放射性超标,整批退回;中国台湾地区也拦截过经越南中转的秋刀鱼,溯源后产地直指日本熊本。
但零星查扣掀不动整条利益链,从渔民到加工厂,从贸易商到进口商,每个环节都有钱赚,没人愿意捅破这层窗户纸。
很多人疑惑,排海三年为什么身边人该吃海鲜还是吃海鲜?答案很简单:我们日常吃的水产品,本来就和日本产海鲜没多大关系。
中国市场九成以上水产来自国内养殖捕捞,进口份额也大多来自俄罗斯、挪威、阿根廷、智利,正规渠道里日本水产占比微乎其微。
菜市场的带鱼、超市的三文鱼、大排档的生蚝,基本都和日本海域不沾边,大家照常吃海鲜,和日本海鲜能不能出口,根本就是两回事。
更讽刺的是内外反差:日本拼命把水产往外卖,本土人均鱼贝类消费量却连年下滑,从 2001 年的 40.2 公斤跌到 2024 年的 21.3 公斤,几乎腰斩。
本土消费者用脚投票回避,出口端却靠换包装把风险散向全球。
说到底,日本从来没解决核污染水的信任危机,只是把问题换了包装、挪了位置。
海鲜还是那批海鲜,风险也没消失,只是从明面上的 “日本产”,藏进了模糊的全球供应链里,让更多不知情的消费者默默接了盘。