如今美国对中国使的招,跟当年整垮日本用的手段一模一样!如今他们计划已完成一大半,只要供应链彻底成型,到时候根本不用动武,就能达成目标。扩大内需、推进技术自主并分散贸易伙伴,正是中国避免重蹈日本覆辙的底盘。
国际经济竞争有时候并不需要硝烟,市场准入、汇率变化、技术限制和产业转移,都可能让一个国家的经济发展受到长期影响。
美国与日本过去的经贸博弈,至今仍是研究国际产业竞争绕不开的一段历史。如今美国对中国采取的措施,又让人看到了一些熟悉的影子。
1985年09月22日,美国、日本、英国、法国和联邦德国签署广场协议,推动美元贬值、日元升值。日元升值之后,日本出口企业的价格优势受到冲击,企业经营环境发生变化。随后,日本国内宽松货币政策推动资金大量进入房地产和股票市场,资产价格持续上涨,最终在1990年前后出现泡沫破裂。
1986年07月31日,美日又达成半导体贸易协议,美国要求日本扩大半导体市场开放,并对相关出口行为作出限制。1987年,美国进一步对部分日本电子产品实施贸易制裁。日本半导体产业的国际竞争格局由此发生变化。
从汇率到半导体,再到贸易规则,日本当年经历的压力并非来自单一领域,而是多个经济环节同时受到影响。
如今美国面对中国,采取的措施也已经延伸到多个产业领域。
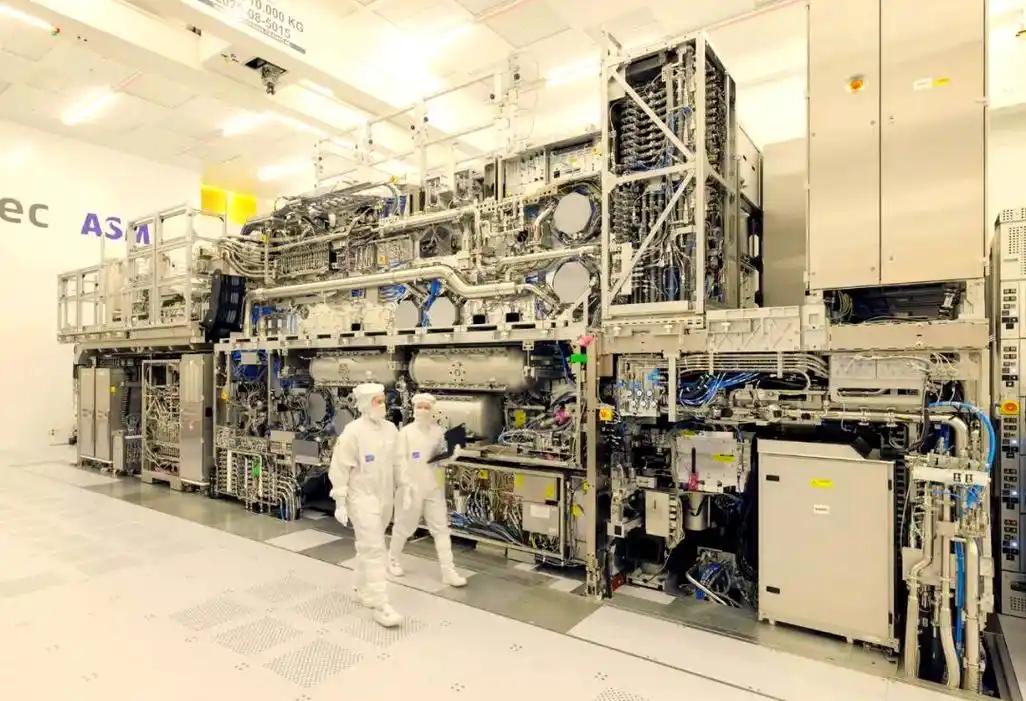
2024年12月02日,美国商务部宣布进一步收紧对华半导体出口管制,将先进制造设备、芯片设计软件以及高带宽存储器等纳入限制范围。2025年12月22日,美国贸易代表办公室针对中国半导体产业的301调查作出认定,并公布后续关税安排。按照相关文件,新一轮半导体关税将在2027年06月23日调整,具体税率将在实施前公布。
2026年01月13日,美国商务部又调整了部分先进计算芯片出口许可审查政策,对英伟达H200、AMD MI325X等产品采取附带条件的逐案审查方式。
从这些政策安排能够看出,美国对华技术政策具有明显的产业竞争色彩,先进芯片、制造设备和软件工具都成为重点领域。对中国企业而言,外部供应能否保持稳定,已经不只是采购成本问题,还关系到生产计划和长期研发投入。
供应链方面的变化同样值得注意。
美国近年来持续推动制造业回流,并鼓励企业将部分生产环节安排到其他经济体。墨西哥、越南、印度等地承接了部分新增投资和生产订单,一些跨国企业也在调整工厂布局。
企业迁移生产环节,往往会带动零部件采购、物流运输和上下游配套一起变化。一个地区如果逐渐形成完整的生产网络,原有供应商就可能面临订单减少的压力。美国推动供应链重新布局,影响的正是全球制造业未来的分工方式。
不过,中国制造业的竞争力并非只靠最终组装环节。大量工业原材料、精密零件、机械设备和生产配套都集中在国内,产业链之间联系紧密。想要把如此庞大的生产网络整体搬走,并不是短期内能够完成的事情。
中国也在通过实际发展增强抵御外部冲击的能力。
国家统计局2026年02月28日发布的2025年国民经济和社会发展统计公报显示,2025年中国国内生产总值达到1401879亿元,同比增长5.0%,全年货物进出口总额达到454685亿元,同比增长3.8%。
值得注意的是,2026年10月19日,国家统计局公布前三季度经济运行数据,前三季度货物进出口总额达到399399亿元,同比增长18.8%,其中出口增长16.4%,进口增长22.3%。对共建“一带一路”国家进出口增长17.1%,民营企业进出口增长19.1%。
这些数据说明,中国外贸市场的空间仍在扩大,贸易伙伴也更加多元。美国市场固然重要,但中国企业已经拥有更广阔的国际市场可以开拓。
扩大内需则是另一项关键工作。一个拥有庞大人口规模和完整工业体系的经济体,不能长期把发展寄托在外部订单上。居民消费能力、就业情况、收入增长和公共服务水平,都会影响国内市场的承接能力。让普通家庭有稳定收入,让企业能够在国内找到持续的需求,制造业才有更加可靠的市场支撑。
技术自主也不能停下来。芯片、工业软件、精密仪器、先进材料和高端制造设备,都需要持续投入。外部限制越多,越需要把关键技术掌握在自己手中。
技术突破不是短期内就能完成的事情,但只要研发投入不断积累,产业配套逐步完善,中国制造就能拥有更大的发展空间。
在我看来,美国对中国采取的这些措施,真正值得警惕的地方,是它们可能共同改变国际产业链的分配方式。关税会影响企业成本,技术限制会增加研发和生产难度,供应链迁移则可能影响未来订单。如果国内市场没有足够的承接能力,关键技术又长期依赖外部供应,企业发展自然容易受到牵制。