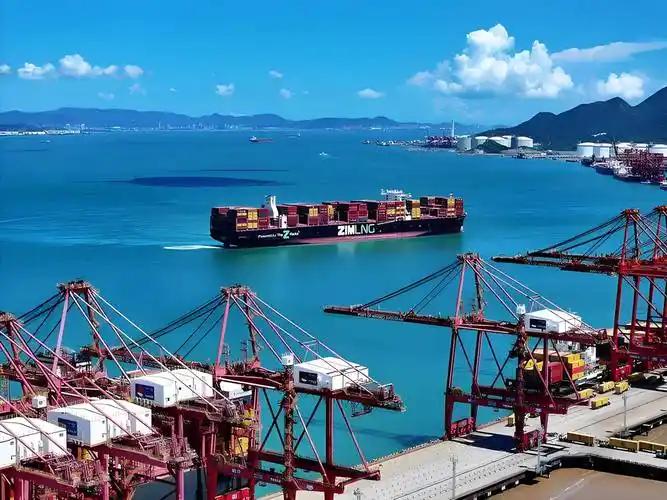
说到底三战能不能打起来,关键就一个字:中国。全球真正有资格打世界大战的,其实只有“1.5个”国家——美国算半个,它能点火,却撑不起全场。一战二战凭啥叫世界大战?顶级工业国全下场,战火跨多洲,全球六成以上人口被卷进去。今天中国工业产值占全球约三成,粗钢超五成,水泥近半,全产业链自己能转,72小时民转军不是吹的。只要中国不直接下场,其他冲突再凶,顶多算局部战争。中国保持战略定力和强大工业能力,正是阻止全球战争失控的关键。
第三次世界大战究竟会不会爆发,不能只看哪个国家的军队规模更大,也不能只盯着核武器和航母数量。现代战争拼到最后,考验的往往不是第一轮能打出多大声势,而是武器能不能持续生产,能源能不能稳定供应,工业体系能不能承受长期消耗。
两次世界大战已经给出过答案。1914年7月28日,第一次世界大战爆发,1918年11月11日停战;1939年9月1日,第二次世界大战爆发,1945年9月2日,日本签署投降书。它们之所以成为改变世界格局的战争,不只是因为参战国家数量多,更因为当时主要工业国家的生产体系、交通运输和经济资源都被战争深度牵动。
军队可以在前线交战,但战争背后还有一条看不见的生产线。枪炮需要钢材,飞机需要发动机,军舰需要造船厂,弹药需要化工产业,后勤运输还离不开铁路、公路和港口。没有足够的工业产能,再强大的军队也难以长期维持高强度作战。
今天的中国,恰恰拥有世界上最完整规模最大的工业体系之一。
拿钢铁来说,世界钢铁协会发布的《2026年世界钢铁统计》显示,2025年中国粗钢产量为9.608亿吨,全球总产量为18.489亿吨,中国占比约52%。美国同期粗钢产量约8190万吨,印度约1.649亿吨。中国一家钢铁企业的生产规模,放到全球工业格局中已经具有相当大的分量。
水泥和其他基础材料也有类似情况。美国地质调查局2026年公布的《矿产品概要》估算,2025年中国水泥产量约17亿吨,占全球很大比重。水泥看起来是普通建材,可大型工程、交通设施、港口和工业厂房都离不开它。真正进入长期战争状态,基础设施修复和后勤保障同样需要大量材料。
还有一个值得关注的数字。经济合作与发展组织在2026年11月发布的全球生产网络研究中指出,2024年中国在其统计的18个制造业行业中,有14个行业的增加值位居全球第一,在17个行业的工业总产出方面位居第一。
这意味着中国工业的影响力早已越过国界。一件产品可能在中国生产核心零部件,在东南亚完成组装,再进入欧美市场销售。看起来只是普通的商业往来,背后却连接着多个国家的工厂和就业岗位。如果全球最大规模的制造业体系被迫卷入战争,受到影响的绝不会只有中国。
美国的情况则有另一面。它的航空技术、核力量、金融体系和军事基地网络依然具有强大优势,尤其在远程打击、情报侦察和盟友协调方面,仍然拥有相当突出的能力。
2026年8月13日,美国政府发布重建海军及造船工业基础的备忘录,承认美国海军造船项目存在延期、成本增加和订单积压等问题,商业造船业的国际竞争力也受到限制。备忘录甚至提出引入外国造船企业和技术,帮助恢复本土造船能力。
一个拥有全球最强军事投送能力的国家,仍然需要为造船厂、工人队伍和供应商发愁,说明现代军事力量并不是单靠资金和先进设计就能维持的。美国可以在局部冲突中发挥很大作用,但要同时支撑多个方向的长期高强度战争,工业生产和后勤保障就会成为必须解决的问题。
当然,中国的工业实力也不能被简单理解为所有资源都能自给自足。石油、铁矿石以及部分关键原材料仍然需要国际贸易支持,海上运输和能源供应安全也非常重要。因此,中国不断推进能源多元化、粮食安全建设、关键技术自主创新和交通基础设施建设,有着非常现实的战略意义。
2026年2月28日,国家统计局公布2025年国民经济和社会发展统计公报。数据显示,2025年中国工业增加值达到41.68万亿元,同比增长5.8%,其中制造业增加值增长6.4%。这说明中国工业不仅拥有庞大的存量基础,也仍在持续发展。
中国的分量已经不局限于军事领域。一旦中国被卷入全球性战争,世界制造业供应链、国际贸易、海上运输和能源市场都可能遭受巨大冲击。其他国家即便没有直接参战,也很难完全避开影响。欧洲需要考虑能源和工业生产,亚洲需要考虑供应链稳定,美国需要重新安排全球军事部署,俄罗斯及其他主要经济体也将面对新的战略选择。
这样的局面,早已不是两个国家之间的军事较量,而是全球经济和安全体系都可能受到冲击。
在我看来,中国最重要的战略价值,不是主动参与一场世界大战,而是拥有足够强大的综合国力,让任何国家在考虑战争升级时都必须认真计算代价。中国坚持独立自主的发展道路,持续加强工业基础、科技创新和国防建设,同时坚持和平发展,这种实力与克制并存的方式,对维护国际稳定具有重要意义。