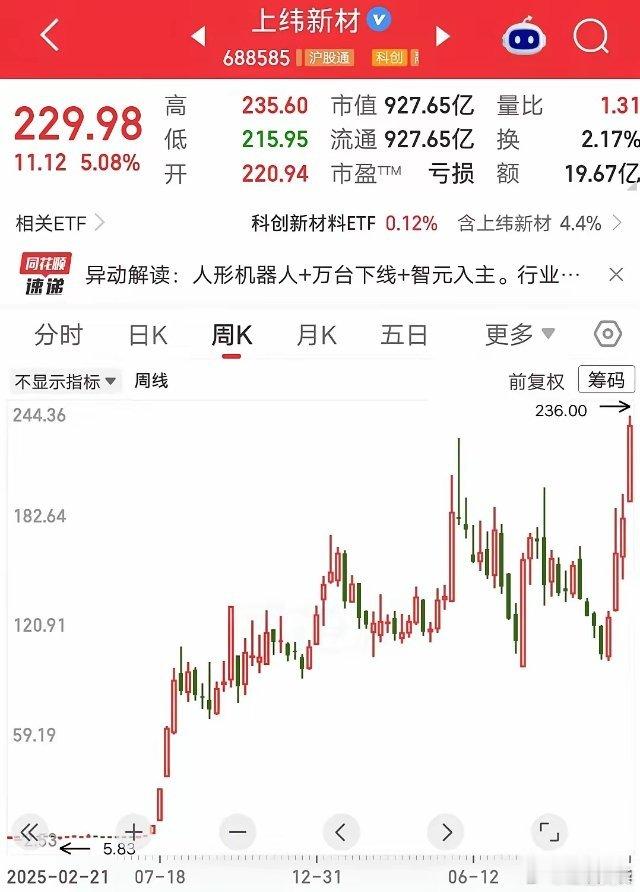
不声不响从不足10元涨到230多元,一年多的时间股价翻了22倍,业绩烂的一塌糊涂,全凭科技概念撑住估值。该票叫上纬新材,去年7月初的时候,智元机器人要入主公司。当时机器人概念非常火爆,股价持续涨停,然后就是高位震荡。最近一个月股价翻倍,同时突破了历史新高。把这段行情摊开看,最值得琢磨的是:一家原本做材料的企业,为什么换了股东,就能让市场给出完全不同的价钱?事情从2025年7月8日说起。智元机器人相关方与上纬新材原股东签下股份转让协议,先通过协议转让接手29.99%的股份,再安排要约收购,进一步拿下控制权。两步交易的每股价格都是7.78元。上纬新材原来的生意,是耐腐蚀材料、风电叶片用材料等。风机叶片要用材料,工厂设备要防腐,这些都是实打实的需求。只是这类企业的估值,通常要围着订单、成本、利润来算。智元相关方一来,市场的目光转向了机器人。投资者开始想象,新的团队、新的技术,能不能让这家材料公司长出一门新生意。第二天,股价开盘便涨停,涨幅20%。到7月22日,已经连续10个交易日涨停。按每天上涨两成计算,连涨10天,价格就是原来的六倍多。消息传播的速度,远远快过新业务产生利润的速度。9月,协议转让股份完成过户,智元恒岳成为控股股东,邓泰华成为实际控制人。到11月7日,要约收购清算过户完成,智元恒岳及一致行动人合计持股63.6232%。这场控制权变更,有了完整的落地结果。进入2026年,机器人业务也往前走。9月20日,“启元Q1”和“启元T1”正式发布开售,产品从10月起陆续交付。10月25日,累计下线达到5000台;11月8日,这个数字来到1万台。半个月左右,下线数量增加5000台,给了市场新的想象空间。11月9日,上纬新材再次上涨20%,收在216.02元,总市值约871亿元。从10月16日算起,累计涨幅达到106.72%。11月10日,盘中又摸到236元,刷新历史纪录。这轮行情走到这里,已经从“谁来接手公司”,推进到了“机器人能造出多少台”。接下来,最难的考题才刚刚摆上桌。一万台下线,意味着产品完成生产环节;这些产品交付了多少、客户愿意持续买多少、扣掉各种费用后能留下多少钱,还需要一笔笔算。服装厂做出一万件衣服,仓库里有货,和顾客掏钱买走,终究是两回事。尤其是面向家庭和个人的机器人,消费者得想明白:买回来能做什么?用起来是否省心?新鲜劲过去之后,还愿不愿意继续使用、推荐给别人?这些问题,决定了第一批产品交付之后,生意能否持续。再翻到账本。2026年前三季度,上纬新材营业收入约12.09亿元,同比下降5.51%,归属于上市公司股东的净利润为亏损约4.22亿元。同一时期,新材料业务贡献归母净利润6351.81万元,同比增长4.91%;公司整体研发投入约3.84亿元,其中机器人业务约3.6亿元。机器人研发团队已有295人。老业务继续贡献利润,新业务则在研发、营销和供应链等环节投入资金,而前三季度机器人业务尚未确认收入。钱先花出去,收入和利润什么时候跟上,成了转型能否成功的关键。研发需要耐心。企业想做出新产品,招人、试验、改工艺,样样都要花钱。问题在于,投入多少只能说明付出了多少,最终能拿到多少回报,还得靠产品和客户回答。资金压力同样值得看。前三季度,公司经营活动产生的现金净流入约2814.86万元,同比减少74.59%;同时收到股东提供的4.5亿元关联方借款,用于支持机器人新业务。这说明转型需要持续的资金支撑。股价上涨,能让持有人账面上的财富增加;研发人员的工资、零部件采购款、生产和售后费用,却必须用真金白银支付。站在普通投资者的角度,这只股票最容易让人产生的错觉,就是把企业的进展,直接换算成自己买入价格的合理性。产品能量产,是一道进展;企业能盈利,又是一道进展;买入时的价格能否带来回报,还要再过一道关。好行业、好技术和好收益之间,都隔着成本与价格。比如,一家企业未来确实发展起来了,但股价提前把多年后的好成绩都算进去,后来业绩稍慢一步,持有人也可能承受很大波动。看对了方向,也需要考虑为这份期待付出了多少钱。上纬新材下一步值得关注的,是机器人实际交付和收入能否增长,毛利能否覆盖研发、营销与售后开支,现金回流能否支持后续经营。技术突破可以带来想象,持续的订单和利润才能给想象垫上基础。对于普通人而言,面对一年多的惊人涨幅,多算一遍账,往往比反复盯着涨停板更有用。