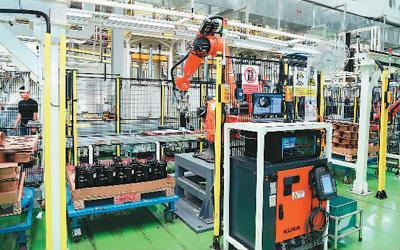
网传一份2025年全球家用空调产量统计榜单显示,榜单标注中国年产量2.09亿台、泰国2200万台、印度1250万台。
先说公布,我顺着这张图往上找,没找到哪家机构开过发布会,也没见过哪份报告封面上印着这组数,找到的是一条英文帖子。
底下有人留言,说转发它一半因为中国制造业的体量实在惊人,一半因为图画得妙,这十来天,这张图在国内平台上又转了一轮。
那2.09亿是编的吗?不是,奥维云网的数据显示,2025冷年也就是2024年8月到2025年7月,国内家用空调生产20072万台,同比增长11.1%,跟2.09亿差了九百万台上下,量级完全对得上。
差的这九百万,是冷年和日历年错位,家用口径和全口径错位,统计起止点也错位,所以榜首这个位置是真的,精度是虚的,这句话记住,后面很多争论都卡在这儿。
再说泰国那条,产业在线的数据显示,2025冷年泰国实际产量1729万台,榜上标的2200万,更接近产能,AVI的说法是泰国的空调年产能已经超过2000万台。
产能和产量,一字之差,差的是两件事,产能是厂房和流水线能顶到的上限,产量是真装出来、能装船拉走的机器。
那泰国把产能堆这么高,是给谁准备的?答案有点意思,泰国生产的空调里,中资品牌的产量份额从2021冷年的8.4%涨到了2025冷年的29.7%。
产业在线的另一个数更直白,跟2021年比,2025年中国家用空调企业在海外新增产能1182万台,占海外全部新增空调产能的62.5%。
海尔在春武里,美的在泰国,海信在罗勇,一家一家把线搬过去,也就是说,榜上写着泰国的那根柱子,有近三成是我们自己人过去建立起来的,这条榜真正比较的是产能落在了哪块地上,而不是谁最会造。
印度这条也值得分析,一年造1250万台,可当地家庭装空调的比例还在个位数,多数人家靠风扇硬扛,美国一年只造410万台,家里装空调的比例却高得多。
两张表摆一起就明白了,产量榜记录的是谁在替别人干活,而不是谁在使用,日本本土约500万台,韩国250万台,美国那410万台还以大型中央空调为主。
这几家不是造不出来,是算过账,中低端人工贵、利润薄,索性把线挪出去,本土只留赚钱的那块,不要一时激动就误以为人家退步了,人家是主动站到了更划算的位置上。
再往下问,组装厂都能搬走,为什么排在最前的还是我们?因为关键的核心部件搬不走,国内空调压缩机产能约占全球八成。
整机制造产能占据全球绝大部分,美芝2025年产能1.8亿台、卖了1.4亿台,单独看,它在全球转子压缩机里就占四成半以上。
格力的凌达产能7300万台,组装一台空调真不难,难的是方圆百公里内把几百种零件凑齐还不误工期,东南亚那些厂。
铜管、电机、电控板,大多还得从我们这边装箱上船,这套本事是几十年一条链一条链积累出来的,砸钱建几个厂房复制不了。
但基础雄厚不等于利润丰厚,产业在线的数据显示,2026冷年也就是2025年8月到2026年7月,国内家用空调产量1.87亿台,同比下降10.9%。
奥维云网的推总数据说,同期全球家用空调出货2亿台,同比下降9.4%,到今年6月底,行业库存6995万台,压在渠道手里的5623万台,同比还多一成。
更要紧的是产能,国内家用空调产能已经从2018年的2.2亿台扩到2026年的3.5亿台,按1.87亿台的产量算,产能利用率不到六成。
9月铜价一度冲上11万元一吨,铜在整机成本里占两到三成,行业里粗略估算,铜价每涨一万块,一台1.5匹的机器成本就多两三百,奥维云网监测的全渠道均价,环比还在跌六个点以上,产能占住了,赚钱这块还没占住。
也不是没有亮点,奥维云网的数据显示,11月空调整体排产同比涨5.6%,内销排产涨7.3%,可这是去年同月内销跌了28.6%的低基数托起来的,排产回正只说明仓库快清空了,不等于买的人回来了,刚回正就敲锣,太早。
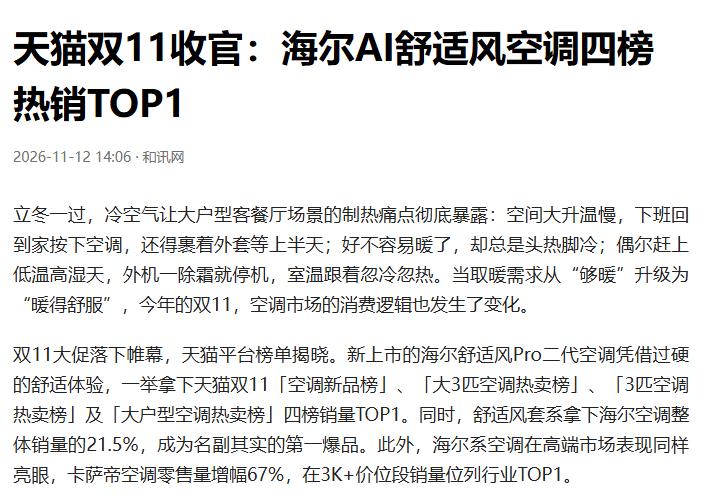
倒是双11的榜单,透出点别的味道,和讯网今天午后发的那篇稿子里,海尔给出的自家数据是这样说的。
舒适风Pro二代这次在天猫拿了四张榜的前排,空调新品榜、大3匹热卖榜、3匹热卖榜、大户型热卖榜,光舒适风这一个套系就占了它空调整体销量的21.5%。
卡萨帝在三千元以上价位段的零售量涨了67%,我关心的不是谁家上榜,是卖点变了,前两年比的是便宜两百块。
今年比的是风别往人身上直吹、开机三十秒就热、除霜的时候别停机,价格战打到见底,愿意多掏钱的人开始为体感买单了,这不是需求没了,是需求换了方向。