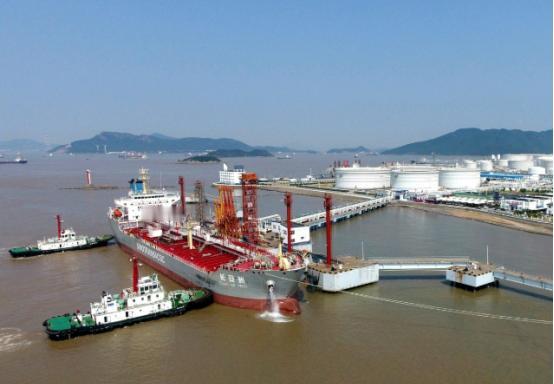
油价暴跌,居然意外炸出了炼油巨头的底牌?原本以为原油成本降了是好事,没想到大型炼化基地为了保供,手里往往压着几十天的在途原油库存,油价一旦暴跌,这些还没来得及进厂、却已经按高价买下来的原油,转眼就从“安全垫”变成了“夺命符”,也成了这轮暴跌中最无助的牺牲品。
油价下跌,开车的人先想到的是加油能省钱;炼厂看到的,却可能是一批还在海上、按高价买下的原油。价格几天就能变,油轮从装船到靠港却要走上二三十天,甚至三四十天,这段时间差,正是炼化企业最难躲开的风险。
11月初那一周,布伦特原油从每桶110美元上方跌到98美元附近,纽约原油也跌破91美元,单周跌幅超过10%,是2020年以来少见的大幅下挫。此前推高油价的地缘风险突然降温:美国释放出不急于扩大军事行动的信号,伊朗也对霍尔木兹海峡通航问题松口,市场给战争风险加上的溢价迅速消退。
油价跌了,对消费者当然是好消息。但对于炼厂来说,账本不会立刻跟着现货价格翻篇。原油从采购、装船、运输到进厂加工,中间隔着漫长的供应链;大型炼化基地还得留出几十天的周转库存,保证装置不断料。平稳时期,这些库存是保供底气;急跌时,它们就成了高价签下、低价入账的货。
油价每桶下跌8到10美元,大型炼化企业的账面损失就可能达到十亿元上下。头部企业在2026年上半年计提的存货跌价准备约160亿元。钱并非立刻从现金账户里消失,而是库存按照新的市场价格重新估值后,账面价值缩水了。说这是企业看错行情,未免简单了些:只要原油需要跨洋运输、生产又不能随意中断,这种价格敞口就很难彻底消除。
“三桶油”面对油价波动,也不是一个处境。中石油、中海油上游开采业务占比较高,油价上涨时往往能从资源端受益;中石化则以炼化和下游销售为主,原油自给率不到15%,每年加工近2.5亿吨原油,近九成都要对外采购。油价上涨时,原料成本先上去,成品油调价又受机制约束,未必能及时转嫁;油价下跌时,高价库存先承压,成品油价格也跟着走低,两头都挤。
此前油价冲高回落,中石化计提了159.43亿元存货跌价准备,净利润因此减少156.58亿元。三季报前三季度利润接近390亿元,数字看上去不差,但新一轮急跌又把库存减值压力推回台前。公司存货规模常年在2000亿至2500亿元之间,基数这么大,油价每动一点,报表都可能跟着明显波动。
地方炼厂的日子更紧。山东等地的独立炼厂,融资能力和资金储备不如大型央企,期货套保工具和经验也相对有限。油价看涨时,贸易商愿意提前锁货、缴保证金;市场转向后,有的中间商宁可不要定金,也不愿接高价汽柴油。今天买回去,明天市价一跌,亏损就落在自己身上。
炼厂又不是家里的煤气灶,想关就关。炼油装置长期处在高温高压环境,随意降负荷或停工,会带来设备损耗、安全风险和重新启动成本。装置要运转,原油就得继续加工;下游买家减少,储罐很快装满,炼厂只能降价出货,哪怕利润薄到接近成本,也得给库容腾位置。卓创资讯数据显示,这轮下跌刚开始,山东地炼综合炼油利润一周就减少60多元/吨,后续压力还会传导到生产和现金流。
有人会问,既然油价可能跌,少买点库存不就好了?对实体企业而言,库存不只是押注价格,更是生产和保供的缓冲。海运延误、局势反复,甚至供应链突然受阻,都可能让炼厂断料。把库存压到最低,账面风险也许小了,供应中断的代价却可能更大。
套期保值能帮企业对冲一部分价格风险,却不是装上就能高枕无忧。期货锁住的是金融市场上的价格,锁不住原油在海上运输的时间;套保方向判断错了,期货端也会亏损。2018年,中石化旗下联合石化就因套保策略失当亏损46.5亿元。工具能减震,不能替企业消灭风险,关键还在于对冲多长的库存周期、承担多少成本,以及在什么价格下启动。
压力也不止来自库存。2025至2026年,国内一批大型炼化项目陆续建成转固,厂房和设备开始计提折旧。油价跌了,折旧不会跟着下降;库存贬值、成品油售价走低、出口利润收缩,再叠加刚性折旧,炼厂的利润空间被一层层挤压。
再往上看,国家拥有规模可观的战略石油储备,总库存可覆盖上百天的净进口量,低价时具备补充储备的物理空间。问题是,库存“有多少”并不能自动回答“何时动用、怎样轮换、由谁承担价格差”。商业库存与战略储备如何衔接,保供企业能否获得制度化的风险缓冲,公开规则仍需要更清晰。储备像压舱石,但要真正稳住船,还得有明确的调度和使用机制。
这轮油价暴跌照出的,不只是某家企业的账面损失,而是能源安全与市场价格之间的拉扯:保供需要冗余,冗余需要时间,价格急变时,时间就成了成本。实体产业的韧性不能靠猜行情,更不能把保供代价全留给炼厂独自承担;油价涨跌会过去,能不能把风险分担规则建起来,才决定下一次急跌来临时谁不必硬扛。