差距让人难以接受。
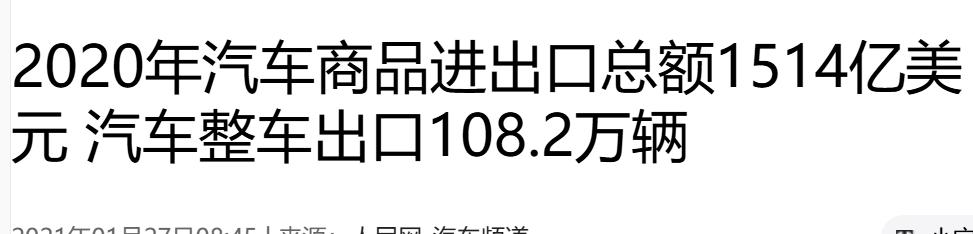
2020年,中国汽车出口:108万台。
2020年,美国汽车出口:100万台。
2026年,中国汽车出口预计:1200万台。
2026年,美国汽车出口预计:120万台。
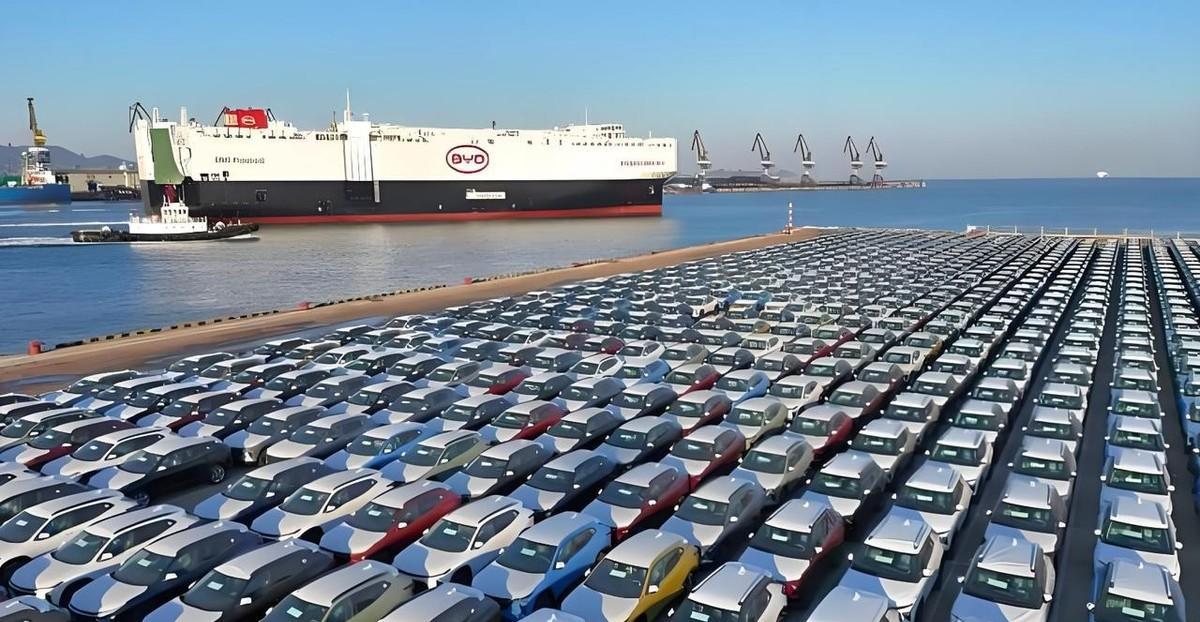
汽车出口的竞争,表面上比的是销量,背后比的却是产业链、产品方向和市场适应力。2020年,中国汽车出口108万辆,美国约100万辆,两边几乎站在同一条线上;到了2026年,中国出口有望冲击1200万辆,美国预计约120万辆,差距被拉到十倍。
这不是一场谁偷懒、谁拼命的简单赛跑。更关键的变化是,全球汽车产业换了跑道。
先看中国这边的速度。2026年1至9月,中国汽车出口820.5万辆,同比增长65.8%;仅9月就出口105.3万辆,几乎追平2020年全年的出口量。从6月起,月出口连续四个月超过100万辆。过去要用一整年完成的规模,现在一个月就能做到。
10月的乘用车出口也很抢眼。乘联会数据显示,当月乘用车出口92.8万辆,同比增长68.5%,占厂商销量的35%,去年同期这一比例是19%。中汽协副秘书长陈士华预计,全年汽车出口有望超过1000万辆;1200万辆则是更高的目标,能否实现,还要看后续出口节奏。
真正推动这轮增长的,是新能源车。9月出口的105.3万辆汽车中,新能源汽车占57.1万辆,同比增长1.6倍;前三季度新能源车出口400.6万辆,同比增长1.3倍。10月新能源乘用车出口58.2万辆,占乘用车出口总量的62.8%。
这条趋势并非一朝形成。2025年,中国汽车出口突破700万辆,其中新能源汽车出口261.5万辆,同比翻倍。到2026年1至5月,新能源车已占整体汽车出口量的71.6%。出口车队的主力,正在从燃油车转向电动车。
这恰好解释了中国为什么能突然提速。过去汽车出口拼发动机、变速箱和品牌积累,日本、德国、韩国在这条赛道上跑了几十年,中国曾经是追赶者。电动化普及后,电池、电机、电控和智能座舱变成新的竞争核心,中国企业在这些环节积累深、更新快,原有的座次也就不再牢靠。
出口车型也没有一味冲高端。乘联会数据显示,出口以中低价主流车型为主,A00级和A0级纯电动车占纯电出口的56%。说白了,海外消费者买到的不只是展厅里的“科技样板”,还有价格合适、日常能用的家用车。比亚迪、奇瑞、吉利等品牌正在更多海外街头出现。
市场拓展也不只靠低价。2026年1至4月,奇瑞在欧洲出口14.78万辆,同比增长264%;东南亚前五个月增长45.2%,中东增长70.8%。续航、车机、辅助驾驶和三电质保,逐渐成了中国车企争取消费者的筹码。价格当然重要,但同价位能给出什么,才更决定一辆车能不能留下来。
全球车企的排名也在变化。2026年上半年,比亚迪位列全球销量前十第六,吉利第七,奇瑞与福特并列第九,三家中国车企合计占全球市场份额的13.5%。与此同时,福特、Stellantis、大众等车企的全球份额较2019年下滑约3个百分点。汽车产业的重心,正在向新的竞争者倾斜。
美国汽车出口则没有跟上这股势头。2026年上半年,美国汽车出口约63.6万辆,同比下降7.9%,全年预计约120万辆。关税也在加重压力。相关分析称,特朗普政府2025年对汽车、零部件和钢铝加征关税后,美国乘用车出口下降21.9%,进口下降21.08%。想用关税挡住竞争,结果出口和进口都受到冲击。
当然,美国汽车的困境不能只怪关税。人工成本高、部分零部件和原材料依赖进口,再加上美系车型偏大、偏重,都会削弱海外竞争力。美国本土畅销的皮卡和大型SUV,到了欧洲、东南亚等市场,未必符合当地的排放要求、道路条件和油价水平。一辆在密歇根卖得动的车,未必适合曼谷或马德里的日常生活。
美国对中国电动车还设置了超过100%的关税,并叠加联网车辆安全审查和准入限制,直接出口的空间十分有限。但关税筑起的墙,也可能让本土车企少了直面全球竞争的机会。市场被保护起来,不等于企业就自动练出了全球竞争力。
中国车企也不能只盯着出口数字。国内市场并不轻松,陈士华将前三季度车市概括为“内冷外热”,1至9月汽车产销同比均下降4.5%;10月国内乘用车零售164.3万辆,同比下降27.1%。出口确实托住了车企的增长,但出海能否走远,还要看售后、渠道、本地运营和品牌口碑。
从108万辆到可能超过1000万辆,中国汽车出口靠的不是一时运气,而是赶上电动化窗口后,把产业链和产品优势转成了市场成绩。跑得快固然重要,跑得稳、让消费者买得放心,才是下一场竞争的胜负手。