网易集团(09999.HK / NTES)Shining Globe Trust梳理+税负推演(3.44–3.94亿元人民币)
一、信托基础事实(SEC、港交所H股招股文件)
信托名称:Shining Globe Trust(闪耀环球信托)
委托人:丁磊;受托人:TMF (Cayman) Ltd(TMF开曼信托)
置入时点:2000年网易美股IPO前搭建(IPO前置信托,归入阿里、小米、京东这一组)
架构路径:丁磊 → Shining Globe Trust(开曼信托)→ Shining Globe Holding(开曼)→ Shining Globe International(开曼)→ 网易普通股
关键特点:丁磊为委托人,保留对信托资产的投资、处置权力;受益人:丁磊及其家族成员,属于开曼酌情家族信托
置入对应股份:IPO底层对应约14.56亿股网易普通股(H股招股书披露口径),是丁磊核心控股主体
区分:网易云音乐有独立持股安排,下面测算只统计网易集团主体这支家族信托。
二、信托资产规模(两个口径)
口径1:2000年置入时点(计税锁定时点)
网易2000美股IPO发行价:15.5美元/ADS,1ADS=100普通股,折合单普通股0.155美元;年代较早,行业推演取Pre-IPO置入公允贴近IPO价0.155美元/股测算
置入股份基数:14.56亿股
置入时点公允市值≈14.56 ×0.155 ≈ 2.257亿美元,折合人民币约16亿元
口径2:当前信托持股市值
后续增发、减持、拆股,持股数量有变动;计税公允价值锁定在2000置入当日,后续股价涨跌不回溯税基
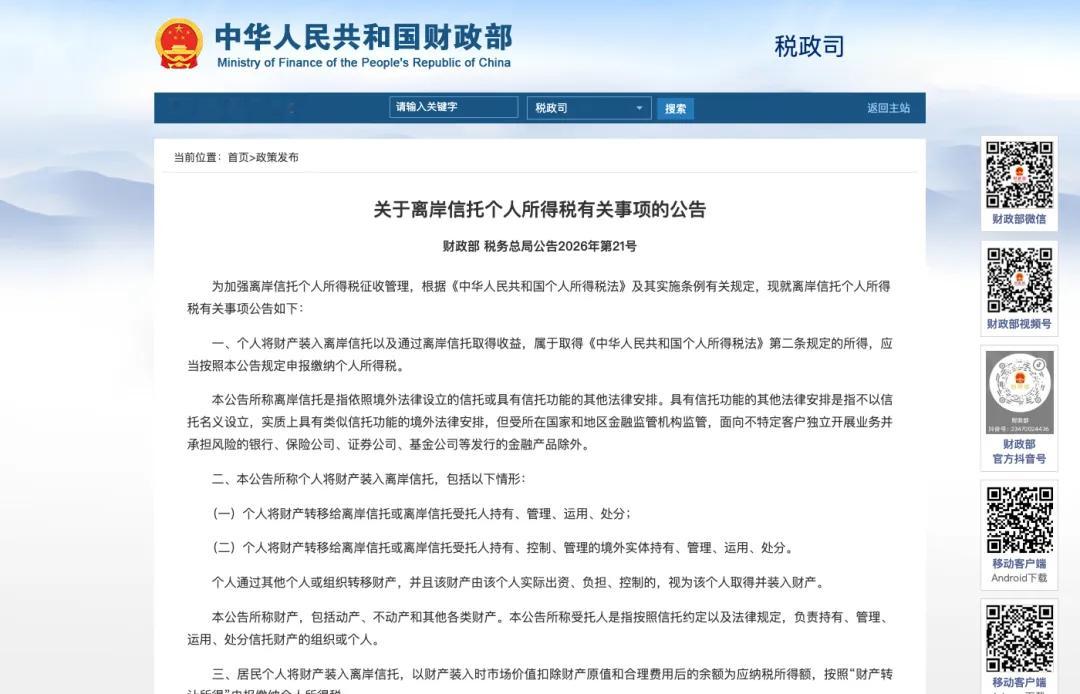
三、置入环节个税推演(21号公告口径,仅外部推演≠真实税单)
公式:应税所得=置入时点公允价值 − 股权原始取得成本 − 合理费用;个税=应税所得×20%
沿用统一两套假设:
假设A(保守口径):以IPO发行价作为取得成本 → 增值≈0,置入个税≈0
假设B(中性推演,市场通用):创始原始实缴成本=置入公允值5%
置入公允16亿元;成本=16 ×5%=0.8亿元
应税增值≈15.2亿元
置入环节个税=15.2 ×20% = 约3.04亿元人民币
四、叠加存续分红个税(单独申报)
网易早年长期不分红,分红集中在后期,信托对应权益累计分红估算2–4.5亿人民币;红利个税20%:0.4–0.9亿元
合并税负区间
保守情景:置入税0元,仅分红税0.4–0.9亿元
中性情景:合计 3.44–3.94亿元人民币
五、关键边界提示
架构:信托持有两层开曼控股公司,穿透后属于中国税收居民丁磊生前把间接股权置入离岸家族信托,落入21号公告覆盖范围;
这个案例特殊点:设立时间极早(2000年),远早于21号公告出台,是市场讨论非常多的“追溯适用”争议标的;
丁磊保留资产投资处置权,是信托条款层面的控制权安排,不改变“委托人将资产置入信托”的行为定性;
受托人TMF Cayman,是大型独立信托服务商,和瑞银、汇丰、BNP泽西不是同一家;
全部数字为公开推演;最大变量:税务居民身份、早期真实出资凭证、境外税收抵免。