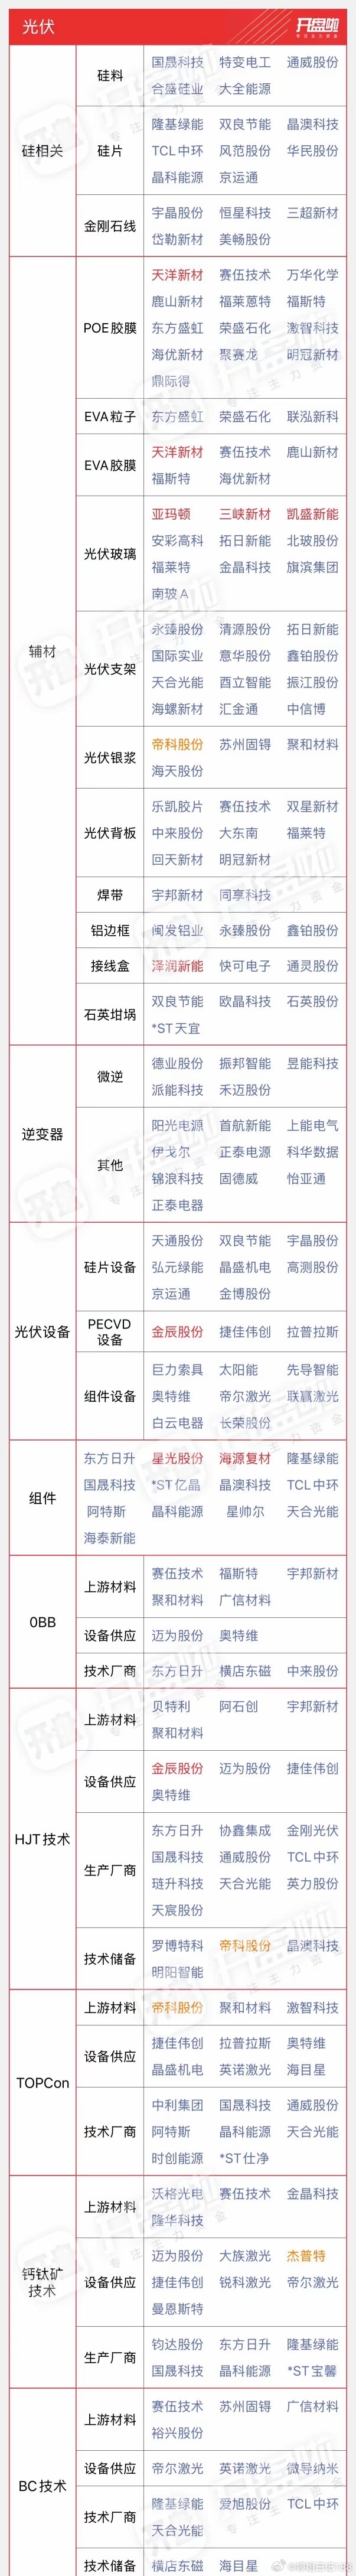
光伏板块梳理:产能出清+新技术突围,赛道拐点临近光伏这个赛道,沉寂了很长一段时间,很多人一提起来第一反应就是内卷、价格战、产能过剩。但行情往往就是在预期最差的时候慢慢酝酿,随着行业持续去库存、落后产能出清,叠加各类电池新技术加速落地,光伏产业链的结构性机会,正在逐步显现。整个光伏产业链很长,从上游硅料、硅片,辅材、设备,再到逆变器、组件,还有 HJT、TOPCon、钙钛矿、BC 等多条技术路线,分支繁杂,资金炒作的时候,也经常会轮动切换。一、上游硅相关:行业压舱石硅料、硅片是光伏最上游的基础环节,前期价格持续下行,压缩行业利润。经过一轮漫长的洗牌之后,供给端逐步收敛,龙头企业依靠成本优势站稳脚跟。硅料、硅片环节,是整个光伏产业链的根基。一旦下游需求回暖,最先受益的就是头部硅料、硅片企业;而金刚石线,是切割硅片的耗材,硅片出货量回升,耗材需求同步跟上。二、光伏辅材:细分小赛道弹性不小辅材属于配套环节,包含 POE/EVA 胶膜、光伏玻璃、支架、银浆、背板、焊带、铝边框、接线盒、石英坩埚等等。胶膜、玻璃是组件必不可少的材料,其中 POE 胶膜因为耐候性更强,在新技术组件里面渗透率持续抬升,是辅材里面关注度很高的分支。支架、银浆、石英坩埚这些细分方向,容易走出阶段性行情,属于典型的弹性标的聚集地。三、逆变器:出海+储能双驱动逆变器是光伏的“心脏”,分为微逆、集中式逆变器等。这个方向最大的增量不在国内,而是海外分布式光伏+储能配套需求。海外户用光伏持续放量,微逆需求稳步走高,相比上游硅料的激烈价格厮杀,逆变器龙头的盈利稳定性会更好,也是机构资金重点跟踪的方向。四、光伏设备:新技术行情的核心只要电池路线迭代,最先花钱的就是设备端。硅片设备、PECVD 设备、组件设备,每一轮技术升级,都会带动设备企业订单爆发。市场炒新技术的时候,设备端往往是行情的先锋。五、组件:直接对接下游电站组件厂商面向终端电站,直接受益全球装机需求。全球光伏装机总量维持增长,海外订单持续释放,头部组件企业同时布局多条电池技术路线,抗风险能力更强。六、多条电池技术路线,百花齐放现在不是单一技术一统天下:✅ TOPCon:当前量产主力,商业化成熟,产能占比高,产业链配套完善✅ HJT:转换效率潜力高,降本持续推进,设备与材料不断迭代✅ 钙钛矿:下一代黑科技,想象空间大,属于题材+技术催化方向✅ BC 电池:效率优势突出,头部大厂持续扩产,产业化提速不同路线各有优劣,资金会跟着技术进展、量产消息轮动炒作,不会一条线一直涨。整体来看,光伏板块已经从过去“全面普涨”的时代,进入结构性行情阶段。单纯拼产能、拼低价的时代慢慢过去,接下来的机会,集中在:成本领先的龙头、新技术迭代、海外出口放量、细分辅材耗材。当然也要清醒认识风险:行业产能基数依旧很大,价格战随时反复;新技术量产不及预期、海外贸易政策变化,都会扰动板块走势。适合逢低看结构性机会,不要盲目追高。(配图:光伏全产业链细分清单)⚠️风险提示:本文仅为行业逻辑分析,不构成投资建议,股市有风险,入市需谨慎