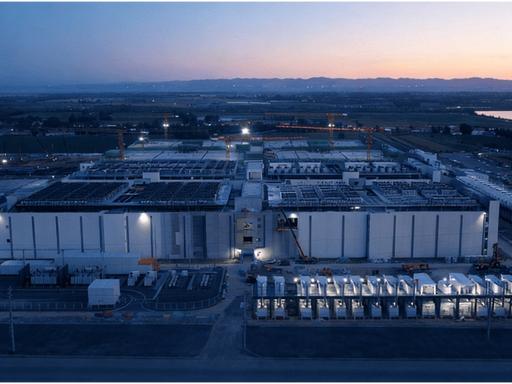
传统机房中方不建了,美国慌了!当OpenAI还在为昂贵的“星际之门”计划筹钱时,中国已在内蒙古悄悄建成了规模相当的远景星河基地,美方专家算了一笔账后脊背发凉:同样的算力规模,中国成本只有他们的20%,交付周期还压到了一年以内。
2026年11月12日,内蒙古日报的报道里写,星河基地不远处就是远景自己的叶片智造基地,叶片就地造,就地转成电,通过专线直供机房。
报告把这层距离说得更近,叶片厂就在园区马路对面,风机叶片就地造、就地变成电,再通过专线送进机房,电和算力,在同一个院子里,这个画面比任何报告都有说服力。
让我坐下来算账的,是2026年11月8日那份美国机构的实地调研,SemiAnalysis的团队是2026年9月进的场。
报告把这座园区叫作中国版星际之门,写了三件事:规划最高800兆瓦IT容量,规模约等于阿比林核心园区,首期120兆瓦在一年内交付,成本是美国同类项目的五分之一。
站得住的先认下来,规模对得上,成本确实低到五分之一,首期确实在一年内交付,起算点报告没写,电确实是自己发的。
要往下压的是三处:传统机房并没有不建,绕开审批这话站不住,美国慌不慌得看它卡在哪一段。
那两成是怎么省出来的,得拆开看,报告写的原话是单位建设造价约为美国同类项目的五分之一,至于这个造价含哪些科目,报告没有逐项拆,我也不替它补,拆开是四笔账。
人这一笔,一座100到120兆瓦的机房,机电安装最忙的时候现场3000到4000人,是美国同体量工地的3到5倍。
人多不稀奇,稀奇的是人挤在一起还没乱,变电站一笔,在工厂里先做好、先测好,跟土建同时干,运到现场只做连接,不到三个月,传统室内变电站要六个月。
电这一笔,园区80公里外两座自营风场,总容量420兆瓦,是前两期240兆瓦负载的1.75倍,配4小时电池储能,前两期六成以上的电从自家风车上来,最后一笔在机柜门口。
10千伏交流一步变800伏直流,中间的低压变压器、UPS、整流器全省掉,5兆瓦的试验机房已经实跑。
散热这块我得收着说,液冷风冷共用一套水循环、不设中央冷水机组,这在内蒙古是跑了多年的常见设计,不是谁家新琢磨出来的巧思,星河基地只是把它用到了这个体量上。
四笔加起来,才凑出那两成,真不是钢筋水泥和人工便宜,是把四道工序从排队改成并排,把外面买的电变成自己发的电。
便宜归便宜,真正值钱的是省下来的时间,你自己有电,就不用攥着材料去排队等扩容配额。
我指的不是传统机房不建,那种机房全国还在大面积开工,我指的是电等不来的那种建法,从画图纸第一天就把风场、储能、变电站一并算进总图上。
2026年10月12日新华网的报道里,察哈尔高新区管委会副主任刘俊平说,光这个高新区在建的算力项目就有22个,建设工人将近3万。
高盛2026年8月的行业报告测算,当地已投运加规划在建的容量承诺合计约12.5吉瓦,比2025年约1.2吉瓦的在运规模高出十倍以上,这不是一家企业的孤例,是一个地方集体换了画图的顺序。
绕开审批这一句,得撤,项目该走的环评、该办的接入,一样没少,差别在顺序,以前是机房先立起来,再拿着材料去求扩容,一等等三五年。
现在是风场、变电站、机房一张图纸出来,接入的事在图纸阶段就谈完,一个是事后补票,一个是提前买票,其实那句野路子其实一点也不野,不过是把发电、供电、用电装进了一个主体,规矩照走,只是把流程掉了个头。
一年这个说法也得交代清楚,报告配的卫星图上,2025年7月那块地还是一片空地,土都没动,2026年8月6日基建投产,报告把首期交付就记在这个月。
配套的机电调试和算力设备进场又走了约三个月,财新写的是2026年10月底整体交给客户,从空地算到8月投产,十三个月。
算到10月底客户交付,十五个月,报告只写一年内交付,没写从哪天起算,我不替它定这个起点,只把两个节点摆出来。
那美国那边到底卡在哪,报告只写星河基地的规模约等于阿比林核心园区,媒体转述的具体数字是那里约820兆瓦关键IT容量。
能看清的是卡点不只在钱上,更在签字排队,环评要过,州里要协调,社区要听证,大型变压器排队两三年,每一环后面都站着一个要点头的人。
技术可以攻关,一堆人要点头这件事攻不下来,他们的时间不是花在浇筑上,是花在等盖章上,同一份报告里还有个对照,德克萨斯正撞上历来最猛的反对数据中心的情绪,内蒙古这边却在加速。
底层逻辑变了,变的是账本上的科目,以前算力报价就看两样,芯片多少钱,机房多少钱,现在多出两样,你这度电多少钱?你等电等了多久?
乌兰察布一个兆瓦的机房,一年租金约48万美元,满负荷跑一年电费也约48万美元,一半对一半,谁把电压下来,谁的报价就能低一截。
谁把等电的时间省下来,谁就能早半年开张,这不是谁赢谁输,是算账的公式换了。