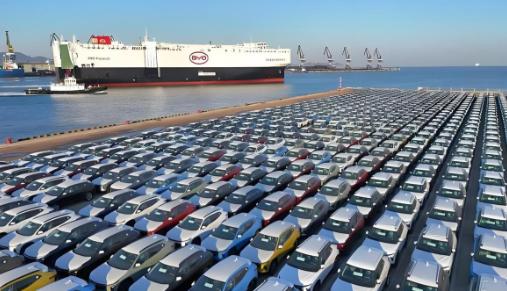
差距让人难以接受。
2020年,中国汽车出口:108万台。
2020年,美国汽车出口:100万台。
2026年,中国汽车出口预计:1200万台。
2026年,美国汽车出口预计:120万台。
最近这几个月的数据,已经把这个差距挑明了。2026年6月,中国汽车单月出口第一次站上100万辆,7月又顶到109.2万辆,9月是105.3万辆,同比涨61.4%,其中新能源一个品类就出去了57.1万辆,同比翻了1.6倍,前9个月累计820.5万辆,同比增长65.8%,9月这一个月,差不多等于2020年全年的量。
再往前一年,2025年全年的基数是709.8万辆,同比增21.1%,新能源出口261.5万辆,翻了一倍。年初的时候,中汽协给出的全年预期是740万辆,同比增4.3%,现在显得有点保守;到10月,中汽协副秘书长陈士华的说法已经换成“有望突破1000万辆”,乘联分会崔东树在7月给出的数字更激进,1200万辆。
按前9个月65.8%的增速外推,全年大概落在1100万辆上下;1200万辆属于偏乐观的预测。六年时间,从108万到千万级,这个坡太陡,不像正常的产业周期。
更值得看的是这些车从哪儿出去。过去两年,中国车出海最大的来源地是俄罗斯;2025年对俄乘用车出口同比掉了42%,市占率回落到51.7%,2026年预计跌破50%。奇瑞品牌2026年前两个月发往俄罗斯的车只有41辆,几乎停了;俄方连续上调报废税、抬高进口门槛,给自家拉达腾份额。
这块缺口没有让总量掉下来,原因在于订单换了地方。2026年上半年,中国品牌在墨西哥卖了13.7万辆,同比涨近三成,占当地新车销量约17%,每卖出六辆新车,就有一辆挂中国标。巴西那边,比亚迪卡马萨里工厂投产满一年,2026年10月上牌24114辆,同比涨137.6%,一座工厂让销量翻了一倍多。
欧洲的路换了走法,但没有断。2026年1月,中欧用“价格承诺”给电动车反补贴案做了软着陆;2月欧委会接受了大众安徽CUPRATavascan的最低进口价承诺;关税措施变成了价格约束,车还能进,只是每台车的利润要切一块出去。
美国基本进不去;2024年9月起,中国产电动车被加100%关税;2025年4月,美国对全球整车加25%;11月又给中重卡加了25%。2024年直接卖到美国的中国车只有11.6万辆,占总出口1.81%。
还有个细节最能说明这波出海有多实在:船不够用了。滚装船租金一年涨近七成,新船交付要等三到四年;现在大约100万辆中国车改走集装箱船,一个箱里塞三四台,绑扎固定,运费比滚装船贵,也还是得这么运。
把这些事放在一起看,真正让人难受的地方不在数字本身,而在于数字的性质。美国那120万辆,主体流向是加拿大和墨西哥;通用、福特在墨西哥设厂,车造出来再卖回北美,本质是产业链的跨境搬运,出口量和它的产业布局是一回事。中国的1200万辆是装船过海,卖到别人家门口,要跟丰田、大众、现代在同一个展厅里抢同一个客户;两种出口的分量不在一个层级。美国2025年整车及零部件出口1554亿美元,是2021年以来最低。
另一层差别在于速度。底特律一款新车从立项到量产要三到四年,中国品牌压到18到24个月,电动平台上改款一年半就能落地;出口上量从来不是产能问题,产品迭代的节奏直接变成了市场份额。这种差距靠关税补不上,因为关税拦得住车,拦不住换代速度。
当然,也有另一面得说清楚。1200万辆里有一部分是低价冲量和贸易转移,单车均价、海外售后网点密度、三年残值率,这几项还是短板。泰国就是现成的例子:2025年前七个月,比亚迪加腾势的份额是37%,2026年同期19.3%,奇瑞系18.5%,自己人先在别人的市场上打起来了,价格战也跟着出了海。俄罗斯那次退潮也在提醒,政策一转向,一个市场能掉四成。
所以这个数字到底有多少分量,一半看规模,一半看能不能从“卖车”变成“在当地造车、当地融资、当地雇人”。长城在俄罗斯把本地化率往70%推,比亚迪在巴西、泰国、匈牙利建厂,走的就是这条路。六年前108万对100万,差的是92万辆;现在1200万对120万,差的是一整套产业的组织方式。数字还会变,这个差距的源头,短期内不会变。