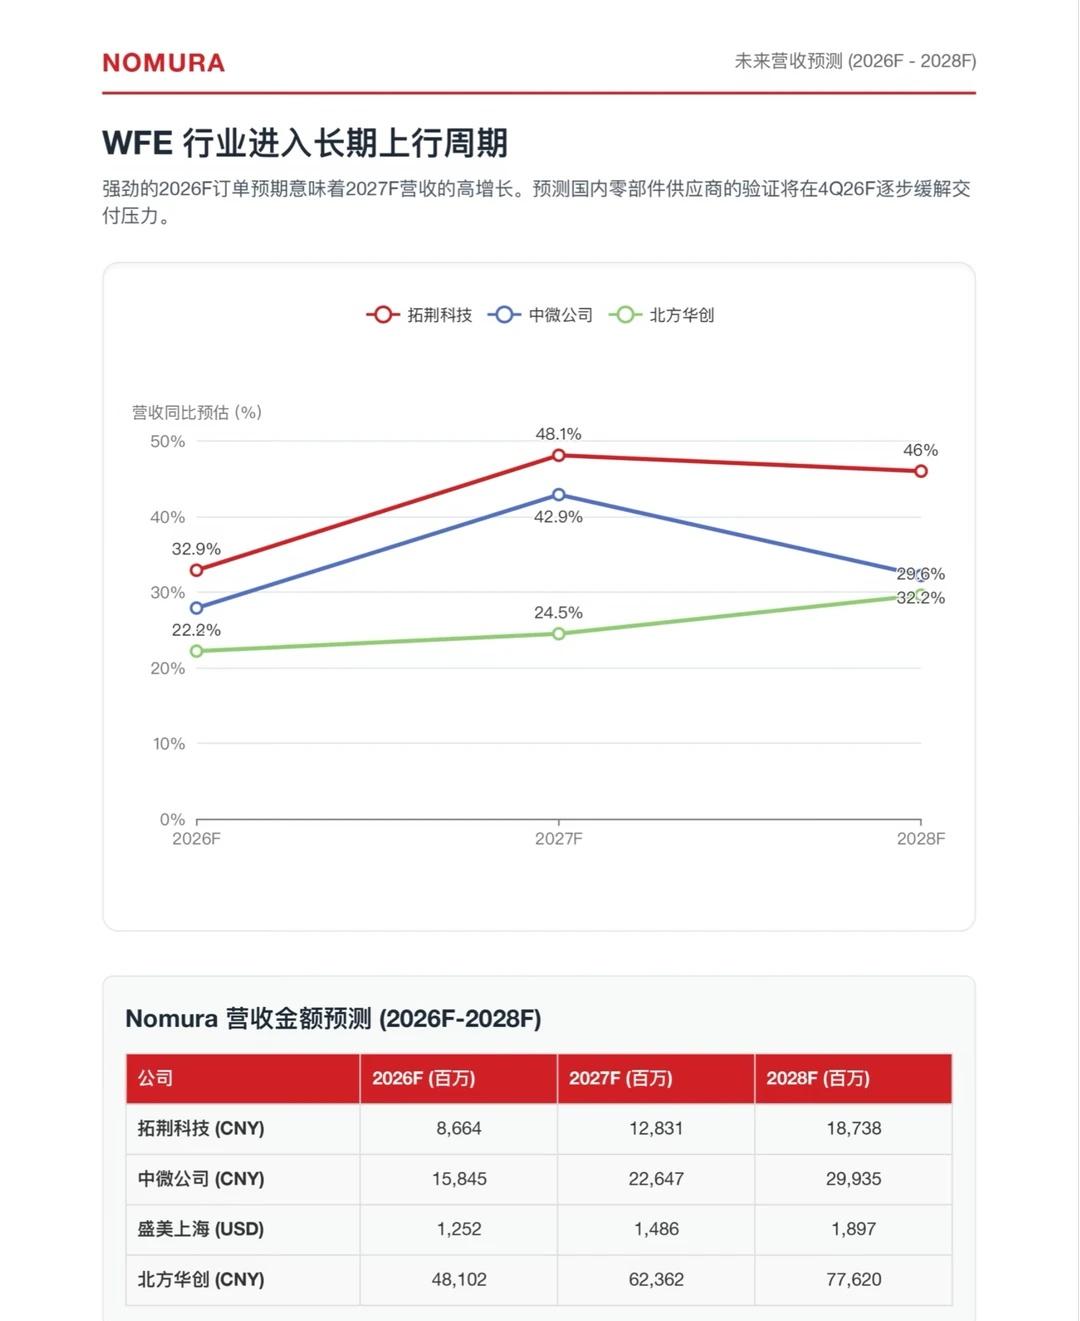
野村研报,中国半导体设备进入交付兑现周期
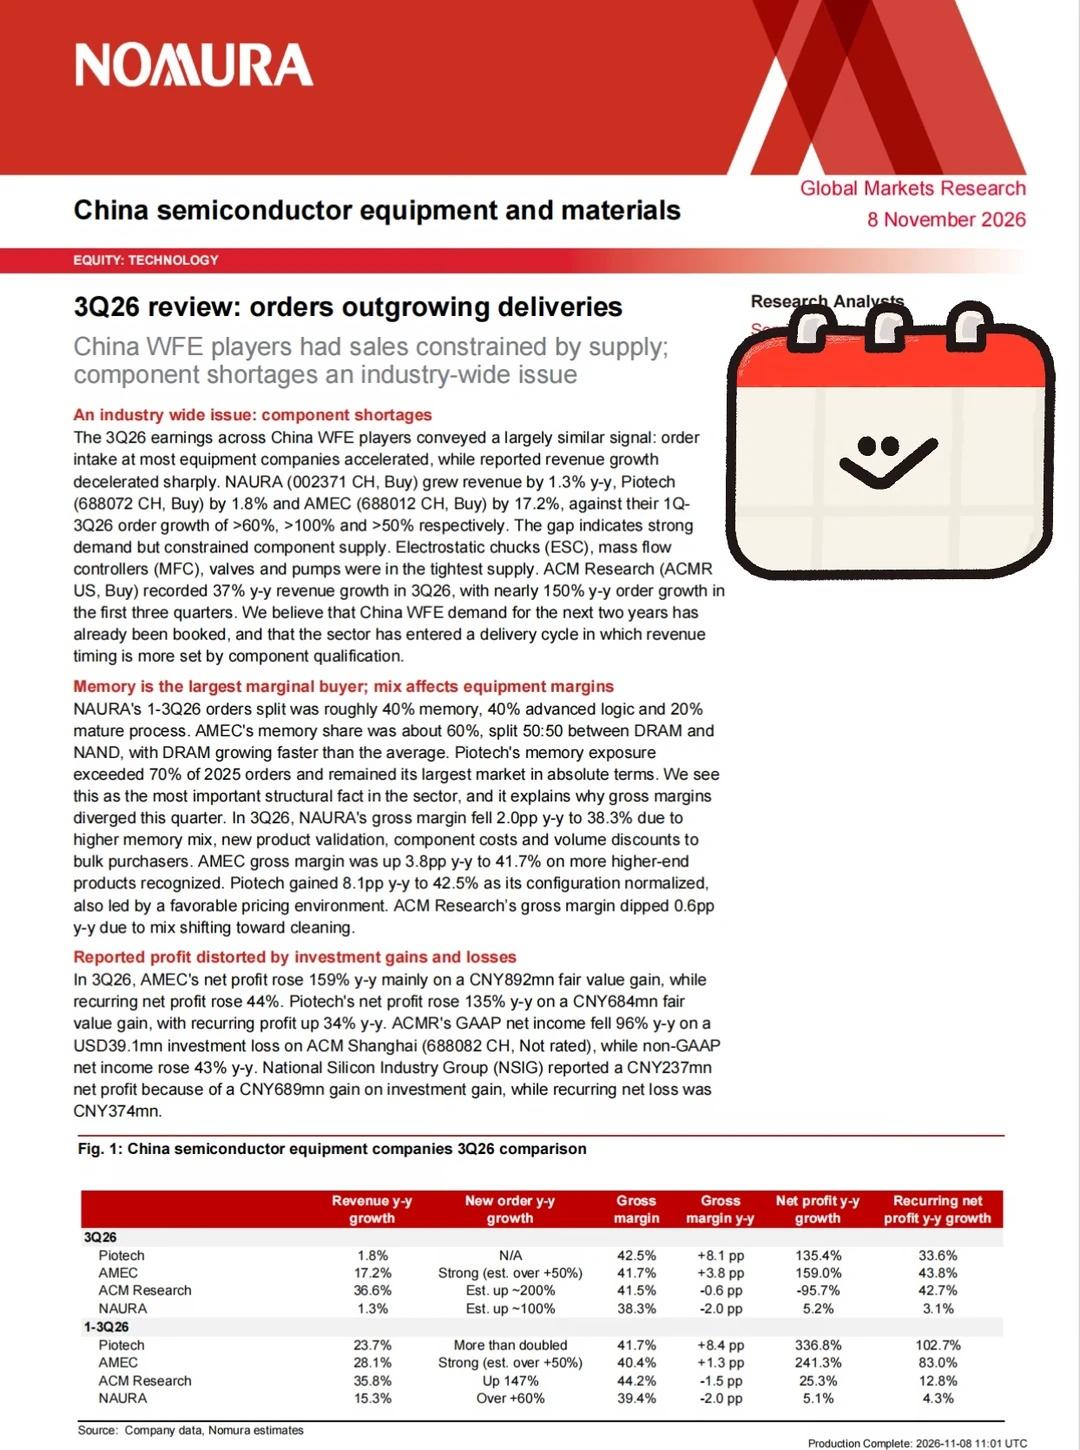
在硬科技制造的赛道上,近期半导体设备与材料行业释放出一个引人注目的信号:一面是订单如雪片般飞来,甚至提前锁定了未来两年的产能;另一面,报表上的营收增速却显现出阶段性放缓。
一、 矛盾表象:订单爆发遭遇供应链交付瓶颈
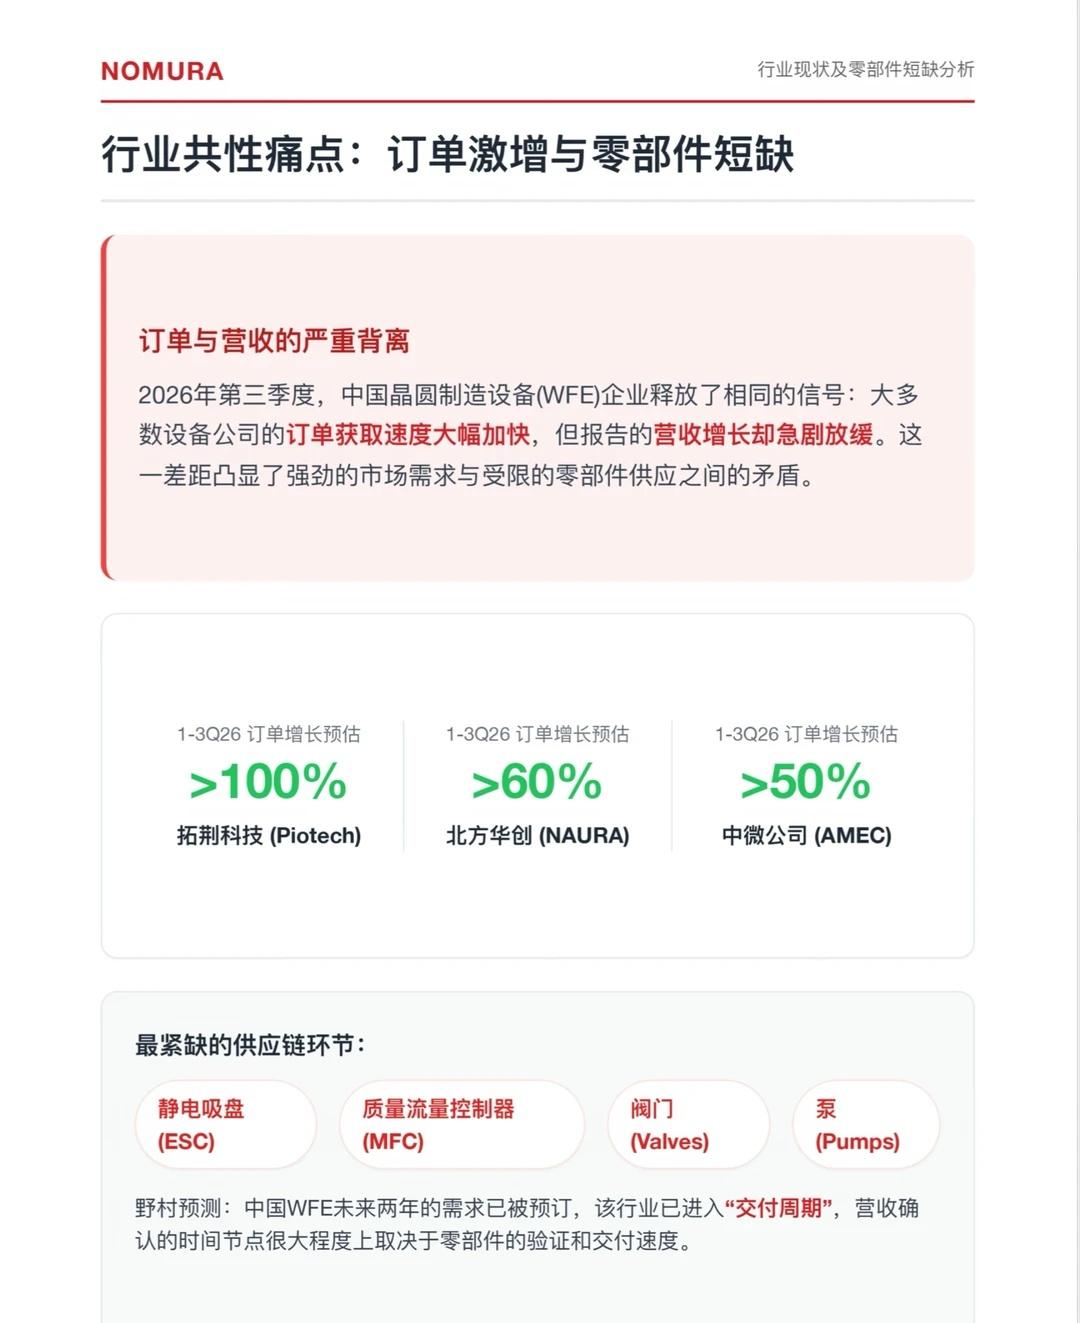
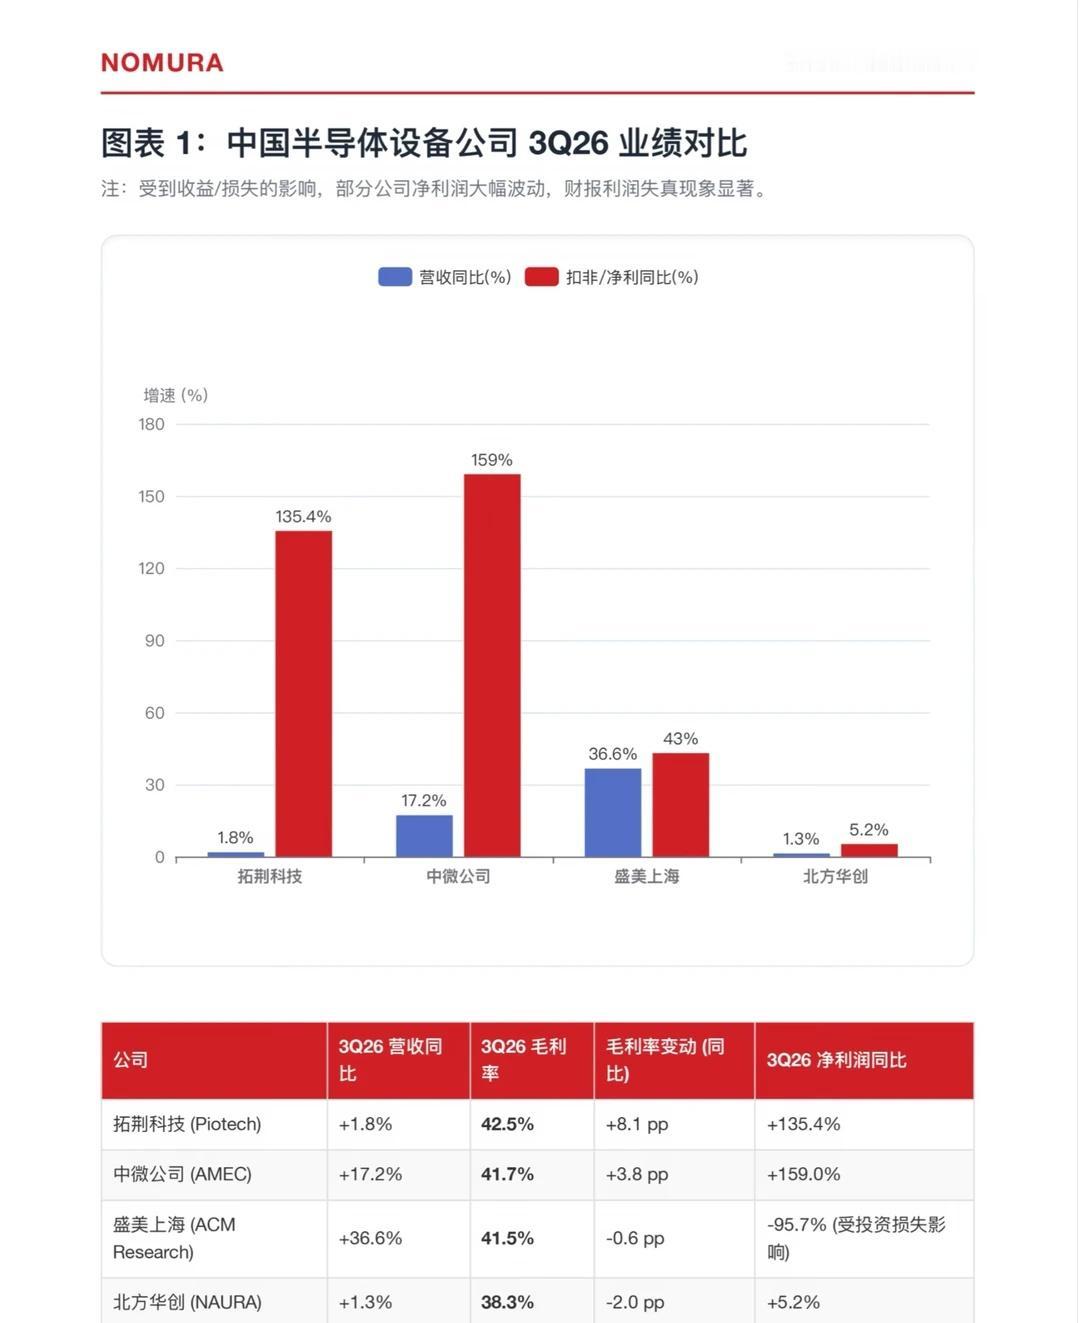
前三季度,国内主流晶圆制造设备企业新签订单普遍处于高景气爆发期:拓荆科技订单翻倍(同比超100%),北方华创订单增长超60%,中微公司与盛美上海同样录得强劲势头。然而,同期各家披露的三季度营收增速却仅维持在微增至两位数区间。
这一背离的核心症结在于关键零部件的阶段性短缺。静电吸盘、质量流量控制器、精密阀门与真空泵等供应链环节供应偏紧。需求并不缺乏,而是未来两年的市场需求早已被锁定,企业的当期收入确认更多取决于本土零部件的验证与上产速度。随着四季度起国内零部件验证放量,交付堵点将逐步疏通。
二、 边际动能:存储扩张领跑,毛利因结构分化
在需求结构上,存储器领域成为最大的边际采购力量:
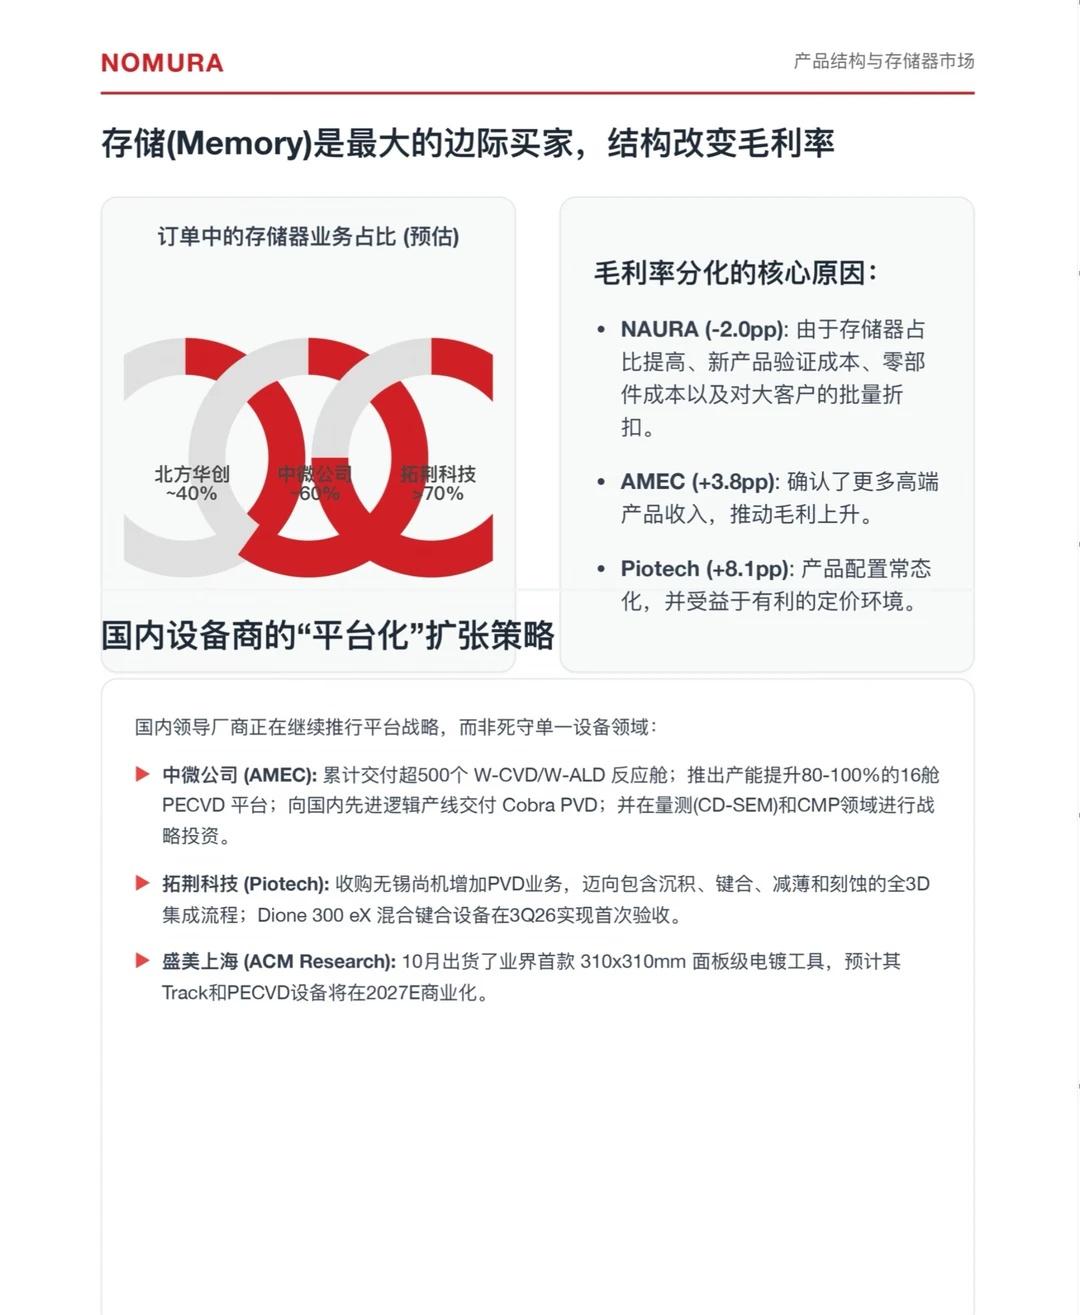
1.拓荆科技的存储业务敞口已超过70%;
2.中微公司的存储占比接近60%,其中DRAM增速更为迅猛;
3.北方华创前三季度订单中,存储与先进制程逻辑芯片各占约40%。
由于各家产品交付周期的异构性与客户订单结构差异,毛利率在三季度呈现显著分化:拓荆科技受益于有利的商业环境,毛利率同比大增8.1个百分点至42.5%;中微公司凭借高端产品确认,毛利率升至41.7%;而部分企业则因存储大客户规模折扣及新平台研发验证阶段成本,短期毛利略有承压。
三、 维度升级:设备平台化进阶与材料量价齐升
行业不仅在守住已有阵地,更在加速向多品类“平台型航母”演进:
1.平台化布局: 中微公司在薄膜沉积累计出货数百舱体的基础上,外延布局量测与抛光环节;拓荆科技通过并购延伸至全流程3D集成键合;盛美上海首发大尺寸面板级电镀设备,并在清洗之外开拓新平台。
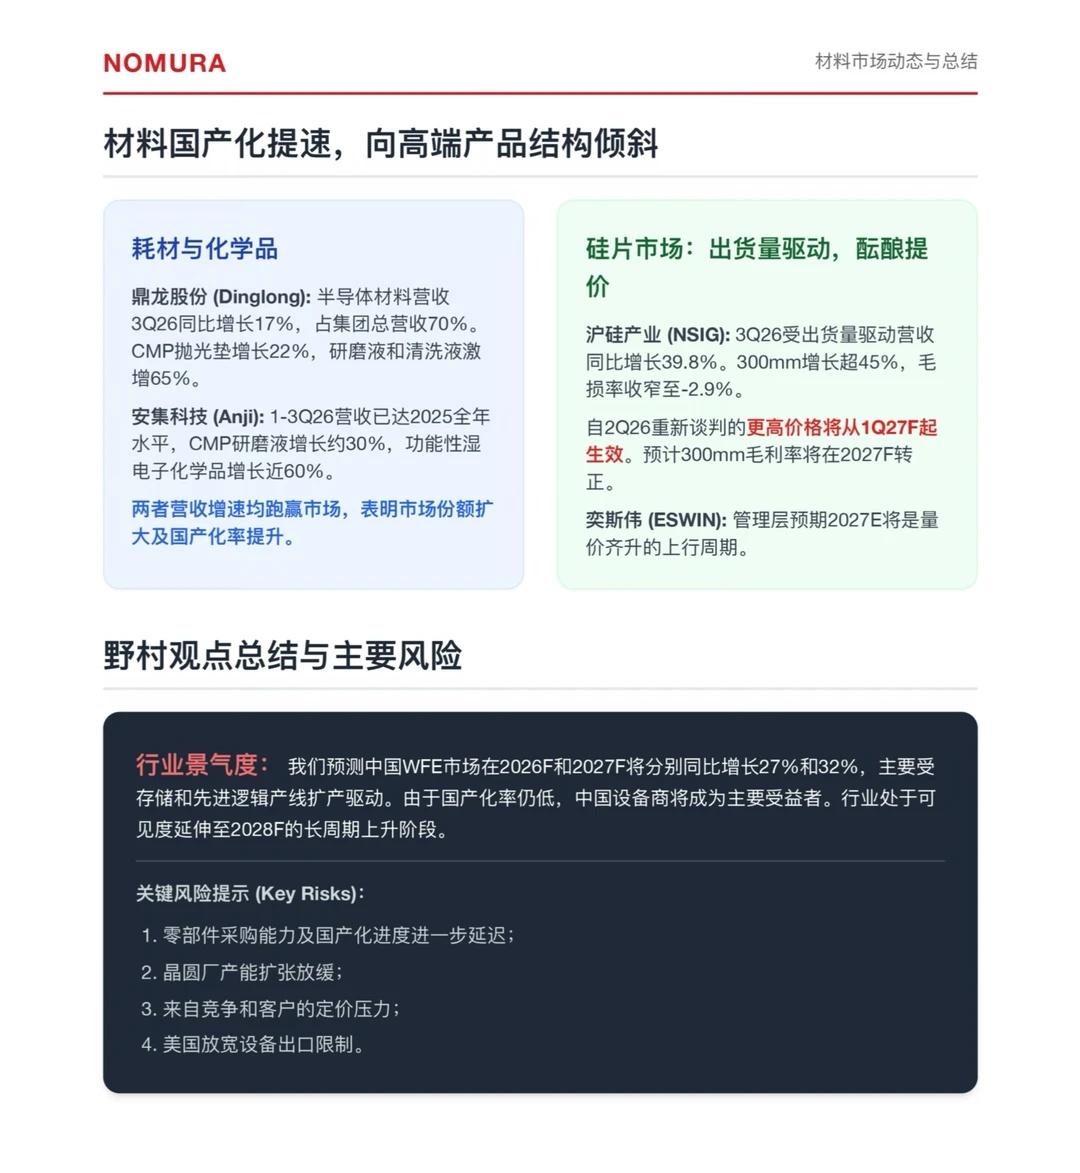
2.材料与硅片迎拐点: 鼎龙股份与安集科技在抛光垫、湿化学品等领域展现出高于大盘的渗透韧性;硅片龙头沪硅产业受大尺寸硅片出货放量推动,亏损大幅收窄,随着前期新协议价格自2027年起生效,大尺寸硅片有望迎来量价齐升的上行周期。