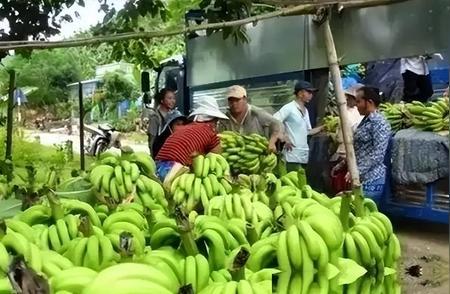
得罪中国人的下场!越南 62.5 万吨抢走中国香蕉榜首,菲律宾20 年头名说没就没,货堵在达沃港,这才急着找补。
2024年,中国香蕉进口市场发生变化:越南对华供应约62.5万吨,首次超过菲律宾,成为中国最大的香蕉进口来源地。
这件事看起来只是两国香蕉出口排名换了位置,背后却牵动着一条相当现实的产业链。
菲律宾经营多年的中国市场优势正在减弱,越南供应量持续增加,达沃地区的香蕉产业也面临新的竞争压力。
先看最关键的数字,根据越南工贸部2025年1月31日发布、引用中国海关统计的数据,2024年中国进口香蕉总量约168.7万吨,其中越南供应62.52万吨,菲律宾供应46.33万吨。
两者相差约16.19万吨,这个差距不是四舍五入造成的,也不是某个月份偶然多卖了几船,而是全年进口统计形成的结果。
更值得关注的是,2025年的数据已经出来了,按照世界银行WITS收录的联合国商品贸易统计数据,中国当年从越南进口香蕉约68.56万吨,从菲律宾进口约54.49万吨。
越南仍然排名第一,领先菲律宾约14.07万吨。也就是说,2024年出现的供应格局变化,在2025年没有逆转。
这才是整件事真正值得关注的地方,不过,数字还有另一面。2025年菲律宾对华香蕉供应量比2024年增加约17.6%,越南增加约9.7%。
中国香蕉进口总量也从约168.7万吨增加到194.2万吨,这说明菲律宾并没有退出中国市场,反而出现了恢复。
只是恢复的速度和市场份额,还不足以让它重新拿回第一的位置。
而且,排名还要看清楚究竟比的是什么,2025年中国进口菲律宾香蕉的金额约3.19亿美元,越南香蕉约2.79亿美元。
问题来了,越南凭什么能够在中国香蕉市场持续扩大优势?
一个重要原因,是进入中国市场的通道逐渐成熟,2022年11月8日,中国海关总署发布公告,允许符合相关检疫要求的越南鲜食香蕉进口。
这不是简单地打开一扇门就可以随便进货,公告明确要求输华果园和包装厂备案注册,建立质量管理和追溯体系,出口前接受检疫检查,抵达中国口岸后还要接受查验。
说白了,越南香蕉想进入中国市场,必须按照中国的要求把生产、包装、检疫和运输环节做好。
这套标准看起来严格,却给合规经营的出口商提供了稳定的市场预期,越南香蕉出口规模扩大,也有了更明确的制度基础。
另一边,菲律宾香蕉产业正在承受病害带来的现实压力,菲律宾农业部2025年11月3日公布的信息显示,达沃地区约有1.55万公顷土地受到香蕉枯萎病热带4号生理小种影响。
这种病害也被称为巴拿马病,主要威胁菲律宾出口产业的重要品种卡文迪什香蕉,对于依赖大规模种植和持续出口的企业来说,种植园受到影响,意味着可供出口的稳定货源可能减少。
这不是简单地少收几串香蕉,种植园受损之后,重新恢复生产需要时间,防治成本也会增加,企业还要面对采购、分级和交货安排上的压力。
最让人意外的地方在价格,原来容易以为,菲律宾长期经营中国市场,供应链成熟,越南即使增加出口,也未必能在价格上形成明显优势。
看到中国海关2024年的进口均价数据,才发现这个判断需要改口。
当年越南香蕉平均进口价格约418.1美元每吨,菲律宾香蕉约564.7美元每吨。越南每吨低了约146.6美元,价格差距接近26%。
对于每天需要采购大量水果的进口商而言,这可不是一笔小账。
如果香蕉品质符合要求,检疫手续齐全,货源又能够持续供应,采购商当然会认真计算每吨成本。运输距离、装卸效率、损耗率和交货周期,也都会进入最终报价。
依我看,越南的优势并不是简单地靠低价取胜,而是逐渐把市场准入、生产规模和价格竞争结合起来。
当然,价格并不是全部,香蕉属于鲜活农产品,从采摘、包装到运输,每个环节都影响最终品质。
这场竞争真正的问题,已经不只是菲律宾能不能卖出香蕉,而是它能不能在中国市场重新建立价格和供货优势。
那么,菲律宾最近又在做什么?
菲律宾农业部11月10日发布消息称,菲律宾企业在第九届中国国际进口博览会期间,与中国企业签署两项商业协议,金额合计2700万美元。
这两项协议涉及榴莲合作和冷冻榴莲采购,其中,一项合作年度金额为1700万美元,另一项冷冻榴莲采购年度目标为1000万美元,合作期限分别覆盖2026年至2027年。
这里必须说清楚,签约产品是榴莲,不是香蕉。它能够说明菲律宾企业正在积极争取中国农产品市场订单,却不能被包装成菲律宾香蕉已经重新拿到中国大额订单。
这次动作有一个值得观察的细节:菲律宾农业企业正在通过展会、采购协议和冷链合作,继续寻找中国市场的商业机会。
这条路本身没有问题,中国市场规模大,消费需求丰富,能够提供稳定订单的市场自然具有吸引力。
对出口商而言,争取中国买家的订单,是正常的商业选择。