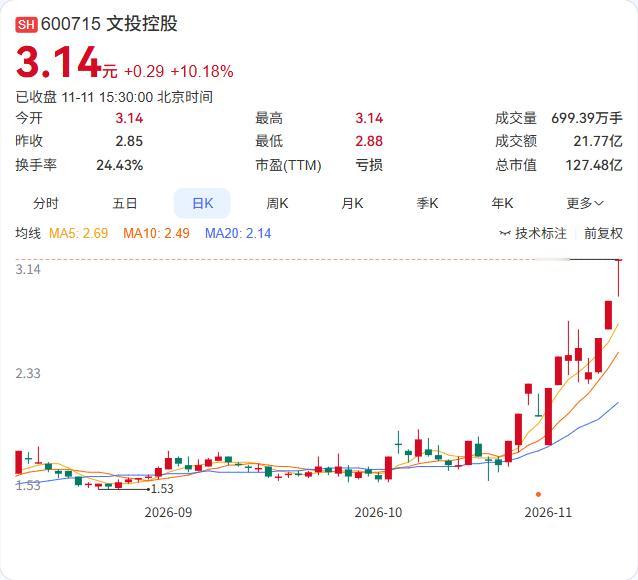
文投控股的AI漫剧业务,收入占比约2.57%,但股价十六天九板。
2.57%的收入占比,是公司自己披露的“家底”。
截至2026年第三季度,AI漫剧相关业务收入占营业收入的比例约2.57%,且未经审计。公司同时提示了风险:AI漫剧受剧本内容质量、题材偏好、平台审核、AI制作技术成熟度等多因素影响,存在在制项目延期、上线表现不及预期、制作成本增加导致毛利率波动等风险。收入占比小,风险因素多,这是AI漫剧业务的真实状态。
十六天九板的股价涨幅,与2.57%的收入占比,形成了鲜明反差。
文投控股主营影视和游戏,2025年营收约3亿元,归母净利润处于亏损状态。此前披露的三季报显示,前三季度营收1.8亿元同比下滑29.51%,归母净利润亏损3754.58万元。AI漫剧是公司的新方向,但收入贡献很小。股价的连续涨停,定价的是AI漫剧的概念,而非业绩。
公司主动披露收入占比和风险,是在给概念炒作降温。
对投资者而言,需要关注的是文投控股的AI漫剧业务能否从2.57%走向更大的占比,以及影视和游戏主业的经营改善。AI漫剧行业的竞争格局和技术成熟度,是决定这块业务价值的关键。概念的热度可以推高股价,但收入占比和盈利能力,才是长期价值的支撑。公司披露的“2.57%”,是判断这轮行情的基础数据。