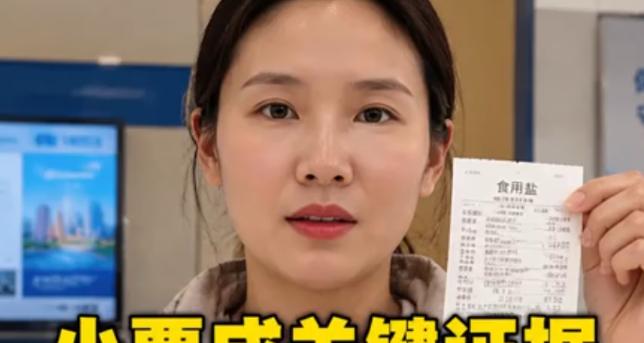
银行卡明明就在身边,短信却提示它正在广东消费。重庆这名女子没有只顾着慌,也没急着把卡收起来,她先跑到附近超市,用同一张卡买了袋3元的盐。
这笔不起眼的消费,后来成了她维权时最关键的一环。
当天晚上9点多,女子接连收到三条银行卡消费提醒,每笔一千多元,加起来三千两百多元。短信显示,消费地点在广东一家商户,可她人在重庆,卡也一直放在自己钱包里。
她很快想到,光说自己没去过广东,可能还不够,得留下能够核对的证据。于是她拿着银行卡跑到小区门口的社区超市,刷卡买盐,仔细收好小票,还把小票和银行卡放在一起拍照。
小票上的时间、商户地址、银行卡尾号都能对应起来。更关键的是,她手里这张真实银行卡,刚刚在重庆完成了一笔消费。
回家后,她才联系银行冻结账户,保存盗刷短信和购物凭证。第二天,她带着身份证、银行卡和材料到派出所报案,警方也出具了受案回执。
事情看起来有了清楚的时间线,银行却不愿退款。银行认为,后台记录显示三笔交易都通过了密码验证,既然密码正确,就应当算持卡人本人操作,或者是她保管不当导致密码泄露。
双方谈了两三次,还是没能达成一致。女子随后起诉银行。
开庭时,银行继续强调密码验证通过,认为自己没有责任。女子则拿出盗刷短信、超市小票、银行交易记录和超市监控截图,逐项说明时间和地点。
广东最后一笔盗刷发生在晚上9点12分,她在重庆超市刷卡的时间是9点17分,前后不到五分钟。两地相隔上千公里,同一张实体银行卡不可能在五分钟内同时出现在两地。
这张小票真正证明的,不只是她当时在重庆,更是她手里那张真实银行卡正在重庆使用。法院据此认定,广东的交易并非由她持有的真实银行卡完成,属于伪卡盗刷。
“密码对了”就一定是本人刷卡吗?法院没有把这句话当成结论。
依照银行卡民事纠纷相关司法规定,持卡人如果能证明盗刷发生时,本人和真实银行卡都不在交易现场,就可以据此认定伪卡盗刷。之后,银行需要拿出证据,证明持卡人泄露密码、转借银行卡,或对交易存在其他过错。
银行在庭审中反复提到密码验证,却没有拿出证据证明女子泄露过密码,也无法证明她授权他人消费。法院认为,银行有义务保障储户资金安全,伪卡能通过交易核验,说明银行未能有效识别伪造银行卡,应承担相应责任。
最终,法院判银行赔偿三千两百余元本金和相应利息。银行提起上诉,二审维持原判,女子拿回了损失。
这起纠纷里,3元盐钱不值多少,作用却很实在。它把人在何处、真实银行卡在何处,以及盗刷发生的时间,串成了一条证据链。
不过,银行卡纠纷的证据并不都长一个样。实体银行卡在异地商户刷卡,重点可以放在持卡人和真卡是否在现场;如果是手机或网络支付,光证明本人不在商户所在地往往还不够,设备记录、登录信息和验证过程也可能影响判断。取证要跟着交易方式走,不能只靠一张定位截图。
遇到异常扣款,最先要做的仍是联系银行止损、及时报警,并保存短信、流水、凭证和沟通记录。能在不耽误止损的情况下证明卡和本人所在位置,也很重要。为什么这张小票管用?说到底,是因为它记录了一个能被核验的时间和地点,而不是单靠当事人口头解释。