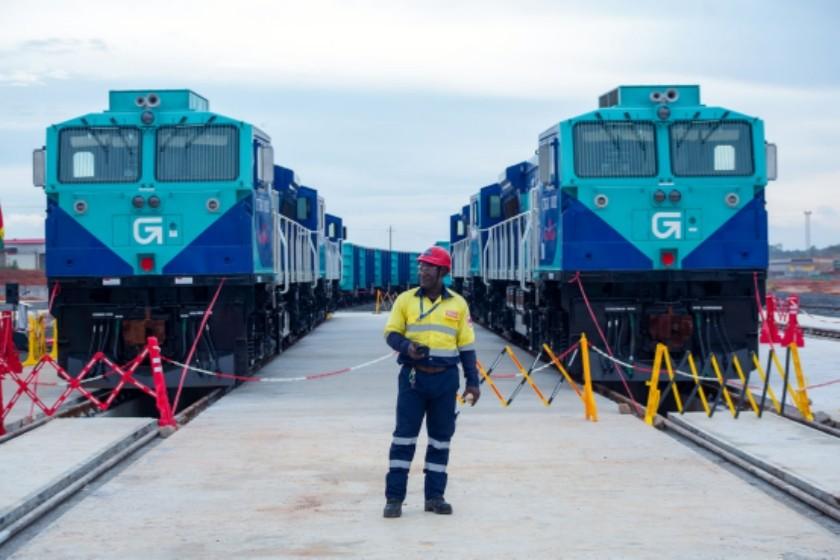
西芒杜铁矿这摞石头还没运出多少,就先被车头卡了脖子。名义上,矿山建设排场十足,号称要买150台“印度制造”的火车头,但等到矿石堆成山,铁路上却只跑了寥寥几十台。
矿山老板们掰着指头着急,投资方目瞪口呆。中国出血投下铁路,指望的是矿石能开往自家港口,结果采购车头的决定权却被几内亚政府紧紧握在手里。
合同表面光鲜,现实却是每多等一天,矿山的账面就多出一笔“买单费”。这场由政治平衡主导的采购风波,正把西芒杜铁矿的未来变成一场涉及中、美、印、几的四方较量。
谁家的车能先上轨道,不只关系到一国利益,还牵扯到整个全球铁矿石格局的神经。
别看“中国铁矿”这招牌挂得响,西芒杜铁矿根本不是彻头彻尾的中国项目。这一摊摊是多家企业和政府搭伙拼盘。
中国宝武、魏桥、中铝等老牌劲旅跟力拓、几内亚政府五五开,谁家也没法拍板独行。
铁路和港口的建设归属跨几内亚公司CTG,赢联盟WCS和SimFer一样是42.5%的大股东,几内亚政府也凭15%的股份签了投票权。
大家合力铺了铁轨,修了码头,谁能想到最终火车怎么选、往哪开,这根指挥棒压根不归出钱最多的人管。
事情到这还没完,2025年11月,几内亚海港迎来第一批18台中国造机车,刚开箱却被告知“不予接收”,原因是采购协议套死规定:铁路机车必须经由美国供应商采购。
中国企业干了实事,出资修路铺轨,机车却因合约里的一纸条款被请出赛场。几内亚玩的是平衡木,把太多鸡蛋放在同一个篮子里不安心,于是借采购权“拉横幅”,要让各路资本都得进点投名状。
问题是,政客们琢磨的是棋局协调,工程现场却得看车头到底能不能赶工出货。对中国来说,“出钱不当家”,投资的主动权一次又一次被稀释。很多焦点,根子都在这张多方博弈的采购清单上。
一个项目,四方掺和,主导权谁说了算?纸面上,铁路机车供应商是美国西屋制动(Wabtec),但工厂却落在了印度比哈尔邦。
美方给技术、供发动机、收服务费,印度干组装、秀出口数据,几内亚出声明、握采购条款,而中国资本只能干瞪眼,陪着等结果。
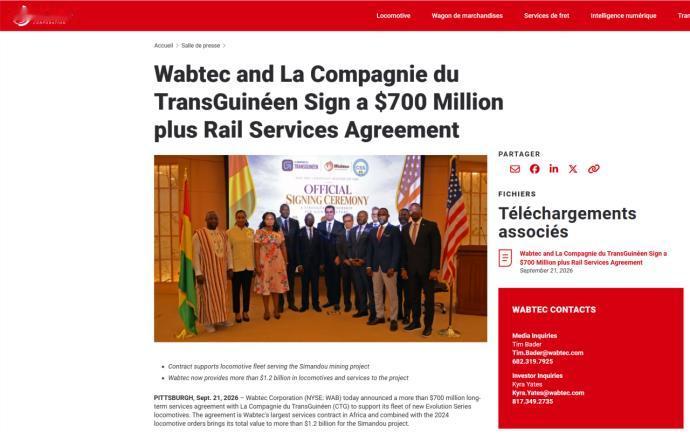
2025年年底,头批车头才到场4台,一列矿石列车就要两头并肩拉,矿山那边积压的铁块直发愁。Wabtec倒是挺会算账,先拿设备采购的钱,又签下7亿美元长期服务大单。
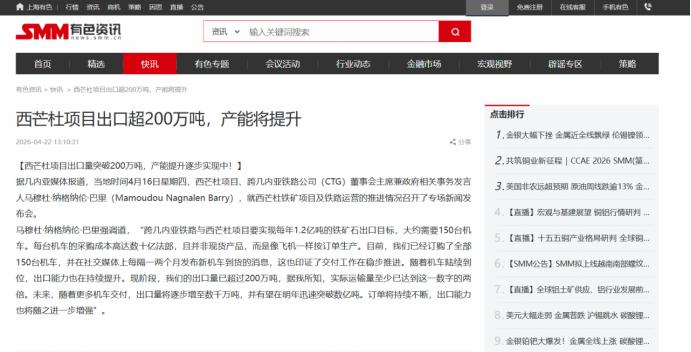
加上前后合同,西芒杜机车合同总金额已经冲破12亿美元。数据看着挺美,到2026年10月也不过才有50多台交付,离150台还有一大截空档。
矿山眼下产能爬坡,车头却像“老牛拉破车”,投资的回本周期天天被拉长。
账算下来,美国赚技术和服务的腰包,印度露脸装出口冠军,中国承担大头投入,最后几个主角全被“交付节奏”拴死在铁轨这根绳子上。
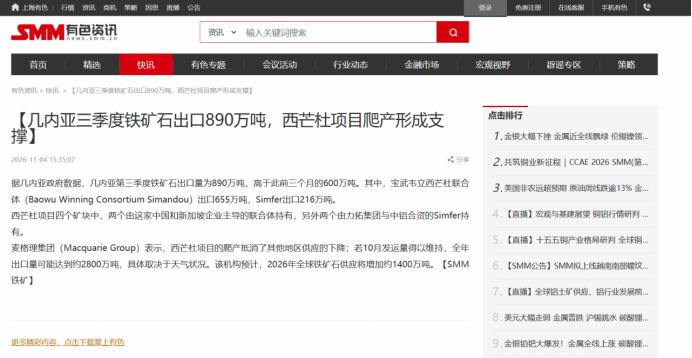
话虽说得好听,2026年下半年铁矿石出口终于爬坡。几内亚三季度单季出口890万吨,其中中国企业联合体宝武韦立,拉出去就有655万吨。
上半年对华出口飙到570万吨,对比去年全年区区37万吨,数据看着像装了“推进器”。但细看看细节,这份成绩单里还藏着不少哑巴亏。
矿石头一船都在锚地干等,租船费用一天就是几十万美元,早期那段“车头荒”成了无底黑洞。
这不是“印度做不来”或者“中国莫名吃亏”这么简单。政治订单就像买股票押趋势,每延误一天、每台车交付慢一点,实际的损耗全摊在矿业投资人的现金流里。
几内亚想要左右逢源,采购权上下翻飞,却让项目本身失了最该有的效率。
西芒杜铁矿就是“合资公司”的标准范例。每个参与方点头哈腰都想多分点利益,却没人真肯为效率买单。当采购权变成平衡各国势力的武器,经济账就碎成了一地鸡毛。
中国企业冲着矿石多元化,几内亚拼出口财政,力拓看准长线分红,Wabtec赚准售后服务费,印度工厂抱着供应链出海,但最终发着工资等车头的矿工和摊着水电煤账单的矿主才是最大的焦躁群体。
现实摆那儿,全球铁矿石贸易格局本就风云变幻,如今又夹杂一层政治均势游戏。火车贴的标签再多,铁轨上一天跑不满,这座号称年产能1.2亿吨的西芒杜铁矿就永远摆脱不了“卡脖子”宿命。
政策和资本可以博弈,矿石必须靠实打实的运输去兑现。谁能真正把矿石拉出去挣钱,赢的才算数。账本怎么写,看最后谁为“平衡”的溢价埋单。
这一回合,所有人都付学费。合资、定规则、谈平衡,真正考验谁用真金白银干实事。市场不讲面子,只看谁家车头先发车。
信源:西芒杜铁矿出口支撑大型散货船运价上涨2026-05-26 09:15|航运界