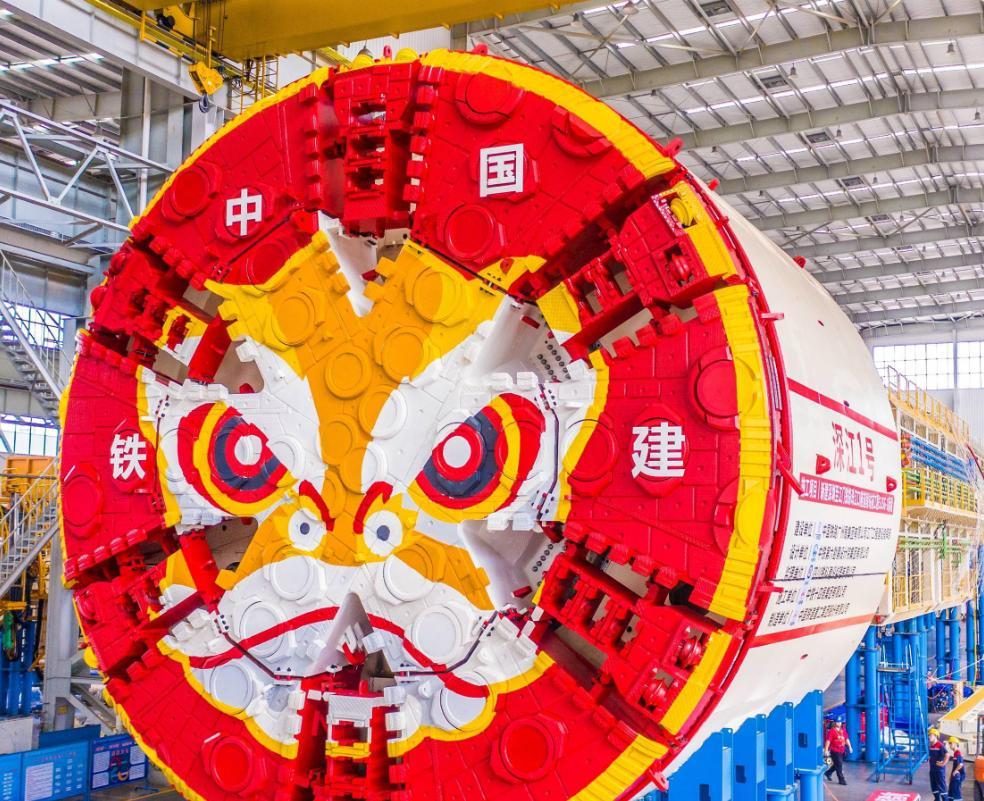
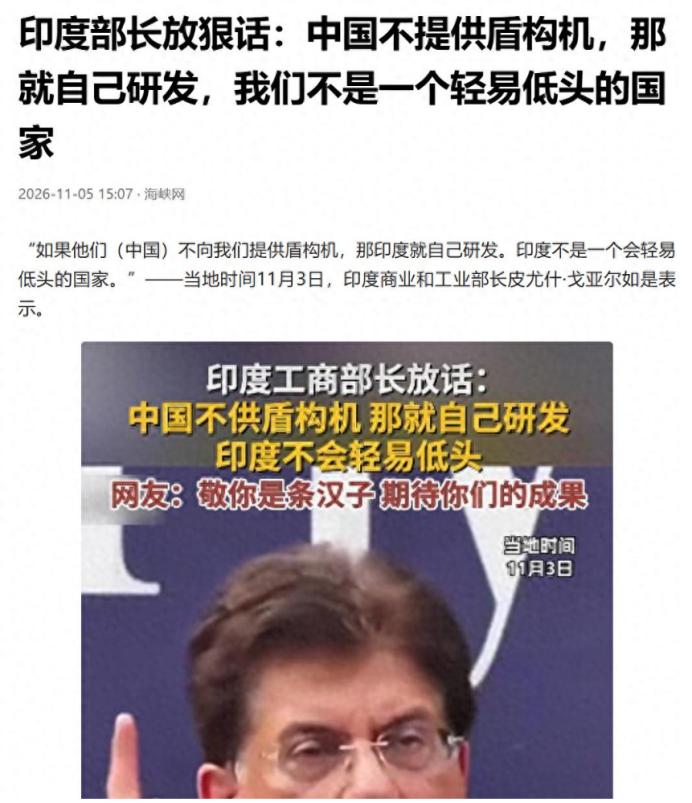
狠话说出来容易,机器嗡地一响,真相就藏不住。印度豪言“不低头”,信誓旦旦要靠自己整出一台纯国产盾构机,仿佛一纸禁令就能被“聪明劲”破解掉。
可现场镜头一拉近,才发现所谓的“自研神器”,主轴承贴的全是德文标,液压系统和电控模块也一样,世界顶级零件全数进口,铁壳子倒是焊得铿锵作响。
中国的一道出口管制,让整个印度盾构机产业的“底裤”掉了个精光。杜尔加号挖1.75公里花了一年,中国工地同级别盾构两三个月KO,实在挽不回脸面。
复杂的专利技术,和一身厚重的国产铁皮,能划出多大关系?在印度自己公布的数据里,杜尔加号的国产化率“高达”70%,是真实技术突破吗?
其实算法不含技术含量,完全靠一身铁壳撑门面。盾构机动辄五六百吨,外壳、底盘、管路加在一起掂起来沉,通通算作“本土制造”。
只要钢材来自印度钢厂,队伍里焊工本地招聘,这一大坨外壳全填进国产化率。可真正能让机器通关山石、保证安全和效率的核心部件——主轴承、刀头合金、液压泵、控制系统——全是德国或者日本货。
印度引以为傲的组装厂,也不过“焊铁皮、接管路”这一级,技术图纸瞄都没瞄一眼。
要是把电脑比作盾构机,这玩法就是主板、芯片、内存条全买现成,自己扣个大号铁皮箱子进去,然后拉着媒体高喊七成自研。
这样堆出来的“自主成分”,其实是一纸骗自己的核算。德国人早在20年前就在印度开厂,带来的工艺和核心部件并没留下什么专利积累。
印度的底子还是在装配线上转,真正难啃的骨头别人根本没松过口。
再看看中国2026年出的出口管制清单,把整机、关键零部件和最要命的“再制造技术”统统纳入——机器捅破头还能进口整机,可每一台盾构都离不开后续定制维修和再制造服务,一刀就卡住了印度的命门。
国际供应链的真正断点,往往不是在买新,而是在修旧。盾构机这种大型装备,每台造价高昂,实用周期全靠后续“再制造”——换刀盘、修主驱动、参数修改全离不开原厂授权和技术工人支撑。
中国商务部加出的那条“再制造技术”新规,让全印度现有的盾构机直接被打回消耗品。过去用个十年八年砸通地铁,现在一到大修周期,没了技术授权,机器就成大号废铁堆。
中国上海建工和中铁装备的盾构机能在一条隧道下线后,换好刀盘立刻转场开工,印度的杜尔加号却还卡在“怎么把密封件装对”这道基础题上。
更别提印度想靠“买来拆开研究”抄近道。2020年,印度想把中国盾构自己拆解,自以为能抠出技术秘诀。最后所有线路接错、密封件反装,机器直接瘫痪,只得回头求人家来帮忙复活。
从那以后,印度就算再喊“自主”,连自己拆解的教训都还没吃透。组装厂不是实验室,更不是研发基地。真正的技术壁垒从来不在一份拆解笔记,而是几十年深耕细作的参数、经验和积累。
换句话说,幻想用“买一台抠一套”把大型装备造出来,和盲人雕象差不多。中国盾构机做到全球70%市场占有率,同样不是买买买,而是熬出来的。
回头看印度自己的产业规划,2033年完全国产,前提还得靠跟德国、日本悄悄谈知识产权。嘴硬没用,供应链才是真的主动权。
印度政府祭出“盾构机路线图”,三步走:先用进口核心拼装,两年后争取局部替代,七年后试着全国产。十二亿美元的激励计划砸下去,BEML和L&T上马接单。
可只要核心部件这一关永远靠外包,所谓“自主”就绕不出去。就算加大补贴,组装厂照样只能完成“外壳自制”而非“技术国产”。
更扎心的是,孟买高铁等大体量工程用的十三米级大盾构,国内目前一台也造不出来,只能干瞪眼排队。
戈亚尔喊完“绝不低头”,转头又柔声讲“中印关系良好”。表面强硬底下,其实是盼着供应商那边别真把门锁死。
中国人说管控清单,那就是清单,卡得清清楚楚。印度买新机的路虽然受限,现有机器的维修和续命才是真要命的考验。下次杜尔加号换刀盘,需要许可证时,才是真正的“摆脱依赖”考验时刻。
技术不是靠嘴说出来的,主轴承也不会被口号点燃。看清现实,比喊口号更难,却更有力量。
中国的禁令,到底管不管用,印度人迟早会在下一次大修时亲身体验。国际产业竞争说到底就是一句话:谁掌握命门,谁就有底气主导规则。