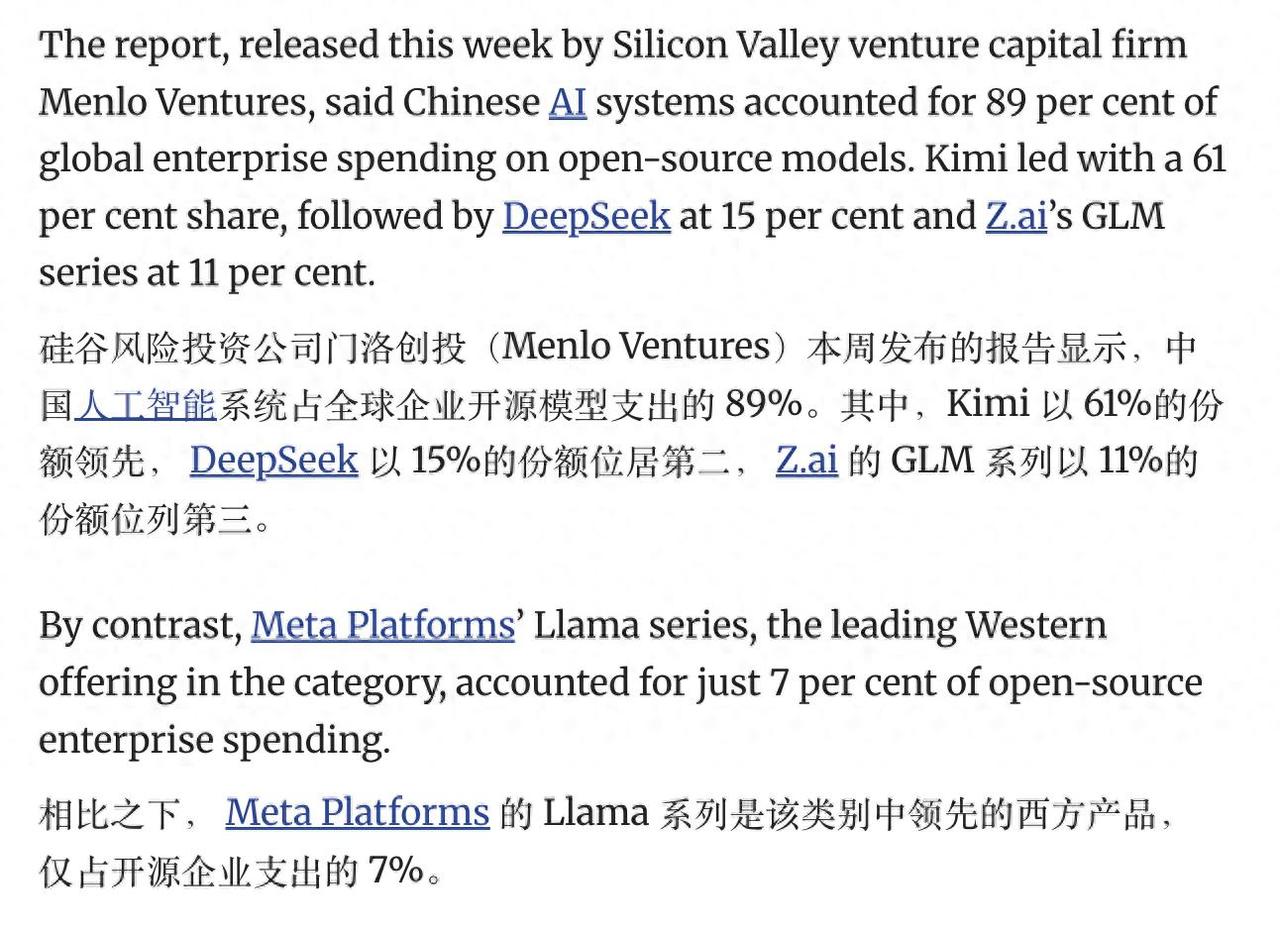
2026年11月,硅谷出了个大新闻。不是因为人工智能竞赛有了新突破,也不是因为哪家初创公司一夜超越巨头,而是门罗风投的《2026年企业AI报告》丢了个炸弹出来:全球企业买开源AI的钱,89%被中国团队揣进了兜。
Kimi单挑61%,DeepSeek吃掉15%,智谱收11%,剩下那点边角才轮到Meta的Llama。
换句话说,扎克伯格花了大几百亿美元把开源铁路铺到全世界,最后车头上贴的Logo却是清一色的中国货。这数据放到谁脸上都够扎心。
仔细扒拉这份报告,发现水比想象中还深。硅谷架起开源的巨轮,看上去Meta风头最劲,但到了企业真金白银要买单的地方,全场主角却换成了中国模型。
Kimi抢走了六成份额,DeepSeek、智谱分食剩下的蛋糕,Llama只拿了点安慰奖。不是说美国技术力不行,而是中国厂商跑的路数跟硅谷完全不是一回事。
Kimi能拿这么高的占比,靠的可不是价格战。如果看openrouter上的Token调用量,DeepSeek还更猛,被开发者用得不亦乐乎。
但一到企业预算表上,Kimi独挑大梁。原因简单:企业掏出来的钱可不光买“能用”,更买“能干活”。Kimi在超长文本理解、复杂代码生成这些老大难环节里直接拿下高价订单。
简单说,DeepSeek主攻开发者市场,性价比像水龙头拧到了最大,Kimi往企业端一扎,是实打实捞真金白银。南华早报也点明了门道:中国开源不是光打便宜牌,而是真的敢收高活儿。
表面看,89%的市场营收流向中国,这个数字惊掉很多人的下巴,似乎中国AI要一统江湖。但报告里藏着一个更大的“玄机”——其实开源AI吸金能力远没传说猛。
89%指的是开源领域的分蛋糕,但开源在企业AI支出里只占4%。剩下的96%是谁在赚?绝大部分还在闭源巨头手里。
Anthropic一家就吞下55%的闭源API采购预算,OpenAI稳稳分得三成,谷歌在自家地盘继续收租。哪怕中国厂商在开源圈势如破竹,塔尖最肥的利润区依旧被硅谷牢牢掌控。
开源AI过去一年靠中国厂商卷出底价,千万Token价钱直接从0.45美元砍到0.13美元,用量爆涨22倍,成了企业自动化降本的新“底砖”。
门罗风投自己投了Anthropic,这份报告画两头好,一面高调敲响中国开源的警钟,另一面又让资本松口气——闭源大金矿还稳在美企碗里,只有小额支出才被对手割走。
Meta这些年投入巨大,Llama刷存在感,但市场上企业真正肯砸钱买单的,是在端到端、一线搞应用的中国厂商。
从Kimi到智谱,从DeepSeek到通义,在美国企业账本和自动化落地里,省掉算力和工程成本的那部分红利,几乎都被华人团队分走。
美国模式是修高铁、收闸口费,中国团队则像地摊经济,把硬货拉满地铺,拼效率、拼性价比,让每单位AI成本压到谷底。
这种大工程、大胃口的打法,把商业门槛降到最低,但也把利润空间压得见底。再看企业采购数据,开源AI虽用得多,付的钱始终是“小头”,大头利润还在闭源手里蘸着。
门罗风投针对超400名管40亿美元预算的美国企业决策人展开调查,数据全是来自一线采买和真实账本,因此分量才重。
报告作者一边喊警惕中国开源冲击,一边又在安抚本土VC和金主:别慌,美国科技塔尖才是AI现金流的“万亿提款机”。
底下拼造价、拼应用生存的是中国团队,塔尖收租、卖定价权的还是美国牌。铁轨再长、车再快,拦路的收费站还没变。
谁赢了谁数钱,这场仗没那么容易下结论。表面看中国团队在开源领域一家独大,其实最肥的肉还在硅谷餐盘。
中国AI拼的是性价比极限和工程效率,让每家美国企业都绕不开它的账单;但Meta、OpenAI、Anthropic靠垄断性闭源和平台影响力,把大部分预算紧抓在掌心。开源或许赢下了现场表演,但闭源才守住了终极利润池。
放到宏观,开源AI的百花齐放、中国团队打破定价权垄断,已经给全球智能基建加上一把火。工程师用着中国权重,本地部署、合规可控,企业钱包用数据在“投票”。
省钱、好用、定制快,这账谁算谁清楚。未来会不会有一天,开源风暴顶翻硅谷闭源高墙,动摇美企护城河?
目前还看不见,但账本上那一行行、叫Kimi和DeepSeek的名字,正轮番敲开美国企业的门。
车在中国手里跑,关口还在美国巨头手上。AI争霸,从不只看谁最先冲线,更看谁能在结账的时候把账本握在自己指间。
89%不是终点,是新一轮智能产业拉力赛的发令枪。未来,谁能连收费站都换了牌,那才是真的赢家。
信源:门罗风投:中国模型在开源模型支出中份额增长至89%-2026-11-06 18:40新京报