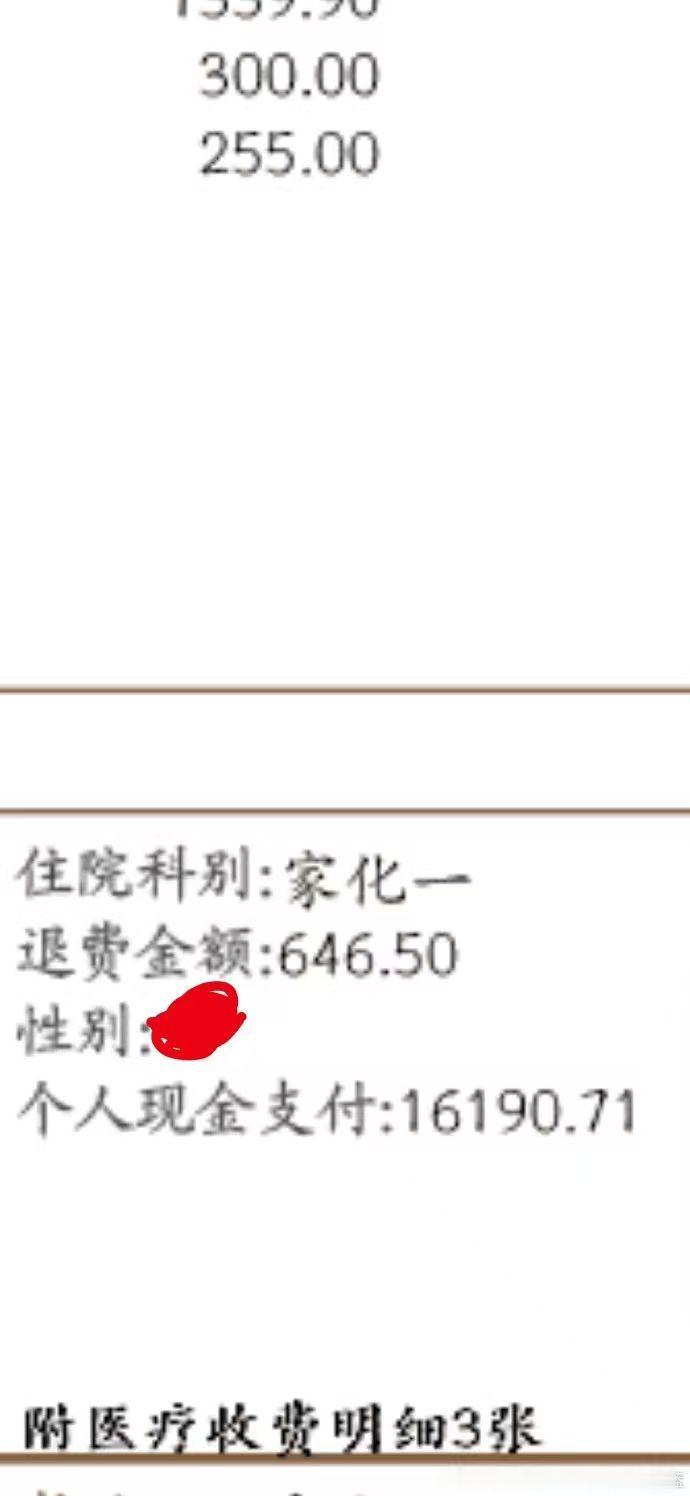
前几天终于完成了一件拖延已久的事情。。。去整那个生育津贴,还有报销生孩子的费用啥的,顺便算了一下,生娃+手术总的花费, 我自己花了应该就1.6w+
报销真的好麻烦好琐碎,我最怕做这种事了!再拖延下去我觉得鼠都要满18了。。。
经过微博上热心朋友的科普,我终于弄明白了医保的一部分规则,我之前想得真的太简单了,医保这东西,它哪儿都好,就是它不负责 “全部”,能报的还是十分有限,异地就医还要再往下掉一层(我也清楚大概能回来不是太多,评论区有姐妹提到报完,自己还掏了一万多。
我当时就想,这还只是生孩子,一个本来就在计划里,有时间准备,有产检一路盯着的事,那要是没计划的呢?
我妈前几年生病的那段时间,我就整夜整夜睡不着,好一点的药械,医生问你要不要用,你说要用,因为那是亲人,你不可能站在病床边上算性价比。一边缴费一边后怕,还好我付得起这个钱,那一刻我才明白,我们能全力以赴去对付病痛已经是运气,而运气这东西,不能指望一辈子。
何况现在,大家都知道经济下行,钱越来越难赚,一个普通家庭其实扛不住两件事。一场大病和一次失业,而这两件事经常一起来,一个人病了,另一个人得辞职照顾,收入断了,支出翻倍,全家人攒了这么多年的钱,几个月就能清空。
所以我才一直说,保险很必要。不是吓唬你,是医保真的只解决一部分 —— 它有目录、有起付线、有封顶线、有报销比例限制。真到大病那天,缺口往往是几十万,那才是真正把这个家压垮的东西。
我其实是最不焦虑的人了,只是经历得多了,发现人这一辈子,谁也不可能一辈子不生病,谁都无法保证永远安稳无虞。所以这些年,我把全家的保险都配得挺齐,能上的都上。
像感冒发烧拉肚子门诊挂号网上买药,几百几千费用也能报,很实用,越年轻还越便宜,也许几百块钱就能兜底。
我的好朋友最近也在给她孩子买保险,她们家是保险专业户,30年前买的保险早就回本了,包括在评论区我还看到有网友分享,娃肺炎住院的自费部分也是全报销。
我一点不觉得夸张,因为我身边就有这种真事,我前同事的小孩,石磨压伤指甲盖去的私立医院给赔了1万,而那份保单才百来块钱,就是这种不起眼的意外,说来就来,根本不会提前打招呼,后来她也说幸好买了。
所以非常建议大家给自己和家庭兜底,保障生活的下限。但保险也千万不能乱买,我这段时间要给鼠配置保险也整理了一些简单实用的干货。
百万医疗险是实报实销,可以报销医保外自费的大部分,像年轻人一年几百块,一顿火锅钱就能保上百万;重疾险是确诊即赔,一次性给你几十万不等,这笔钱治不治都给你任意支配,疗养、生活费、学费等等都能撑住,最后是意外险,很便宜,杠杆很高,磕碰摔伤、猫抓狗咬、意外就医都能覆盖;对我来说的话,定期寿险就非常关键,它就是一份定向留给牵挂之人的兜底资金。
但这几个坑一定要避开:不要买捆绑型的;父母年纪大了就不要买重疾险,保费倒挂不划算,先把基础的百万医疗和意外准备上;要是身体有些小毛病买不了的可以直接看你当地城市的惠民保。
我不推荐任何具体的产品,我不懂怎么选,而保险也偏偏是最不适合抄作业的,每个人情况都不一样,万一买错了用不了岂不是白白浪费钱。健康告知也要一条条做好,当然这些的前提是一定要找靠谱的人问清楚再入手。
我在小雨伞咨询了好多年,我大号也分享过好几次,多亏他们,给我的家庭保单做了一次全面升级,把那些性价比低的保单给我筛选出来了,少花了很多冤枉钱,之所以这么信任它,主要是:
他们不属于任何一家保险公司,就像一个保险超市,集合市面上优质的产品,是真正站在我们这边。顾问会认真听完你的需求,根据你的情况和预算货比多家,量身定制更适合、性价比更高的方案,这样既避免踩坑也不花冤枉钱。
最戳我的一点,聊天是受监管可追溯的,不吹捧不隐瞒,顾问都很实在,能保不能保的,哪个更好更便宜,优缺点都说得清清楚楚,省去大量筛选对比的时间,比我们自己去研究要高效靠谱得多。
全程协助理赔,支持闪赔的快的话2分钟就到账,不用担心整理资料和保司扯皮,省心省力。
小雨伞的这个1对1保险咨询,原本是68元,给大家争取到了限时1分钱的福利,置顶评论里就能预约~
买不买无所谓,大家都可以去聊聊,把缺什么,该保什么,都提前了解清楚,不管你现在需不需要,多问问多了解肯定没坏处。
退一万步说,即便以后万一不得已要用到的时候,相信我你会感谢现在的自己。