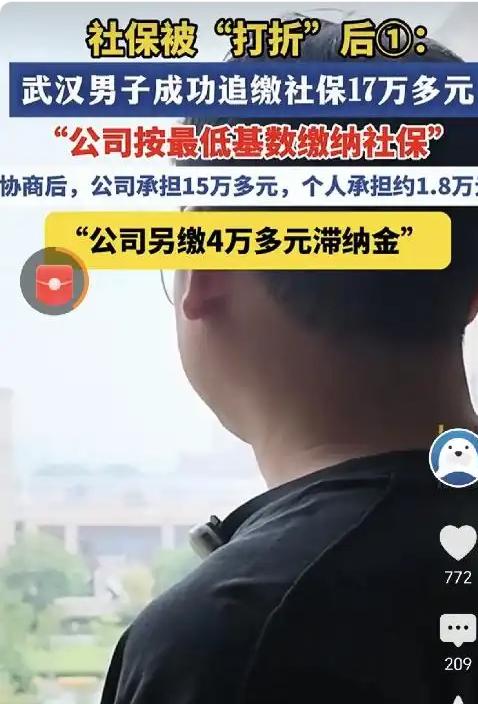
“这回可算碰上硬茬了!”武汉一名男子入职四年,月入过万,偶然查询社保时发现,公司竟一直按4000元基数给他缴费。更闹心的是,没过多久,他就被公司裁掉了。他提出补缴社保,公司却一口回绝。于是男子带着劳动合同、工资流水、考勤表、社保记录等证据举报投诉。由于材料完整,不足一个月便追缴成功。等公司收到补缴金额时,当场愣住。
男子小张此前在武汉一家互联网民营企业工作,四年里,工资每月正常到账,社保也一直显示在缴,他起初没有觉得哪里不对。
在不少上班族看来,只要社保账户没有断缴,公司就算把事情办妥了。小张以前也差不多,每个月看到个人扣款不算多,甚至觉得手里能多留一点钱。
直到父母退休,他开始留意养老金的计算方式。2025年9月,他顺手打开手机查询自己的缴费记录,这才发现,实际月薪早已超过一万元,公司申报的缴费基数却只有4000多元,长期贴着当地最低标准走。
这中间差的不是一个小零头,工资高低是一回事,社保按多少工资申报又是另一回事。基数被压低后,眼前的到手工资看似多了一点,养老、医疗等权益却跟着被压低。
小张拿着记录找公司沟通,希望把四年间少缴的部分补上。公司没有答应,双方谈不拢,这件事暂时僵在那里。
偏偏到了2025年10月,公司又把他裁掉了。工作没了,过去少缴的账还摆在眼前,小张索性不再等公司的态度,决定把这笔旧账彻底算清。
他先咨询社保热线,随后按要求准备材料。劳动合同用来证明劳动关系,银行工资流水反映实际收入,考勤表对应在岗时间,社保记录则能直接看出公司每个月按什么基数申报。
这些材料一项接一项,时间和金额能够相互印证。投诉递交后,核查推进得很快,前后不到一个月,追缴便有了结果。
真正让公司发愣的,是最后算出来的总账。社保方面,单位和个人合计需要补缴约17万元。经过协商,公司除补上单位应承担的12万多元,还多承担了3万多元,小张个人实际补了约1.8万元。
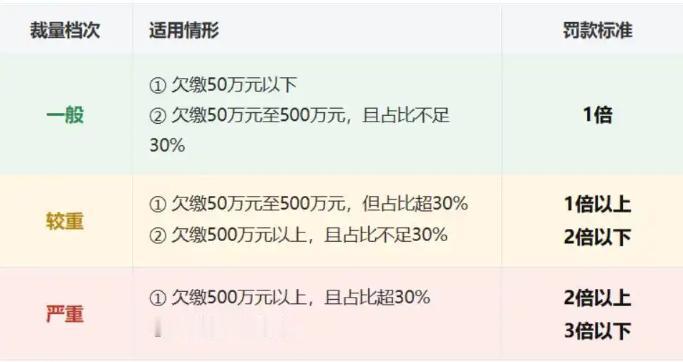
这还不是全部,因为过去的欠缴拖了多年,公司另行缴纳4万多元滞纳金。公积金也被一并追缴6万多元,小张和公司各承担3万多元。
算下来,公司面对的早已不是把每月差额补齐那么简单。原本想靠压低基数节省成本,最后却一次性补出一大笔,还搭上了滞纳金,资金压力一下集中到眼前。
小张也不是拿到了17万元现金。这些钱补进相应账户,用来修正过去四年的缴费记录。他自己同样要补个人应承担的部分,只是公司不能把本该由单位承担的费用推给他。
事情走到这里,最值得注意的并不是他有多强硬,而是他手里的证据足够扎实。若只有一句“工资一万多”,公司很容易围着工资结构、奖金发放和实际在岗月份来回拉扯。
可劳动合同、工资流水、考勤表和社保记录放到一起,哪段时间在公司上班、每月实际拿了多少、公司按多少申报,都能对得上。材料形成闭环,才是追缴能在不到一个月内落地的关键。
在我看来,这家公司真正吃亏的地方,不是碰上了一个难缠的员工,而是把一笔本应按月支付的成本,硬生生拖成了集中爆发的欠账。少缴时每个月看着不显眼,四年累积起来,再加滞纳金,数字自然吓人。
而小张最清醒的一步,也不是被裁后去“讨说法”,而是先查记录、再留材料,最后按流程提交。情绪只能表达不满,完整证据才能把少缴的月份和金额钉住。
不少人只盯着工资到账多少,却很少打开社保账户看一眼。可缴费基数藏在后台,不查就很难察觉。等到换工作、办退休,或者需要相关待遇时才发现,补救往往比及时核对麻烦得多。
这件事的结局很直接:公司省下来的钱并没有真正消失,只是变成了迟早要补的账。小张追回的也不是额外好处,而是四年工作期间本就应该按实际情况缴纳的权益。
企业以为按最低基数缴费能省成本,最终却补了本金、承担额外费用,还要处理投诉带来的后续麻烦。这笔账怎么算都不划算。真正让公司碰上“硬茬”的,从来不是某个员工,而是一套完整、清楚、能互相印证的证据。