全世界的大豆都在流向中国,去年全世界的大豆贸易量约1.88亿吨,而我国进口了1.12亿吨,相当于全世界出口大豆的60%都来到了我国。而去年我国的粮食进口量为1.4亿吨,其中大豆的1.12亿吨占了80%。相关数据来自海关总署以及美国农业部的公开预测数据。
很多人纳闷,咱们自己种大豆不行吗?按国内单产测算,这1.1亿吨大豆如果全靠自己种,大约需要占用7亿到8亿亩的播种面积。
我国耕地总共也就1.279亿公顷左右,这相当于要拿走近四成的国内耕地。所以,买大豆本质上是在进口“虚拟耕地”。
用国际土地资源换取国内耕地空间,咱们才能优先保住水稻、小麦和玉米这些核心主粮的绝对安全。
主粮能保住,靠的是严格的制度防火墙。三大主粮都有严格的进口配额,配额内关税仅1%,配额外高达65%。
但大豆完全不同,它实行的是单一的3%低关税,且没有配额管理。这种制度差异说明,大豆的高度依赖其实是一种主动选择的开放。
国内产的大豆主要拿来做豆腐等豆制品,而进口大豆基本全进了压榨厂。
进口大豆出油率约18.5%,出粕率约78%,榨完油剩下的豆粕,就是国内猪牛羊禽最核心的蛋白饲料。
既然豆粕是养殖业的刚需,那进口量是不是雷打不动?
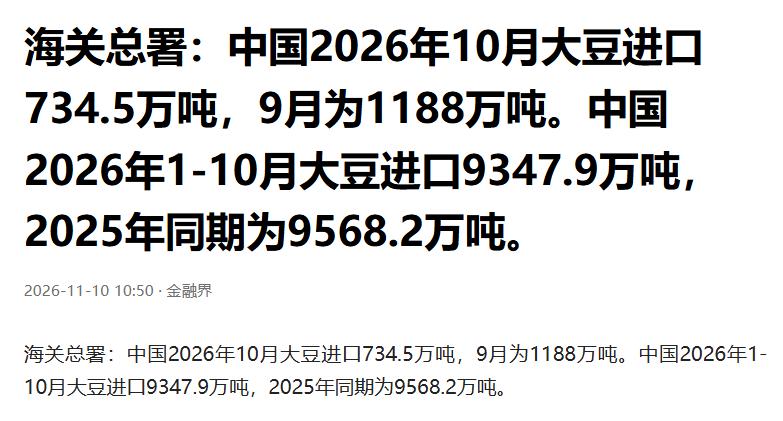
到了2026年10月,单月大豆进口量暴跌至734.5万吨,环比下降38.17%,同比下降约22.5%,创下2023年以来的最低水平。
突然不买的原因很现实:国内压榨利润变成负数,猪肉价格低迷,油厂豆粕库存高企。
这直接证明了大豆需求对价格高度有弹性。只要养殖周期一转向,进口就会收缩,单纯用“刚性需求”来解释大豆进口是站不住脚的。
这种高度市场化的需求,也让大豆成了国际贸易关系的超级开关。
2025年9月起,中方对美大豆加征反制关税,自美进口骤降至零。南美卖家迅速补位,2025年巴西占中国大豆进口比例飙升至约73.6%。
但这其实是用一种依赖替换了另一种依赖。压降美国份额后,风险并未消失,只是从政治风险转变成了单一来源、南美天气与港口物流的物理风险。
国内拥有2.1亿吨级的压榨产能,却只能接受国际期货市场的定价,这是国内油价肉价容易被外部牵动的根源。
2026年11月9日,相关部门会公告自10号起调整对美加征关税措施,继续暂停24%税率两个月,保留10%。
同一品种在两年内两次被政治化,说明供应链已被工具化。目前国内正在推进大豆玉米带状复合种植、饲用豆粕减量替代等措施。
买大豆的决策必须放在资源约束与制度选择的框架里看,守住主粮底线是核心,但面对高度依赖外部的大豆,如何用多元化来源对冲风险,依然是一场需要时刻警惕的硬仗。
本文信息来源于金融界