最后提醒一次,这五种行为金税四期严查!
很多老板觉得,只要按时记账、正常报税,公司就不会有什么问题
但真正容易埋下风险的,往往是那些看起来很平常的操作:客户打款进了私人账户、进项发票随手入账、收入少记了一笔……
以下5种情况,经营中的老板尤其要留意。
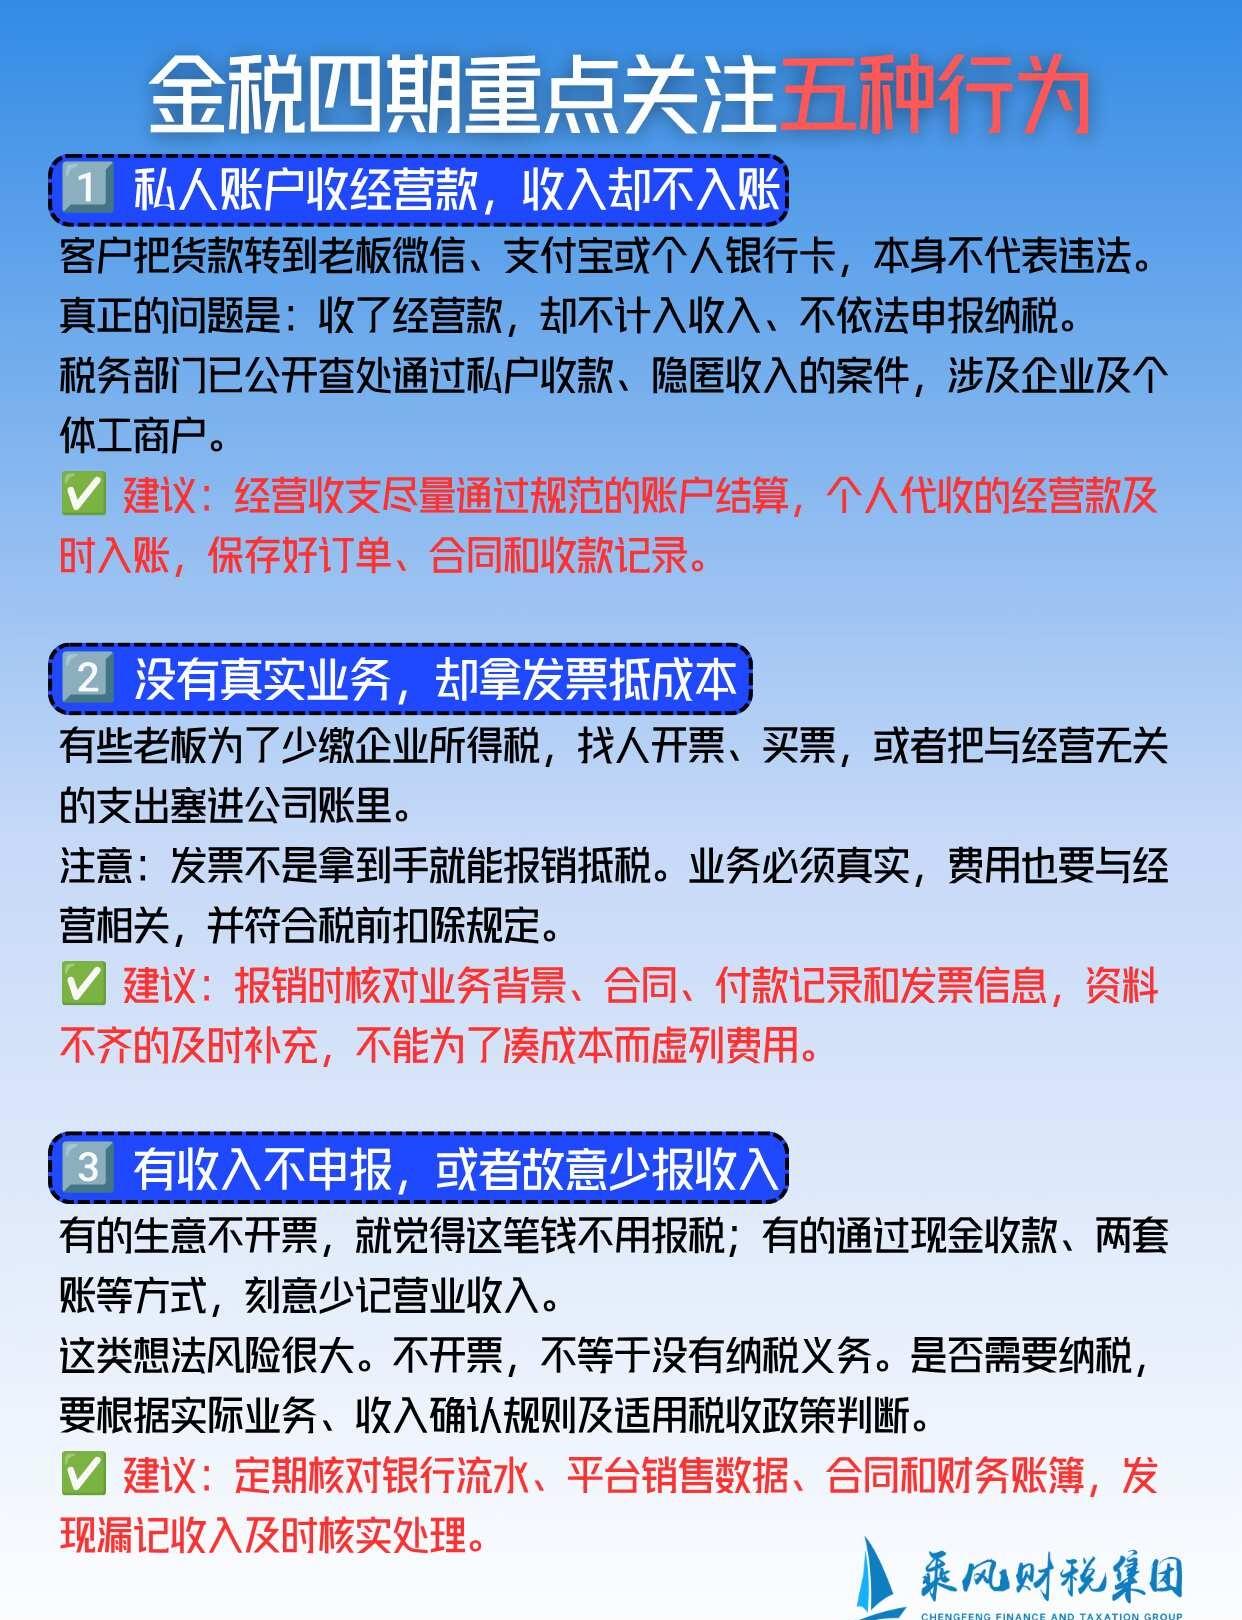
1️⃣ 私人账户收经营款,收入却不入账
客户把货款转到老板微信、支付宝或个人银行卡,本身不代表违法。真正的问题是:收了经营款,却不计入收入、不依法申报纳税。
税务部门已公开查处通过私户收款、隐匿收入的案件,涉及企业及个体工商户。
✅ 建议:经营收支尽量通过规范的账户结算,个人代收的经营款及时入账,保存好订单、合同和收款记录。
2️⃣ 没有真实业务,却拿发票抵成本
有些老板为了少缴企业所得税,找人开票、买票,或者把与经营无关的支出塞进公司账里。
注意:发票不是拿到手就能报销抵税。业务必须真实,费用也要与经营相关,并符合税前扣除规定。
✅ 建议:报销时核对业务背景、合同、付款记录和发票信息,资料不齐的及时补充,不能为了凑成本而虚列费用。
3️⃣ 有收入不申报,或者故意少报收入
有的生意不开票,就觉得这笔钱不用报税;有的通过现金收款、两套账等方式,刻意少记营业收入。
这类想法风险很大。不开票,不等于没有纳税义务。是否需要纳税,要根据实际业务、收入确认规则及适用税收政策判断。
✅ 建议:定期核对银行流水、平台销售数据、合同和财务账簿,发现漏记收入及时核实处理。
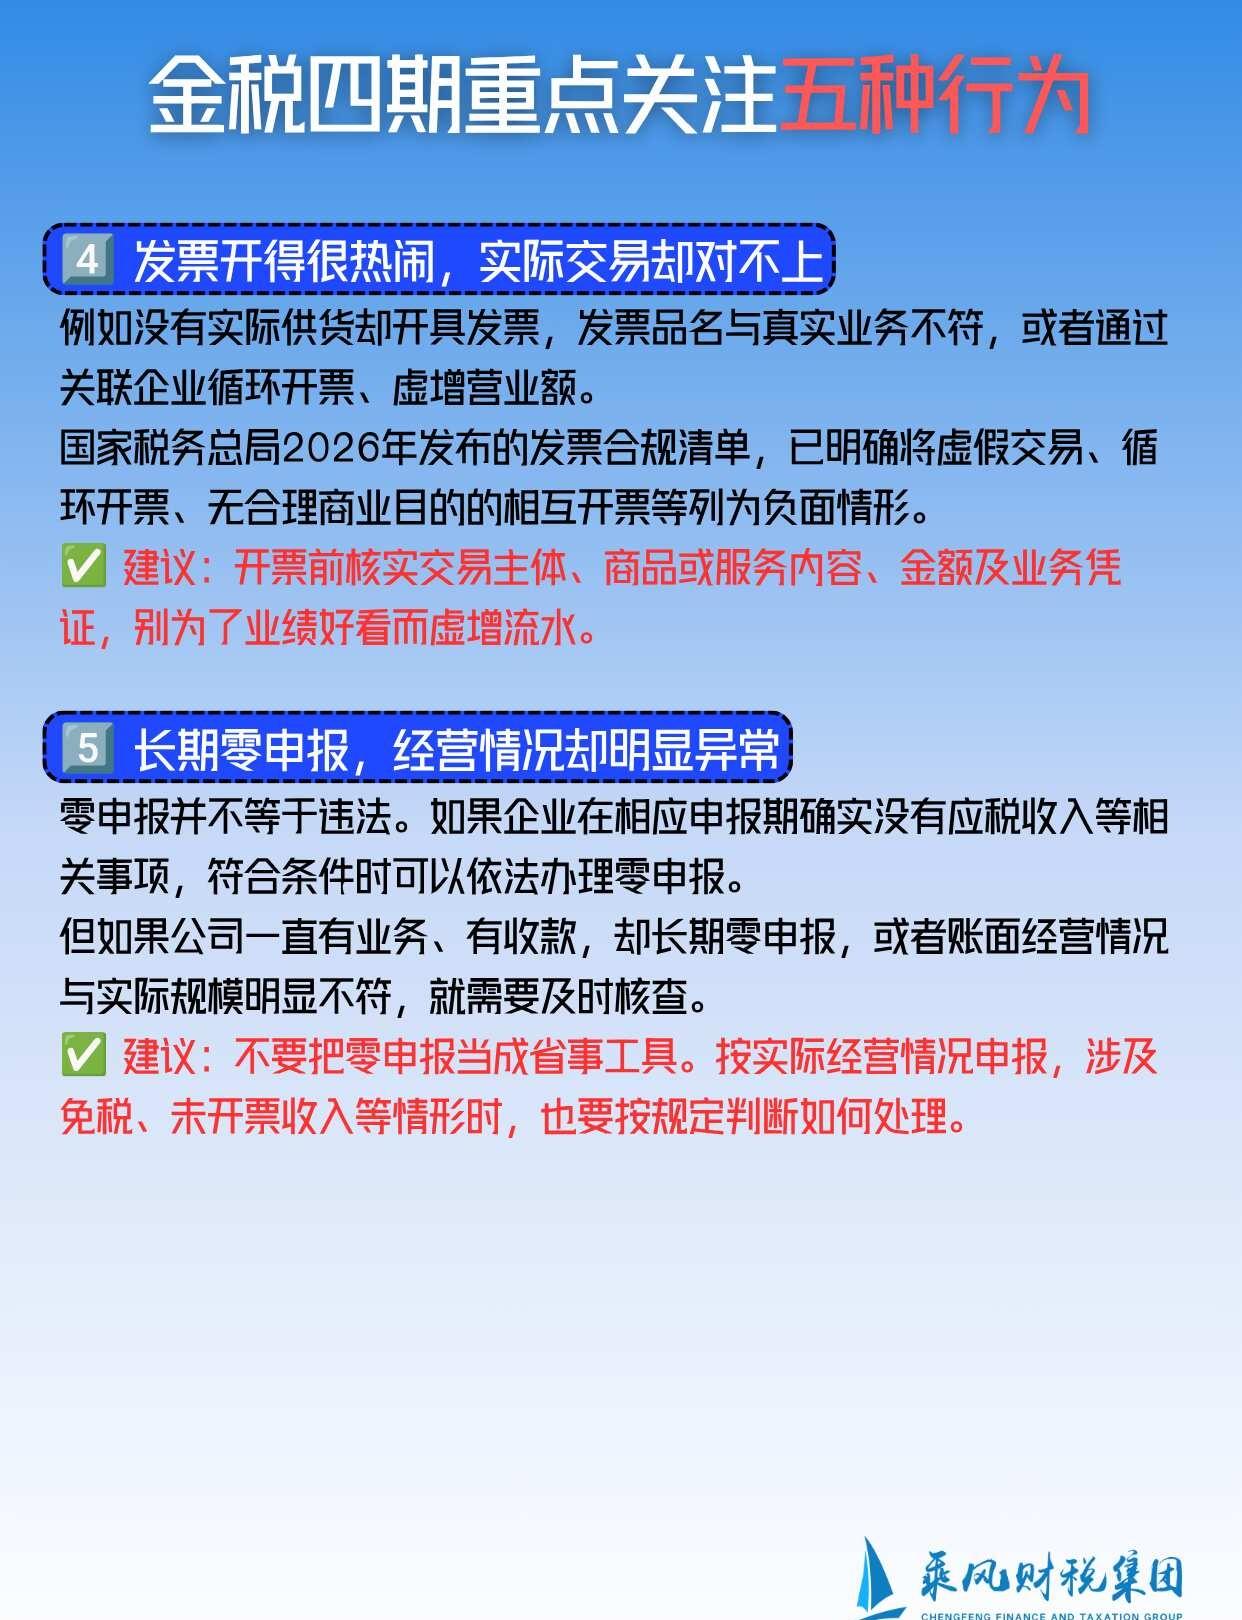
4️⃣ 发票开得很热闹,实际交易却对不上
例如没有实际供货却开具发票,发票品名与真实业务不符,或者通过关联企业循环开票、虚增营业额
✅ 建议:开票前核实交易主体、商品或服务内容、金额及业务凭证,别为了业绩好看而虚增流水。
5️⃣ 长期零申报,经营情况却明显异常
零申报并不等于违法。如果企业在相应申报期确实没有应税收入等相关事项,符合条件时可以依法办理零申报。
但如果公司一直有业务、有收款,却长期零申报,或者账面经营情况与实际规模明显不符,就需要及时核查。
✅ 建议:不要把零申报当成省事工具。按实际经营情况申报,涉及免税、未开票收入等情形时,也要按规定判断如何处理
最后提醒各位老板:税务合规不是简单地把账做平,而是让每笔收入、每张发票、每项成本都有真实业务支撑
工商财税 财税知识 财务干货 税务合规 小规模纳税人 乘风财税集团 杭州纳税人 杭州个体户